














13
10
LPR没动的17个月,我把5.39%老房贷算到3.36%
2026-10-26 10:20:37
0点赞
0收藏
0评论
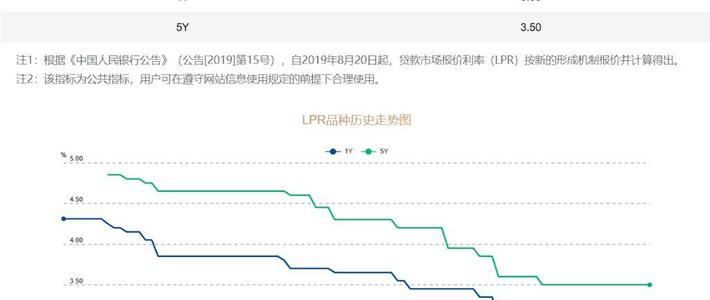
10月20日早上,LPR结果出来了:1年期3.0%,5年期以上3.5%,连续17个月不动,上一次调整还是2025年5月20日那次10个基点。新闻还没读完,老婆已经把"房贷贴息落地"的帖子转到家庭群——10月1日实施的居民购房贷款贴息(财金〔2026〕95号),是给新发放首套贷款的:总价150万以内、建面120平以内,贴息贷款本金上限100万,年化1个百分点、最长5年。我家那笔9年的老合同,不在名单里,我回了一句:轮不到咱。
嘴上这么说,手上却点开了手机银行里的还款计划——还了9年,我第一次认真看那行执行利率:5.39%,签合同那天是多少,今天还是多少。
一、降了很多轮,为什么我家一分没降
2019年LPR定价转换,我选了"固定利率"。当时想着LPR上上下下,锁住不涨就安全。代价在2024年9月才浮出来:央行〔2024〕第11号公告,把加点高于-30BP的存量房贷统一降到不低于-30BP,平均降幅约0.5个百分点——但那轮调整覆盖的是"LPR+加点"定价的浮动合同;固定利率合同,得先申请转成LPR浮动,才有资格上调整的车。我以为"批量调整"人人自动生效,银行那条提示消息扫了一眼就划掉,第一波降息就这么错过了。
二、2026年10月,5.39%还开着两扇门
第一扇门是动态协商。六大行完善定价机制的公告口径(银行网点问答与财经媒体有原文转述):存量合同加点高于"上季度全国新发放房贷平均加点+30BP"的,可申请调整到该水平;不高于,就不能调。公式是公告里写死的,"30BP"这个余量是各家银行一致的执行口径。
第二扇门更新:2026年8月28日,央行、金融监管总局印发〔2026〕171号意见,第24条写明——已发放的浮动利率房贷与全国新发放房贷利率偏离达到一定幅度,可以协商变更合同利率,也可以申请新发放贷款置换,加点不得低于所在城市下限;9月1日起,银行按月公布全国平均新发放房贷利率,普通人第一次有了能自己对着查的数据页。
这条线现在在哪?央行口径的2026年一季度全国新发放房贷加权平均利率3.06%,是开展统计以来最低;7月的月度数是3.1%。按银行公告里的公式,用最新季度的平均加点(媒体向商业银行核实的口径为-44BP)加30BP,得到-14BP,对应的目标水平就是3.5%-0.14%≈3.36%。这里必须说实话:公告写的是公式,没有写3.36%这个数字——它是随每季度数据滚动的参考线,最终调多少,以经办银行审核和城市加点下限为准。顺带提醒:搜索结果里那种"10月房贷双降25BP""下月必降息"的文章全是假数字钓帖,LPR只认全国银行间同业拆借中心页面,规则只认合同银行的公告原文。
三、把5.39%算成钱
我家剩余本金84万、还剩21年。我用等额本息月供公式自己算了一遍(月利率=年利率÷12;月供=本金×月利率×(1+月利率)^期数÷[(1+月利率)^期数-1]):
合同利率 | 月供(84万·21年口径) | 月供差 | 年差 |
|---|---|---|---|
5.39%(现状) | 5575元 | — | — |
3.36%(按公式线) | 4651元 | 924元 | 11088元 |
3.20%(若按-30BP下限口径获批) | 4582元 | 993元 | 11916元 |
我又拿市面上流传的"100万·30年"对照表交叉验证:4.2%月供4890元、3.36%月供4413元、3.2%月供4325元,每一行都用同一个公式复核过,数字对得上。
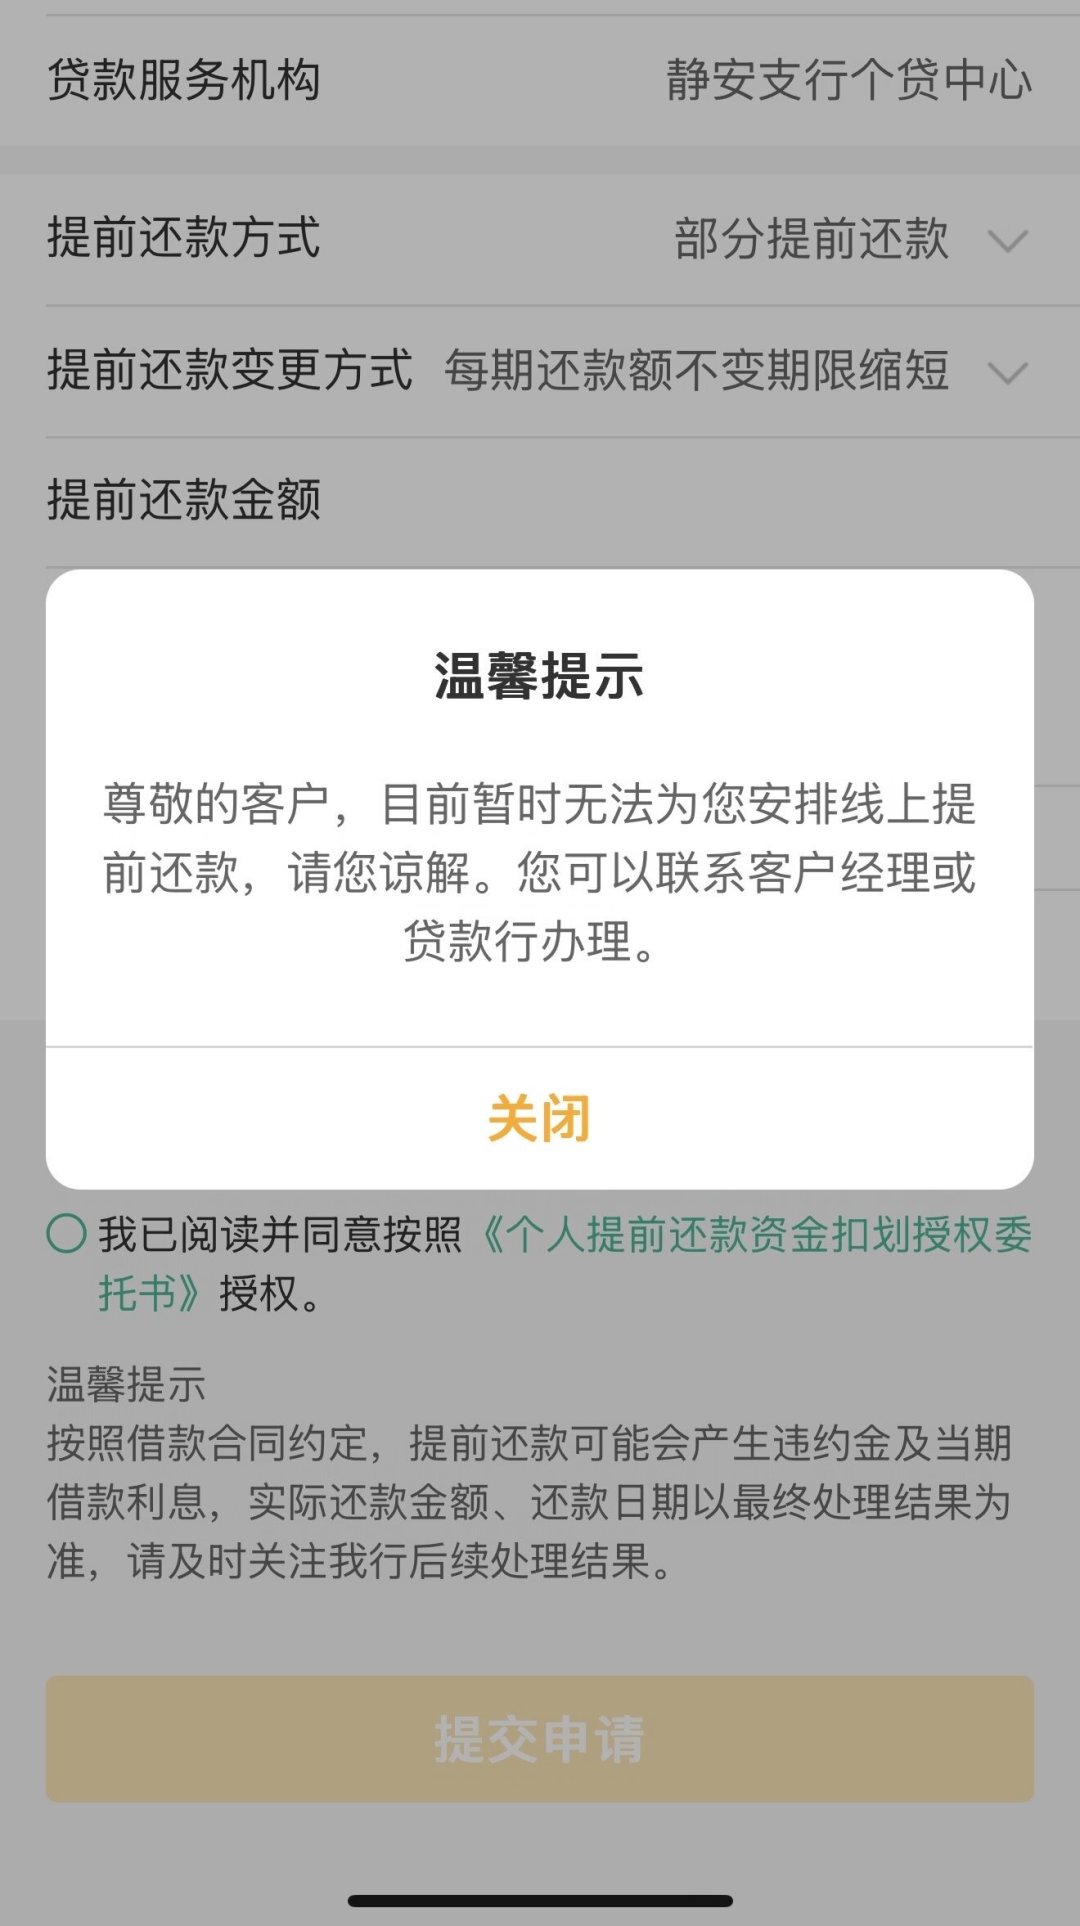
表里最难看的数不在将来,在已经花掉的两年:如果2024年10月我点了那条消息、及时转了浮动,按今天的3.36%目标线回算,过去24个月要多付924×24=22176元。交出去收不回来,只能当学费——但它标出了一个多数人都忽略的事实:存量房贷利率调整是"申请制",从来不是"自动制"。
四、我还算错了第二个地方
我以为把重定价周期改短就能降月供,白打了客服电话。规则是:2024年11月1日起取消重定价周期最短1年的限制,3个月、6个月、1年可以自己选——周期只决定LPR的涨跌什么时候进你月供,加点一个BP都不会因为你改周期而变。LPR没动的这17个月,短周期对咱家分毫收益没有;但下一轮降下来,6个月周期能比1年周期提前半年体现在月供上。它是"时间差"选项,不是"优惠"选项。
五、我家的五步做法
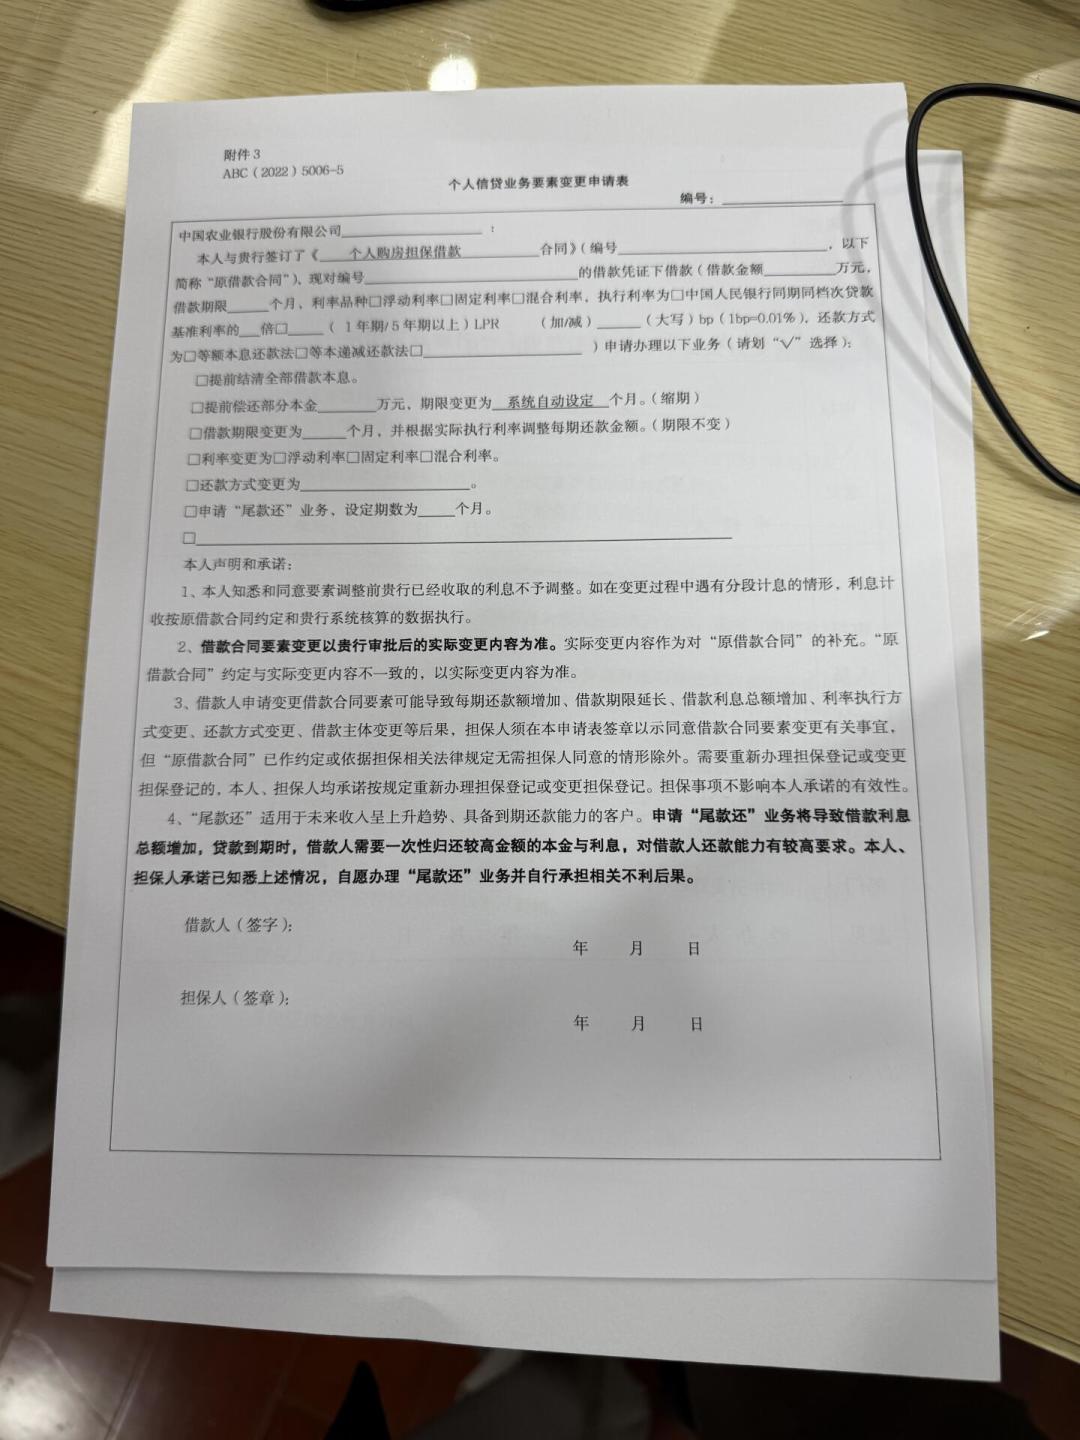
第一步,打开还款计划查两样东西:定价方式(固定/基准利率/LPR浮动)和当前执行利率。第二步,算加点:用当前利率减5年期以上LPR,5.39%-3.50%=+189BP,远高于那条线,属于可以申请的范围。第三步,先申请转LPR浮动,再从合同银行官方入口提加点调整——有的银行线上直接受理"存量房贷利率调整"申请,有的银行要到经办网点签《个人信贷业务要素变更申请表》,勾选"利率变更为浮动利率"一项。第四步,"新贷置换旧贷"我家暂时不做:重新签约、重新评估的环节和时点风险都是变量,先让柜面把总成本算清楚再谈。第五步,重定价周期从1年改成6个月,再把银行按月公布的全国平均新发放房贷利率页面收藏好,每季度新数据出来,重对一遍线。
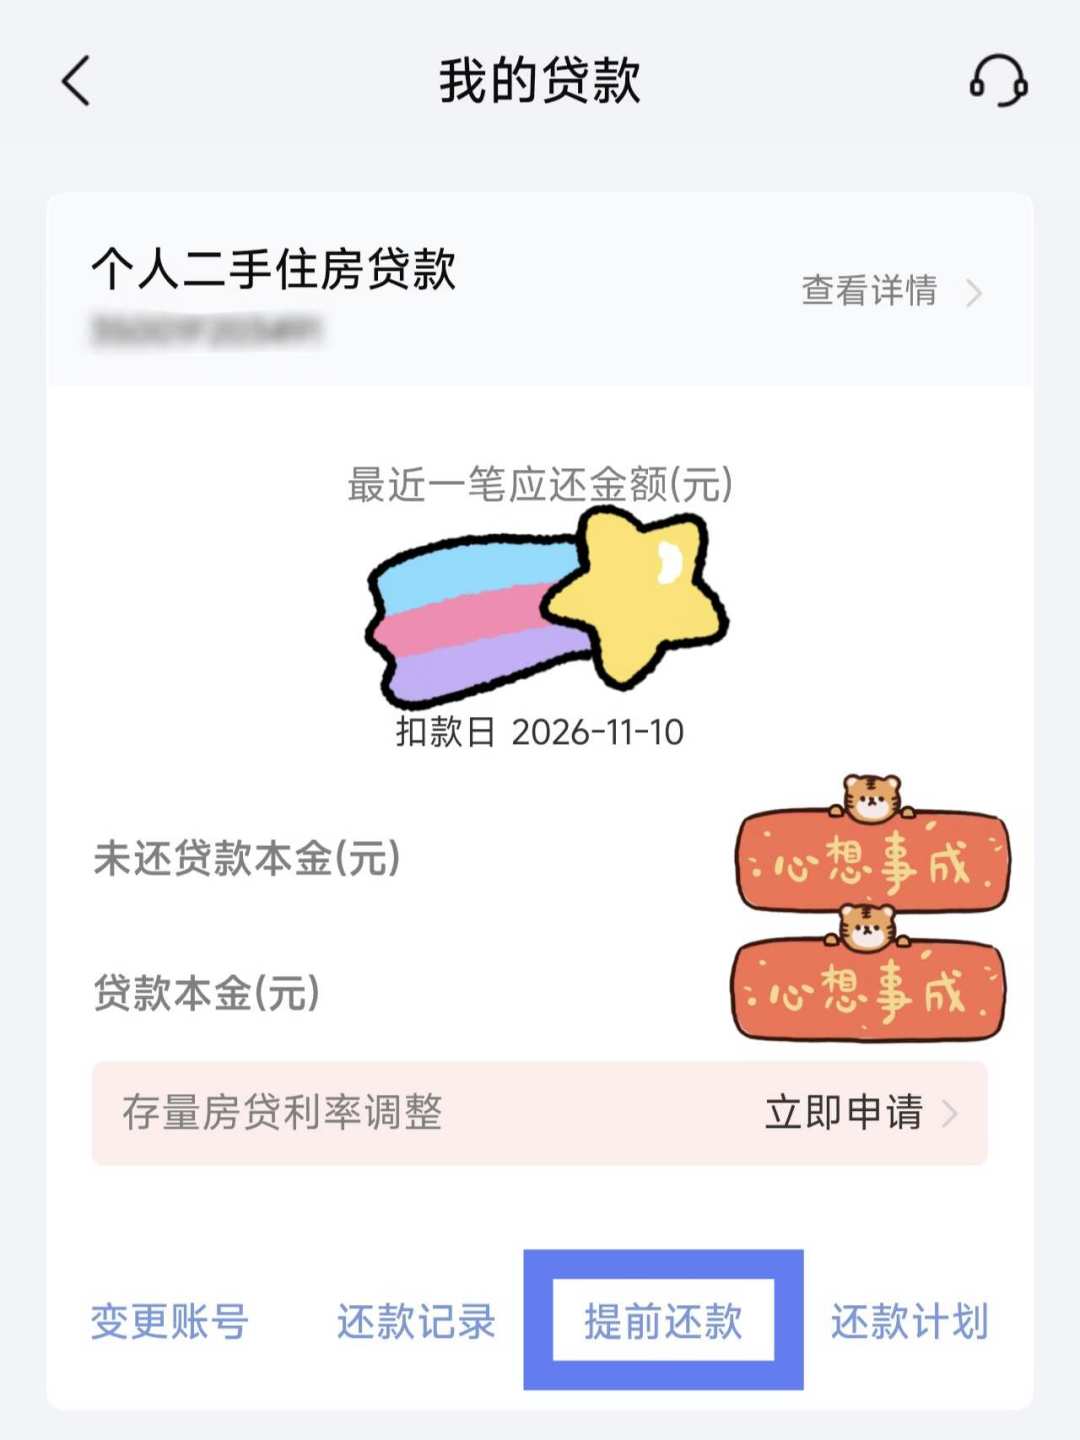
六、为什么先不急着提前还款
再给一个参照口径:10月国有大行3年期定存挂牌1.25%,3年期大额存单在1.55%档位,部分期限的大额存单已经跑不赢定存。存量贷款3.5%以上的资金成本,对存款1.5%以下的收益,这一头一尾的差,解释了为什么网点排队的人这么多,也解释了"四十万到期、续存只剩1.25%"那条帖子为什么能被点赞738次。
我家的顺序是:先把存量利率谈下来,再考虑提前还。提前还款是现金流的一次性支出,加点调整只降月供、不占现金——两本账里先算不占现金的那本。至于"到底还还是存",答案因家而异:看加点高低、看收入稳不稳、看应急金厚不厚,我家怎么选不是通用模板。
七、拿去就查的五件事
翻还款计划查定价方式:固定利率、基准利率定价的合同,任何调整都不会自动发生,第一步永远是"转LPR浮动";
算加点:当前执行利率-5年期以上LPR(2026年10月为3.5%),加点高过"上季度全国新发平均加点+30BP",就进入可谈范围;
看数据页:银行按月公布的全国平均新发放房贷利率,别拿钓帖里的假数字做计算;
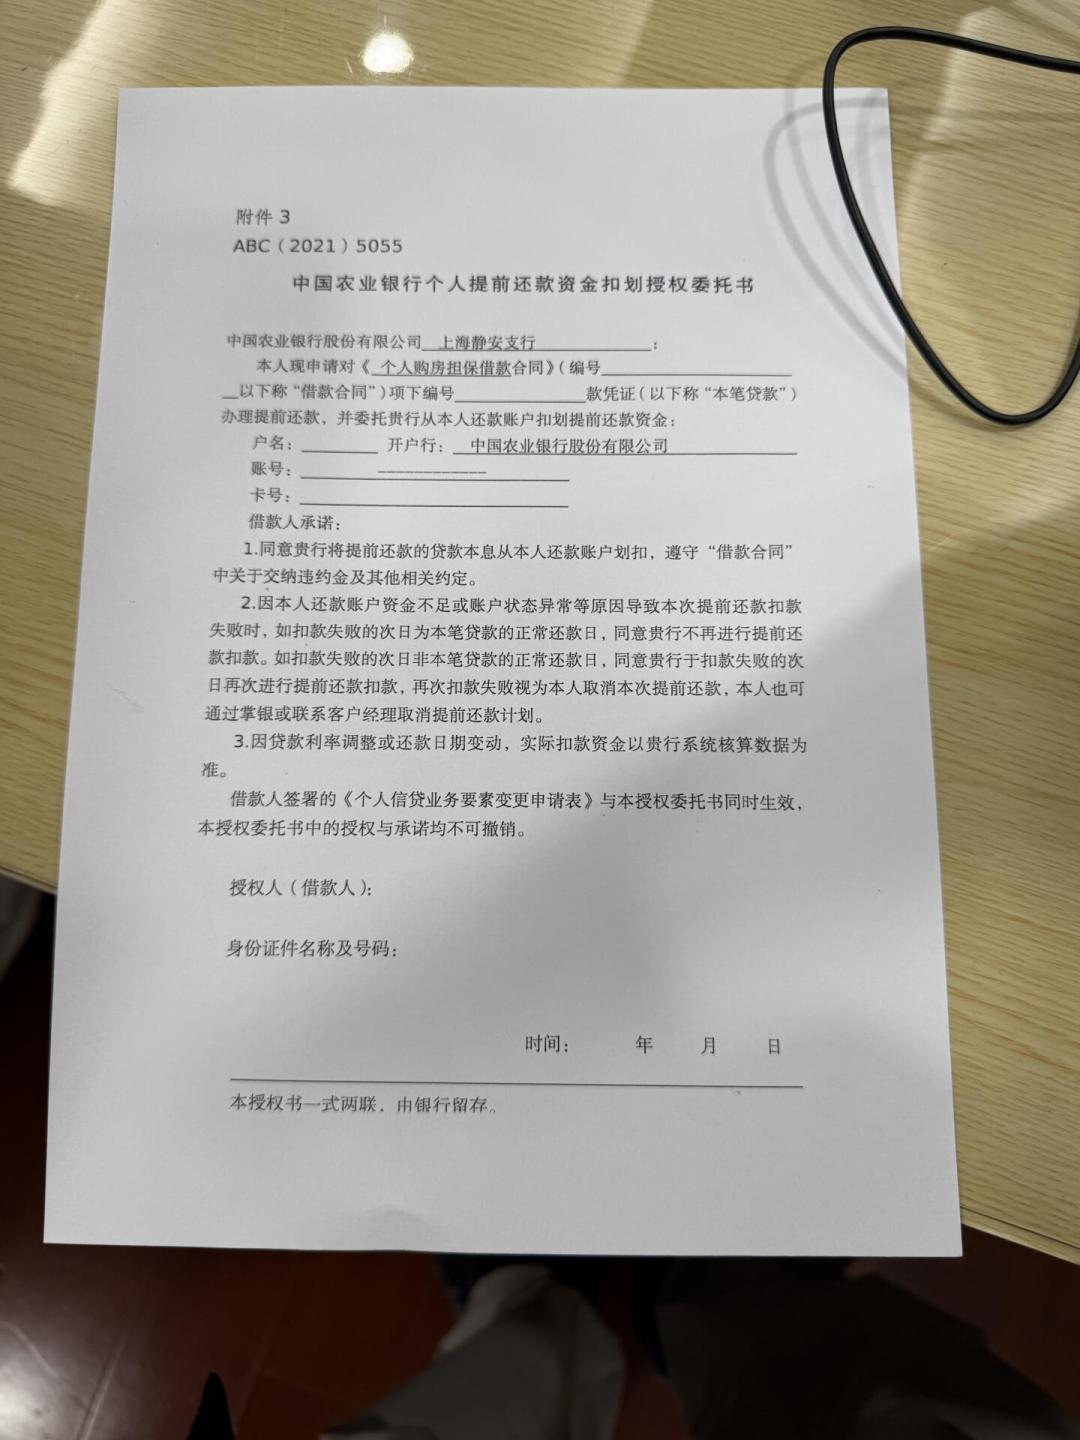
只走官方入口:合同银行APP和经办网点,同时问清本城市加点下限——调整不能低于下限;
把重定价周期一次定好(3/6/12个月三选一),降息来了早体现。
三类合同最值得去查:固定利率没转的、基准利率定价没转的、加点明显高于线的。所有幅度以经办银行审核结果与最新季度数据为准,这五步换不来"保证成功",换的是把合同里的不确定,变成自己看得见的确定。
这笔22176元的学费让我认了一件事:存量房贷的降息,从来不等"LPR降下来",它等你去查合同里那个加点。
(本文是老周家的账本:算的是自家这笔房贷,讲的是我家的选择,不构成普遍建议,也不构成投资或借贷业务建议;政策口径以央行、金融监管总局及经办银行公告原文为准,具体调整幅度以银行审核为准。)
内容由AI生成