一夜之间,特斯拉在美股夜盘蒸发680多亿美元市值——差不多跌掉一个通用汽车。知乎
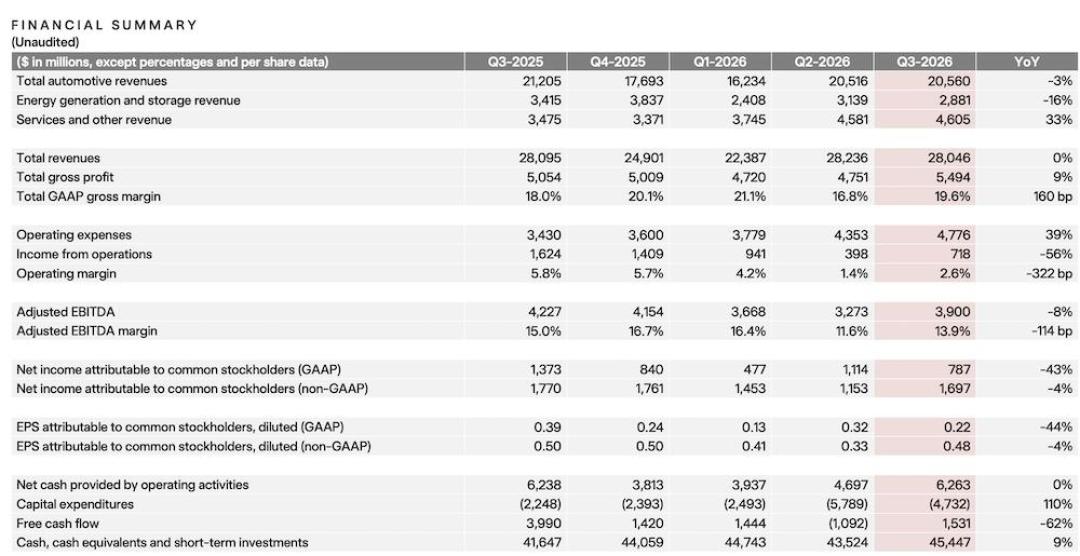
导火索是10月21日盘后发布的Q3财报:营收280.46亿美元,和去年打平,净利润7.87亿美元,同比暴跌43%。营业利润更是腰斩56%,利润率只剩2.6%。36氪微博
单看这几个数,很容易得出"特斯拉卖不动了"。但拆开看,故事完全是另一个方向。
真相一:不是卖不动,是主动把利润烧掉
卖车本身其实越来越赚钱:Q3交付48.65万辆,同比微降2%但高于华尔街预期,是历史第三高的季度水平。整体毛利率回升到19.6%,剔除监管积分的汽车毛利率也从Q2的16.3%拉回18.1%。知乎知乎
利润暴跌的锅在费用端:研发投入27.61亿美元,同比涨69%。资本支出更是激增110%,达到47.32亿美元。钱去哪了?AI、机器人、自建芯片厂——Robotaxi无监督里程季度末接近200万英里,环比涨约8倍。Optimus已在弗里蒙特启动早期生产,自建晶圆厂瞄准2028年,长期投入可能超1000亿美元。知乎微博36氪微博
再叠加一个硬信号:待交付订单创近四年新高。加拿大、澳大利亚、日本等多市场交付创纪录,马斯克原话"需求已经超过产能"。这份财报的真实剧本不是"特斯拉不行了",而是"把卖车赚的钱,押给下一个十年"。知乎
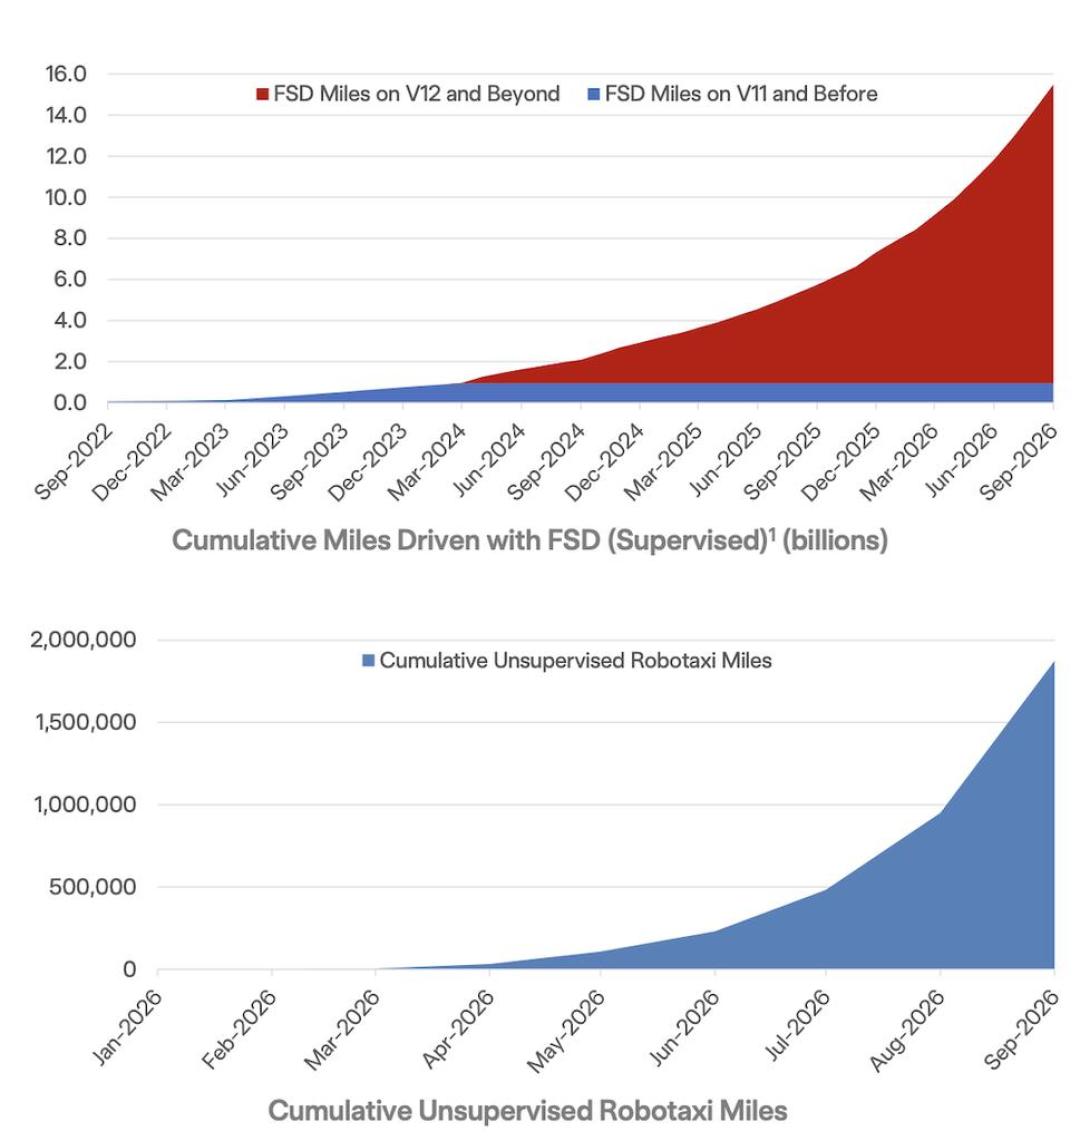
真相二:FSD成了隐藏主角,一年10亿美元的订阅生意
北美新交付的特斯拉里,超过75%挂着FSD订阅开出门店,一个季度前还只有55%。全球付费用户单季净增26万,平均每天新增约2800个付费账户。按月订阅的比例,更是首次过半。微博知乎知乎
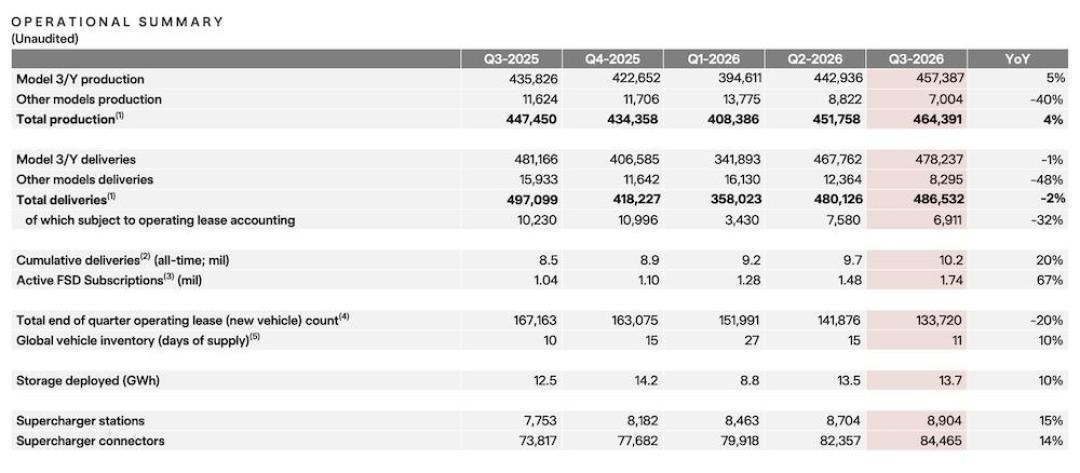
电话会上有分析师估算:一辆车卖出时赚约7000美元毛利,FSD之后每年再贡献1000美元以上,年化经常性收入已接近10亿美元,CFO坦内贾当场认可。这正是"毛利率涨、净利润跌"能同时成立的原因:卖车的钱拿去养AI,而毛利率在90%量级的FSD订阅收入,在下面悄悄托着利润。知乎知乎
车卖出去之后还能连续几年收钱,这模式目前全球车企只有特斯拉跑通了。对比国内智驾免费送、谁收费谁挨骂的现状,这套差异比单季利润有意思得多。
真相三:对中国消费者,别等崩盘价,也别为期货掏钱
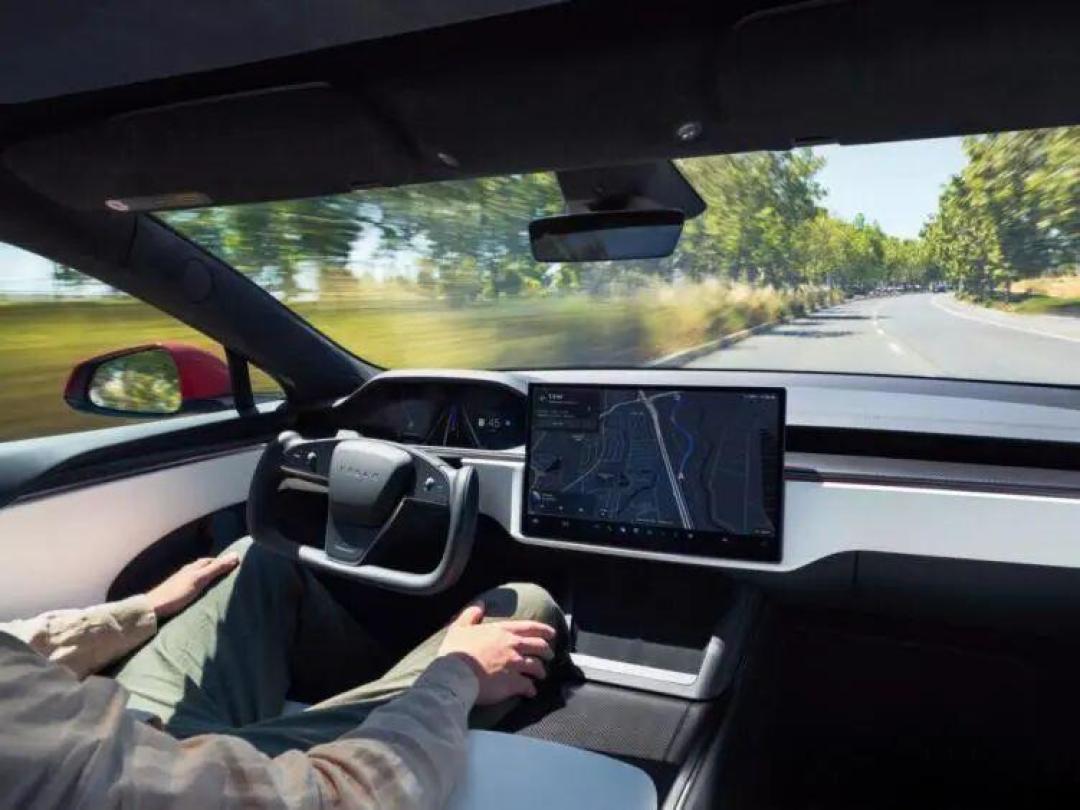
FSD入华,别急。 高管原话是"正在非常努力地争取审批"。马斯克也承认,国内智驾竞争激烈、特斯拉还没拉开领先优势。短期买车,别把FSD算进决策权重。36氪微博
等官降的,大概率失望。 订单堆到四年新高、产能追着需求跑,加上FSD持续输血,特斯拉眼下没有打价格战的理由。限时小优惠或许还有,但"利润暴跌→大幅官降"这条逻辑链,财报里找不到支撑。
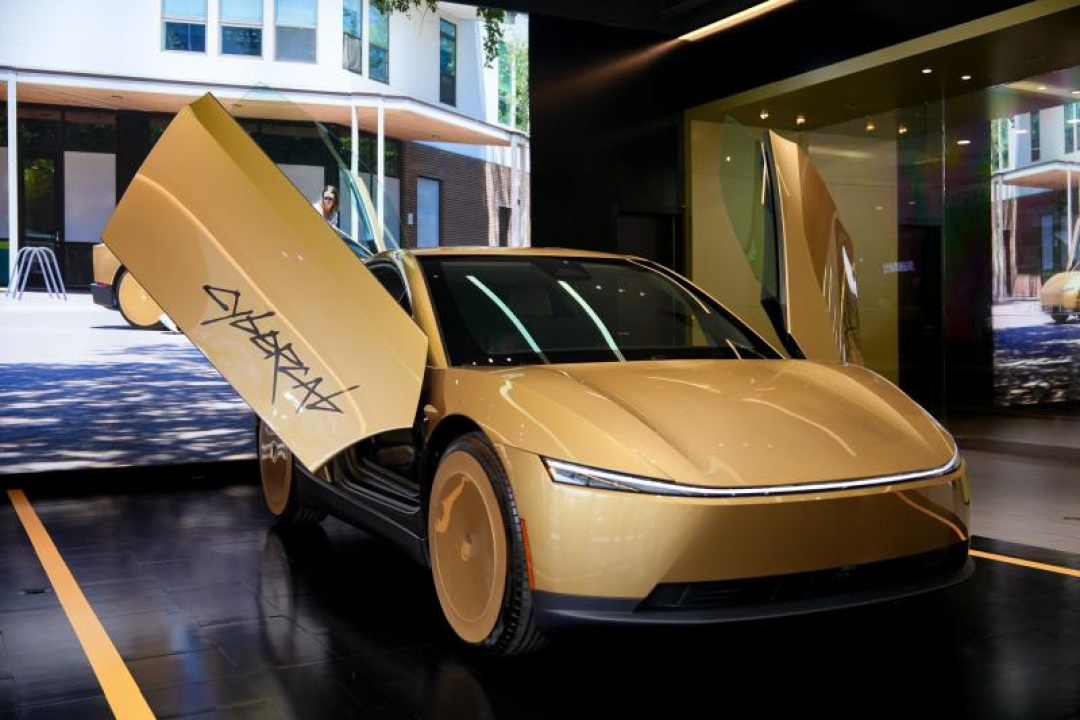
各种大招,都在2027年之后。 Cybercab年底才开始小批量向客户交付,产量大头先归自营车队。你的Model Y想加入Robotaxi车队赚钱,官方口径2027年Q2才开始第一批。Optimus到周产2万台,“至少还要一年,甚至更久”。热闹是真热闹,但都别影响你现在的购车决策。36氪微博知乎
写在最后
这份财报最值得记住的反差是:利润跌43%的那晚,特斯拉账上躺着454.5亿美元现金,环比还多了19亿。知乎
它不是在衰落,是在换挡——把"卖车公司"的利润表,改写成"AI公司"的成本表。对消费者,结论很简单:刚需该买就买,别等不会来的崩盘价;观望的也别为期货功能付溢价。至于马斯克这场千亿豪赌能不能赢,2027年见分晓。