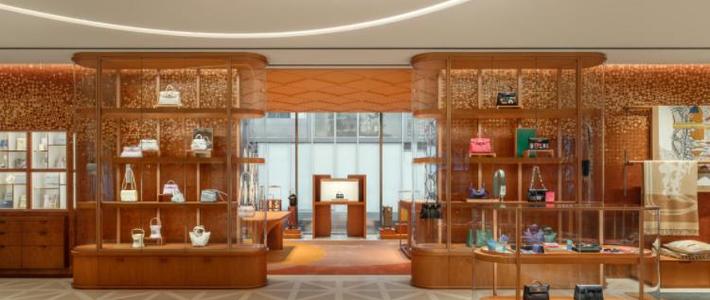
近几周的爱马仕专柜,出现了一种罕见的场面:有消费记录的老客人,不配货就能带走热门款。 前几年想要一只大象灰的Kelly 25,要等名额、要先在丝巾鞋履上花够钱;如今walk in进门、三分钟拿货,零拉扯买包的场面开始变多。新浪科技
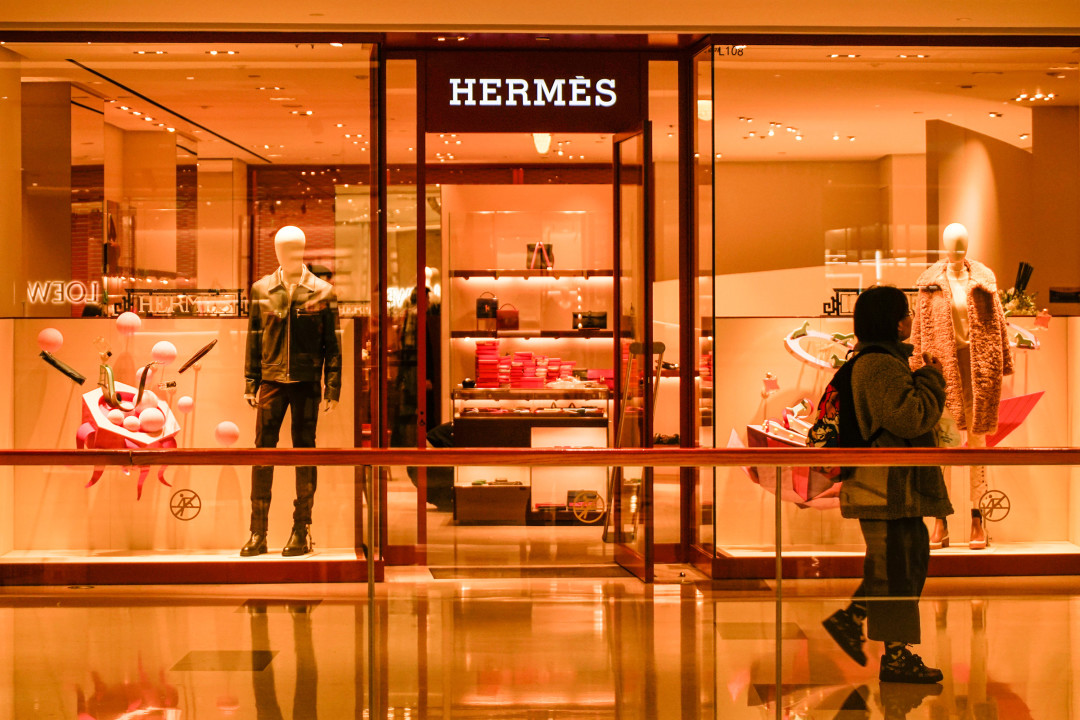
变化同样写进了财报。10月22日,爱马仕发布2026年三季报:单季收入40.96亿欧元,按固定汇率只增长4.3%,创下2020年初以来最慢的单季增速。 亚太(不含日本)的增速干脆归零,明显低于市场约1.55%的预期。 CFO埃里克·杜·阿尔古埃没有绕弯子:中国这个最大单一市场,眼下“非常困难”。21世纪经济报道界面新闻中国新闻周刊
最扎眼的指标是成衣:按固定汇率下滑2%,为近十年罕见的季度负增长,而这条线占集团营收超过四分之一,是拖累业绩的关键。 只有核心皮具还能稳住两位数增长,靠高客单价对冲客流减少的压力。 这里有个容易被忽略的因果:成衣、丝巾过去大量的销量本来就是配货带出来的,配货逻辑一松,这些品类必须靠产品自己打动消费者——它突然就打不动了。福布斯新浪科技
资本市场当场算账。财报披露后,爱马仕股价盘中一度急跌超9%,最低触及1234欧元,较2025年初的历史高点接近腰斩,年内累计跌幅约39%。 投行先一步下了判断:10月上旬,高盛和瑞银罕见同步给出卖出评级,瑞银同时估算,爱马仕长期享有的估值溢价已从接近100%收缩到22%左右。 再往前一周,LVMH的三季报把降温摆上了台面:时装与皮具业务有机下滑5%。界面新闻21世纪经济报道福布斯
动手前,先把三本账对完。第一本,涨价账。配货松了,挂牌价却没退:印象里才六万多的Lindy 26,转眼站上九万多。 据第一财经报道,爱马仕今年提价5%至6%,去年是6%至7%,已是连续第二年放缓涨价节奏。 资深玩家的总结很直白:连续四五年的高额涨价,每年调价10%~13%,属于“盲目调价”,对市场的期许太高。小红书第一财经新浪科技
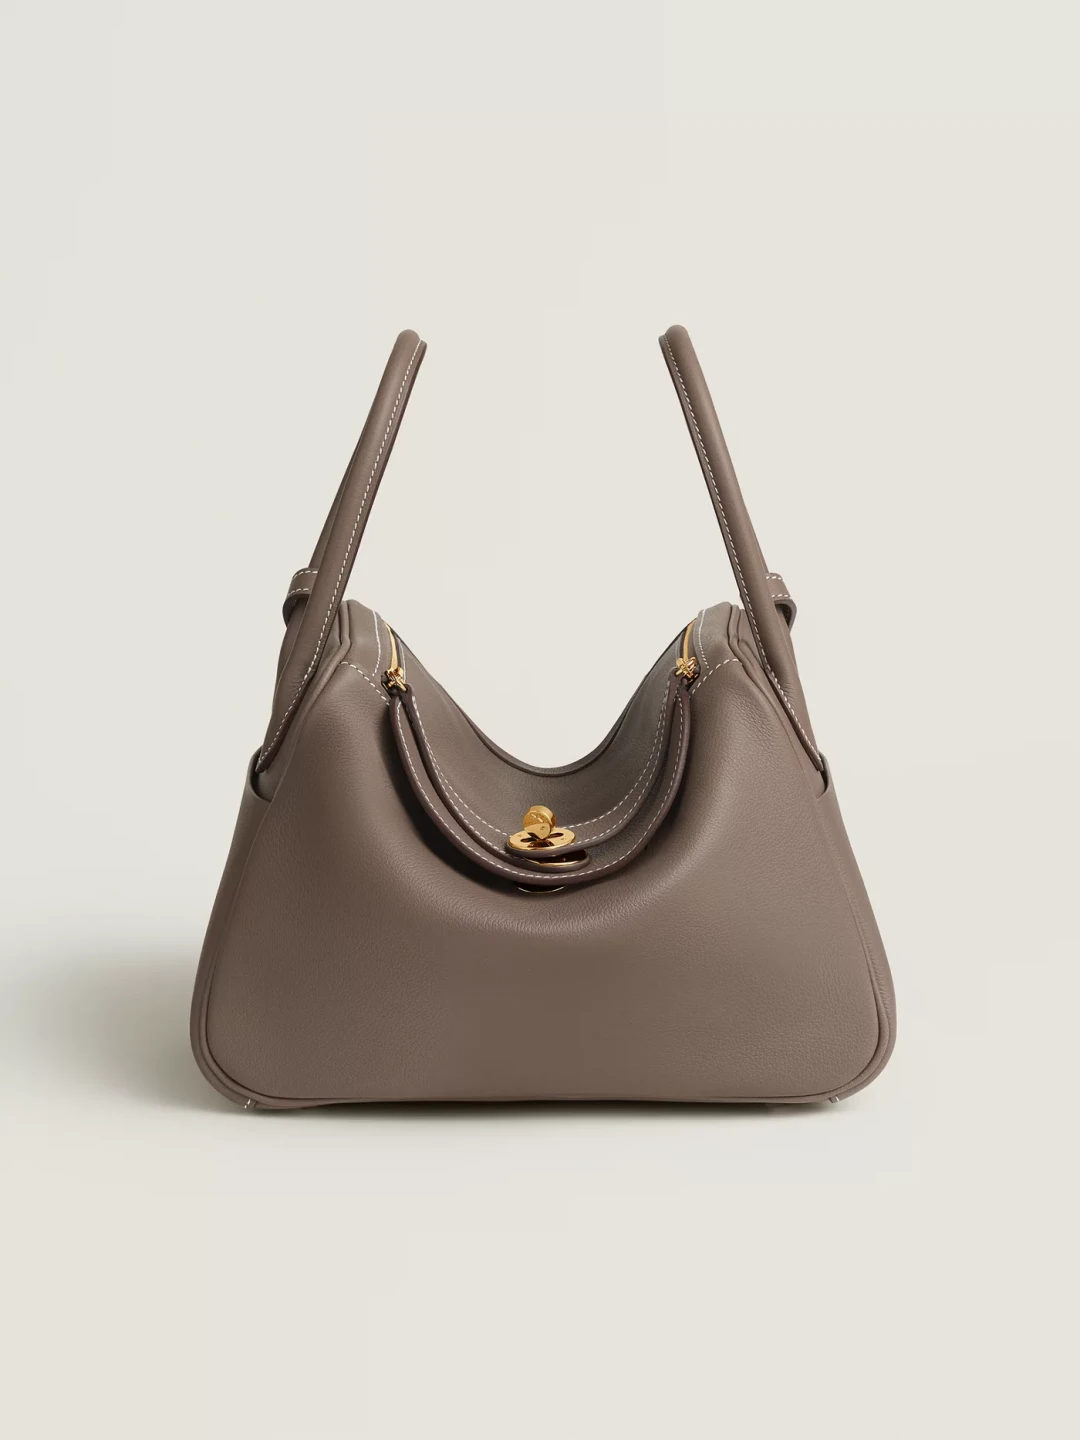
第二本,配货账。据转售商透露,买一只铂金包,以前要先在丝巾、服装和鞋履上累计消费1万至2万美元;这个门槛,现在正在自己塌。 稀缺的反面是产能:第二十五家皮具工坊今年4月已经投产,2027年到2030年间还要再加三家。 而买家池在缩——据贝恩统计,全球奢侈品消费者已从2022年的4亿降至约3.4亿。 货多、客少,天平必须变。华尔街见闻界面新闻第一财经
第三本,回收账。以前“没配货就是亏,转手溢价能找补”的老故事,正在反过来讲。据伯恩斯坦追踪的拍卖数据,今年三季度Birkin 25的二手成交价约为零售价的1.7倍,而2022年高峰期这个倍数约是2.6倍。 国内二奢商家称,超过60%的爱马仕二手包价格在暴跌。 瑞银的说法更书面:二手市场供给增加、非配额包款占比上升、转售收益回归常态。 翻译过来四个字:倒包不赚钱了。华尔街见闻新浪科技21世纪经济报道
三本账合在一起,结论并不复杂。要的是当季经典款、热门颜色,0配货是近几年少有的窗口,但别为“划算”去堆不需要的配货;能接受过季和非热门色,二手的现价可能比专柜更讲道理;如果目的是囤包增值,先放手——这轮财报终结的,恰恰就是这层预期。
杜马口中的“分层”,说的是走掉的是谁:高净值核心客群的品牌忠诚度稳定,退场的是以入门款、配饰进场的“向往型消费者”。 柜姐甚至会主动问“有没有想要的包”,态度变了,不是品牌悟了,是排队的人不来了。 结束的不是爱马仕,是那张非排队不可的入场券。中国新闻周刊新浪科技