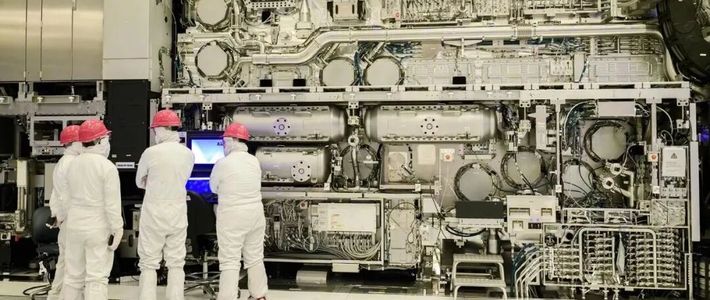
“光刻机遭疯抢”这一周不是修辞。10月14日,阿斯麦(ASML)发布三季报,单季净销售额达到创纪录的116.62亿欧元,同比增长55.2%。比业绩更说明问题的是需求口径:这家全球光刻机龙头披露,客户对2027年、2028年的设备需求已超过现有扩产计划,甚至开始询问2029年、2030年的供货。同一周,佳能宣布明年半导体光刻设备产量最高接近今年的两倍,尼康密集推出面向先进封装的数字光刻新机,美光确认导入EUV的新一代DRAM工艺已经量产。“疯抢”的形态不是某一家厂商的踩踏,而是全行业在给稀缺产能提前占位。36氪界面新闻
怎么证明被抢:排队、预付、涨价
先看口径变化:阿斯麦已不再公布季度新订单数据,转而提供设备产能规划——判断这轮“疯抢”,不能再盯订单簿,要看排产、预付和涨价谈判。新口径下的排队信号足够明确:阿斯麦已经陆续收到2028年的订单,但对2029年、2030年只接受采购意向、暂不正式接单。客户的迫切也写在了报表上,代表客户预付款的合同负债单季增加57亿欧元,升至93亿欧元。36氪界面新闻36氪
价格是另一面。阿斯麦与主要客户的定价谈判已经完成,部分关键产品将提价。售后服务市场同样在涨:据韩国媒体报道,阿斯麦计划自2027年1月起,把供应给三星电子和SK海力士的消耗性零部件及主要替换部件价格统一上调10%。界面新闻36氪
抢得最凶的是谁:存储的节奏超过了逻辑
阿斯麦预计,今年面向存储客户的设备销售额将增长约75%,面向逻辑客户的增幅只有10%左右。这是一次结构变化:自2025年三季度存储周期大爆发以来,阿斯麦的逻辑与存储订单基本五五开。界面新闻36氪
供给端的数据同样印证热度:阿斯麦预计今年低数值孔径EUV产出约65台,原本计划减产的浸没式DUV也把交付目标调回与上年相当的水平。行业整体,SEMI预计2026年全球半导体制造设备销售额1659亿美元,同比增长23.2%,其中DRAM设备增长39%。界面新闻36氪
卖方在拼命扩产,但瓶颈不止在装配线
补供需缺口,阿斯麦计划明年把低数值孔径EUV和浸没式DUV产能各提高30%。对公司而言,“多造机器”并不是唯一答案:埃因霍温新园区首期要到2029年才投入使用,近期增产仍主要靠调整现有厂房、压缩装配和测试时间。界面新闻
对客户而言,扩产能的另一条路是买“升级”。阿斯麦第三季度包含服务及现场选件的存量设备业务收入约33亿欧元,比指引高出约4亿欧元,超出的部分主要来自升级需求。2027年初,阿斯麦还计划少量推出NXE:3800F,把单台设备的晶圆处理量从上一代的每小时230片提高到260片,下一代关键层浸没式DUV更是推向330片——多买机器与让每台机器多加工晶圆,正成为客户同时推进的两套方案。界面新闻
二梯队厂商也在用自己的方式接住热度。10月21日,佳能披露增产计划,明年半导体光刻设备的产量最高将接近今年的两倍。其先进封装后道光刻设备询价从2025年中开始急增,尼康则在10月13日公布DSP-110数字光刻设备、计划2027年4月发售,并启动更高精度数字光刻系统研发,押注不与EUV正面竞争的封装市场。界面新闻
上游同样在加码:为阿斯麦供应EUV驱动激光器的德国通快,上财年EUV业务收入达到7.91亿欧元,预计新财年订单和收入均实现两位数增长。界面新闻
抢购会撞上的刹车
“疯抢”不等于卖方通吃。新设备提价并未获得全部客户点头,台积电就明确表达了反对。36氪
更根本的变量是钱。阿斯麦方面预计AI基础设施建设将持续二至五年,但产业链另一端的博通首席执行官陈福阳提醒:“资金与融资,可能才是未来限制AI产业继续扩张的最大瓶颈。”阿斯麦自己的风险文件也提示,经济不确定性与客户筹资难度加剧,可能影响设备订单的履约——如果下游芯片厂或大模型公司因现金流恶化推迟接机,排到2028年的远期订单同样存在被调整的风险。36氪
市场情绪也先于基本面降温。三季报发布后,阿斯麦股价不涨反跌4%,距6月底的高点回撤约17%。逻辑并不难理解:产能锁到2028年意味着收入有底,但也意味着眼下的黄金需求无法全部兑现成当期利润。36氪
对关注这条产业链的读者,接下来值得盯的信号不是又一份“订单总额”,而是三件事:2029年、2030年的采购意向会不会转成正式订单;新设备涨价能否按2027年部分体现、2028年充分体现的节奏落地;美光1δ工艺等存储扩产排期是否兑现。疯抢告诉你稀缺在哪里,但交付、验收与资金,才是决定这轮周期成色的最后一块拼图。