先放两个事实,都是过去十二个月里发生的。
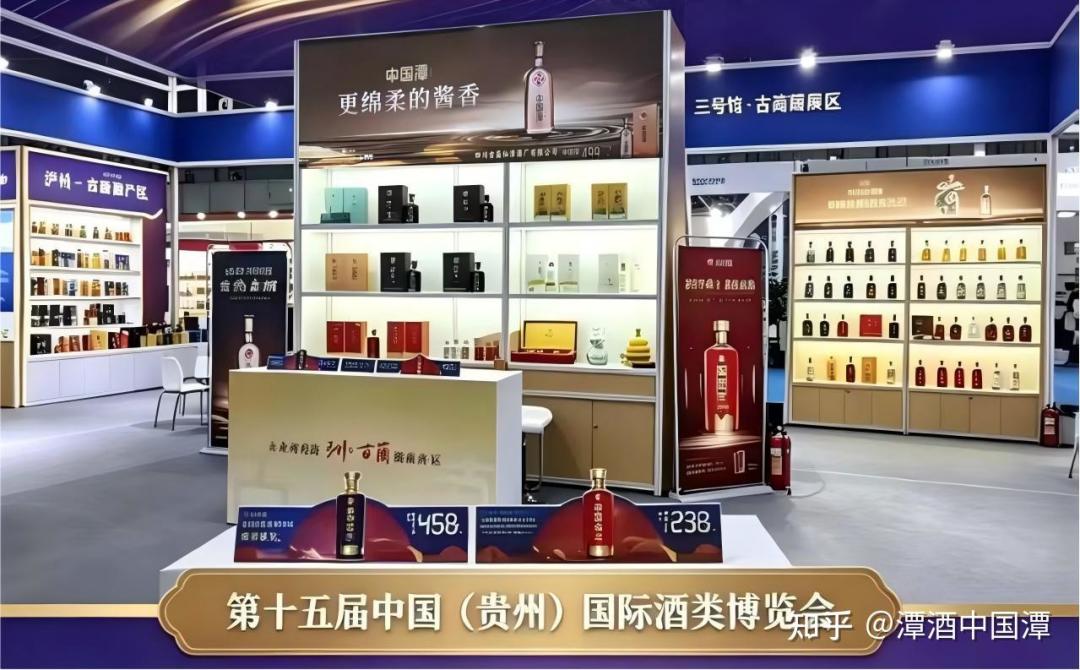
2025年11月,“来自河南等地的50余名核心经销商,千里奔赴四川古蔺仙潭酒厂总部,聚集厂区门口拉横幅维权,现场打出’还我们血汗钱’'涉嫌诈骗经销商’等标语”——这是国酒财经今年9月底那篇复盘稿里的原话。而今年9月11到13日的贵州酒博会上,同样这家酒厂以"中国潭酒"的名义办展,官方回顾稿的表述是"2026年,第三代中国潭酒携三重升级荣耀上市",展台上的价目表一路往上排,最高的一款铂金建议零售价1199元。知乎知乎
一边是讨债的横幅,一边是1199的旗舰。中间还夹着第三个画面:双11的电商平台上,“年份潭酒[2026]单一年份"被推到券后89到99元,商品页标注"限时回归新品”。微博
这篇文章我不替酒厂洗、也不替谁踩,只做一件事:把维权风波、扛价动作、卖身传闻三条公开线的时间轴拼起来,讲清楚潭酒的"嫡系"和"开发"到底是什么关系、你掏的那瓶红潭现在的钱对应哪一副面孔,以及接下来该盯哪几个信号。
一、维权风波:讨的不是嫡系的钱,但招牌是同一个
先把事件本身摆清楚,全部依据公开报道,细节都有出处。
国酒财经的复盘稿写道,这场2025年11月的堵门维权,“此次维权的核心矛盾,集中在款项拖欠问题。仙潭酒厂旗下老潭酒相关业务,被经销商投诉长期拖欠货款、保证金及市场推广费用,累计涉事金额高达2200万元”。而且不是突发——“相关欠款问题并非短期突发,而是从2023年3月便陆续出现,历经两年多沟通协商始终未能妥善解决”。经销商预付了货款拿不到货,承诺的市场补贴、渠道扶持费用落了空,最后才走到拉横幅那一步。知乎
事件发酵后,“仙潭酒业才发布致歉声明,承认企业’部分运营环节出现疏漏’,并承诺48小时内完成问题核查、72小时内明确解决方案与交付时间”。至于这个解决方案最后兑付到什么程度,我翻了一遍公开渠道,没有检索到后续的兑现披露——这点先记下,后面列入观察清单。知乎
有一个关键区分,必须说透,这直接决定你手里的潭酒是哪条线的产品。还是国酒财经那句:"此次渠道纠纷关联仙潭老潭酒开发酒业务,与潭酒嫡系产品分属不同销售主体,但作为母公司的仙潭酒厂,依然为品牌口碑、企业信誉承担了全部负面代价。"翻译一下:出事的是老潭酒那条开发酒业务线,不是红潭紫潭的嫡系盘;但渠道信任这个东西不分主体,经销商堵的是同一个厂门。知乎
另一件容易混进来的事要单独说:今年9月14日,古蔺县应急管理局的行政处罚决定书(文号"(泸古)应急罚﹝2026﹞27号")落地,“因未依法履行安全生产主体责任……最终对仙潭酒厂作出罚款35万元的行政处罚决定”。这是安全生产的罚单,和渠道欠款是两回事,别搅在一起算。但同一篇报道把它们放在了一条时间线上:从千万级维权风波到安全生产罚单,“短短不到一年时间,仙潭酒业接连踩坑”。知乎
行业媒体的表述也在变。酒讯7月那篇讲中小酒企融资的文章,把"安徽双轮酒业破产,仙潭酒业暴雷,上海贵酒退市"并成一行。国酒财经10月讲老牌酒厂破产清算的文章里也有它:“山东扳倒井、四川仙潭酒业、河南多家区域酒厂,都在同一时间线上亮起了红灯”。注意,“暴雷”“红灯"是这两家媒体的用词,不是司法程序的结论——截至发稿,我检索不到任何关于仙潭酒业进入破产或重整程序的公告。潭酒现在面对的真实处境,更像媒体给的定性:经营困境"再度凸显”,而不是"已倒下"。知乎知乎
二、酒厂这半年在忙什么:上新旗舰、办酒博会、守嫡系标价
说完坏消息,把酒厂这大半年的动作也摆全,两相对照才看得出它的算盘。
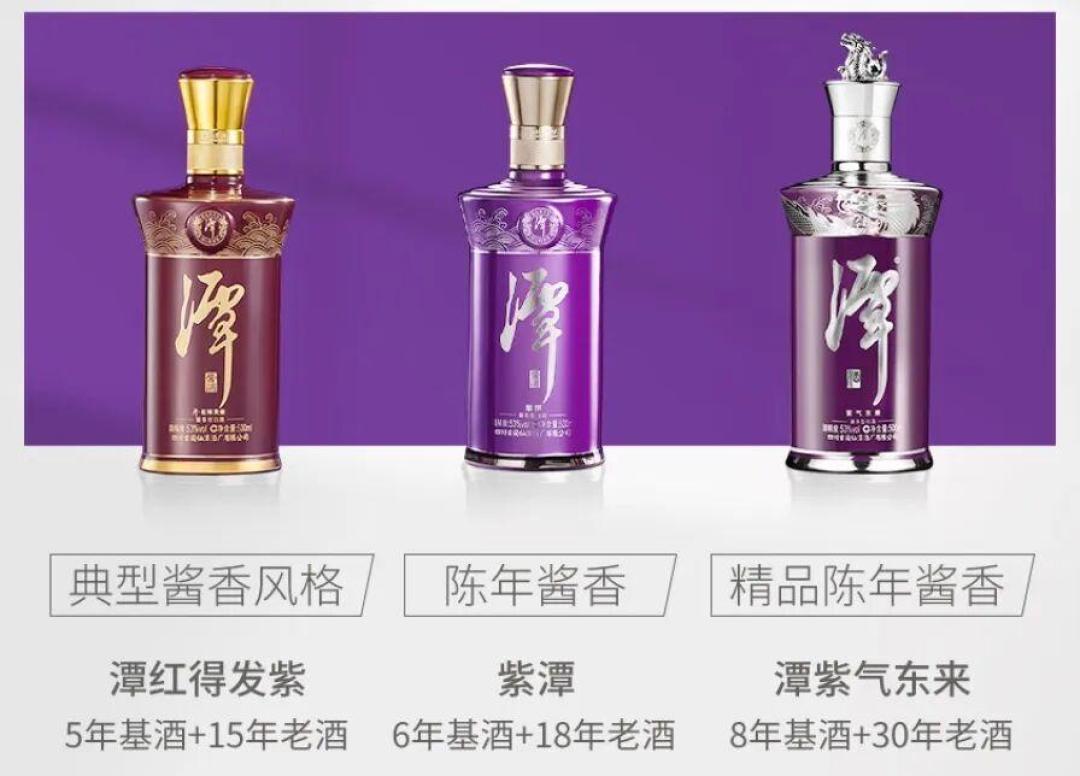
产品端,中国潭系列六款核心产品,官方今年8月发布的价目表写得明明白白:53°鸿运建议零售价328元,53°玫瑰金和39°玫瑰金都是499元,青运528元,黑金699元,铂金1199元。酒博会回顾稿里,厂方给自己配的三块招牌是:“老酒储能:4万余吨陶坛陈藏”“首批中酒协白酒年份酒生产资质认证企业”“真年份龙标首创者,重新定义年份酒标准”。现场成绩是"签约合作客户5家,合同金额突破600万元"“吸引品鉴嘉宾130余人”。知乎知乎
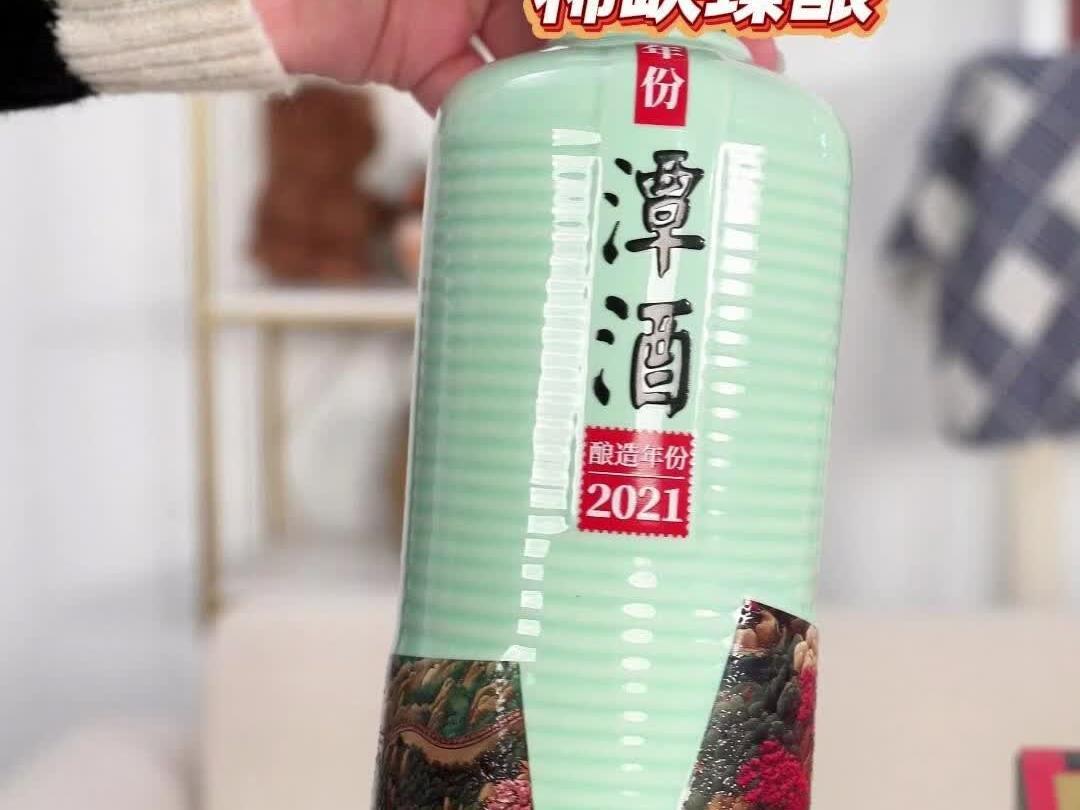
电商端,双11的主力动作是一瓶单一年份的回归:微博上的优惠券信息流从10月上旬开始反复推"【89】年份潭酒53度酱香型500ml[限时回归新品]年份潭酒[2026]单一年份酱香型白酒53度500ml券",券价在89到99元。
嫡系价格端,"知酒话酒"10月12日的月度购酒指南给了一句很多品牌今年不敢听的评语:“珍酒、国台、潭酒的发声相对更少,几款核心嫡系酒稳住了,跌幅也没有那么大。围绕嫡系酒衍生的文创产品,倒是跌出了性价比”。他们的双11清单里,红潭好价线≤150元,金酱≤110元——也就是说,双11打了这么多轮促销,嫡系标价的锚还守在原地。知乎知乎
这里插一个老潭酒友的对照:潭酒被华与华操刀的那套"敢标真年份,内行喝潭酒"的话语体系里,有一个延续多年的固定节目,华杉2021年12月的微博把这叫"潭酒涨价节",原话是:存新酒,喝老酒,每年元旦潭酒涨价节,载歌载舞喜迎涨价!一个以"每年元旦涨价"当营销传统、今年以"新品89元回归"当双11引流的品牌,和一年前被堵门讨2200万的酒厂,是同一个主体。这两件事叠在一起,才是潭酒今年秋天的完整样子。微博
三、水下的价格:一瓶红潭在流通市场到底有几种卖法
嫡系扛住的是标价,扛不住的是水位。把用户侧的发言拼起来,同一款红潭现在至少有好几张"脸"。
卖法 | 流通价参照 | 出处 |
|---|---|---|
电商嫡系好价线 | ≤150元/瓶 | 知酒话酒双11清单 |
公斤装(流通市场) | 220—260元/公斤,折合每瓶约110—130元 | B站视频评论区 |
刮码流通货 | 旗舰店标价"吓死个人",刮码另成一套 | 花哥研酒所视频评论区 |
返利光瓶品鉴酒 | 酒厂给经销商兑付返利所得,酒商在清 | 小红书酒商帖 |
几条代表性发言:B站"花哥研酒所"8月那条《潭酒如今现实情况》视频下,有酒友写,“想喝潭酒,网上买的都是四川邮过来的刮码,旗舰店的价格真的吓死个人。味道还是OK的”。同一条评论区,还有人报公斤装的行情——“这种二线三线品牌,直接拼夕夕,又不会有假酒。220左右的公斤红潭,要什么自行车”,另一条跟进"现在评测潭酒应该把,紫盖潭酒光瓶的马年纪念版试一下,价格太便宜了。红潭公斤装也不贵260一公斤"。哔哩哔哩
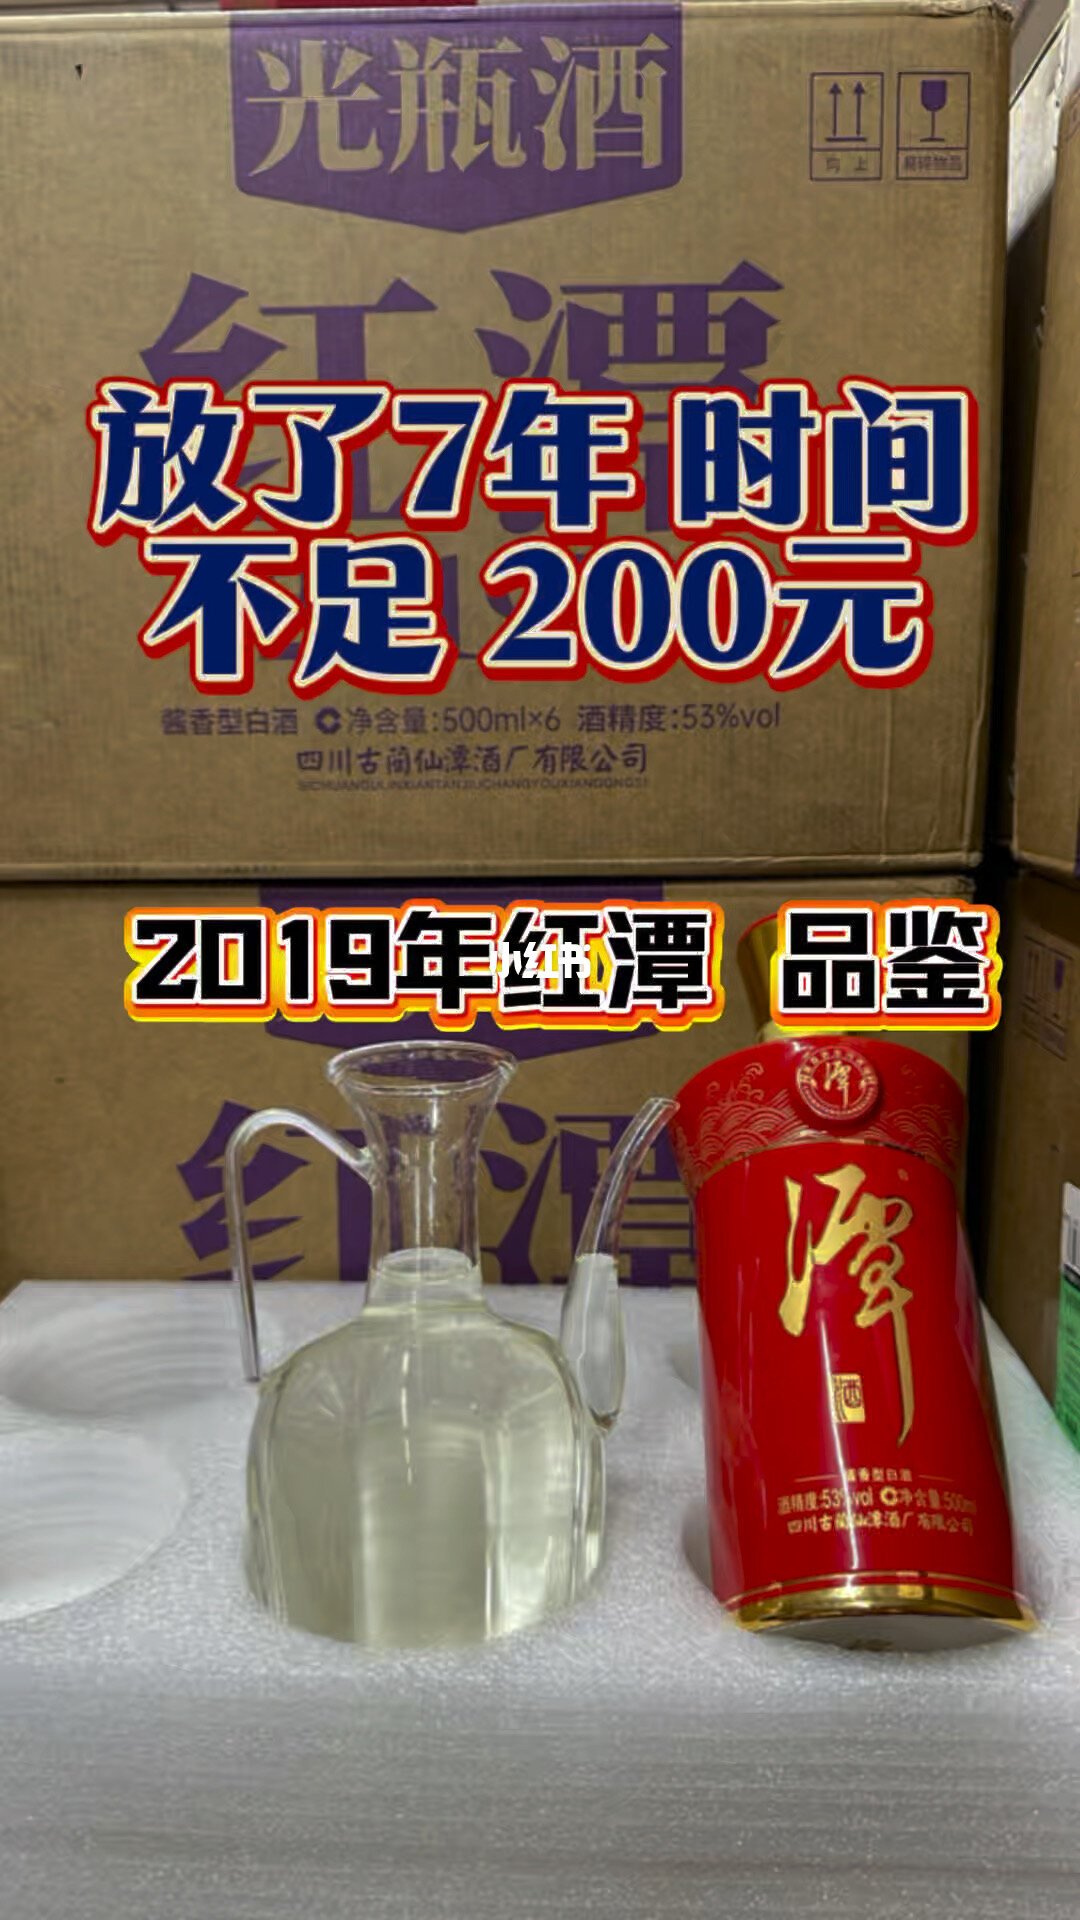
返利酒那边更直白。小红书上有酒商发帖:“仅此一批 2019年潭酒红潭光瓶品鉴 是潭酒厂给经销商兑付的返利 一箱6瓶 19年红潭比红花郎十年更好喝”。返利兑付成酒、酒再被清出来卖——这个链条本身,比任何评论都更能说明经销端资金是什么状态。这也和B站"酒士多唐兴"(自述潭酒前员工、现经销商)11月那条"潭酒暴雷早有迹象"视频下的留言对上了:“这种酒厂销售返利都是业务员口头说的,现在酒厂不兑现,上法庭也告不赢”。小红书哔哩哔哩
还有一条来自"花哥研酒所"评论区的酒友亲历,把开发酒怎么定价讲成段子:“告诉花哥我参与过他们搞得一个活动 潭酒价格由我们定的 他一款开发酒A 600元 B 400元 C 240元 叫我们给他出价 感觉像是骗傻子呢”。哔哩哔哩
四、把卖身传闻和"数据打架"一起翻出来:这家酒厂的账,三个信源三个数
潭酒不是第一次站在"卖与不卖"的路口上。
创业最前线今年3月那篇报道里,“早在2016年3月便有消息称,发展酒业与仙潭正在密切接触,寻求合作”,仙潭集团内部当时言之凿凿,“但这起言之凿凿的合作却没了下文”。2025年这轮更热闹:文轩财经2月先放风:“有媒体称,方久伦这位泸州富豪要卖掉潭酒的消息传出,还传与某知名大厂正在接洽中”。随后郎酒、川酒集团、沛华集团都被点了名;到3月,创业最前线从潭酒大区经理那里拿到了关键一句:“泸州那边确实找过潭酒的股东,但潭酒方面已经明确拒绝”。拒绝的理由也很实在:“古蔺县财政局持有潭酒的股份,如果酒厂被其他地方(买家)收购,财政收入就不属于古蔺了,所以两方股东都已经拒绝。”界面新闻界面新闻
它的股权结构本身就是这个故事的注脚:混合所有制,四川省川喜实业集团持股约69.28%,泸州市古蔺县财政局持股约30.72%,董事长、总经理、法人代表都是方久伦。想卖、卖不掉、也放不下——这大概是潭酒这十年最准确的注脚。界面新闻
估值方面,创业最前线给过一个参照:2022年"华润曾以123亿元收购金沙酒业55.19%的股权,结合此前金沙酒业公开的60.66亿元的销售额计算,金沙酒业总估值约等于销售额3.7倍左右",“若以2.5倍估值计算,潭酒转卖的价码大约会在25亿元左右”。界面新闻
然后是最值得普通酒友留神的部分:潭酒对外披露的数字,彼此"打架"。我这次翻公开报道,光是产能储能就攒出了三个版本。文轩财经的版本:公司另有8万吨总储能以及4万余吨老酒存量。创业最前线的版本:截至2024年,其酱酒年产能达3.5万吨,储能15万吨,老酒存量超4万吨。潭酒自己在2026年酒博会回顾稿里的口径:老酒储能:4万余吨陶坛陈藏。储能到底是8万吨还是15万吨,和老酒存量4万吨之间是什么关系,三个信源没一个说得清,连"储能"和"存量"这两个词,官方稿子里都写成了同一个东西。界面新闻界面新闻知乎
增速同样对不上。座谈会口径:2024年仙潭销售公司整体销售收入首次突破10亿元大关,增长49%,其中瓶装酒增长52%。酒讯今年6月的稿子写的却是:2024年,潭酒销售增长58%。界面新闻界面新闻
网点也对不上:一个版本是新增终端网点超12万家,同比增长超400%。另一个版本是合作网点环比增长514.2%突破14万家。界面新闻界面新闻
还有更早的旧账:多家行业媒体报道2021年潭酒全年销售总额超17亿元,而潭酒自己说2024年才"首次突破10亿元大关"——创业最前线原文的评价是"潭酒对外宣称的业绩有数据’打架’之嫌"。界面新闻
最扎眼的是目标和现实的距离:2022年,潭酒则为自己定下了42亿的销售目标。而2024年的实际收入在10亿量级。界面新闻
这家厂子的底子是另一回事。潭酒"2010年被中国食品工业协会白酒专业委员会认定为仅次于茅台和郎酒的’全国酱香型白酒产量第三名’企业"。酒讯7月那篇原酒行业的报道也确认:有需求就有供给,仙潭酒早年的主业就是向酱酒品牌卖基酒,客户名单里不乏头部酱酒企业。至于2022年3月那则"八大名酒选用潭酒(基酒)"广告语,因缺乏明确出处和依据,引发了大量质疑。底子是真的,数字乱也是真的。界面新闻知乎界面新闻
五、圈子里现在互相对轰的话
酒友圈对潭酒的态度,今年基本是拿两句话对轰。
挺它的人说:“以目前流水价格,300-350价位的酱里面 潭酒的紫谭真的算得上酱酒’性价比天花板’”,这是小红书"官老师的喝酒日常"9月的原帖。有人回忆"第一次酱香就是从紫潭开始的,之前习酒1988,甚至茅子都没让我接的还喝,但紫潭一口就喜欢上"。卖返利酒的酒商放话"19年红潭比红花郎十年更好喝"。再加上厂里自己的硬口径"日开瓶量达5.4万瓶"。小红书哔哩哔哩小红书界面新闻
骂它的人说:“潭酒太傲慢了,大环境下潭酒一直不降价,你看看茅子和五粮液,早就降价求生了”。这条留言底下马上有人回怼:“有没有可能是因为毛子和五子利润空间大,所以才有下降空间呢?”——这句回怼其实点破了潭酒的处境:一线降价是因为降得起,潭酒"扛住"嫡系标价,某种程度上是因为它没多少可降的厚度。还有那句在评论区流传的段子:“金潭和金王子一个价 但凡看一眼金潭都是对金王子的不尊重。”哔哩哔哩
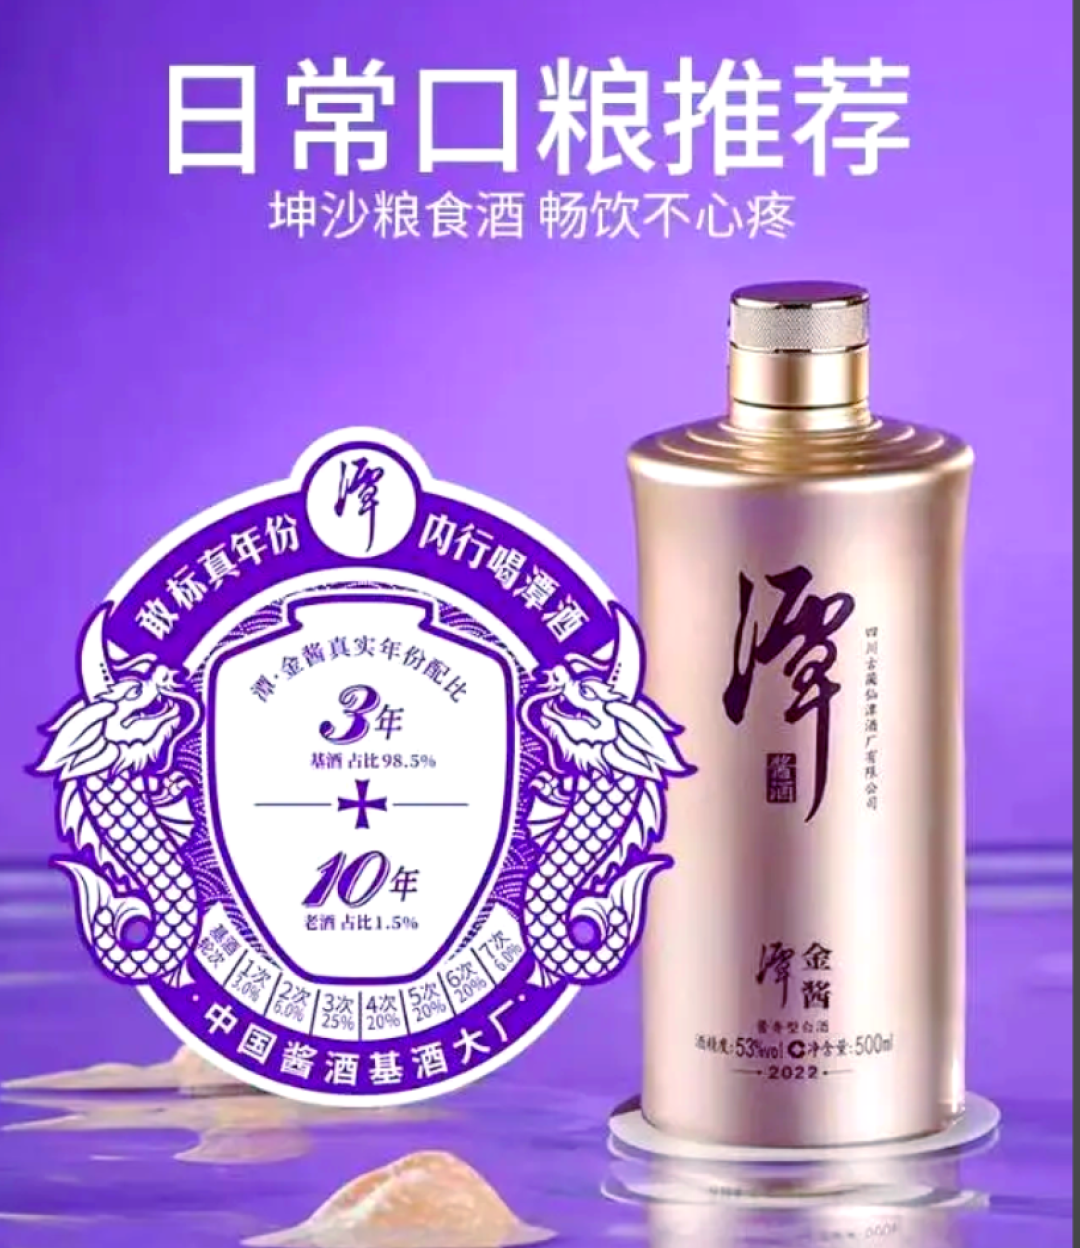
对产品线本身,风评也是两极。单一年份被吐槽"潭酒单一年份都不咋样"。还有人吐槽"喝了一个龙年的单一年份,酸的一批";而被点名归进"金融化、概念化的酱酒"的年份潭酒,在知乎今年6月那篇下半年跌价预警里和摘要、金沙真年份一起被点名——“金融化、概念化的酱酒典型代表:摘要、金沙真年份、年份潭酒、国台部分产品”。至于它的金融属性,更老的营销话术还留在档案里:SUNLION今年4月写自己2020年买生肖潭酒的经历,“厂家宣传,这个酒三年之后,可以按每年5%的增值回购”。597元一提三瓶的价格,现在再看是什么成色,不难想象。哔哩哔哩知乎知乎
六、判断给到这儿:你该记住的不是年份,是"哪条线"
证据摆完了,收口。我只说到证据能到的位置。
第一,维权风波是事实,但它指向的是"老潭酒开发酒业务"这条线的渠道兑付,嫡系产品线的经销体系虽然也承受着刮码、返利酒的失血压力,目前还没有公开报道显示嫡系出现同等规模的资金纠纷。这是买潭酒的人最需要的一根准绳:看瓶身,分主体,别拿嫡系的钱去赌开发线的故事。
第二,潭酒当下是"三层牌同打":89—99的单一年份负责在双11引流,150/110的嫡系好价负责守住"真年份性价比"的招牌基本盘,328—1199的中国潭负责讲高端故事。三层牌各自都能自圆其说,但它们共用同一个厂门、同一块招牌——招牌的信用正在被横幅、罚单和刮码同时消耗。
第三,按人群给建议。口粮党:红潭、金酱按≤150、≤110的媒体好价线出手,现用现买,别囤"涨价节信仰";遇到公斤装、刮码、返利光瓶这三类"水下潭酒",价格确实更低,但默认渠道来路自负,冲着便宜去就要接受没有完整售后。玩年份、收藏增值的:回购增值话术跑不赢现实酒价,文创、生肖、单一年份在2026年的市场里被普遍列进跌价名单——连嫡系单一年份都已经打到89元的引流档位,"真年份"三个字的品牌溢价本身就是这轮调整里最先被挤的水分。看品牌命运的:中国潭这条高端线目前只有酒博会600万签约这一个厂方口径的成绩,市场侧还没有验证,下判断为时过早。
最后留五个观察信号,不用听谁说服谁,到时候自己看:一是仙潭酒业对维权欠款的"72小时方案"后续有没有正式兑付披露,这决定渠道风波会不会二次爆;二是今年元旦的"潭酒涨价节"还办不办、怎么办——它是这个品牌价格信仰的晴雨表;三是双11收官后嫡系标价是否松动,"扛住"还能扛多久;四是中国潭系列(尤其328鸿运)会不会在三个月内出现在非官方渠道并开始刮码——高端线扛不扛得住,就看这一关;五是古蔺县财政局或川喜实业的持股有没有公开变更,有变动就是新一轮"卖身"的开场铃。
对这家把"敢标真年份"印了多年的酒厂来说,2026年最残酷的真相是:酒体可以慢慢陈,招牌不行。横幅和1199的旗舰挂出同一个秋天,接下来要看的就是它能不能在下一轮下沙季到来之前,先把门外的账算平。