在经历了上市初期的流量狂潮和现象级热销后,小米汽车正驶入一个更复杂、更具挑战的“深水区”。这一阶段的标志性事件是2026年第一季度的财报:在连续两个季度盈利后,小米汽车业务转为经营亏损31亿元。这组数据预示着,仅靠单一爆款和流量营销的初创期已经结束,小米正面临来自产品、财务、竞争和自身战略逻辑的全方位考验。
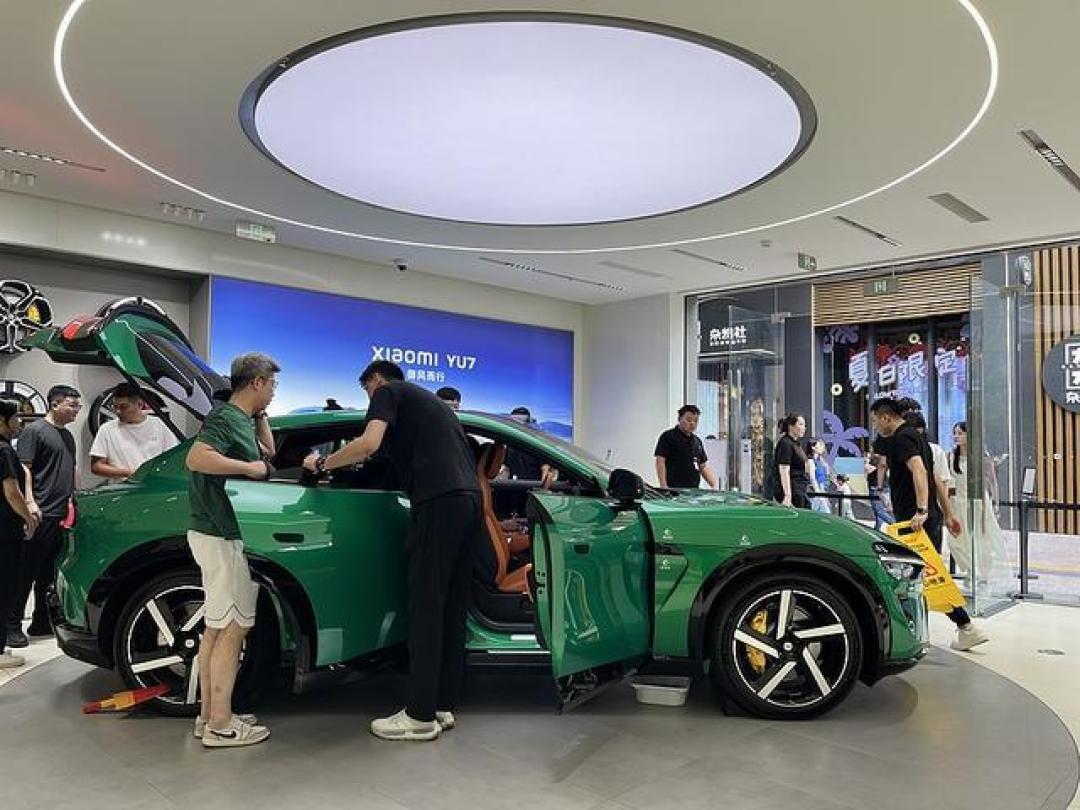
小米汽车正深陷“爆款依赖”的结构性风险中。财报显示,一季度销量和营收的波动,与初代SU7停产、新品爬坡的“产品空窗期”直接相关。这种将企业命运押注在少数几款车型上的“爆品逻辑”,在快速迭代的手机行业或许行得通,但在汽车产业却如同走钢丝。汽车研发周期长,资产模式重,一旦核心车型销量下滑,整个业务线都将被拖累。目前,理想、蔚来等竞争对手均已通过多条产品线形成矩阵化作战,而小米在产品矩阵上仍显单薄。面对2026年全年55万辆的交付目标,仅靠现有SU7和YU7系列,压力巨大。下半年即将推出的全新“寻天”系列SUV被寄予厚望,能否成为新的增长引擎,是小米能否完成年度目标、摆脱单品依赖的关键。
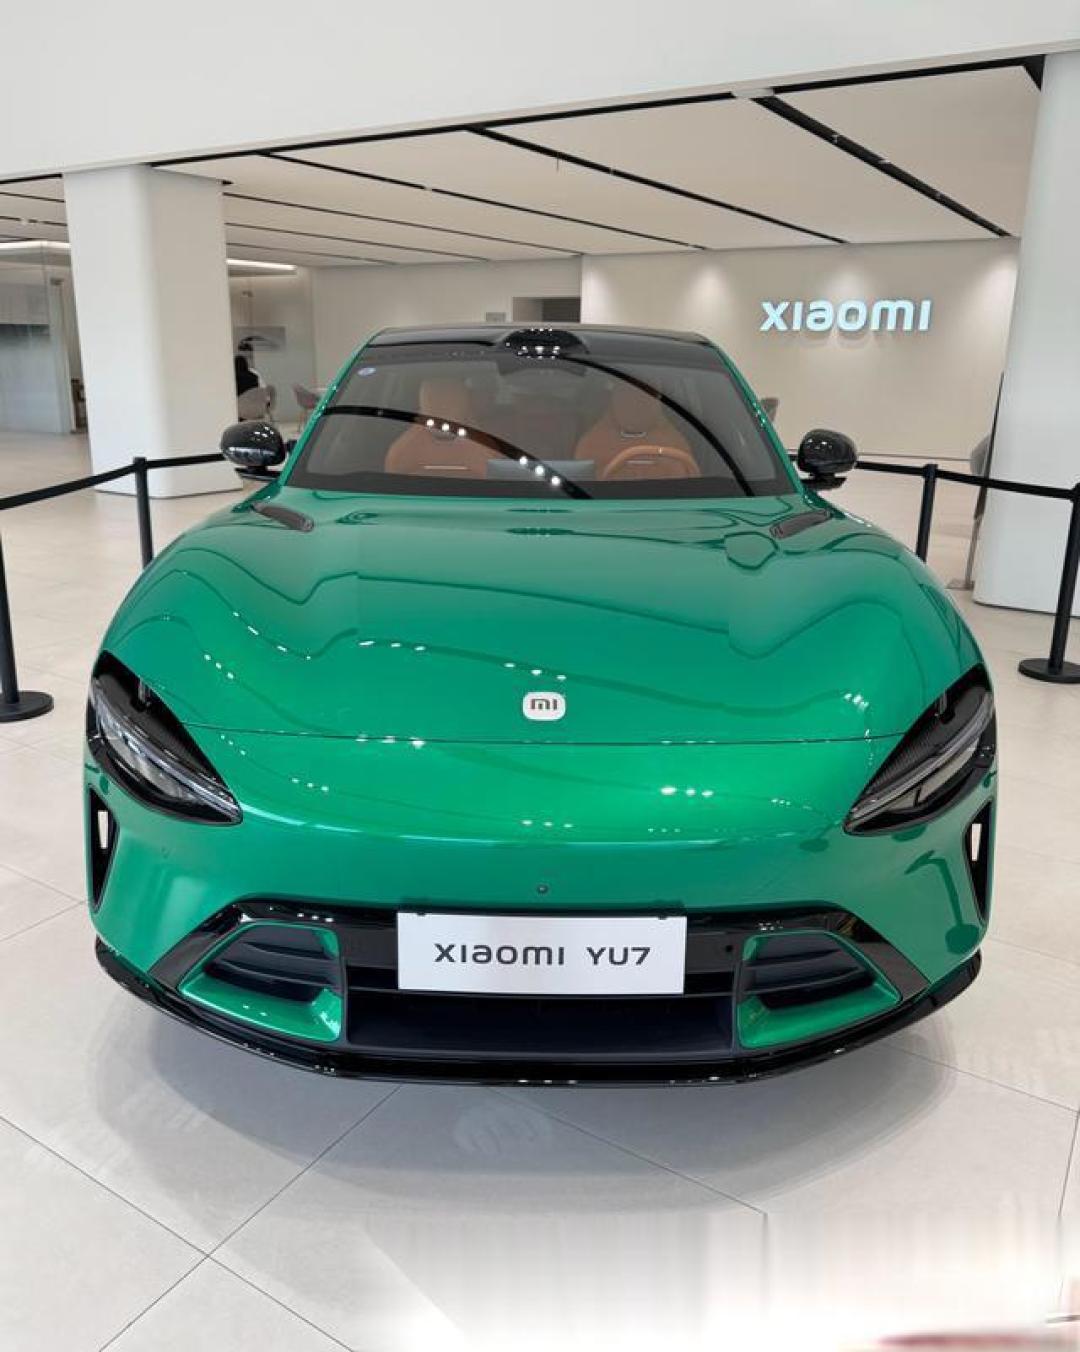
外部市场环境的严酷性前所未有。国内新能源市场已进入“刺刀见红”的存量竞争阶段,价格战持续内卷。一方面,特斯拉等国际巨头通过降价和金融政策持续施压;另一方面,华为系车型的崛起形成了精准的对位打击。例如,尚界Z7等车型在定价、配置上紧贴小米,直接分流其潜在订单,锁死了小米的调价空间。这使得小米汽车陷入了既要保毛利,又不敢轻易降价抢量的两难境地。有分析认为,小米汽车目前看似亮眼的高毛利率,在重资产运营模式下容错率极低,一旦销量无法持续,高额的折旧摊销和库存成本将带来巨大的资金链风险。
更深层次的挑战,源于小米“互联网思维”与汽车工业本质的冲突。有观点指出,小米汽车成功的背后,是互联网快营销、高流量曝光的打法,但这与汽车产业注重安全、可靠性和长期技术沉淀的底层逻辑存在天然排斥。互联网的传播特性会无限放大产品的任何潜在问题,而汽车的安全底线不容试错。近期再次引发关注的安全事故争议,正反映了这种模式错配带来的舆论反噬。此外,小米汽车与小米集团、雷军个人IP的强绑定是一把双刃剑。汽车业务的争议会直接反噬小米手机乃至整个集团的品牌信誉和股价,这与其他独立运营的车企形成了鲜明对比。
面对深水区的重重挑战,小米汽车已经开始主动求变,从战略、组织到全球化布局进行了一系列调整。
在组织层面,小米正加速“去互联网化”和“专业化”。公司开始大量引进拥有深厚传统车企和顶级新能源车企背景的资深人才。例如,任命前特斯拉上海超级工厂负责人宋钢负责生产制造,以提升量产能力和效率;任命拥有丰富整车工程经验的胡峥楠为汽车部CTO,以强化车辆的底层技术和工程纪律;同时,由深谙汽车行业的于立国负责海外业务筹备。这一系列人事布局,被外界解读为小米正试图补齐汽车产业的专业短板,让造车回归产业本质。
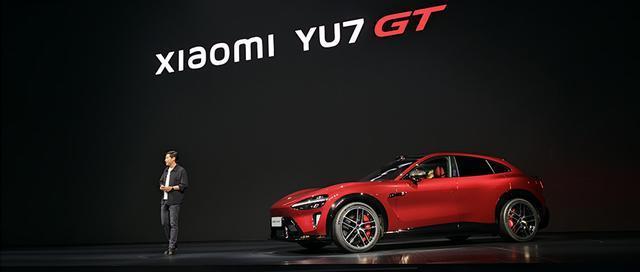
在产品战略上,小米正全力扩充产品矩阵,从“单打独斗”转向“集团军作战”。除了对现有SU7和YU7车系进行版本更新,以“标准版”下探价格吸引用户、以“GT版”冲击高端提升品牌形象外,更关键的是即将推出的增程式SUV“寻天”系列。此举标志着小米正式从纯电赛道杀入竞争更激烈的家用SUV市场,意图通过差异化产品(如五座/七座布局、原厂升降车顶等)在理想、问界等强敌环伺的市场中分一杯羹。
在全球化布局上,小米已将“出海”提升至战略高度,将其视为必须抢占的“第二增长曲线”。根据规划,小米汽车将于2027年正式进军欧洲等海外市场。这一战略不仅是为了应对国内市场的内卷,更是为了支撑其长远的销量目标和全球化品牌愿景。为此,小米已在欧洲设立研发中心,并着手进行本地化适配、渠道建设和合规性研究。
小米汽车已告别了靠发布会和创始人光环就能引爆市场的“草莽时代”。驶入深水区后,初期的流量红利逐渐消退,摆在面前的是系统化的体系能力建设、残酷的市场肉搏以及对核心技术与安全品质的长期考验。小米正在通过引入专业人才、丰富产品线和布局全球化来积极应对,但从“网红”转变为一家成熟、可持续发展的世界级车企,这条路道阻且长。