9月15日这一天,支付圈罕见地"一天两版":白天,#平台月付将退出支付选项# 冲上热搜,说得像花呗、白条明天就得下架;晚上,第一财经转中新经纬的消息,支付宝、美团、抖音、京东四家客服齐声回应——业务正常开展,“没有退出支付选项的计划”。热搜底下,一边是"终于整治了"的叫好,一边是"那我到底还用不用管"的懵圈。第一财经
先把结论放这儿:两边都没骗人,只是都在说半句。新规9月30日正式施行,改的不是"产品还在不在",而是它在你收银台里"坐哪个位置"。对一个月要点四五次手机支付、开过一两个月付、从不想研究金融条款的人来说,这半天信息差的代价,值得你花10分钟对完下面4本账。
新规原文:禁的不是月付,是"假装自己是支付"
4月24日,央行、工信部、市场监管总局、金融监管总局、证监会、国家知识产权局、网信办、外汇局八部门联合印发《金融产品网络营销管理办法》,定于2026年9月30日施行。被社区反复引用的第十二条写得很直白:非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,不得为贷款、资管产品提供营销服务。知乎36氪
翻译成人话,9月30日起你的付款页要发生三件事:
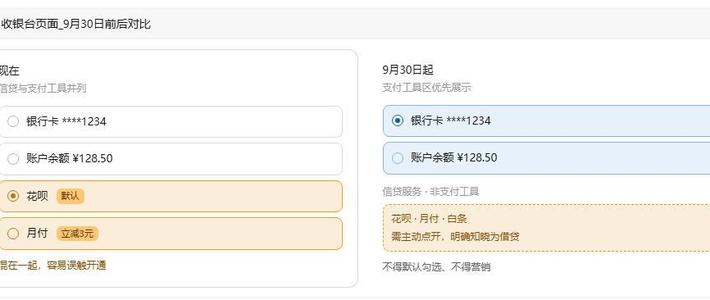
硬隔离:花呗、白条、各类"月付"不能再和银行卡、余额混排在一个列表里,更不能再默认排在第一个。
禁默认:不许默认勾选、不许前置推荐,想用得你自己专门去找。央视网
禁话术:“低门槛”“秒到账”"低利率"这类营销词被点名拉黑。今年3月央行和金融监管总局还配套发了《个人贷款业务明示综合融资成本规定》,线上消费分期时,综合融资成本得像烟盒警示一样印在支付页上。央视网央视新闻
但注意,“区隔"不等于"消失”。博通咨询王蓬博的解读流传很广:贷款产品仍可在收银台非支付工具区域独立展示。一句话——以前是"你顺手就点了",以后是"你专门去找"。 产品没死,入口变深了。知乎
为什么值得管这10分钟:被抹掉的从来不是利息,是"痛感"
微博高赞评论里有句大实话:“每次买东西都会自动默认月付,一不小心多点一下就会开通,正经付款按钮真的好难找啊,一不小心就欠债了”——265个赞。微博
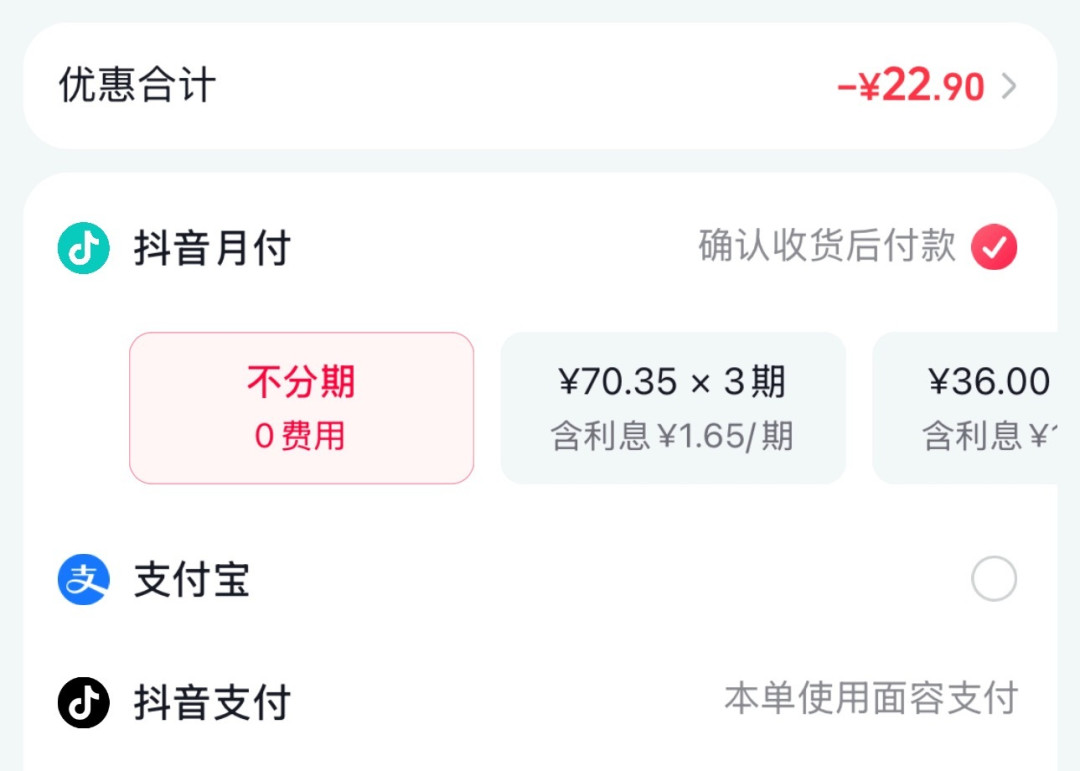
抖音用户抱团更狠:“每次买个东西默认给我开月付,每次都要点取消”,“月付关了之后还会跳出来让我用,然后有减免”,“每次花钱没感觉,直到还款的时候,动辄几百上千”。这张就是他们天天在打的收银台:月付已经"已选",不分期、分期和支付宝并排躺着。微博
差评那篇《那些骗你点错的各种"月付"们》记过一笔细账:92块5的T恤,付款时手一抖,月底莫名其妙多了一个分期账单,和1块多的额外手续费;18块5的猪脚饭,被"下单立省3元"骗开了月付;32块的拖把付完款,才纳闷"某音月付"是个什么。钱都不大,麻烦的是——你以为你只是在付款,其实你在借款。连曾在阿里专攻网络安全的高管都公开吐槽过被诱导开通网贷的经历,投诉平台上搜任何一个"呗"“条”“月付”,都是几万十几万条的量级。36氪
人民日报早前做过调查:被舆论贴上"超前消费"标签的Z世代里,真超前消费的只占5.9%,"精打细算型"占55.3%。也就是说,大多数背上月付账单的人不是想借,是在收银台上被顺手带走的——里面还包括看不懂"日息0.03%"换算成年化是多少的爸妈们,投诉案例里"老人交个电费被诱导开通信贷、逾期才发现欠款"这种,都不是孤例。知乎
新规真正还给你的,是那半秒钟的犹豫:看到"借款"两个字,才轮到"支付"。
四家平台"否认"和"9月30日生效",为什么可以同时为真
客服否认的是标题,不是新规。“正常开展中”"可以放心使用"对应的是——花呗、白条、月付9月30日后依然存在,已开通的照常还,不用慌着销户。第一财经
各家收银台形态本来就不一样。支付宝这类支付机构的付款页在办法的直接射程内;而电商、短视频平台订单页里的"平台月付",展示位置、是否走"金融专区"、文案怎么写,各家页面各自要改——所以四家不约而同留了一句"以页面显示为准"。
这句"以页面显示为准"才是重点:新规落地后第一周,各家页面会长成什么样,官方没给样张。现在网上已经流出"银行卡余额归一排、借贷产品归另一排、挪进独立金融专区"的转述,真假都还得让页面说话。微博
9月30日前,把这4本账过一遍
第1本:盘"你名下"。 支付宝搜"花呗"、微信查分付、抖音/美团/京东各搜一遍"月付",把不知不觉开过的全揪出来:总额度多少、还款日各是哪天、有没有分期在跑。多数人盘点完会发现,债比记忆里的多。
第2本:清"顺手"。 付款页把银行卡或余额设为默认首选——先看看你的默认是不是已经让月付占了,就像这张"月付已设优先"、免密交易勾着的典型页面;微信和支付宝的钱包设置里查两样东西——免密支付、自动扣款授权,不需要的当场关掉。微博评论里呼声最高的"能不能把免密支付也管管",新规这次没动,只能自己动手。微博
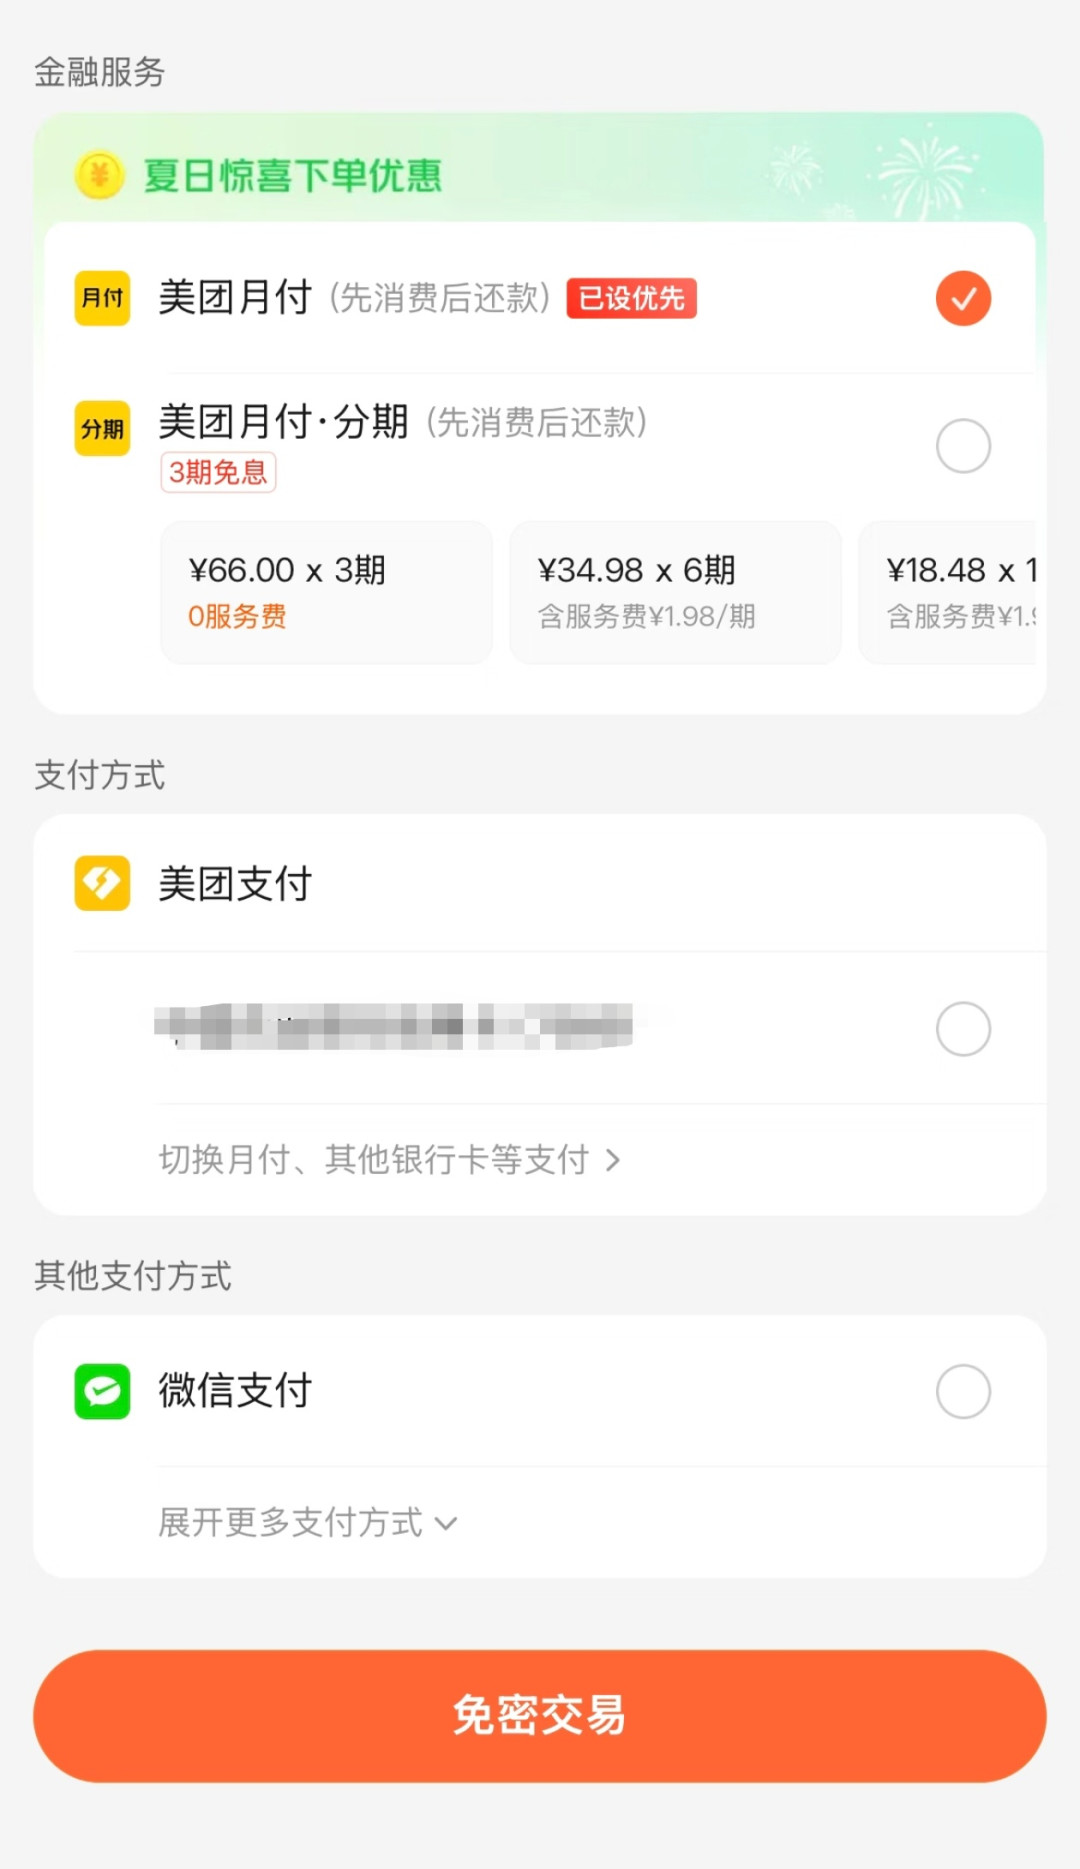
第3本:防"手滑"。 拿过爸妈的手机(有孩子的拿孩子的),当面付一笔小额,看默认第一项是什么。发现是"XX月付"或带"立减"字样的,替他改回银行卡,顺手关掉大额免密。这比事后帮他查账单便宜一百倍。
第4本:盯"落地"。 9月30日之后那两周看三件事:①付款页还有没有借贷选项混在银行卡前面;②"下单立省3元"式开月付话术还在不在;③关掉的月付会不会换个姿势"复活"(这是目前社区反馈里最难按死的一只野怪)。知乎有篇高赞分析给了个更狠的标准:别只看9月30日那天收银台改了几个像素,要看半年后信贷投诉量降没降。知乎
新规没没收花呗,它只是没收了平台"替你做主"的权利。窗口期还剩15天——那半秒的犹豫已经写进条文里了,能不能落进你爸妈的付款页,取决于你今晚动手的那10分钟。
你被"默认月付"坑过吗?9月30日之后你的收银台变成什么样了?评论区晒一下。