9月19日,一位尊界S800车主爆料:自己开着智驾撞上小区车库大门,事后想走随车的"智驾无忧"权益理赔,结果对方让他先走自己的商业保险,“后续再给他补偿”。车主不接受,连诉状都写好了。新浪的微博
同一天晚上,另一位鸿蒙智行车主翻出车机里的权益条款截图,才发现自己只领了"泊车无忧","智驾无忧"压根没领取——顺手把条款全文抄了出来:先交强和商业险赔,车损小于1万补800,大于1万补商业车损的15%。微博

这两条微博凑在一起,正好回答了一个无数智驾用户嘴上不说、心里都在打鼓的问题:发布会上拍胸脯的"兜底",真撞了,到底能拿到多少钱、要走几步、谁来判定?
我把华为的条款、比亚迪的兜底承诺、奇瑞的500万上限、小鹏全责案例,全部对了一遍。结论先放这儿:市面上你听到的所有"智驾险",目前都不是保险。
先说一个前提:真正的"智驾险"还不存在
目前国内没有一个由保险行业协会发布示范条款、各家公司都能卖的标准化"智能驾驶商业险"。经监管备案的持牌智驾险产品,2026年3月才在北京率先启动开发应用,还在先行先试阶段。知危
所以现在车企宣传页上写的"智驾无忧"“安全兜底”,本质都是两种东西:
车企权益(送你的售后承诺,华为、奇瑞是这类);
车企直赔兜底(出事撤案,车企自己掏钱,比亚迪目前独一份)。
名字听着都是"赔",赔法天差地别。下面算三本账。
第一本账:华为系"无忧权益"——商险先行,800元封顶的补
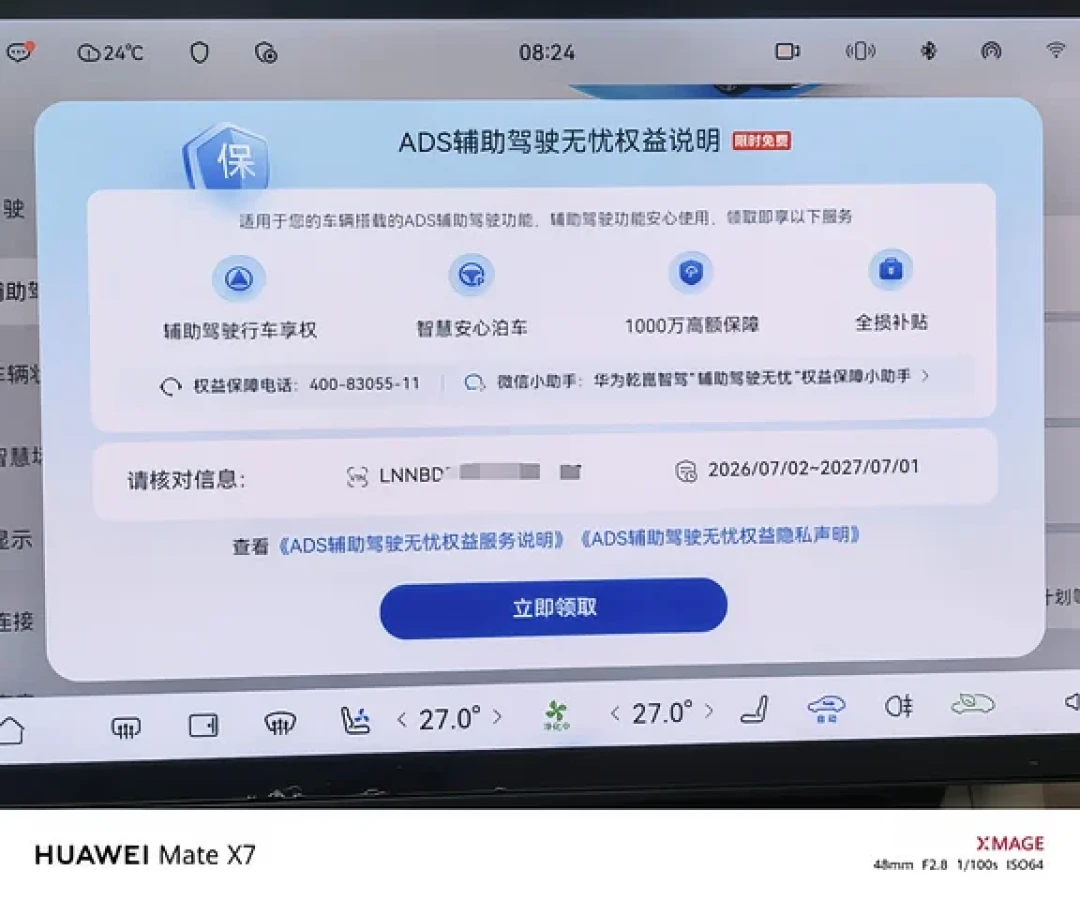
鸿蒙智行2024年11月就有"智驾无忧",今年6月22日华为乾崑又发布了"辅助驾驶无忧权益",两个版本条款框架基本一致。我把9月19日车主的车机截图和知危拍的阿维塔车机条款对过,核心赔付规则是这样的:先走你自投的交强险和商业险理赔,车损小于1万时官方补800元,大于1万时再补商业车损的15%。知危
人伤:只补超出保险赔付的部分,上限1000万;
全损:补偿折旧和购置税,上限20万;
泊车无忧单独算:不看你走没走保险,车损人伤都赔,上限1000万。
注意,这里面有三个坑,每一个都有人踩过:
坑1:先决条件是"买了指定保险公司的保险+商险先行"。 也就是说,只要这次走了商险,出险就记在你头上,次年保费照样涨。江西一位廖先生开乾崑智驾蹭了电动车,官方按条款赔了800,他自己评价"赔付顺畅,打满分"——但同篇报道里那句话说得最实在:赔付的800元,刚好抵了来年上涨的保费。知危
坑2:权益要手动领,而且两套"无忧"不叠加。 车机"增值服务"页面里能领的是华为乾崑的"ADS辅助驾驶无忧权益",买车时送的是鸿蒙智行的"辅助驾驶无忧",分属两家。有车主替大家问过客服,回复很干脆:发生事故两个权益只能报一个,不叠加。 9月19日那位车主就是活例:线上查不到详情,上车翻了车机才发现"智驾无忧"一直没领取——权益这东西,前提是自己去领。小红书小红书

坑3:"无忧"是补充,不是主赔。 宣传里"覆盖高速/城区/泊车全场景"是真的,但"补偿"两个字才是条款的本体。尊界车主争议的起点就在这——他以为的"保险",条款写的是"商险赔完我补个零头"。
顺带一提,华为乾崑ADS总裁7月初公开说过,他们全新智驾无忧权益"和比亚迪的完全不一样"。 确实不一样——那就看第二本账。微博
第二本账:比亚迪"直赔兜底"——听着最狠,但判定权也在车企
比亚迪是唯一走"车企自己掏钱"路线的。2025年7月9日,比亚迪官宣对所有搭载天神之眼智能驾驶辅助系统的车辆用户,在智能泊车场景下的安全及损失全面兜底。 2026年5月28日的发布会口径更进一步:城市领航安全兜底,期限1年。微博新浪的微博
流程是:事故后你同时向保险公司和比亚迪报案,一旦比亚迪认定事故属于系统责任,你在保险公司撤案,后续由比亚迪赔付,不走你的商险,次年保费不受影响。 泊车场景的支持力度比智驾场景更大。知危
这套流程不是PPT。今年4月江西吉安一位车主把自动泊车库顶剐蹭的理赔全过程记录在了网上:4月14日18:40在地库用自动泊车剐了行李架,当场打400报案;次日4S店上门勘察,配合调取完整行车数据;4月18日4S店告知:厂家已确认按兜底流程免费维修,全程没动他自己的商业险。小红书
这条记录里最值钱的是那几个报案动作:剐蹭后按客服指引连续拨三下远近光拨杆上报后台行车日志,系统自动检测碰撞后泊车记录仪视频被直接锁定。 记住这两步,后面你会用到。小红书

同一天(5月28日)前后,10万级的奇瑞风云A9也跟进了一套:首任非营运车主,交付一年内,智能领航+自动泊车场景,经判定为智驾系统原因的事故,最高赔500万。知乎
单看金额,这两家完胜"补800"的华为系。但三本账连起来看,你会发现一个问题:
第三本账:所有兜底救不了的,是"判定"和"无责可寻"
先看小鹏X9的案子,这个最能说明"系统开的车,为什么我全责"。 唐先生的X9(购车价39.98万)7月24日在外环高速NGP状态下自主向左变道,变道过程中前车急刹、系统跟停,下一秒被后方大货车追尾。交警按《道交法实施条例》44条"变道不得影响正常行驶车辆",认定唐先生全责——认定书只评价变道行为,不管这个变道是谁发起的。知乎
修车初估超10万,而他只买了交强险和"机动车辆安全统筹"、没买车损险,统筹方一句"无法理赔",自己的车损直接卡死。 小鹏的回应是把后台数据精确到秒(11:50:33系统决策变道→11:50:37停稳→11:50:38用户踩加速踏板→追尾),结论:功能正常,驾驶人对接管判断不准确。唐先生是在记者介入之后,才拿到车辆的后台数据的。知乎
这个案子里没有任何"兜底权益"出场,因为:交警定责环节,L2就是驾驶员的责任;而权益条款的触发前提几乎都写着"经判定为系统原因"。
谁来判定? 平安财险一位地区理赔主管告诉知危:目前定损基本是车企先判定,再找保司索赔;关键数据(驾驶模式、系统日志、驾驶员状态监测)全在车企手里。说白了——既是被告,又是法官。知危
免赔边界也要看死。 今年4月底,一位智界车主酒后开启智驾在车内睡着,被罚款1300元、扣12分、禁驾6个月。 所有兜底条款里,脱手、分心、改装、酒驾都是直接免责。"城市NOA兜底"也不等于所有城市场景,匝道汇入、施工段这类灰色地带大多不在内。知乎
把三本账并成一张表
华为系"无忧权益" | 比亚迪"兜底" | 奇瑞风云A9 | |
|---|---|---|---|
本质 | 商险先行+限额补偿 | 认定系统责→撤案直赔 | 判定系统责→限额补 |
车损拿到 | <1万补800 / >1万补15% | 宣传为不设上限 | 最高500万(含人伤场景) |
保费影响 | 走商险→次年上涨 | 不走商险→不涨 | 未明确,按条款走 |
关键前提 | 领权益+指定保司投保 | 车企认定系统责 | 首任非营运+交付1年内 |
最大风险 | 补偿≠赔付 | 判定权在车企 | 判定权在车企+期限 |
王传福自己在发布会上给过一组数:城市道路具备领航功能的车辆占比不到2%,实际使用率只有30%——七成用户买了不敢用。 兜底话术就是冲着这七成来的。社区里的反馈也很直白:“吹牛不要钱,兜底真得花钱”“近半网友称有车企保底才敢用智驾”。知危
你该做的动作:下单前3问,出事时3步
锁单/激活智驾前,问销售这3句(让他给你看条款页,不是PPT):
这是保险、车企权益、还是口头承诺?条款全名是什么?——华为系"权益"是售后承诺,不是保单。
赔付要不要先走我的商业险?赔不赔次年保费差额?——先走商险=你记账,800元大概率只是补差价。
权益要不要手动领取、有没有时限、两套能不能叠加?——现在就去车机里看,别等出事发现"未领取"。
真撞了,记住3步:
报案报两家:交警+保司之外,向车企同步报案(比亚迪的双报案流程是个参照),并要求书面记录;
证据当场固定:行车记录仪第一时间备份;涉及系统责任的,书面向车企调取后台数据——像X9那个案子,不闹到记者介入,数据不会主动给你。知乎
定损前先看条款分类:泊车场景撞的,先核对是否属于"泊车无忧"(华为系这条不看保险直接赔),别一上来就按销售话术走商险报案,白白记一次出险。
接下来盯三个信号: L2辅助驾驶强标2027年1月1日实施,脱手脱眼会触发警告→降级→禁用,届时"免责条款"的边界会第一次有国标背书;北京试点的持牌智驾险什么时候扩围;道交法修订草案"自动驾驶专章"过会后的车企反应。
最后
"兜底"这个词今年被印在了从10.69万到百万级所有车的发布会PPT上,但今天热搜上那对准备对簿公堂的车主和品牌,才是这套话术的真实落地状态:承诺的时候是"我们给你兜",理赔的时候是"你先走保险"。
钱不多,账要清。为智驾多付的每一分钱里,请把"条款能赔多少、谁来判定、走不走我保费"这三问,当成比"零接管实测"更重要的购车参数。
国庆高速免费还有一周多,真打算全程开智驾跑长途的,今晚就上车机把权益领了——花你三分钟,出事时差出十万块。