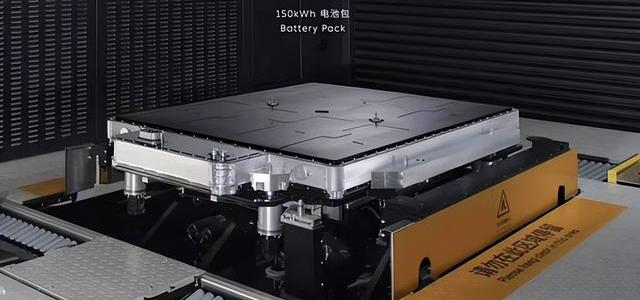
蔚来宁德时代深化战略合作 换电网络“双网并行”用户选择更自由
12:36
精选参考来源

精选参考来源
1. 蔚来与宁德时代将进一步扩大合作 深化技术生态协同_中华网

中华网 2026-09-19 00:00:00
2. 蔚来宁德时代深化合作,换电网络全球扩张_手机新浪网
手机新浪汽车 2026-09-19 00:00:00
3. 蔚来李斌与宁德时代曾毓群合照公布:双方将进一步扩大合作

今日头条 2026-09-18 00:00:00
4. NIO's Li Bin Meets CATL's Zeng Yuqun at IAA Mobility, Announcing Expanded Collaboration-Internet Info Agency
Internet Info Agency 2026-09-18 00:00:00
5. 新浪新能源的微博

新浪微博 2026-09-18 00:00:00
6. 蔚来全新一代半固态电池硬核拆解,四大数字化技术重构电芯标准本次即将批量落地的新款_财富号_东方财富网
财富号 2026-07-08 00:00:00
7. 今日:重大!宁德时代麒麟凝聚态电池官宣问世,电车续航迎来全新突破口_搜狐汽车_搜狐网
搜狐 2026-08-08 00:00:00
8. 宁德时代谈与蔚来合作换电 标准化电池遍地开花_中华网
中华网 2026-04-22 00:00:00
9. 车企集体搞“去宁德化”,蔚来是走了一条完全不一样的路
今日头条 2026-09-13 00:00:00
10. 固态电池研发10多年,中日韩为何仍难量产?半固态成破局关键
今日头条 2026-09-15 00:00:00
11. 蔚来150kWh半固态电池,看着是一块大电池,里面藏的绝活
今日头条 2026-09-13 00:00:00
12. 固态电池进度: 宁德时代:凝聚态半固态已装车交付,2026年建10GWh全固态产线,2027年全固态小 批量生产 比亚迪:重庆20GWh混合固液产线Q3启动,四季度搭仰望U8和汉L,全固态2027年示 范装车 奇瑞:全固态2027年上车验证,电芯已达400Wh/kg,冲600Wh/kg,续航目标1500km 国轩高科:"金石"全固态中试线贯通,良品率90% 东风:自研350Wh/kg混合固液电池10月发布、Q4量产,年底示范100辆 亿纬锂能:60Ah车规全固态电芯下线 中创新航:全固态产线建成,Q4干台级交付 孚能科技:半固态已小批量投产,全固态通过车规验证
今日头条 2026-09-15 00:00:00
13. 中国车企固态电池领域主要突破 一、比亚迪(弗迪电池|硫化物‑卤化物复合路线) 1. 建成国内车规级硫化物全固态中试产线(2GWh),完成全套车规级严苛验证,通过高温、极寒、撞击、针刺测试,电芯400Wh/kg级别,-30℃低温放电保持率高,针刺不起火。 2. 重庆20GWh固液混合产线动工,半固态2026四季度优先搭载仰望、汉L系列;全固态规划2027年小批量示范装车,高端车型先行,大规模量产2030年以后。 3. 大量自研电解质、硅碳负极工艺专利,采用刀片电池结构兼容固态电芯。 二、蔚来(与卫蓝新能源合作|半固态) 1. ET9搭载150kWh高阶半固态电池包,系统能量密度约360‑400Wh/kg,支持换电模式,已经实现实车交付,CLTC续航突破1200km。 2. 同时布局硫化物全固态预研,依托换电体系,未来固态电池可直接迭代电池包,不需要更换整车。 三、东风汽车(自研混合固液) 1. 自研350Wh/kg混合固液电池,完成极寒冬测,零下30℃容量保持率72%,完成数百万公里路测。 2. 2026四季度奕派eπ007实现批量上车;年底计划示范运行100台固态样车;同步预研500Wh/kg硫化物全固态体系。 四、广汽集团(因湃电池) 1. 建成大容量全固态电池中试产线,车规级全固态电芯试制完成,400Wh/kg级别。 2. 2026年启动小批量装车试验,优先昊铂高端系列;2027‑2030逐步小规模落地,氧化物+硫化物双线并行。 五、上汽集团(绑定清陶能源|氧化物半固态) 1. 实现半固态电池下放到家用车型,MG4安芯版成为较早10万级半固态量产车;智己L6光年版已经大规模交付,CLTC续航1002km。 2. 全固态样车已经完成测试,规划2027小批量试装。 六、奇瑞汽车(犀牛电池) 1. 犀牛电池矩阵:2026年固液混合电池装车;全固态电芯实验室400Wh/kg,远期目标600Wh/kg,目标续航1500km。 2. 0.5GWh全固态中试线落地,2027年开展全固态上车验证,针刺测试电芯温升极低,主打高安全。 七、吉利集团(多路线并行) 1. 聚合物、硫化物、卤化物复合多路线研发;完成全固态电池包样件与实车路测,针刺电芯温度极低,低温性能改善明显。 2. 计划2026电池包下线验证,2027试点装车,优先极氪高端系列。 八、中国一汽(硫化物固态关键工程突破) 1. 解决硫化物固态最大痛点:固态电芯需要巨大夹紧压力;研发离子弹性体界面,把工作压力从20MPa降至5MPa,大幅降低整车电池包重量与结构成本,属于全固态走向量产的关键工程突破。 行业整体三大核心突破总结 1. 半固态实现商业化落地:中国是全球半固态装车规模最大市场,高端车型已经可买到,正在逐步向20‑30万价位下探。 2. 全固态从实验室走向车规中试:国内多条硫化物、氧化物车规级中试产线投产,不再只停留在实验室数据,完成撞击、高低温、老化整车级验证。 3. 路线多元化:硫化物、氧化物、聚合物同步攻关;整车厂不再单纯外购电池,自建电池研究院、中试线,掌握固态电芯整车集成能力。 风险提示 1. 全固态电池良品率、成本、固‑固界面循环衰减仍有巨大难题;2027是小批量示范,不是大街上随处可见的民用大规模量产。 2. 很多企业处于送样、中试、样车测试,不等于大规模订单落地。 #中国车企在固态电池领域有哪些突破##固态电池#
今日头条 2026-09-15 00:00:00
14. 2026年半固态电池陆续装车,业绩确定性逐渐提升
今日头条 2026-09-16 00:00:00
15. 下一轮牛市我看好固态电池
今日头条 2026-09-12 00:00:00
16. 一出手就是400亿元!宁德时代果然还是大手笔啊。 这几天互联网上流传小米和理想两家车企打算“自研电池”后,宁德时代的股价就持续承压了。 但只盯着这次回购,很容易漏掉宁德时代过去一年真正做的几件大事。2025年5月20日,宁德时代在香港联交所主板挂牌,股票代码03750.HK。 绿鞋机制实施前全球发售1.35亿股,发行价263港元。超额配售完成后,全球发售股份达到155915300股,募集资金总额约410亿港元,主要用于匈牙利项目建设和营运资金等用途。 2026年4月30日,宁德时代又完成62385000股新H股配售,每股628.20港元,净募集资金约391.23亿港元。 公告列明资金将用于全球新能源项目、零碳业务、研发投入和日常经营。几个月后公司宣布最高400亿元A股回购时,海外项目和研发并没有停。 回购资金不是固定400亿元,而是不少于200亿元、不超过400亿元,股份将注销并减少注册资本。 8月12日股东会通过,9月11日首次实施,回购604293股,成交金额约2亿元。宁德时代2025年的上一轮A股回购用于股权激励或员工持股计划,这一轮用途已经改为注销。 资本动作之外,宁德时代还在把电池业务往换电服务延伸。2024年12月18日,曾毓群在厦门发布20号和25号标准换电块。 2025年3月17日,宁德时代与蔚来在福建宁德签署换电战略合作协议,宁德时代换电业务总经理杨峻与蔚来高级副总裁沈斐签约,曾毓群和李斌现场见证。合作范围包括换电网络共享、电池标准、电池资产管理、梯次利用和材料回收。 到2025年12月底,巧克力换电已建成1020座站,进入45座城市,骐骥换电建成305座站,覆盖26个省份。2025年全年,两套体系累计提供换电服务超过115万次。 与此同时,2025年4月25日发布的GB/T 40032.2-2025电动汽车换电安全要求第2部分商用车辆中,宁德时代位列主要起草单位。换电已经不只是建站数量的问题,还开始与行业安全标准衔接。 2025年4月21日,宁德时代发布钠新乘用车动力电池,能量密度达到175Wh/kg。2026年2月5日,长安汽车与宁德时代在内蒙古牙克石发布搭载钠离子电池的量产乘用车,计划年中推向市场,合作覆盖阿维塔、深蓝、启源和UNI等品牌。 4月27日,宁德时代又与海博思创在福建宁德签下三年60GWh钠离子储能电池合作协议。8月28日,GB/T 48072-2026电能存储系统用钠离子电池和电池组安全技术规范发布,宁德时代同样是主要起草单位之一,标准计划于2027年3月1日起实施。 宁德时代一边利用港股平台募集长期资金,一边推进换电网络和钠离子技术,又用注销式回购调整A股股本。 车企自研电池带来的竞争值得关注,但宁德时代现在要回答的问题已经变成,除了卖动力电池,还能不能把技术、补能网络和资本效率继续转化成稳定收益。 9月11日那笔约2亿元的首单,只是整个回购方案的第一次执行,后续回购节奏、换电网络和钠电项目的实际落地仍值得继续观察。
今日头条 2026-09-14 00:00:00
17. 宁德时代宣布:钠电池要来了,锂电池16年降价路被彻底颠覆
今日头条 2026-09-14 00:00:00
18. 龙头企业竞速 钠电规模化量产
中国经济网 2026-09-16 00:00:00
19. 非宁德时代不选,消费者认的就是“宁德品质”
今日头条 2026-09-18 00:00:00
20. 2026年长续航电车买哪款好?3个维度说清+FAQ|半固态电池|蔚来et7|理想汽车|刀片电池|比亚迪_手机新浪网
手机新浪汽车 2026-09-17 00:00:00
21. #新能源汽车##宁德时代##电池##汽车公司不想再受制于宁王#

知乎 2026-09-14 00:00:00
22. 理想换下宁德电池,我为什么觉得是好事?

小红书 2026-09-16 00:00:00
23. 蔚来150kWh半固态电池,看着是一块大电池,里面藏的绝活
今日头条 2026-09-13 00:00:00








已收藏
去我的收藏夹