10月车市有两张成绩单。一张是车企11月1日发的:比亚迪49万辆、零跑10.6万辆、小米和小鹏破5万。另一张是乘联分会的终端数据:10月1-25日,全国乘用车零售114.5万辆,同比-26%;厂商批发138.4万辆,同比-22%。批发比零售多出23.9万辆。新能源的分叉更明显:批发100.8万辆,同比+3%;零售75.3万辆,同比-13%。界面新闻界面新闻
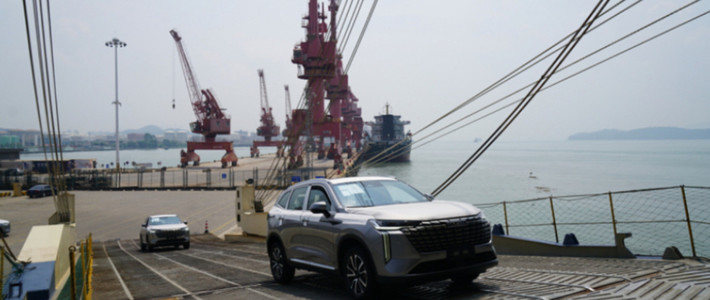
这23.9万辆没有凭空消失。乘联分会的厂商批发包含出口和渠道库存,零售只算国内终端。网上流传的“批发332万辆、同比涨8.8%”,也不是乘联会10月乘用车批发的口径。出口是眼下最粗的一根管子:9月乘用车出口91.7万辆,同比增长73.7%,占乘用车厂商销量的36%。比亚迪是最清楚的例子:10月总销量49.0万辆,同比多卖4.8万辆;出口17.0万辆,比去年多8.6万辆——出口增量是总增量的近1.8倍。扣除出口,比亚迪10月国内销量同比减少约3.8万辆。第一财经大鱼财经
零售跌,不等于没人买车。乘联分会预计10月零售160.0万辆,同比-28.9%,环比只降1.1%。按降幅倒推,去年同期约225万辆,是购置税全免和以旧换新定额补贴2万元叠加的高基数。2026年起,新能源购置税从全免改为减半,单车减税上限1.5万元。以旧换新也改了算法:报废旧车换新能源,从定额2万元改成按车价12%补贴、上限2万元。车价低于16.67万元的车,补贴比去年少。太平洋汽车人民网人民网
燃油车那头更冷:中汽协口径,9月传统燃料汽车国内销量同比下降45.3%。10月“银十”成色也不足,下半月到店客流快速回落。消费者普遍等候年末优惠窗口,比价博弈加剧、购车决策周期拉长。36氪财联社证券时报
所以,-28.9%是三个东西叠出来的:高基数、政策退坡、燃油车塌方。把它全算成“消费崩了”,会误判。真正值得看的,是批发和零售之间那道口子——它落在了谁身上。
库存压在经销商身上
10月汽车经销商库存预警指数62.2%,同比上升9.6个百分点,位于50%的荣枯线之上。经销商手里的车比正常水平多,资金压力大。四季度又是冲年度目标的最后窗口——前三季度多数车企目标完成率不足六成。年底本该有一轮价格战。证券时报太平洋汽车
但“反内卷”和终端盈利压力,让厂家不敢无底线放价。乘联分会说,10月各厂商库存策略趋于稳健。折扣会更“挑人”:老款、库存车、冷门配置、下滑品牌的让利更大;热门新车等车久,优惠少。去店里先问现金优惠、有没有强制贷款或装潢、车架号生产日期。太平洋汽车
政策窗口还剩14个月
政策账也算得清:新能源购置税2026-2027年减半。2028年起恢复全额征收,距2027年底还有14个月。以旧换新的2500亿元已经全部下达。2026年改成按比例补贴,各地额度不一。真正的决策点是三件事:你的旧车符不符合条件、当地额度还在不在、你看中的车是库存还是订单。人民网上海证券报
品牌在分化
新势力座次也很分裂:零跑10.6万辆、同比+51%,小米破5万,小鹏5.02万辆、同比+20%;另一边,理想跌到3万辆以下,鸿蒙智行3.35万辆、同比环比都下滑。证券时报
崔东树把这叫“头部断层、出口定生死”。月销涨不代表保值,月销跌也不代表不能买。但值得查两件事:经销商网络是否在收缩,终端优惠是不是靠“清库”撑着。买车前查目标车型近三个月上险量,比看海报有用。北京商报
10月的数据没给“该不该买车”的统一答案,只给了一个坐标系:国内终端在缩,出口和头部新能源在跑,渠道库存在涨。流通协会判断,车企即将开启年末冲量,11月销量可能小幅回暖,但价格战和需求偏弱还在。你要做的,不是猜明年车价,而是核对眼前那辆车:库存车还是订单车,现金优惠还是综合优惠。去店里前先做三件事:查当地以旧换新剩余额度;查目标车型近三个月上险量;到店先问现金优惠、车架号和生产日期。想清楚这三件事,比等一个“最低价”有用。财联社