

前几天去银行转存款,被柜员一句"这个比定期划算,保底1.75%,分红能到3%以上"劝住了。回家翻开合同一看,是个保单。
这类帖子在小红书上一抓一大把,一条"有朋友被银行推荐这个的吗"底下能挂出300多条留言。年末各家保司的"开门红"开得正热闹,今年各家主推的产品高度一致:分红险。卖得也确实火——2026年上半年分红险原保费约1.01万亿元,同比增长94.4%。但越是热闹,越要先把三笔账算明白,再签字。知乎知乎知乎
第一笔:保的部分,到底保多少
1.75%不是利率,是产品的预定利率——这是当前的行业上限。真正写进合同的,是按它算出来的现金价值,中途急用钱想取,取的是这张表上的数。知乎
浮动的那部分,监管早就把演示数字收过一轮:演示利率上限已从3.9%下调至3.5%。演示数字本身不写进合同、不构成收益承诺——连业务员自己都会承认:分红可能高、可能低,也可能为零。知乎
第二笔:演示表上的数字,能兑现几成
看分红实现率(=实际派发红利÷演示红利):按对70多家寿险公司约4200款产品的统计,2025年行业平均分红实现率为67.8%。演示表上的3.5%,直接当到手的钱算,是要打折的。知乎
销售最爱讲的"利润至少70%分给客户",这里也得纠正一下:70%的下限指的是分红账户可分配盈余的70%,不是公司利润、更不是投资收益的70%。知乎知乎
反过来,有产品的实现率能喊到570%,靠的不是慷慨,是当年演示定得保守、分母太小。单一年度数字也别太当真:75家寿险公司里,公布10年以上分红实现率数据的只有16家。龙头也有波动:中国人寿的实现率2023年一度只有35%,2025年才回升到63%,长期稳定才值得信。知乎知乎
第三笔:钱什么时候能"解冻"
分红险常见的回本周期是5—7年,前几年退保大概率亏本金。监管已经明确原则上不得新报备第三年末现金价值超已交保费的产品,“三年回本"那种爆品以后没有了。至于"月底就停售”“最后窗口期”,建议直接当销售话术:预定利率动态调整机制已经常态化运行,不存在永远不关的窗口。知乎
普通人怎么办
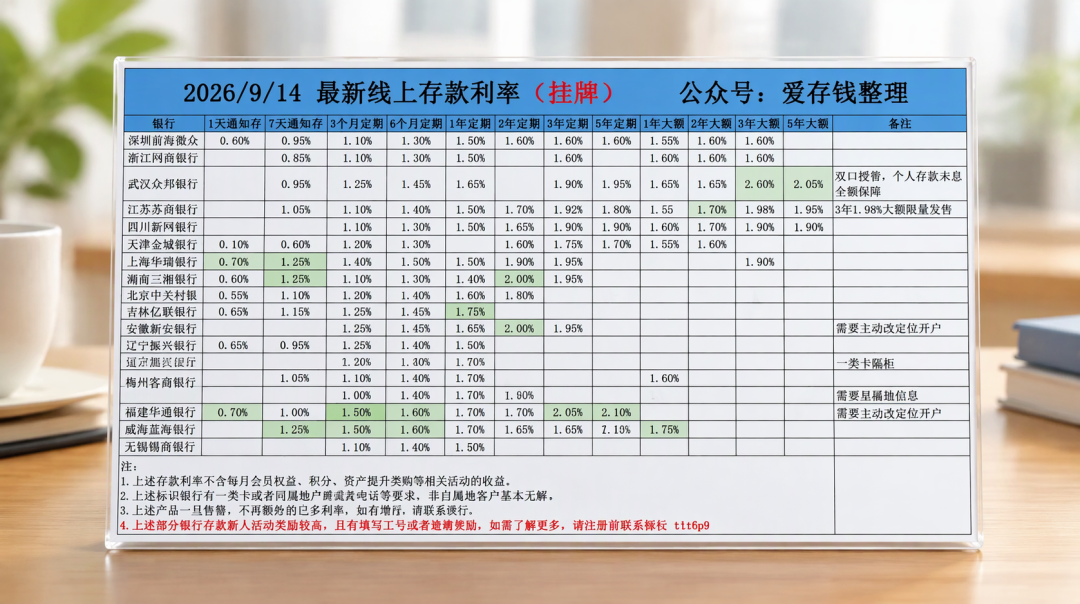
钱是短期要用的、救急的:别碰,不能亏的钱就放确定的地方——六大行已全部重启大额存单发行,"2%存款"重现。知乎
真是5—10年不动的长钱:可以研究分红险,但请对比三样东西——保证部分的现金价值表、历年实现率(看实际派发的金额,不看比例)、公司盈利与分红平滑能力。知乎
被银行柜员劝"保本保息"的:坚持双录,让对方把"这是保险、不是存款"说清楚,并且当着你的面打开现金价值表。
最后说句实在的:演示不是收益,保证才写合同,钱要有自由。三笔账有一笔算不平,就先别签。
当前文章无评论,是时候发表评论了