你的信息流和洛图的报表,说的是两件事
这两天刷讯飞,画面非常分裂。
一边是官方火力全开:讯飞AI学习机的官号连着发“小学期中复习别再盲目刷题”“语数期中备考保姆级规划”,自营账号配着“期中备考计划已上线,双11价格优”的促销帖;小红书上10月26、27日两天,几十条“期中复习用讯飞查漏补缺”的打卡帖整齐得像流水线,多数点赞是0或个位数。微博
另一边是真实家长帖的反差:一位四年级妈妈讲T90 Pro用了快两个月的体验,512赞、339条评论吵到热帖;“科大讯飞T90 lite大家买多少钱”一条帖子堆了81条评论在互相报底价;还有人专门发帖求S90 Pro的“最新价格截图”。买的人在较真价格、较真体验,营销的人在刷期中存在感——两拨人好像不在同一个市场。小红书
把第三个信源拉进来就清楚了:洛图科技10月23日前后发布的2026年三季度中国学习平板数据,全渠道销量125万台,同比下滑30.8%;销售额45亿元,下滑17.1%;均价约3601元,同比上涨19.8%。知乎
一边卖得少了三成,一边每台贵了两成。这个双11的讯飞学习机,值得先把这组数字读完再下单。
跌的速度在加快:从618的-18.2%到Q3的-30.8%
把洛图今年的几段数据按时间摆开(单篇UGC只会引一条“卖不动了”,连起来看才知道趋势):
周期 | 数据 | 来源口径 |
|---|---|---|
618(5.18-6.21) | 线上销量36.0万台,-18.2%;销售额13.1亿元,-11.4% | 洛图/《消费者报道》 |
上半年全渠道 | 228.7万台,-14.2% | 洛图 |
三季度全渠道 | 125万台,-30.8%;均价3601元,+19.8% | 洛图 |
跌幅从14%到30%是翻倍走的,而三季度里有暑假、有开学,是这个品类一年里最硬的旺季。旺季掉得比淡季狠,说明不是促销节奏问题。洛图也因此把全年预测下调到497.2万台、同比下降21.3%。今日头条知乎
为什么跌?《21世纪经济报道》等几家给出的原因高度一致:一二线K12家庭渗透率已经很高,机器耐用、内容在线更新,一台用三四年,换机周期被拉长;2025年的国补和促销提前透支了一部分需求;今年家庭教育预算普遍收紧;再叠加存储芯片等元器件成本上行,低价机型供给大幅收缩。
最后这条对买家最要命:线上3000-3999元段份额升到31.3%、同比提高17.7个百分点,成了成交主力;2000元以下的入门段持续收缩。翻译成人话——不是大家抢着买贵的,而是便宜的选择被清出货架了。预算卡在两三千的家庭,今年双11发现“没机可挑”,不是你的错觉。
反常识的地方:品类缩三成,讯飞份额反涨6个点
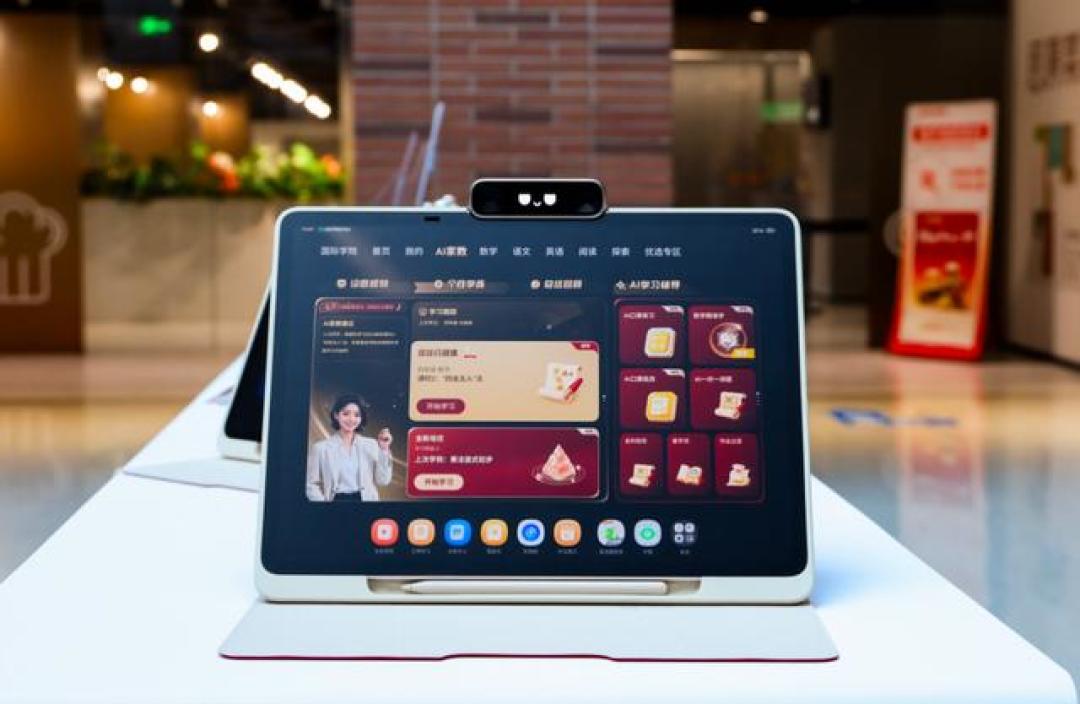
大盘往下走,头部反而在收权。三季度作业帮、科大讯飞、学而思、小猿四家合计销量份额82.0%,同比提升6.7个百分点;作业帮34.7%居首,科大讯飞20.2%、单季提升6.0个百分点,是头部里增幅最大的,学而思16.4%基本持平。知乎
也就是说,你看到的中讯飞营销攻势,并不是“假繁荣”——它确实在存量里抢到了最多的份额。但四家没有一家是靠硬件赢的:作业帮靠题库和辅导体系,讯飞靠学情诊断和语音技术,学而思靠自研课程,小猿靠“诊学练测”闭环。“学习机退潮”,退的是没有内容的硬件;留下来的仗,打的是教研家底。
再叠一层讯飞自己的财报(2026年前三季度):营收181.87亿元、同比增长7.05%;归母净利润2188.72万元、同比扭亏——但扣非净利润亏损7.63亿元、亏损同比扩大125.79%,账面转正靠的是7.85亿元非经常性损益,其中政府补助4.71亿元;仅三季度的研发投入就超过17亿元,前三季度研发加销售费用合计约74.58亿元。而半年报里写得很直白:上半年扣非净利下滑74.88%,AI学习机销量未达预期。36氪今日头条
卖得最好的品牌,自己也承认学习机没赚到预期的钱。这就能解释信息流里那组“分裂”了:双11必须冲量守份额,期中考是家长焦虑的天然出口,X2.6“端云一体、率先应用教育”又是现成的话术——三股力拧在一起,就是这波打卡帖攻势。热闹是真的,热闹背后的盈利压力也是真的。
所以,7000块的机器里,哪些是硬件钱、哪些是内容费
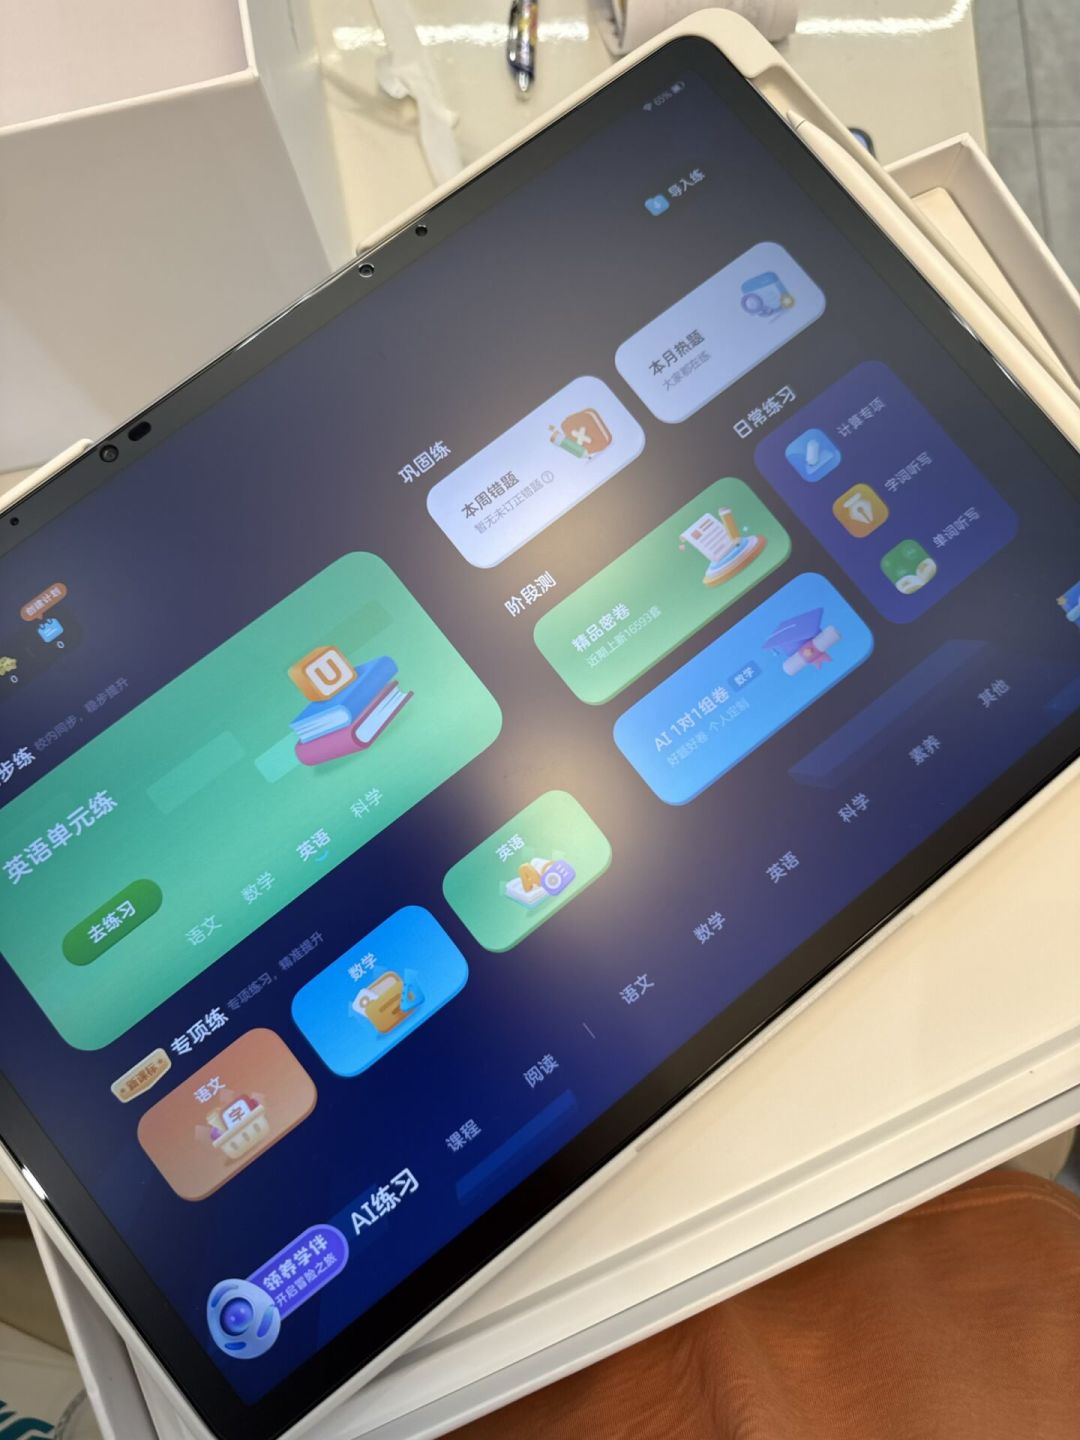
这是本篇最想给你的判断工具。把一台讯飞旗舰学习机的价格拆成三块,逐块验收:
硬件块(屏幕、类纸膜、摄像头、笔、扬声器):行业共识是硬件在贬值,元器件涨价挤压的是低价机,不是高价机的溢价空间。为“更大更贵”的参数加价,今年性价比最低。
内容块(教材同步、题库、AI精准学、英语资源、批改类功能):这是头部四家真正拉开差距的地方,也是讯飞份额+6个点的原因。值不值,只看一件事——你家娃会不会每周自己打开它。参考真实口碑帖的信号:夸的基本都落在“查缺补漏确实定位得准”,喷的都落在“孩子拿它打发时间、家长没监督”。
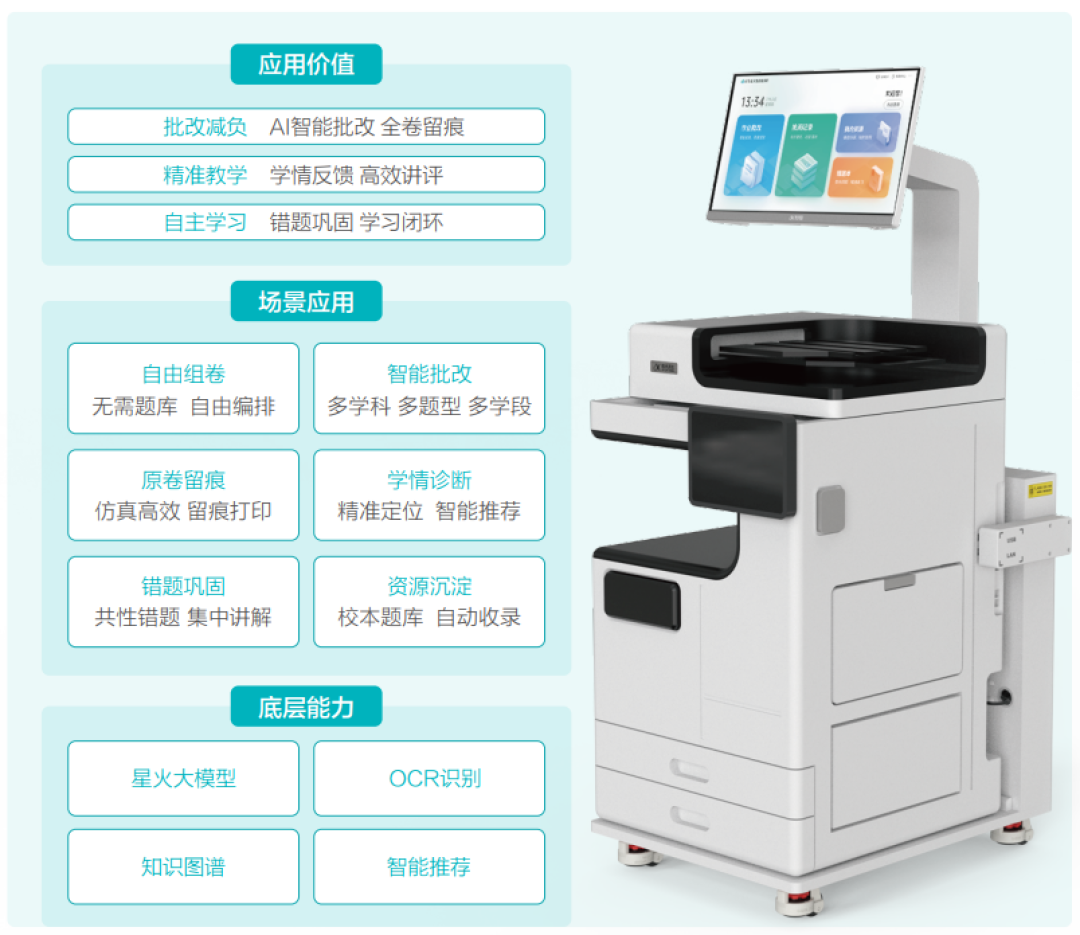
服务与订阅块:行业计量单位正在从“卖一台赚一次”变成“按月收费”。讯飞在B端已经跑通了这条线:星火智能批阅机M50官方披露覆盖3000多所学校、450万师生,日批作业量600万+页;上海长宁区的公开案例是“一个班的试卷3分钟左右批完、识别准确率超98%”;行业端还传出其批阅机月均常态化使用台数较年初翻倍。机器便宜进、内容按月收,是整个教育硬件行业的方向,家庭端产品跟进只是时间问题。买之前把“哪些功能一次性、哪些未来要订阅”问清楚,比多砍200块更值钱。微信公众号
一个现成的反例值得记住:高端化不是加价就完事。8月份学而思万元档T6系列开售不到一个月出现大规模登录异常,家长排队转人工客服——你付的“高端价”里有一部分是持续服务能力,验收它的最硬方式,是看售后帖里客服响应快不快、事故当天能不能用。今日头条
双11之后,这五个信号看到答案
大促的真实成色现在谁都说不了:天猫10月20日才开卖(首4小时124个品牌破亿,但统计口径和往年不同,参考价值打折),已发出的货不少还在7天无理由窗口里,学习机品类的最终榜单和真实退货率要到11月中下旬才有答案。在此之前,证据到哪,判断就说到哪。知乎
值得收藏的观察清单:
11月榜单:三季度-30.8%的跌幅如果在双11收窄到20%以内,说明一部分需求只是推迟到促销期观望;仍然30%上下,就是需求侧结构性收缩,明年新品定价会更贵。
讯飞端侧动作:刘庆峰在1024主论坛说“未来60%的AI应用在本地完成、30%端云协同、只有10%依赖云端大模型”。端侧能力往学习机铺到什么程度、老机型有没有份,直接决定现在这台机器会不会“半年过时”。哔哩哔哩
订阅边界:双11后哪条产品线先在国内硬件上推“功能订阅制”,就是整个品类的风向标。
批阅机的B转C:按月收服务费的模型在学校跑通后,会不会包装成家庭版服务卖给你。
退货率:11月中下旬出数,这是判断“中讯飞营销帖”兑现率最诚实的一张成绩单。
最后说回开头那组反差:真实帖里339条评论、81条评论、38条评论在问价格和耐用性,官方打卡帖0互动——家长的钱没有变少,变的是愿意一次交出多少信任。这个双11,别为“信息流很热”买单,为你验收得动的内容费买单。