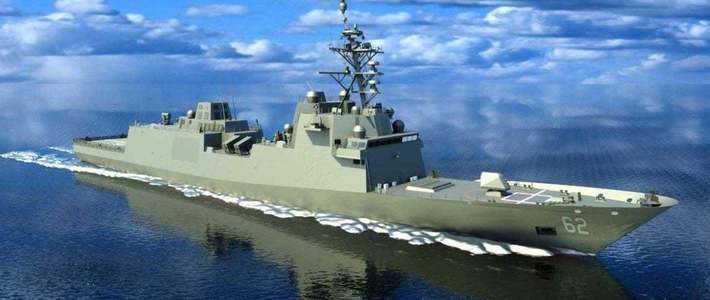
2026年11月12日,是美国海军这轮对外军舰设计比选的评估截止日期,英国“箭头140”、日本“最上”级、韩国“忠南”级和土耳其“伊斯坦布尔”级都在递表名单上。微博
这场比选的起点,是星座级护卫舰项目的失败:该舰以法意FREMM护卫舰为基础,美方在建造中反复修改设计,通用度只剩15%,成本飙升、进度失控,2025年11月被正式终止,仅保留在建的前两艘。 但向盟友买设计,买不掉短板。更深一层的问题是,美军卡住的地方不止船厂大门,还有零部件链条:主承包商、分包供应商和原材料供应三层同时堵死,这场“连环堵”正是延期变成常态的原因。微博
在建的船,八成赶不上日子
美国政府问责局(GAO)的统计给出了底账:美国海军正在建造的45艘新舰中,超过80%、共37艘延误5个月到3年以上;2019至2023年原计划交付26艘舰,其中11艘弗吉尼亚级攻击核潜艇和15艘伯克级驱逐舰,实际只交付了4艘和7艘。微博
旗舰项目的处境更能说明问题。哥伦比亚级首艇在美国会听证会上确认,在已经延期16个月的基础上再多延一个月,计划交付推迟到2029年3月、比原计划晚17个月。 弗吉尼亚级原计划一年造两艘、实际只有一艘,伯克Flight III驱逐舰的延误窗口则从8至33个月扩大到2026年2月的22至58个月。微博微博
新船赶不上日子,维修积压更夸张。洛杉矶级核潜艇“博伊西”号自2015年开始等待维修,预计2029年才能重新投用,成本超过12亿美元。 舰造出来了,装进舰里的武器也未必按时到货:五角大楼通知东京,原定2028年4月前交付的400枚“战斧”巡航导弹可能延迟最多两年。微博微博
主承包商自己认账:主要部件缺了
供应链危机是主承包商先承认的。2024年10月,承建哥伦比亚级与弗吉尼亚级潜艇主承包任务的通用动力电船公司高管公开表态,由于“主要部件”短缺,核潜艇建造速度放缓,要等待滞后的供应链。 国防部最优先的项目要靠踩刹车来等零件,这是产业端最直白的信号。微博
劳动力端同样不稳。美国海军多项造船计划当时已普遍延期,缅因州巴斯钢铁造船厂数百名工人在2026年3月罢工,让本已紧绷的日程雪上加霜。 连急着接美国订单的供应商也没好到哪去——它推销的31型护卫舰首舰“冒险者”号从原定2023年交付一路推到2027年,首批两艘还要追加1.4亿英镑返工。 所谓“即买即得”的成熟设计,眼下并不存在。微博微博
最上游:2027年起限制再收紧一环
更麻烦的是上游。2027年1月起,美国防采购对钐钴磁体、钕铁硼磁体、钽金属及合金、钨粉和钨重合金等特定材料的限制,将向开采、精炼、分离环节延伸,涉及中国、俄罗斯、伊朗和朝鲜——船用电机、泵、声呐和弹药制导系统都绕不开这些材料。知乎
美方自己承认没准备好。其陆军装备司令部官员公开表示,把供应链梳理到原材料层级“绝非易事”,相关工作尚未完成,预计2027年1月会受到一定影响。知乎
替代产能的时间表也更紧。美国航空航天工业协会9月的会员调查显示,部分航空航天级材料所需的美国本土加工、精炼和磁体产能,预计要到2028年或更晚才具备;材料商业化后,相关认证通常还需12至24个月。 换句话说,即便明天开工建新产能,合规材料真正装上舰也是好几年后的事。知乎
钱买不回一代产业
差距是结构性的。美国海军情报部门自己给出的中美造船产能差距,是232倍。微博
人是最直观的刻度。1944年美国造船业有140万个岗位,到2024年12月只剩巅峰期的十分之一;造船和修理业的收入里78%来自军舰、商船只占21%——商船配套体系随之萎缩。微博
零部件的对外依赖同样致命:有行业机构统计称,美国船用核心部件进口依赖超过60%,一旦断供,欧洲替代方案价格涨四倍、交货周期18个月;熟练焊工平均年龄超过50岁,35岁以下占比不到15%,新员工第一年流失两到三成。微博
重建的缺口有多大?美国智库文章测算,未来十年需要新增约25万名熟练造船工人和工程师;投资清单上已有30亿美元的Port Alpha项目和韩华对费城船厂的50亿美元投入。微博
外国资本也躲不开成本。费城造船厂2018年至2024年连续七年经营亏损;它承接的马特森航运3艘集装箱船,单艘造价高达3.3亿美元,是韩国、中国同规格船舶建造成本的两倍。知乎
新产能的节奏同样快不起来。10月下旬宣布的HD现代与Kiewit合资公司,计划2027年在“现有工业用地”上开始建设新造船厂,预计2029年全面投入运营,还将为美国造船业生产船体分段和模块。 而2026年8月13日的总统备忘录虽为外国设计打开了窗口,但条件是外国供应商要在美国新建船厂或控股现有船厂,后续舰必须用美国工人和美国供应链在美国本土完成。 设计选上了,零部件的缺口一个也没少。微博微博
三个值得盯住的观察点
接下来值得盯住三件事:11月12日评估截止后的选型进展;2027年1月上游材料限制落地时是否如期执行、豁免范围多大;以及外资新建船厂的投产时点。三件事指向同一个基本判断:美军舰艇建造能力短板,不是一纸备忘录或一轮投资能在短期内治愈的。钱买得到船厂,也买得到设计,但买不到一条现成的零部件链和一代成长起来的产业工人。从主承包商“主要部件”短缺,到2028年之后才可能形成的材料与磁体产能,这场供应链危机还会持续给美军的新船交付时间表写下一页。