去年续保,一位车主接到报价:商业险1600元,对方一口一个“车险”。价格比之前划算,他没多问就转了账。小红书
今年保单快到期,他打开金事通想查续保信息,名下却没有这张单。翻出合同再看,上面写的是“车辆统筹”。
业务员的微信早已删除,商家也联系不上。12315和12378都投诉过,折腾了好几天,微信那边回复:商家已经跑路,钱基本要不回来。
1600元不算大钱,但那张单子从头到尾都不是保险。
这不是孤例。2026年5月11日,北京金融监管局发布风险提示:市场上有机构用“交通安全服务”“交通安全统筹”“商业互助单”等名义,推销类似车险的保障,已造成理赔纠纷和维权困难。
山西一位车主买了“车辆安全统筹”,出事后打了6年官司,最后还是自己赔了受害人13万多元。央视财经
统筹原本是交通运输企业给自有车辆做的非经营性行业互助,不是面向私家车销售的保险。它不受《保险法》保护,也没有偿付能力、准备金这些监管约束。公司一旦资金链断裂,车主面对的就是拖赔、拒赔,或者直接跑路。微博理财新浪财经
中国保险行业协会在2024年12月专门提示过:以“XX统筹”“XX互助”“XX联盟”为名签的合同,不是保险合同。
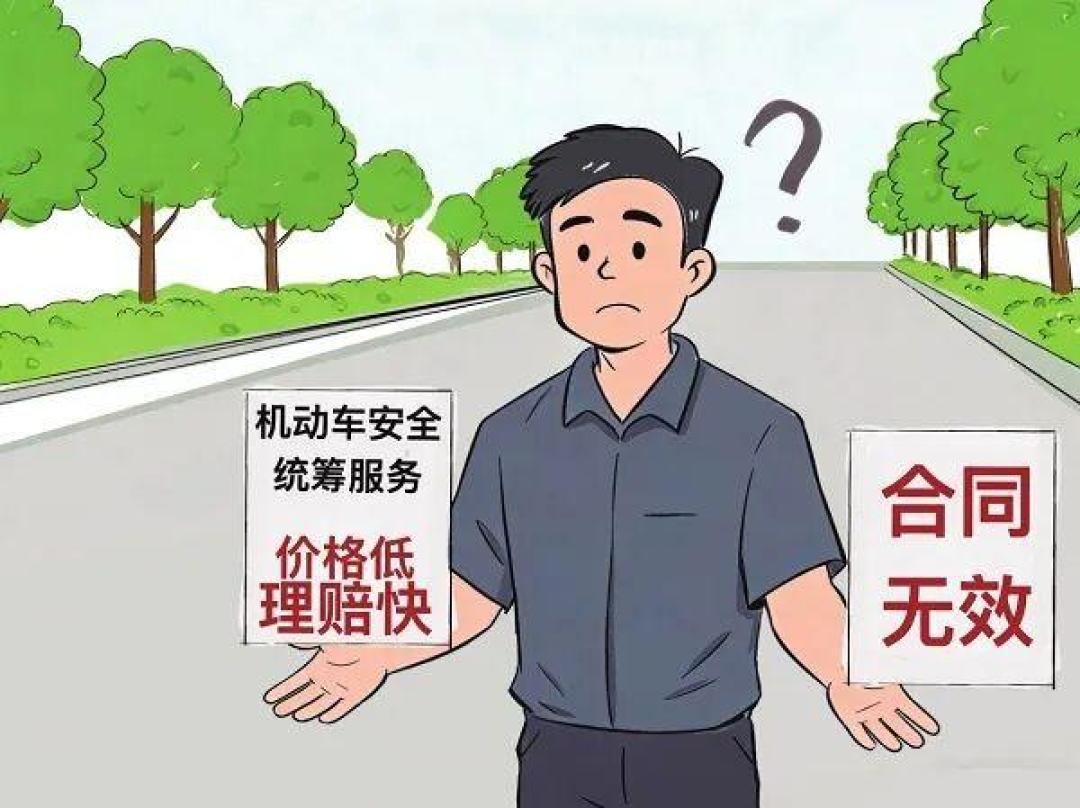
它为什么总有人买?便宜。一些案例里,报价能比正规商业车险低两到五成。保费越高的人越容易被盯上——新能源车、网约车、大货车,都是重灾区。
话术也相似:“保险联盟”“联合承保”“内部渠道”,听起来像那么回事。
分辨其实不用懂太多条款,看三处就够:
一看名字。合同和报价单上写的是“统筹”“互助”“服务”“保障”,而不是“机动车保险”“商业险”,就该停下。正规保单的险种名称里,“保险”两个字不会藏。
二看收款方。钱打给“××汽车服务有限公司”“××安全统筹公司”,和打给“××财产保险股份有限公司”,是两回事。抬头、公章、收款户名,对不上就别付。
三看金事通。买完下载金事通App,用实名查名下保单。这是中国银保信的平台,正规车险能查到;查不到,基本可以判定不是保险。
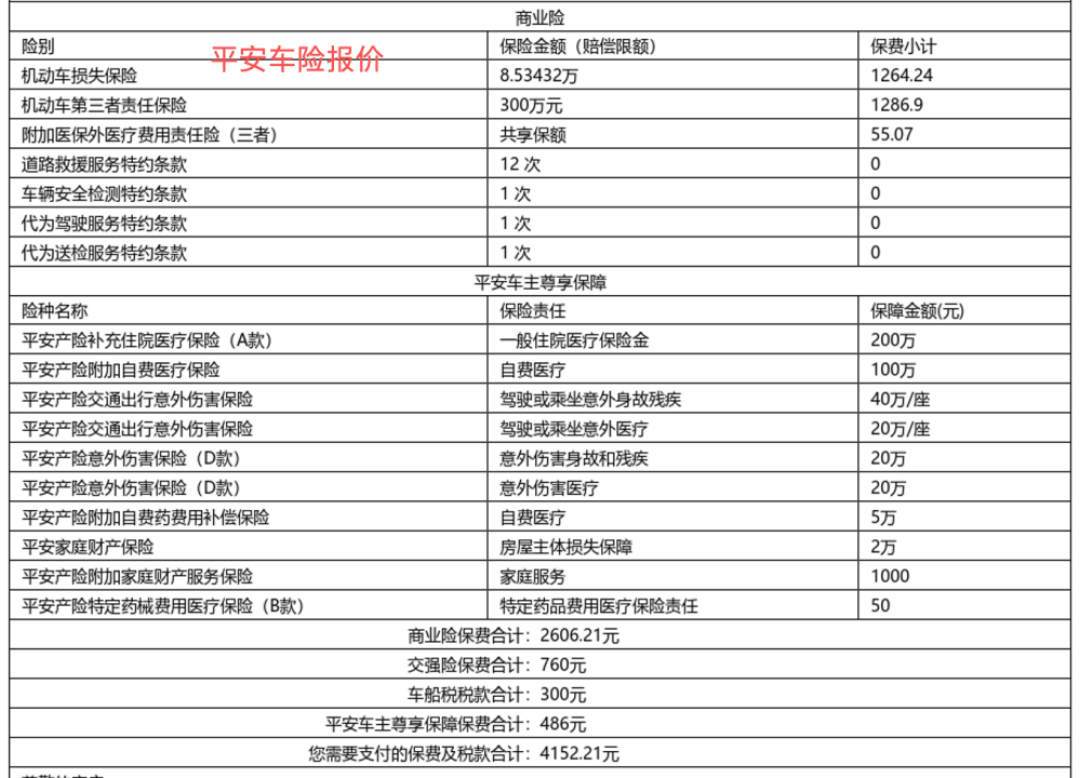
还有一种常见的拆法:交强险在正规保险公司买,商业险悄悄换成统筹。交强险和商业险的承保主体如果完全不是一回事,多问一句为什么。
已经买了的,先把聊天记录、报价单、转账凭证、合同都留好,向12378和12315投诉;对方失联、金额较大的,报警并咨询律师。
真出了事故,别把统筹公司当成商业三者险的承保方——在交通事故赔偿里,它不具备保险公司的身份,索赔对象通常是司机一方。自己的车损险,最好带上代位追偿。
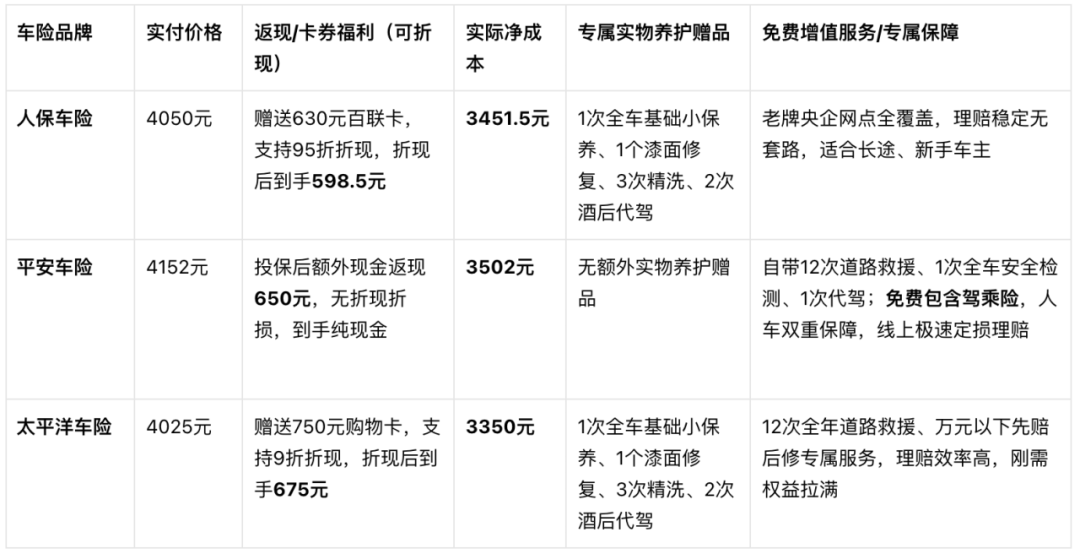
省下来的那几百上千块,本来就是保险公司用来兜底的钱。续保季听到明显低于市场的报价,先花两分钟查一下,比事后打六年官司便宜得多。