











3
2
华夏银行改革答卷:破旧立新、质效重构,老牌股份行重塑增长底盘
2026-11-06 12:05:40
0点赞
0收藏
0评论
撰稿 | 多客
来源 | 贝多商业&贝多财经
华夏银行(SH:600015)近日发布的2026年三季报,交出了一份“营收提速、资产扩表、风险收敛”的成绩单。
2026年三季报显示,华夏银行的资产总额首次突破5万亿元,收入同比增长18.5%,净息差在行业普遍承压的背景下逆势回升至1.58%,营收拐点初步确立,风险底座进一步夯实,利润回升的路径亦愈发清晰。
这份成绩单并非偶然的周期红利,而是战略定力与执行力共同作用的结果。带领这家五万亿股份行交出新答卷的,是2025年5月正式履新的华夏银行董事长杨书剑。履新之初,他便将改革落点对准旧有增长模式,由点及面、系统推进。
从组织架构调整到考核机制重塑,从负债成本管控到信贷结构向科技、绿色领域倾斜,华夏银行的一系列举措在经历近一年的落地周期后,正逐步在报表层面兑现为利润释放与资产结构优化,改革红利初显,路径已然清晰。
一、厘清权责,重塑组织架构
找准问题,方能破解难题,改革的起点是对华夏银行增长模式的清醒检视。
2020年至2025年,华夏银行的净息差从2.59%降至1.56%,逾百个基点的落差背后,是传统规模扩张、利差驱动的增长路径,在银行利率下行周期中难以为继的现实。
2025年,华夏银行新一届党委班子发起“走出舒适区,开辟新征程”思想大讨论,要求将“破局思维”转化为“破冰行动”,直面改革创新难点、转型发展痛点和作风建设堵点。
思路既定,改革随行,一场触及肌理的内部改革由此展开。
组织层面的调整,是这场改革最直观的切口。2025年下半年起,华夏银行启动总行部门架构调整,推动前中后台职责更清晰、协同更顺畅。将公司业务部更名为“公司金融部”,贸易金融部与产业数字金融部合并为“交易银行部”,计划财务部拆分为“财务会计部”和“资产负债管理部”,数据信息部更名为“数据管理部”,消费者权益保护部升格为一级部门……。2025年当年完成了总行一级部门的调整。2026年上半年完成总行各部门内设机构和分行部门设置优化工作。
组织重塑之后,考核指挥棒随之转向。2026年全行工作会议明确提出“经营回归本源、管理回归本质、定位回归本色”的核心导向,不以资产扩张速度作为首要标尺,转而将资本回报、负债成本与风险定价能力摆上考核前台。
华夏银行这一系列动作的核心指向,是精简审批流程、厘清权责边界、降低组织内部的协调成本,从而打通跨部门协同堵点,让顶层战略意图能够顺畅穿透至执行末梢,最终转化为可落地、可追溯的具体执行动作。
管理端的优化实效,在财务数据层面得到直观体现。2025年华夏银行的业务及管理费同比减少2.84%至281.33亿元;2026年前三季度的业务及管理费进一步减少至193.95亿元,成本收入比亦下降4.72个百分点至25.23%。
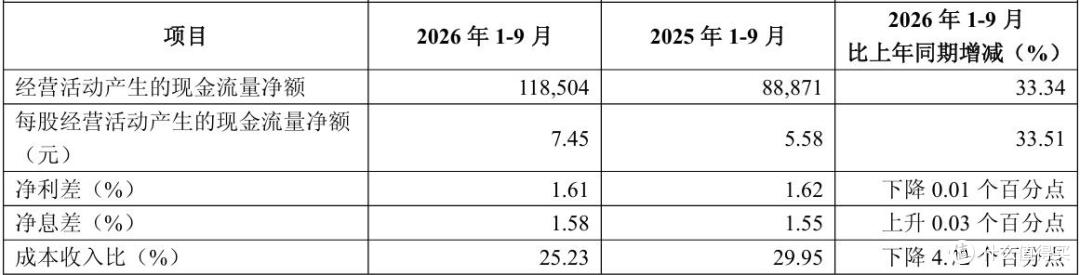
得益于负债端成本管控、高成本存款到期的推动,以及业绩资产端定价与信贷结构调整的支撑,截至2026年9月末,华夏银行的净息差已回升至1.58%,同比提升0.03个百分点,边际改善的持续性,在跨周期数据中得到进一步验证。
二、锚定质效,确立经营抓手
架构调整厘清了“谁来干”,经营端的变革则回答“干什么、怎么干”。
聚焦经营发展提升这一核心目标,华夏银行将“十大行动”确立为系统性改革的总抓手,将业务经营、科技运营、风险合规、体制机制作为四大支柱,推动全行从“规模驱动”转向“质效提升”。
这一方案并未止步于框架搭建,2026年7月的华夏银行半年工作会上,“十大行动”升级至2.0版本,在“三个回归”的前提下,落实18项重点工作,并在科技金融、绿色金融与首都经济领域加快布局,培育面向“十五五”的新增长极。
这些动作的落地成效,三季报给出了清晰回答。
区域布局方面,华夏银行深耕首都市场,以“京华行动”强化与市属国企、在京央企合作。截至2026年9月末,该行在京央企融资总量较年初增长10.4%,累计获得13项北京市区两级机构业务资格,首都市场的根据地作用进一步夯实。
在巩固首都主场优势的同时,华夏银行以重点分行、重点区域为牵引,聚焦京津冀、长三角、粤港澳、成渝四大国家级区域,通过“头雁行动”分层布局,深度融入区域主流经济,在服务国家区域战略中拓展增长空间。
作为产品创新的战略载体,华夏银行的“灯塔行动”承载着撬动特色赛道的任务。科技金融与绿色金融,正是这一任务锚定的两大主攻方向,前者聚焦科创企业的全生命周期需求,后者锚定低碳转型的时代命题,共同构成“灯塔”的特色航路。
2026以来,华夏银行在科技金融端加快产品矩阵扩容,“科技人才贷”“科技成果转化贷”等标准化产品相继落地;绿色金融端则持续擦亮“绿筑美丽华夏”招牌,锚定“五域双链”重点方向,将低碳转型实践融入业务叙事。
截至9月末,华夏银行的科技型企业贷款余额3251亿元,同比增长32.9%;绿色贷款余额4627亿元,同比增长23.9%,两条特色赛道均保持双位数高增,特色业务对全行资产结构的优化作用逐步显现。
三、足额计提,出清存量包袱
风险管控能力,直接关系到一家银行的资产质量与利润成色,更决定其在利率下行周期中能否掌握经营节奏的主动权。
2026年初,华夏银行建立了覆盖合规、风险、科技、财务、运营五大核心领域的“五大首席”架构,专业管理领域增配管理力量,实现核心管理领域的专业化全覆盖。
机制之外,资产端的动作同样坚决。自2025年以来,华夏银行主动大幅核销与清收不良资产、主动加大拨备计提,以短期的账面代价资产负债表的出清与拨备覆盖率的企稳。
2026年前三季度,华夏银行的信用风险减值损失累计339.63亿元,较2025年同期的181.97亿元增长86.64%,计提力度明显加大;累计清收处置不良资产445.21亿元,其中现金清收68.55亿元,同比增长68.76%。
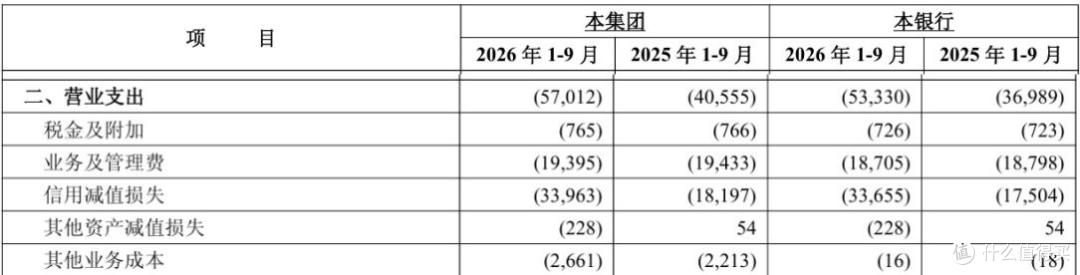
虽然对问题资产的集中出清,使得华夏银行2026年前三季度的归母净利润同比下滑18.02%至147.41亿元,但主动拨备计提将风险充分确认在当期,批量不良处置把存量包袱加快移出表外,成功构建起风险识别、确认与化解的全流程闭环。
两端合力之下,华夏银行资产质量的改善成效跃然纸上。截至9月末,该行的不良贷款率较年初减少0.05个百分点至1.50%;关注贷款率2.60%,亦较年初减少0.07个百分点,风险暴露的增量与存量敞口同步收敛。
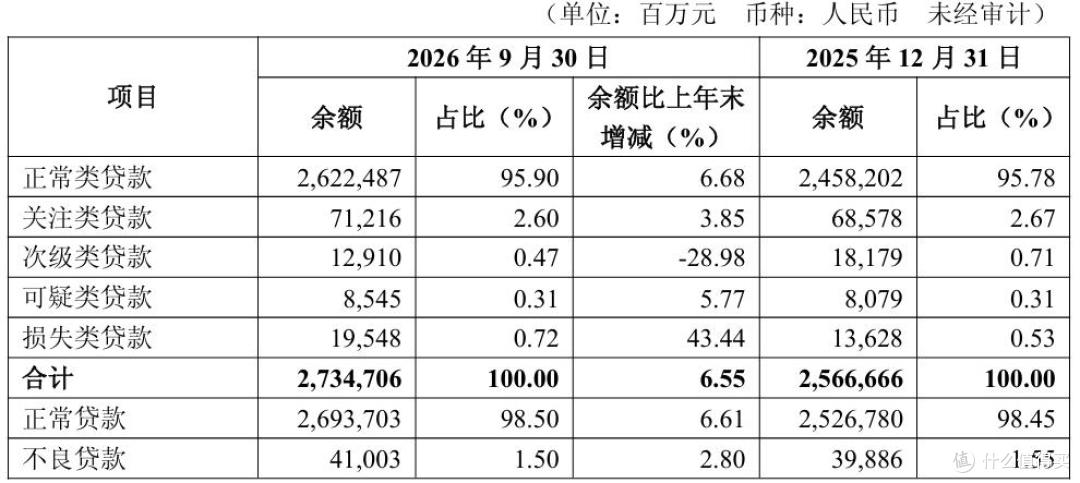
在加大核销与处置力度的同时,华夏银行拨备“安全垫”不降反升、保持平稳,该行截至9月末的拨备覆盖率为144.21%,较年初上升0.91个百分点,不仅在主动出清与风险缓冲之间保持了平衡,也为后续利润释放留出了余地。
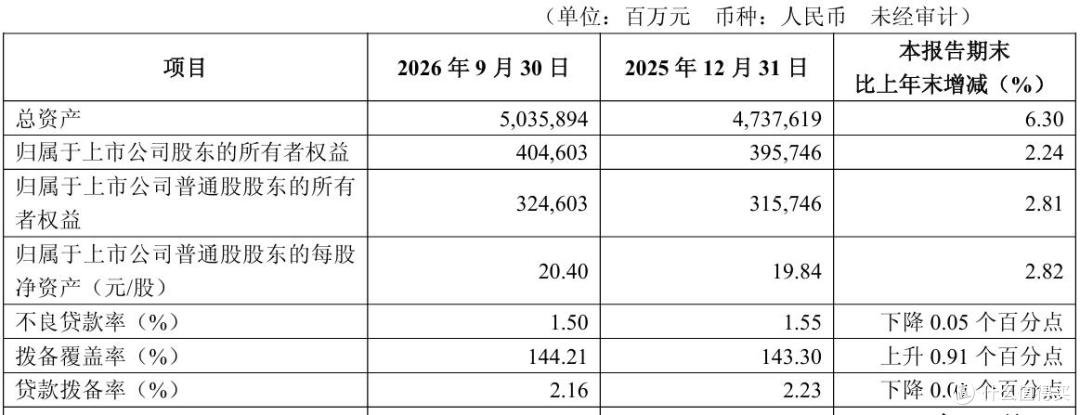
这意味着,华夏银行的风险处置并没有以削弱安全垫为代价,出清存量与增厚缓冲并行不悖,才是这轮资产负债表修复的含金量所在。
风险出清的成效,也得到了外部评级机构的印证。11月3日,惠誉将华夏银行长期外币发行人主体评级从“BB+”上调至“BBB-”,短期发行人主体评级由“B”上调至“F3”,评级展望维持“稳定”。华夏银行由此跨过投资级门槛,获得国际主流债券与同业市场的准入资格。
标普亦在9月将华夏银行长期发行人信用评级由“BBB-”上调至“BBB”,短期评级由“A-3”上调至“A-2”,并在报告中认可该行“资本与资产质量改善”的个体信用表现,与其三季报中不良率下降、拨备率回升的数据恰好形成呼应。
两个月内多家国际评级机构评级上调,一方面为华夏银行拓宽了境外融资空间、增强了同业授信与机构客户的合作信心,另一方面也为该行的风险处置和报表修复增添了国际市场信用背书,其改革成效正被外部市场重新定价。
四、结语
从架构重塑到经营提效,再到业绩基本面的修复与资产质量指标的同步改善,华夏银行在三季报中所呈现的,已不止于营收、利润等财务指标增减,而是一条从“规模驱动”迈向“质效提升”的转型轨迹。
当“走出舒适区”从战略表述走向经营现实,华夏银行的改革攻坚已进入阶段性成果兑现期。其未来的业绩弹性与成长空间,值得在后续报表中持续观察。