

十一月底的晚上,我把家里今年的医疗票据摊在餐桌上,准备做一件多数家庭觉得"明年三月的事"——查大病医疗扣除。
事情是老伴十月底做的一场手术引发的。出院那天,结算单上"个人支付"一栏写着38000多元。我顺手按网上流传的说法算了笔账:自付超过1.5万的部分能抵个税,3万8减1.5万,能抵2万3。照我10%的税率,能省2300元。
直到我翻出医保结算单第二页,才发现这笔账从第一步就算错了。
一、"大病医疗"这四个字,骗了很多人
先说规则本身。《个人所得税专项附加扣除暂行办法》(国发〔2018〕41号)第十一条写得明确:在一个纳税年度内,纳税人发生的与基本医保相关的医药费用支出,扣除医保报销后,个人负担(指医保目录范围内的自付部分)累计超过15000元的部分,由纳税人在办理年度汇算清缴时,在80000元限额内据实扣除。
拆开看,这条规则里有三个容易被略过的限定词,每个都直接影响能抵多少。
第一个是"医保目录范围内"。我在个税APP里按2万3申报前,先打开国家医保服务平台APP,用"年度费用查询"把老伴今年的结算明细调了出来:38000多元的"个人支付"里,有将近12000元是目录外的自费项目——手术用的进口耗材和几种自费药,结算单上单独列在"全自费"栏目。这部分医保不管,抵税也不管。真正计入"医保目录范围内自付"的是26000元。
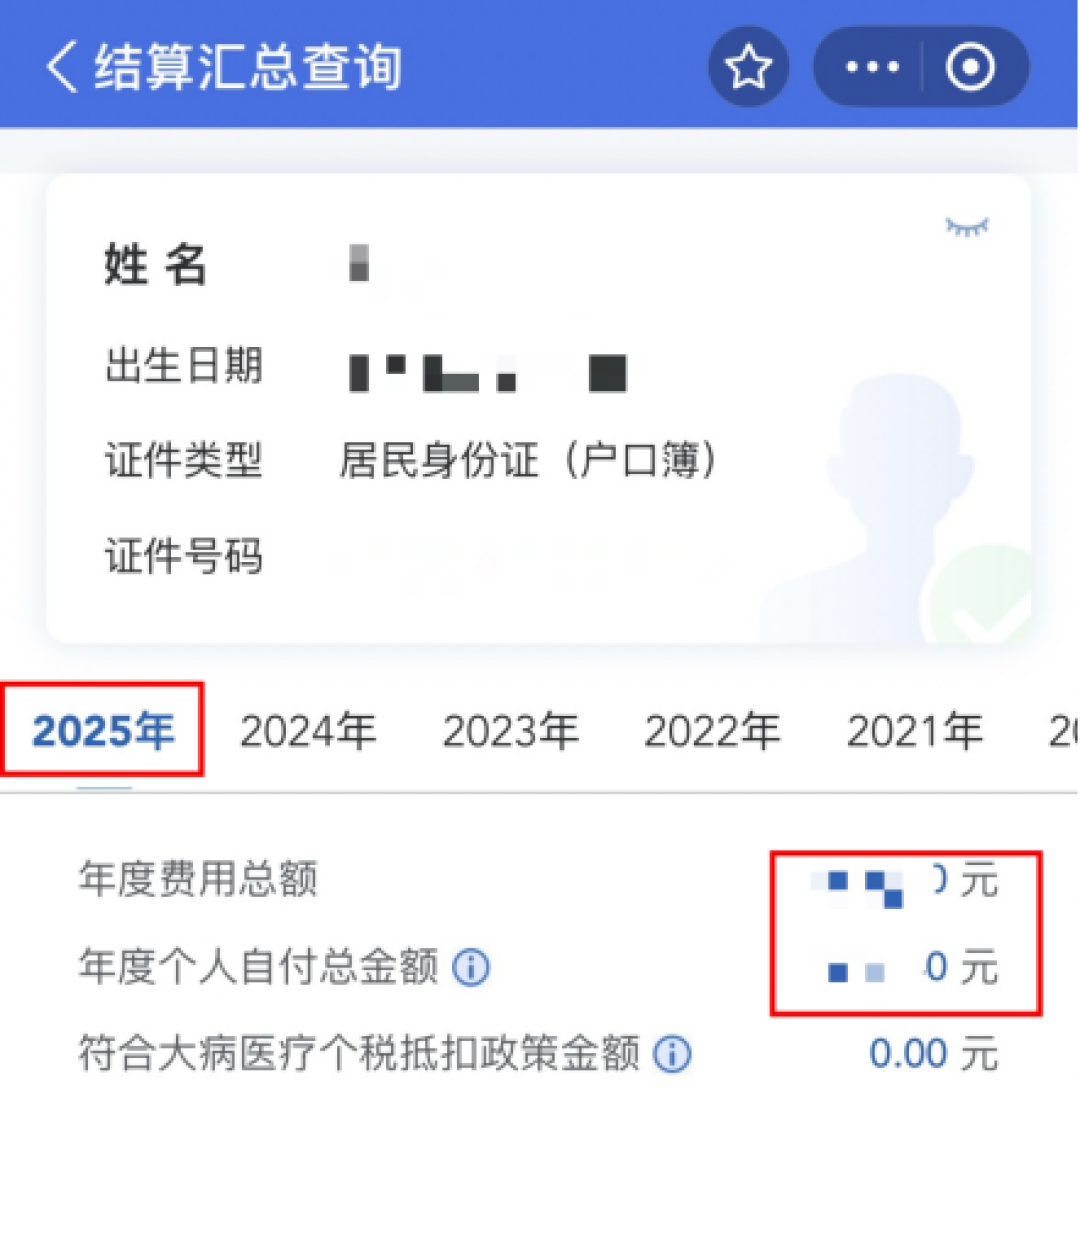
所以能抵的不是2万3,是1万1:26000减15000。这笔账差了1万2的扣除额,按比例算,光这一步我就多算了1200元的"省税"。
第二个是"累计"。没有起付线外的单笔门槛,也不需要住院,不需要确诊什么"大病"。老伴十月手术加上术后两次复查的门诊,费用是分开产生的,凑的都是全年这一本账。我妈今年治关节炎的门诊拿药也是这个理——区别在于,她的医药费根本进不了我家的申报清单,这个坑更致命,后面说。
第三个是"本人、配偶、未成年子女"。政策里可填报的对象只有这三类:纳税人本人的医药费用可由本人或配偶一方扣除;未成年子女的医药费可选择由父母一方扣除,而且各人费用分别计算扣除额。我翻原文时最意外的就在这——父母的医药费不在可填报范围内。我妈的自付再高,也只能挂在她自己名下算,记不到我账上。小红书上每到大汇算季就有人问"爸妈的住院费能不能抵我的税",答案是不能,这个误区评论区年年都在。
二、这1万1记在谁名下,差出一千八
第二笔算错,是我自己发现的。
老伴的手术费,可以选她扣,也可以选我扣。我第一反应是记在她名下——她是病人,理所当然。后来翻税率表才反应过来:她全年综合所得适用3%那一档,我卡在10%这一档。同样11000元扣除额,挂在她名下省330元,挂在我名下省1100元。
夫妻间怎么选,规则只有一句"只能选一方",但边际税率不一样,结果就不是一个数。按我家这1万1的扣除额摆一张对照表:
申报人所在税率档 | 11000元扣除额对应的减税 |
|---|---|
3% | 330元 |
10% | 1100元 |
20% | 2200元 |
夫妻两人先查各自的税率档(个税APP收入纳税明细里看得到全年应纳税所得额),谁的档位高,记到谁名下。这一来一回,差770元;如果两人档位差到3%和20%,同样的扣除额差出1870元——快够老伴复查两趟的挂号加打车了。
三、12月这次确认,轮不到它
还有个时间上的坑,年年有人踩。
每年12月1日到31日,个税APP都会弹窗让确认下一年度专项附加扣除。子女教育、房贷利息那六项,一键带入就行。但大病医疗偏偏不在里头——因为其他六项是定额扣除,明年领多少现在就知道;大病医疗是据实扣除,今年的账要等过完年才结得清,所以只能在次年3月1日到6月30日年度汇算时填报。
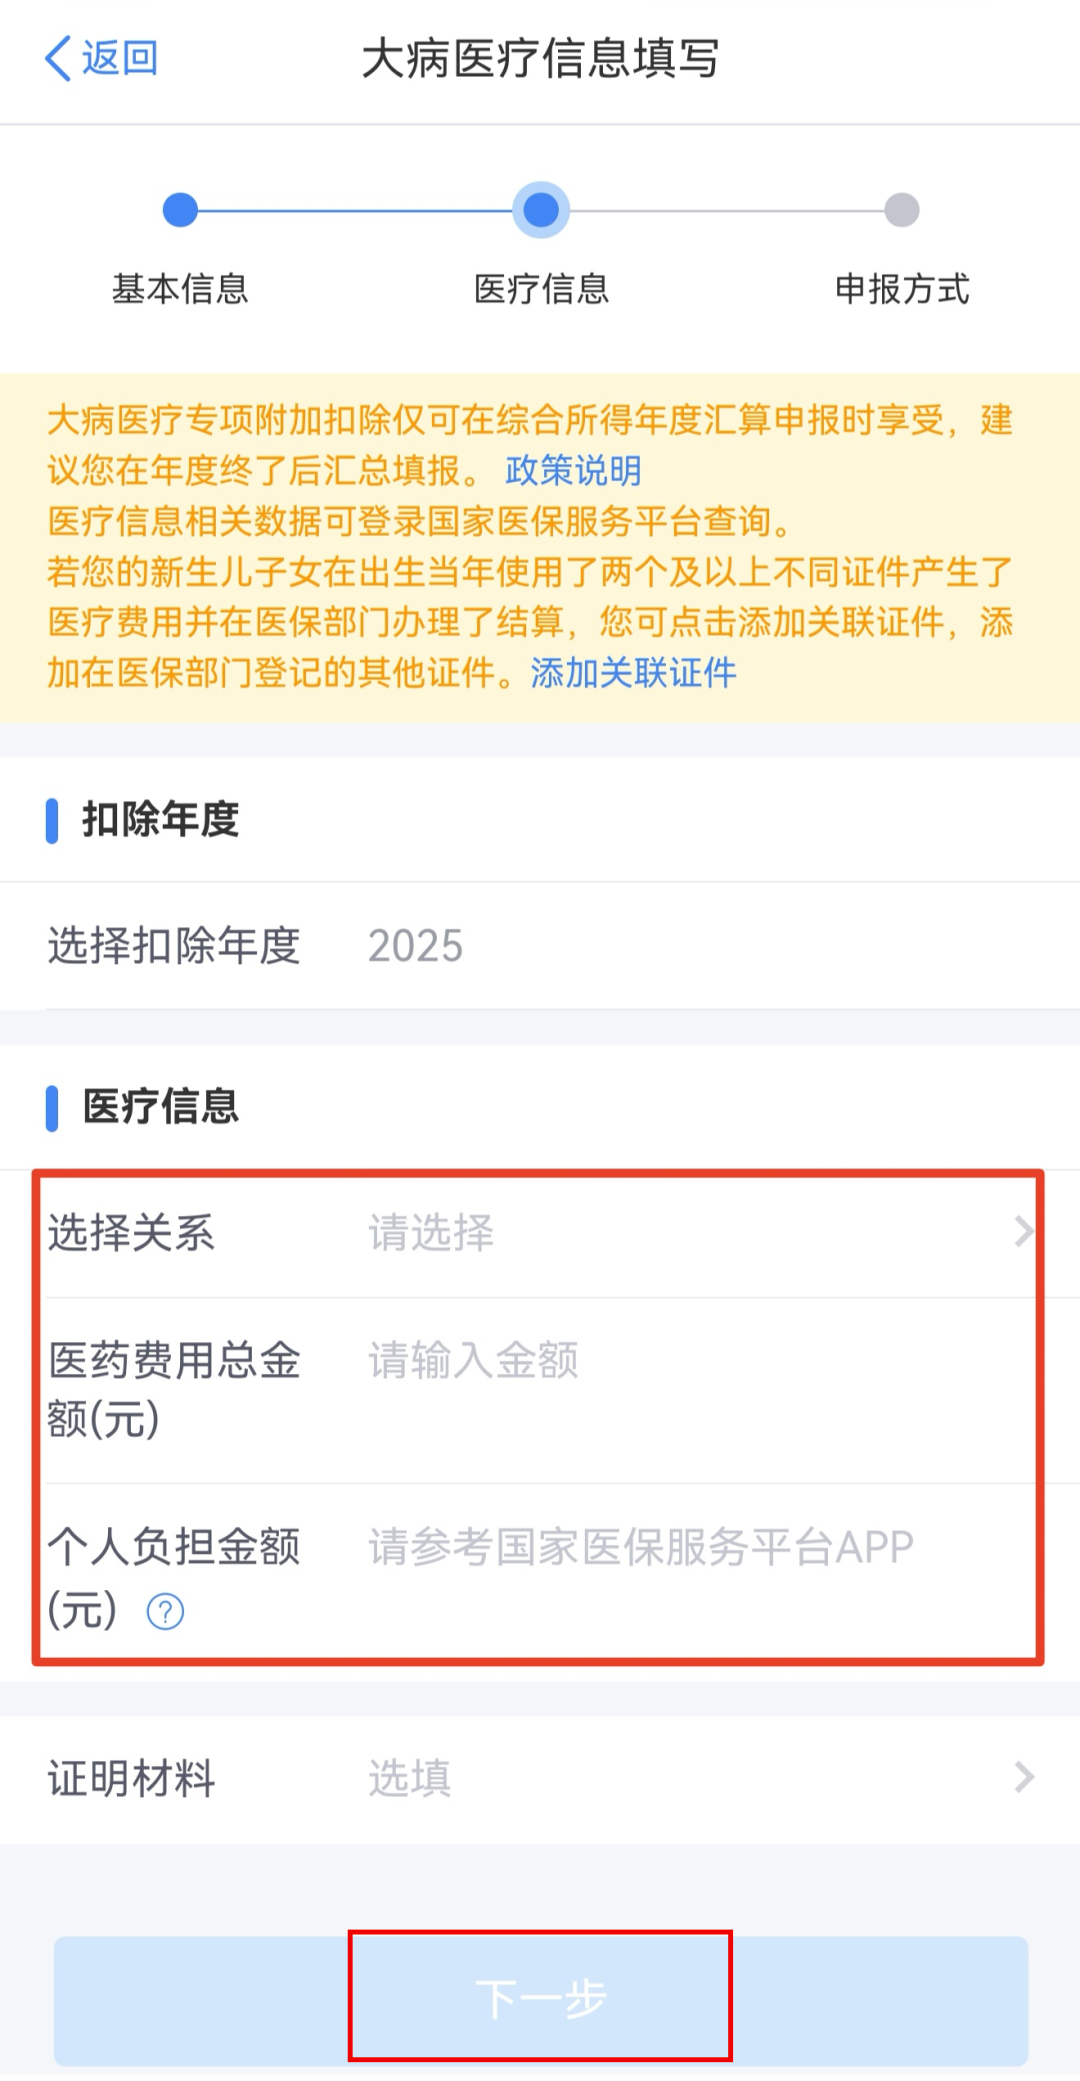
这就带来一个操作上的问题:一键带入、逐项检查那些动作,帮不到它。它需要你在年底主动把数字"定格"下来。
我妈去年那次住院就是反面教材。她年底住了一次院,费用横跨12月和1月,两张单子分开躺着,"今年到底攒没攒够1.5万"我当时全靠估,拖到汇算才手忙脚乱翻票据。今年我学乖了:12月31日前,把家里每个人在国家医保服务平台APP里的"年度内医保目录范围内个人自付累计"挨个查一遍、记在手机备忘录里,四个数字,一分钟的事。数字一旦跨年,再想拼回来就费劲了。
四、年底前这半小时,我建议每个有医疗支出的家庭都花
把我家这两笔算错倒过来,就是可以抄的作业。
第一步,查数。打开国家医保服务平台APP,首页"年度费用查询",分别查本人、配偶、未成年子女2026年度"医保目录范围内个人自付"的累计数。只认这个口径,发票上笼统的"个人支付"不算。
第二步,算扣除额。用一个公式:可扣除金额=目录内自付累计-15000(算出来是负数就为零),且不超过80000。也就是说,自付要攒到15000以上才启动,到95000为止都能全额计入。明年汇算填报时,个税APP也会按医保端传来的数据自动预填一个金额,我把它和备忘录里年底定格的那个数对一遍,两个对上才提交。
第三步,定人头。谁的目录内自付超了1.5万,再看这个人的费用能挂到谁名下:配偶的,夫妻选一方,税率档高的划算;未成年子女的,父母选一方;父母的,挂不上子女的账,只能老人自己名下处理。同一个人年度内既看过病又买过慢病药的,记得是全家各人分别计算,不互相借额度。
第四步,留凭证。医药服务收费票据、医保报销结算单,原件或复印件留存备查就行,申报时不需要拍照上传——但税务事后核查时要拿得出来。票据拍照存进一个相册,比塞在抽屉里强。
明年3月到6月汇算打开个税APP,在专项附加扣除填报里选"大病医疗",年度选2026,把第三步定好的人头和第二步算好的数字填进去,系统自己算。
我家今年这笔账,最后定格在:老伴目录内自付26000,扣除额11000,申报挂我名下,按10%档,对应减税1100元。数字不大,但这是今年医药费里唯一不用抢、不用蹲点、只要算对就有的部分。
(我是老周,家里那个管钱的人。以上是我替自家算的账,我的选择不是普遍建议,具体以政策原文和你的实际申报情况为准。)
当前文章无评论,是时候发表评论了