






89
27
树莓派涨了80美元:AI每吃1GB,你就少3GB
2026-11-03 21:39:25
0点赞
0收藏
0评论
11月2日,树莓派基金会官网挂出一篇三百来字的公告,标题直白得有点扫兴:《部分 16GB 树莓派产品涨价》。
Raspberry Pi 5 的 16GB 版本从 305 美元涨到 385 美元,一次加 80 美元。16GB 的 Compute Module 5 涨 40 美元。公告给出的理由只有一句:16GB DRAM 找不到替代供应,加上其他元件同时在缺货。
一块常被拿来做路由器和电子相框的小板子,跟得州和内蒙古的 AI 数据中心有什么关系?关系是:它们买的是同一条产线上的同一类东西。
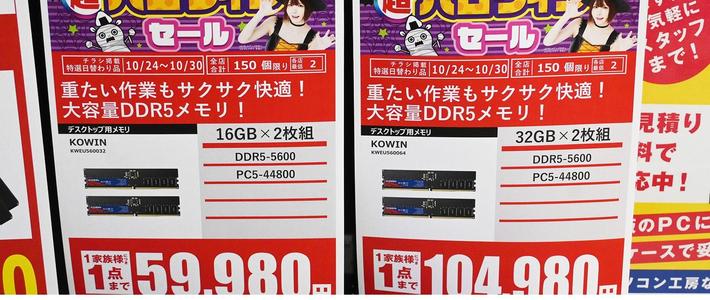
如果你最近配过机器,大概有个体感:同样的预算,能买到的内存比一年前少。这种感觉很难量化,树莓派把它的一个切片写成了数字。
一条晶圆线上,只能长出一种东西
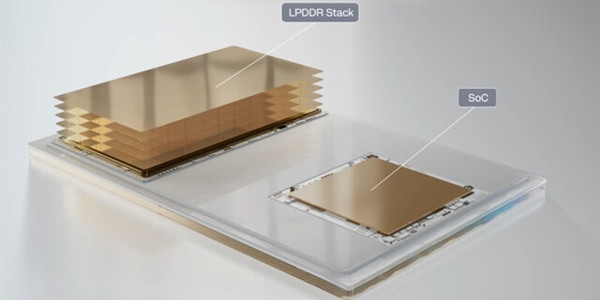
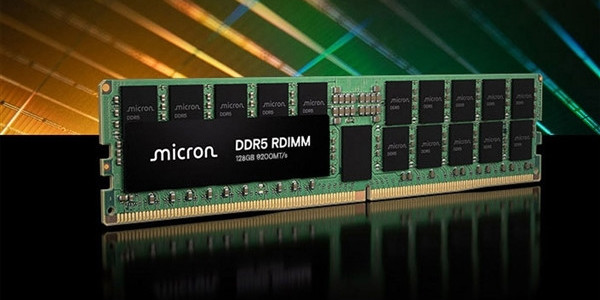
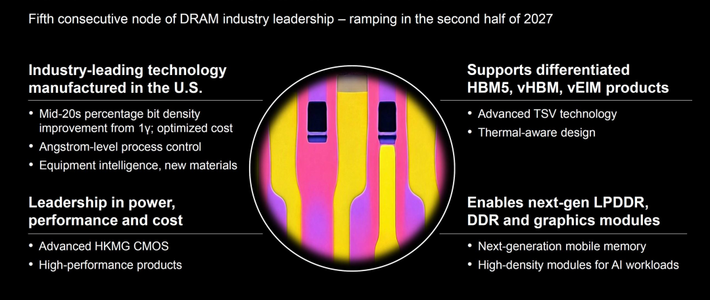
HBM 最近的出镜率很高。它是把好几层 DRAM 芯片垂直叠起来做的高带宽内存,贴着 GPU 放,负责把数据以极高的速度喂进去。训练和推理大模型时,每块加速卡旁边都要挂几颗。
它贵,也吃地方。按经济日报 11 月 1 日那篇分析的测算,同等容量下 HBM 的芯片面积是普通内存的 2 到 3 倍。晶圆产能是固定的,这意味着每给 AI 生产 1GB 的 HBM,就要放弃大约 3GB 手机和电脑用的通用内存。
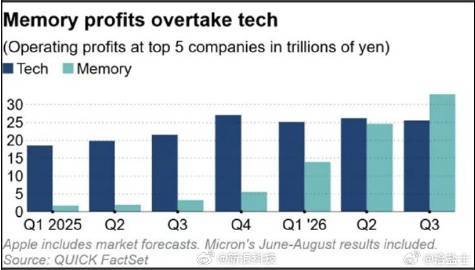
原厂做决定时看的不是十年后的需求,是这一季每片晶圆能换回多少毛利。HBM4 现在卖 2 美元/GB,2027 年可能到 4 到 5 美元,摩根大通估这两年综合均价还要分别再加 54% 和 25%。同一条线切给手机内存,卖不出这个价。
于是产线一批批换了方向。按同一篇分析里的说法,全球约七成先进存储产能已经被 AI 数据中心吸收,消费电子只能去抢剩下的三成。
换轨不是把设备搬走,是把同一批先进制程的产能从一种产品切到另一种。切的时候要重新排产、重新验证料号,切回去还得重来一遍,时间以季度计。这也是为什么原厂嘴上都在扩产,你手上那一档内存却没见松动。
传导到手上,是这几个数字
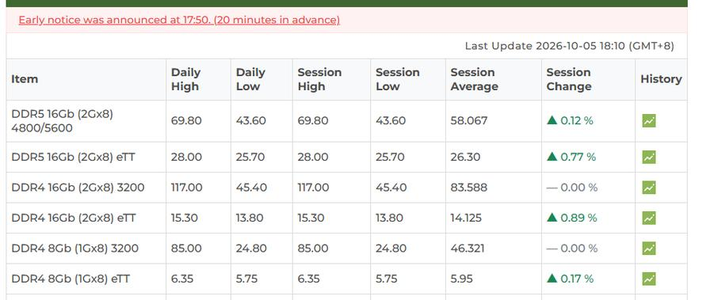
价格不是一夜之间跳上去的。今年上半年,通用内存合约价涨了近一倍,闪存涨了五成多。多家投行测的各类存储芯片供需缺口普遍超过 4%,创下十多年来的新高。
再往下走就到了整机。存储芯片在一部手机物料成本里的占比,从过去的 10% 到 15% 抬到 30% 以上,大存储旗舰机型逼近一半。单颗 12GB 手机内存的采购价从约 200 元涨到接近 600 元,1TB 闪存也从 200 元出头到了 600 元。
80 美元就是这条链条最末端的那个数字。它先出现在一块开发板上而不是手机上,只是因为开发板的定价最透明,涨了会写进博客,整机厂商更愿意把它揉进渠道价和配置调整里。
这一轮不太像以前那三轮
存储行业过去十来年每三四年走一轮,涨是因为短期错配,跌是因为大家同时扩产。这轮的差别在哪,要分开看。
以前价格一高,原厂加班加点扩产,一两年后新货涌上来,价格自己就掉下去了。这次这个反馈环断在了半路。HBM 靠先进封装,良率爬得慢,一座专用晶圆厂从动工到量产至少要两年;线一旦切给 HBM,想转回手机内存就得重新排产、重新验证料号,时间按季度算。
另一个变化发生在合同桌上。云厂商和终端品牌把未来一两年的 HBM 产能用多年长约提前签走,现货市场几乎没货可放。价格本该由现货的买卖双方一点点试探出来,现在这一环被跳过了。
"AI 永远缺内存"这句话我听过很多遍。科技公司确实把算力当成未来十年的战略投入,短期利润可以让路,但这只说明买家不敏感,不说明供给永远追不上。
同一张公告里,藏着一个反向细节
公告我读了两遍,第二遍才注意到一处别扭的地方。同样是 16GB,装进机械键盘的那台 500+ 没动价,被调价的只有 5 和 CM5。官方给的解释是只挑受成本冲击最重的型号动刀,这句话反着读更有意思:真正决定涨不涨的,是这颗料能不能换第二家,这条线还剩多少毛利可以吞。
为什么偏偏是 16GB 这一档最贵?单条容量越大,越依赖高密度颗粒,而能做高密度 DDR 的那批产线,正是 HBM 优先占用的那批。这次动的是最高密度的型号,低容量版本没有跟着涨;官方还提到,过去两年里他们已经做过几轮这种选择性调价。
公告后半段更反常。官方建议用户"确认自己没有为用不到的内存付钱",可选低容量版本、用更早的机型,或者在系统层面做内存优化,还附上了自家杂志的内存使用指南链接。
一家公司在涨价公告里劝你别买高配,这不像营销话术,更像在说:现在的价格不是他们想要的均衡价,只是撑到成本回落之前的临时状态。公告末尾写着,等内存成本降下来,会把价格调回去。
这句承诺能不能按时兑现,我说不准,但它至少承认了一件事:现在的价格不是由需求决定的,是由供给被谁买走决定的。
两个常见的误读
第一个是"AI 跑在云上,我的电脑跟它没关系"。
这说法有一半对:你确实不需要在本机跑大模型,AI 也不会直接占用你的内存条。它解释不了的是,云端的算力要落地成芯片,芯片要占用晶圆,而晶圆是同一批工厂用同一批设备生产的。电商页面上的那条价格曲线,和 GPU 集群的采购单,挂在同一个供给池上。
第二个是"等新厂投产就便宜了"。
扩产是真的:三星、SK 海力士、美光 2026 年合计资本支出超过 500 亿美元,三星一家就超过 110 万亿韩元。可这些新增产能几乎全部指向 HBM 和服务器 DRAM,没多少落在消费级内存上。等两年后产能释放,你买到的那一档内存未必跟着降价,它可能只是不再继续往上涨。
你该怎么算这笔账
最近要换手机、买迷你主机或者开发板的话,先把"我需要"和"我怕以后更贵"分开。前者是需求,后者是怕错过,而怕错过在这个节点并不划算:现在的价格已经把缺口算进去了,你不是在低点进场。
判断要不要现在买,先问自己:现在这台机器卡在哪一步,你要的容量是不是被软件和习惯堆出来的,手上这台还能撑多久。前两问答不上来,就不必现在换。
已经买到的硬件不会因为标价上调而变慢,真正要留神的是二手市场上的加价货,尤其是那些被"缺货"两个字催着下单的人。
做嵌入式或者边缘设备的,这次涨价给了一个很实际的提醒:把内存预算当成会波动的变量,而不是固定的物料成本。同一套方案留出降配运行的余地,比赌一个价格拐点更可靠。
还有一个更长的判断。过去二十年消费电子之所以便宜,一部分原因是它跟服务器共用产能,却只付消费级的价钱。当同一片晶圆能卖出几倍的价格,最便宜的用法就会先被挤出去。
这道缝会不会合上,取决于三件事:HBM 的良率什么时候爬上来、长约什么时候到期、有没有人愿意为消费级内存多付钱建线。前两件跟你无关,第三件就是你的钱包在投票。
我的看法是,别指望内存回到 2023 年那个价位,但也别把这轮当成永久短缺。它是一次被高价买家重新排过序的产能分配,排序会变,只是不会很快。
你上一次换设备,是被性能推动的,还是被价格推着走的?这个答案,可能比 80 美元更能说明你在这条链上的位置。
作者提示含AI生成内容。作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~