







89
27
两笔房贷加点差着55个基点:我核完公告公式,才分清哪笔能谈
2026-11-03 21:45:02
0点赞
0收藏
0评论
10月底扣款短信响的时候,我看了一眼:一笔4465.41元,一笔5433.28元,和9月分毫不差。那半个月,新闻里全是"存量房贷降息开始落地",我第一反应是银行在装糊涂。老伴还问我,是不是打错金额了。
我拨了贷款银行的客服电话,问了三个问题,又把抽屉里两份合同翻出来,对着央行公告把公式核了一遍。核完才发现,是我一开始就问错了问题——这轮降息不是"银行自动给所有房贷降价",而是"达标的才能上桌谈"。我家两笔房贷,就只有一笔够得上谈的条件。
一、先把规则搞清楚,再算钱
2026年8月28日,央行和金融监管总局的房地产信贷新规把口子放开:已发放的浮动利率存量房贷,如果利率和全国新发放房贷利率的偏离达到一定幅度,借款人二选一——要么和原银行协商变更合同利率,要么申请新发放浮动利率贷款来置换,置换是银行内部操作,不用过桥资金。固定利率的不在范围内。
偏离多少算"达标",不是谁嘴上说的,公告里有公式。中国人民银行公告〔2024〕第11号写明:当存量房贷利率的加点值,高于"上季度全国新发放房贷利率平均加点值加30BP"时,客户可以申请调整加点值。这个"上季度全国新发放房贷平均加点值",等于人民银行公布的上季度全国新发放房贷平均利率,减去上季度各月公布的5年期以上LPR的算术平均值。
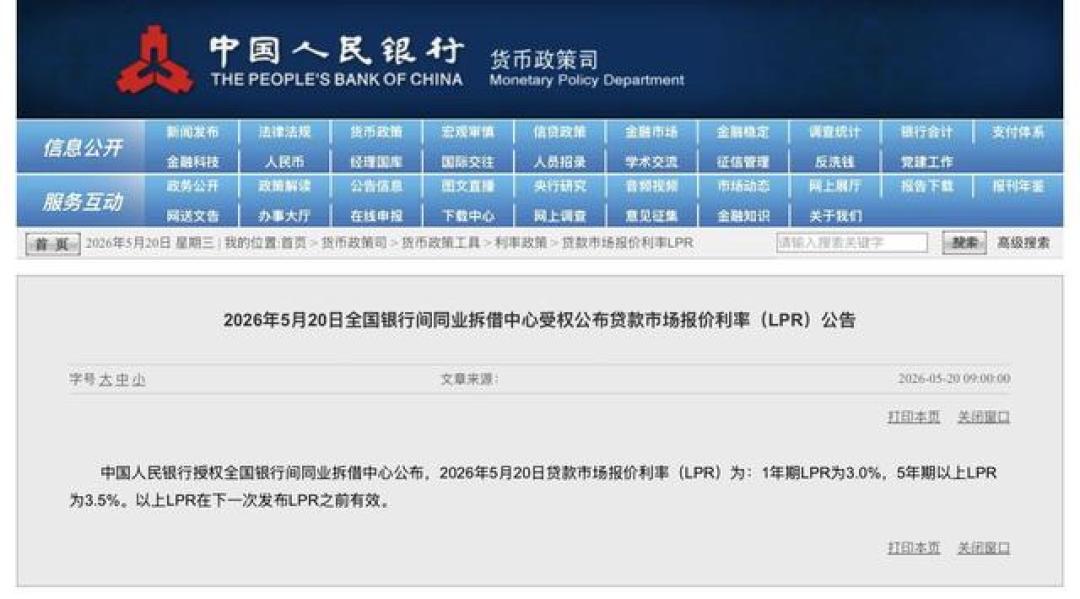
拿最新的报价把门槛算出来(示例):2026年7月、8月、9月三个月的5年期以上LPR报价都是3.5%,10月20日公布的最新一期还是3.5%,这是2025年5月下调10个基点之后连续第16个月不变;媒体汇总的三季度全国首套新发放利率是3.05%。平均加点值就是3.05%减3.5%,等于-45BP;再加30BP,门槛是-15BP。
一句话记住:你的加点值比-15BP高,才够得着谈判桌。
二、我家两笔房贷,一笔已经趴在门槛底下
第一套是2019年10月放款的。当时合同利率5.88%,2020年转成按LPR定价,2024年10月那次批量调整,直接把加点调到了LPR-30BP的下限。这个月刚过完重定价日,LPR还是3.5%,所以现在的执行利率是3.2%:余额871,600元,还剩23年,月供4465.41元。
-30BP比-15BP的门槛低了15个基点——不达标,连谈都不用谈。我一开始还替它不平,觉得银行把我们家漏了。把2024年的还款记录翻回去才看明白:这笔是从5.88%一路调到现在这个价的,它不是没份,是早两轮就趴到桌子底下了。这就是我第一次算错的地方:我盯着"这次新降的那一刀",忘了存量降息是一层层叠加的。
第二套是2021年底买的学区房,登记在老伴名下,二套。当年那轮批量调整,北上深这类城市的二套只降到当地政策下限,没到-30BP,我家这笔的加点停在+5BP,现在的利率是3.55%:余额932,700元,还剩20年,月供5433.28元。
+5BP比-15BP高出了20个基点——达标。我当天就在手机银行提交了协商降息申请,受理成功,银行说结果要根据资信、担保等情况定,按媒体整理的通行流程,整个周期要1到3个月。
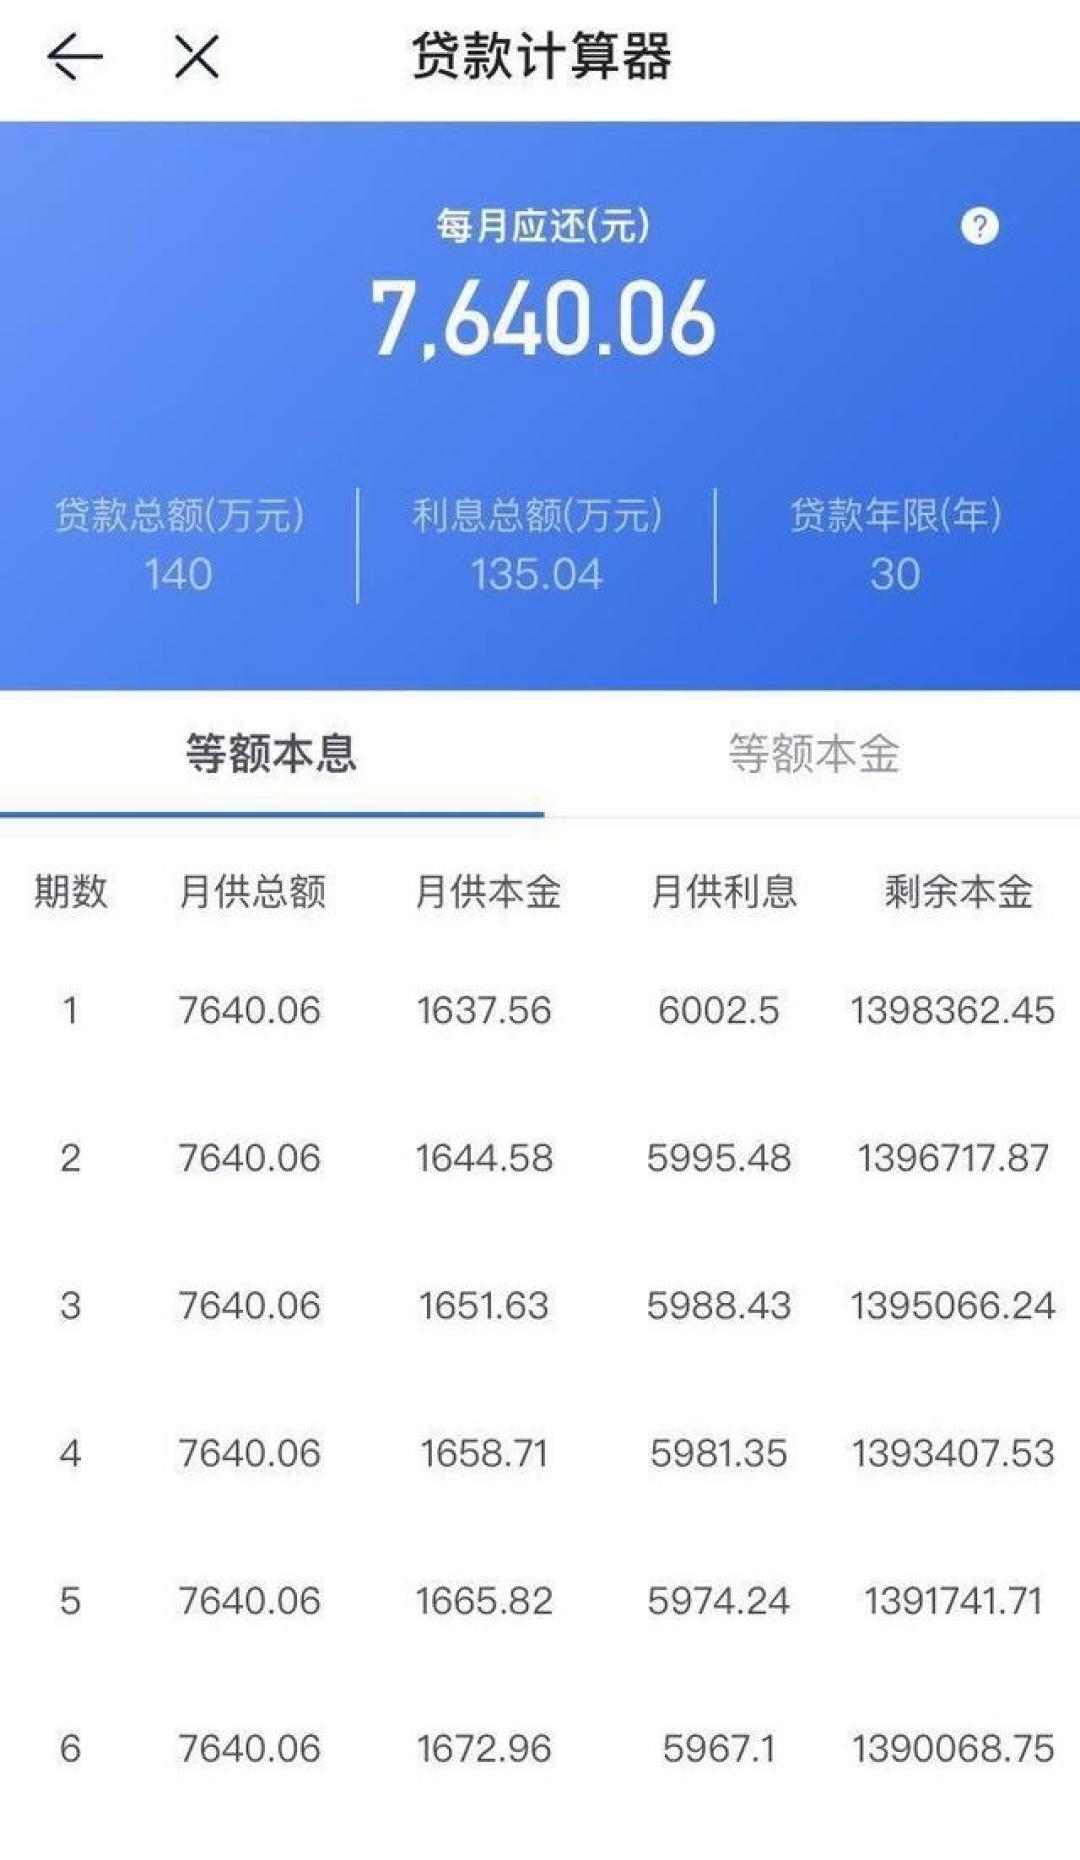
等结果之前,我先自己把账按了一遍:等额本息,932,700元本金、剩20年,利率如果从3.55%谈到3.35%,月供从5433.28元变成5337.67元,一个月差95.61元,一年省1147.31元,剩下20年累计22,946元。谈成的价格银行说了算,不一定会正好落在这个数上。我把上限和下限都先算出来,是为了批复下来那天,看一眼就知道银行给的是痛快价还是敷衍价。
三、轮到自己家,先查三个数字,我在第三个上差点白跑
第一个数字:执行利率和加点值。路径就在手机银行"我的贷款—贷款详情"里,还款明细页能把每期本金和利息拆开看到底。重点是"加点值"那一栏,LPR那部分是跟着报价走的公共数字,加点值才是你家合同的私人身份。
第二个数字:重定价日。要么是每年1月1日,要么是贷款发放日的对月对日。这里有个我一开始想岔了的细节:加点值调整是变更合同,批下来就生效,不等重定价日;LPR部分才在重定价日更新。我原本以为11月的月供就会变少,客服提醒我,生效后的第一笔新还款月才会改,我先把预期扣到了下个月。
第三个数字:重定价周期。公告允许客户和银行协商,把按12个月重定价改成按3个月、6个月或12个月,整个还款周期里只能调整一次,这是各家银行公告里一致的口径。按季、按半年,意味着LPR一动你家就跟着动——但它只调一次、而且是双向的,后面LPR要是往上走,短周期同样让你第一时间多还。我家首套刚在10月重定价,我暂时不动它;要不要改,留给年底家庭例会再定。
还有个坑要写进来:社区里已经有"代办存量降息、收取手续费"的中介在拉群。官方渠道办这个业务不收费,凡是先要钱的,直接拉黑。
四、一张速算表,对照你自己的余额
100万元剩余本金、剩20年、等额本息,按公式算:
降0.1个百分点,月供少51元;
降0.2个百分点,月供少103元;
降0.5个百分点,月供少254元。
拿你家余额乘上去,再对照上面那个门槛公式,够不够格、值不值得跑一趟,两分钟就有数。
五、我家的选择
二套走手机银行官方渠道把申请交上去,等批复,不找任何代办;首套什么都不做,把下次重定价日记在日历上就行。家庭群里这几天正转着"快等着自动降息"的消息,我把-15BP这个门槛公式抄了发回去:等是等不来的,先查加点值,再看达不达标。
最后留一张可以照着走的清单:
在手机银行抄下两个数:执行利率、加点值;
查最近一期的5年期以上LPR和上季度新发放房贷平均利率,按"平均加点+30BP"算出门槛;
加点值高于门槛,走手机银行或网点官方渠道自己申请,全程不花钱;
记下你的重定价日和周期,知道月供会在哪个月变;
批下来之前,用"每降0.1个百分点、100万余额月供少51元"先把自己的区间算出来,批复一到就能判断给得实不实。
我是老周,家里那个管钱的人。以上是我替自家算的账,政策口径以公告原文为准,我的选择不等于普遍建议;每家合同的利率、加点和下限都不一样,具体以你的贷款银行答复为准。
内容由AI生成