10月17日从意大利回国,19日凌晨,手机弹出一笔1200多加元的预授权,折合人民币六千多。小红书
卡在钱包里,人已经到家,交易却发生在境外线上。她给卡设过POS金额限制,没想到预授权能绕过限制做无卡交易。
银行说,预授权拦不住,冻结的额度会划走;想追回,只能等实际扣款后走拒付,周期30到60天。
好在这笔预授权当晚被撤销了。不是每个人都能等到这个结果。
2024年10月8日,另一位持卡人正在上班,手机收到消费提示:三笔韩元、一笔新台币,合计9万多人民币。卡放在家里,人在工位,显然不是自己刷的。
他先一键锁卡,再联系客服。银行启动争议金,10月11日,四笔盗刷资金原路退回。小红书
这些经历指向同一个问题:Visa卡为什么可以不用密码,就把钱刷走?
答案不在技术,在责任。Visa体系里,卡号、有效期、背面的CVV,本来就不是验证手段,而是身份凭证。谁拿到这三样,系统就默认他是持卡人。知乎
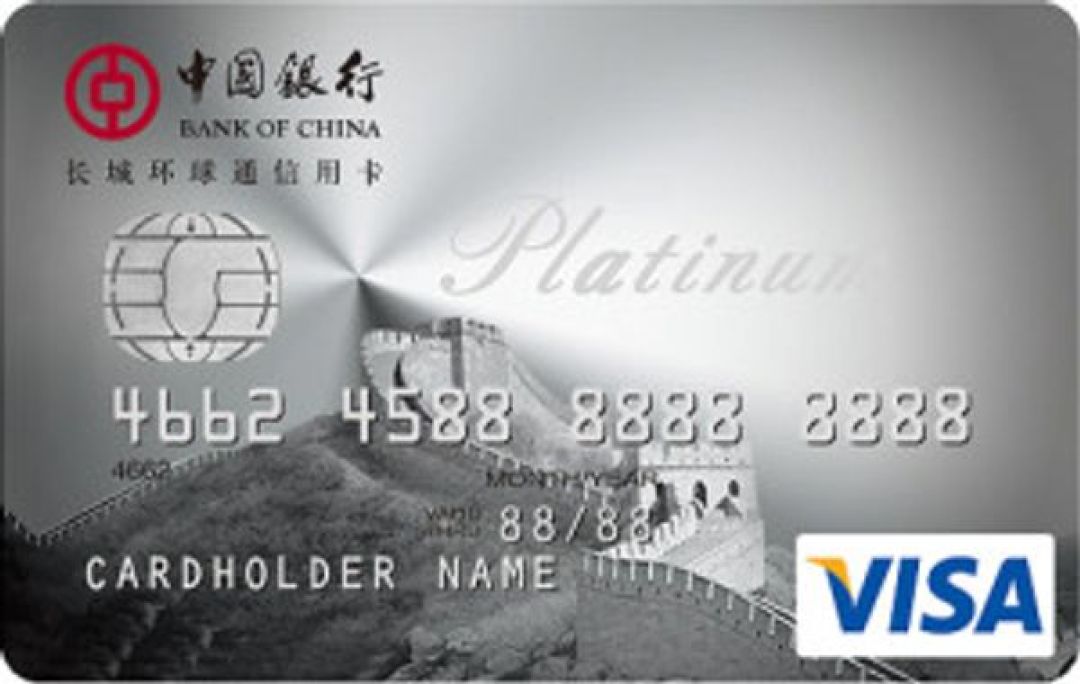
所以它不设密码,是因为盗刷损失基本不由持卡人承担。持卡人发现异常,发起拒付,钱先退回来,再由银行找商户举证:交易是不是本人授权、签名对不对、地址是否一致。举证责任在商户那头。知乎
商户会比银行更急着上风控。加一道密码,反而等于把责任往持卡人身上推一步:密码是你输的,那算不算你的问题?
后来补上的3D验证,补的也是责任划分。境外网站付款时跳出的验证页,发短信或让银行App确认;验证通过,盗刷损失由发卡行承担,没通过或者商户没接这个验证,损失商户自己扛。
所以有些网站明明能直接刷卡,偏偏要多跳一步。知乎
这套规则听起来对持卡人有利,但它有个前提:你得证明“这不是我刷的”。证明不了,或者流程走不通,责任就会落回你身上。
2024年11月21日,日本大阪,两张Visa卡被偷,建行刷了3万多,工行1万多。回国后提交材料申请拒付,2025年3月,工行的两笔盗刷还是从他卡里划走了,客服说拒付失败,钱得自己还。小红书
账户安全险也有门槛:盗刷前一段时间内卡上要有消费,他刚好没有。最后是保险赔的,4月29日到账,离被盗刷已经过去半年。
同样是盗刷,为什么有人几天拿回钱,有人半年还在追?关键在通道和证据。
线上无卡盗刷,卡号、有效期、CVV就能完成交易。银行调单时,商户往往拿不出授权证据;卡被偷后的实体刷卡,商户能拿出签名、监控、POS记录,拒付就容易卡住。知乎第一财经
卡在身边,也可能被线上盗刷。巴黎一位持卡人,卡一直在身上,却被刷了1579欧元,第二笔同样金额因为限额没成功。她报了法国警察,也报了理赔保险。小红书
比大额盗刷更隐蔽的是小额多笔。有人收到招行短信,一笔34.8英镑的境外交易被拦截,金额正好卡在300元小额免锁的范围内。如果开了小额免密,这类交易可以一笔笔刷下去。小红书
很多人只开了大额提醒,小额扣款收不到通知,等发现时钱已经跨境转走。
常见手法是凌晨拆分多笔小额,避开大额风控;有的还会设置呼叫转移,拦截银行的核实电话。小红书
绑Apple Pay会安全一些。Visa的支付标记化不会把真实卡号存在手机或Apple服务器上,而是生成一个只对特定设备、商户或支付类型有效的设备账号。
这个账号泄露了也不能直接拿去刷,钱包服务商或发卡行还可以随时停用。第一财经
但它不是万能药。2026年9月万事达卡境外批量盗刷中,多数卡片绑过Apple Pay,目前没有权威信息证明盗刷与绑卡有关,标记化保护为什么没起作用也还不清楚。第一财经
真正能减少麻烦的,是出国前把几个开关关掉。
最有用的是“境外无卡交易”锁。不出境、不海淘时直接关掉;要用时临时打开,用完再关。小红书
其次是“小额免密/免签”,能关就关,不能关就把限额调到最低。夜间交易锁也值得开,23点到次日6点禁止交易,能挡住大部分凌晨批量盗刷。
出境前再打开“境外交易锁”和“境外POS/ATM”,回国立刻锁回去。平时用一张额度较低的卡专门走境外线上支付,别拿主卡绑各种网站。CVV那三位数用不透明贴纸盖住,卡不离视线。
如果能开3D验证,也开起来。多数银行App里叫“境外交易验证”或“安全验证”。知乎
万一还是中招,顺序别乱:先在App里一键锁卡,再打客服冻结;截图保存所有交易提醒;尽快在附近商户或ATM做一笔交易,留好凭条,证明卡在本人手里;在当地报警,拿到报案回执。第一财经
预授权被刷的话,先别慌。它通常30天自动解冻,但银行不一定能中途拦截,实际扣款后要马上发起拒付。小红书
Visa的“无密码”不是漏洞,是一套把风险压在银行和商户身上的老规则。它保护的是“能被证明不是你刷的”那部分交易。
你能做的,是让这个证明更容易成立,也让盗刷发生的机会更少。