

 大鱼测评第1561篇原创大鱼测评第1561篇原创
按监管要求,分红险演示利率很快要从3.9%、3.75%下调到3.5%,上周我们更新了分红养老金推荐榜单,4.25%演示增额寿今天来推荐3款特色、用法不同的分红快返年金,近期有计划入手的朋友,可以根据自己的需求对号入座,作为参考。
相关文章:分红险演示利率降到3.5%,有啥影响?
No1. 现金分红综合王者:陆家嘴国泰泰给利2.0
(保底1.75%,演示3.9%)
推荐理由:“存本取息”型的快返年金中,产品预期利益和公司分红实力综合最强的选手。
具体可回顾:分红型快返年金榜单 | 2026年1月
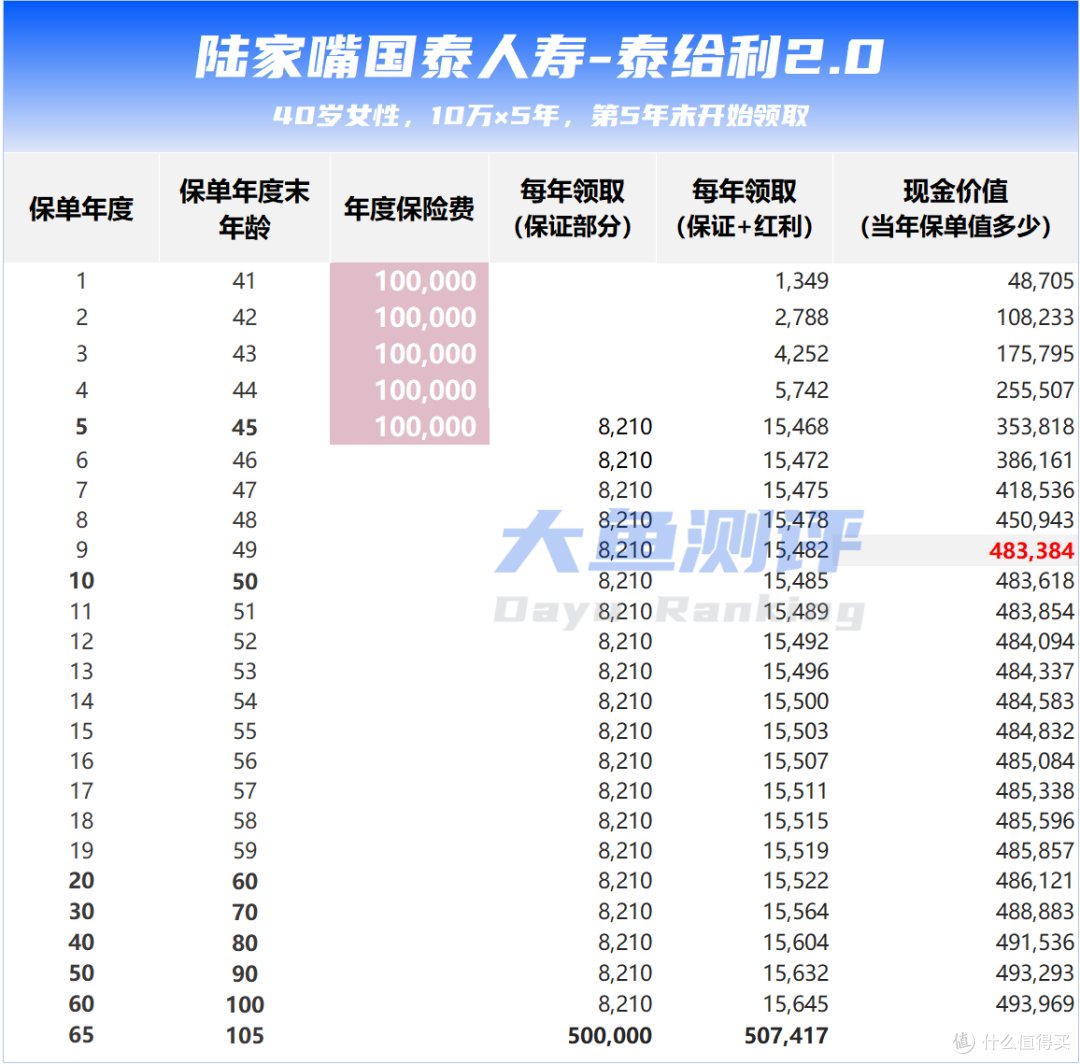
“存本取息”型快返年金一般是第5/10年末开始领取年金+现金红利,领取的钱(年金+红利)类似于“收息”;同时,保单里还藏着一笔“备用金”(现金价值),长期稳定在接近总保费的水平,没用完还作为身故金赔付给家人。
方案示例:
使用场景举例:
1.存款替代:锁定利率,5/10年后每年花利息,如支付旅行、保费等。
2.收租替代:不用操心打理,不用担心空置、奇葩访客、折旧、房价波动、不好卖等等,安稳“收租”,现金价值企稳后随时可变现(退保)。
3.仪式感用法:给孩子发一辈子红包。参考:2026马年压岁钱储蓄推荐榜单
4.“收息”养老:适合已有一定养老现金流、想再补充一点,同时希望留一大笔备用金或传承的情况。
注意:泰给利2.0红利仅支持现金领取或累积生息,如果想要红利交清增额的快返年金,还可以考虑中英悦活人生B款,交费、年金领取、红利领取方式的灵活性最高,公司也是分红险四大金刚之一。
陆家嘴国泰分红实现率分析可回顾:2025分红实现率解析:陆家嘴国泰,4项优势市场独一份!
No2. 双交清增额随心变:复星保德信星颐朱雀版
(保底1.75%,演示4%)
推荐理由:如果你不想被一种形态束缚,想要“我可以现在领钱,也可以以后再领”,那么星颐朱雀版是目前市场上灵活性最高的产品之一。
方案示例:
使用场景举例:
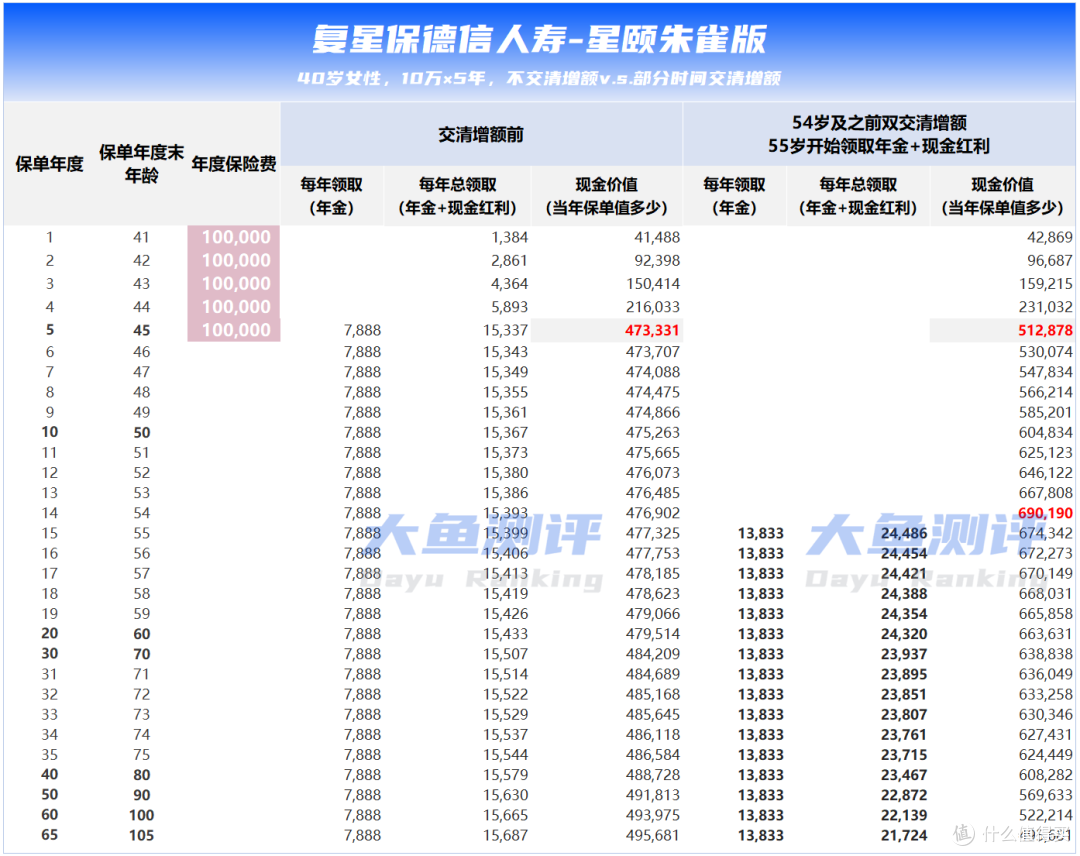
1.年金和红利都不交清增额,那就是标准的“存本取息”类快返年金,用法与泰给利2.0类似。
2.不需要用钱的时候,把年金和红利都设为“交清增额”,变身为类增额产品,现价持续增长。如上面方案中,总保费50万,54岁末预期现金价值为69万+;
3.需要用钱时,随时切换成年金+现金红利领取:
当养老金:比如以上方案,55岁开始领,每年预期领2.1万-2.4万+,现价长期保持60万+。
提前退休补充:不受传统养老金领取年龄限制,可以更早开始。方案详见45岁提前退休的底气(来自类似产品:长城八达岭赤兔A款,年金可按月领取,年金交清增额不限年龄)
其他:也可作为教育金等等,总之可根据需要灵活切换。
注意:
1.不能按月领取,若作为养老或其他生活补充,需考虑是否能接受按年领取的频率;
2.被保人年满70周岁后,不支持年金交清增额,但红利仍可交清增额。
其他类似产品:长城八达岭赤兔A款可支持按月领取,年金交清增额不限年龄。
复星保德信分红实现率分析可回顾:10年累计超过100% | 复星保德信公布2025年红利实现率
No3. 最长可惠及四代人:长城八达岭南山旗舰2.0
(保底1.75%,演示3.75%)
推荐理由:双被保人+领取人灵活设置,一张保单最长可管祖孙四代。
1.双被保人:第一个身故后,只要第二个还在,年金继续领。
2.高龄领得早:女性≥55岁、男性≥60岁,第1年末就能领。
3.年金和红利可指定直系亲属领:可以通过保单架构的设计,匹配更个性化的需求。
方案示例:
使用场景举例:
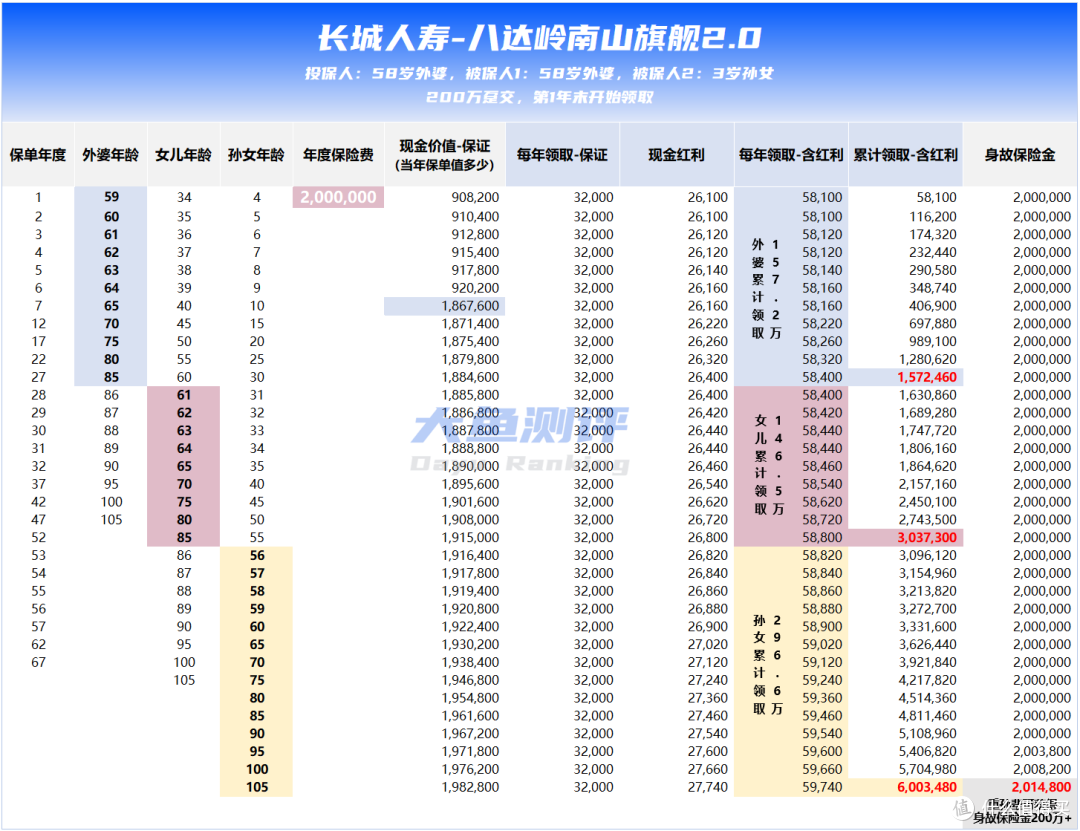
投保人:外婆(58岁)
第一被保人:外婆
第二被保人:孙女(3岁)
生存受益人:三阶段,外婆→女儿→孙女
身故受益人:曾孙辈
第一阶段:外婆59-85岁领取
每年年金约3.2万,加分红共约5.8万/年,补充养老金,领27年,合计约157万;
同时现价在她65岁时达186万+,长期接近总保费,可作为备用金。
第二阶段:女儿61-85岁领取
每年约5.8-5.9万,补充养老金,领25年,合计约146万。
第三阶段:孙女56岁起领取
继续领,每年约5.8-5.9万,补充养老金,直到终身。
第四阶段:传承给曾孙辈
身故受益人指定曾孙辈,身故金长期保持在200万,当孙女走完一生,这笔钱将确定地传承给下一代。
详细方案可回顾:200万,4代人花
注意:
1.本产品更建议考虑双被保人版本,或是女性55岁及以上、男性60岁及以上作为尽快领取的养老金,否则这就是一款标准的现金分红快返年金,在同类快返年金中没有明显优势;
2.红利现金领取时默认归投保人,若想指定直系亲属领取,可选择红利领取方式为累积生息。
长城分红实现率分析可回顾:重看长城人寿分红险,数字没赢过,收益没输过
写在最后
在利率下行的环境下,快返年金的特点和价值在于能锁定长期现金流,还能保留大笔资金的控制权。
挑选时可结合当下的人生阶段和需求:
如果就是想简单的“存本取息”,更建议优先考虑利益高、分红优秀的泰给利2.0定海神针。
如果没想清楚到底该领钱花还是留着增值,或是需求比较灵活多变,可考虑星颐朱雀版;
如果考虑的是家族、是传承、是几代人的幸福,或是高龄人群想尽快领取,南山旗舰2.0独特的设计则正好适配。
其他类型储蓄险可参考:
6.30前,4.25%演示增额寿:一个演示最高,一个活得最久

▒ 声明:文章内容为大鱼测评原创,不代表任何其他机构观点。保险配置需根据自身需求、条件谨慎抉择,大鱼测评仅作为参考,不构成任何直接投保建议,仅此说明。
当前文章无评论,是时候发表评论了