

















19
38
市场稀缺的保证领取30年,2款分红养老金横评
2026-09-28 10:01:24
0点赞
1收藏
0评论
 大鱼测评第1629篇原创
养老金想兼顾传承,一般得选高现金价值的形态,但领取会低一些;想多领一些,主要靠相对长的保证领取期。目前市场上,高领取养老金主流是保证领取保费或保证领取20年,保证领取30年的产品非常稀缺。
今天就带大家对比2款高领取、保证领取30年、可越领越多的分红养老金,恒安标准幸福到老长寿2.0和阳光鑫悦人生,一起来看看这2款产品各自的特点和优势,并附上挑选建议。
高现价分红养老金可回顾:2款高现价分红险,打开养老新思路
两款产品特点
恒安标准幸福到老长寿2.0-保证领取30年(预定利率1.5%,演示利率3.5%):
这是该产品最推荐的方案,领取金额没有低很多,但保证领取部分高出一大截。
保额分红,含终了红利,保终身(而非105/106岁),开始领取后无现金价值,但身故赔付机制很有亮点,是目前各家公司养老金中独一无二的设计:若被保人在保证领取期内身故,受益人可以继续按原计划按月或按年领取,防止挥霍,还能继续享受分红加成,直到保证领取期结束。
本产品另有保证领取20年和无保证领取2种选择,但投保时一旦选定,保证领取期不能变更。
阳光鑫悦人生-保至105岁(预定利率1.75%,演示利率3.5%):
现金分红,红利可选交清增额/现金领取/累积生息/抵交保费,亮点是现金价值持续至105岁合同结束前,几乎相当于持续终身;而且还能作为个人养老金产品投保,享受税优。身故赔付机制跟其他大多数养老金类似:若被保人在保证领取期内身故,一次性给付剩余保证领取期内未领的年金总额(包含保证部分和已累积的分红部分),合同终止,后续分红不再享受。
本产品还有领20年(保证领取20年)、领15年(保证领取15年)和领10年(保证领取10年)3种选择,领10年、15年太短,但领20年非常值得关注,相当于牺牲了后面的现金流,但20年内就把别人近30年的钱领完,很适合用来提高活力养老阶段的现金流。
红利领取方式、开始领取年龄、保障期,在领取前各有1次变更机会,但这些写在保全规则中,未来可能有变,因此建议投保时就选好最想要的计划,变更仅作为备用。
数据对比(以40岁女性,3年交,60岁领取为例)
说明:这里对比的是幸福到老长寿2.0-保证领取30年和鑫悦人生-保至105岁的数据,鑫悦人生的红利领取方式为交清增额,也就是2款年金都会随红利累积越领越多。
1.保证领取:
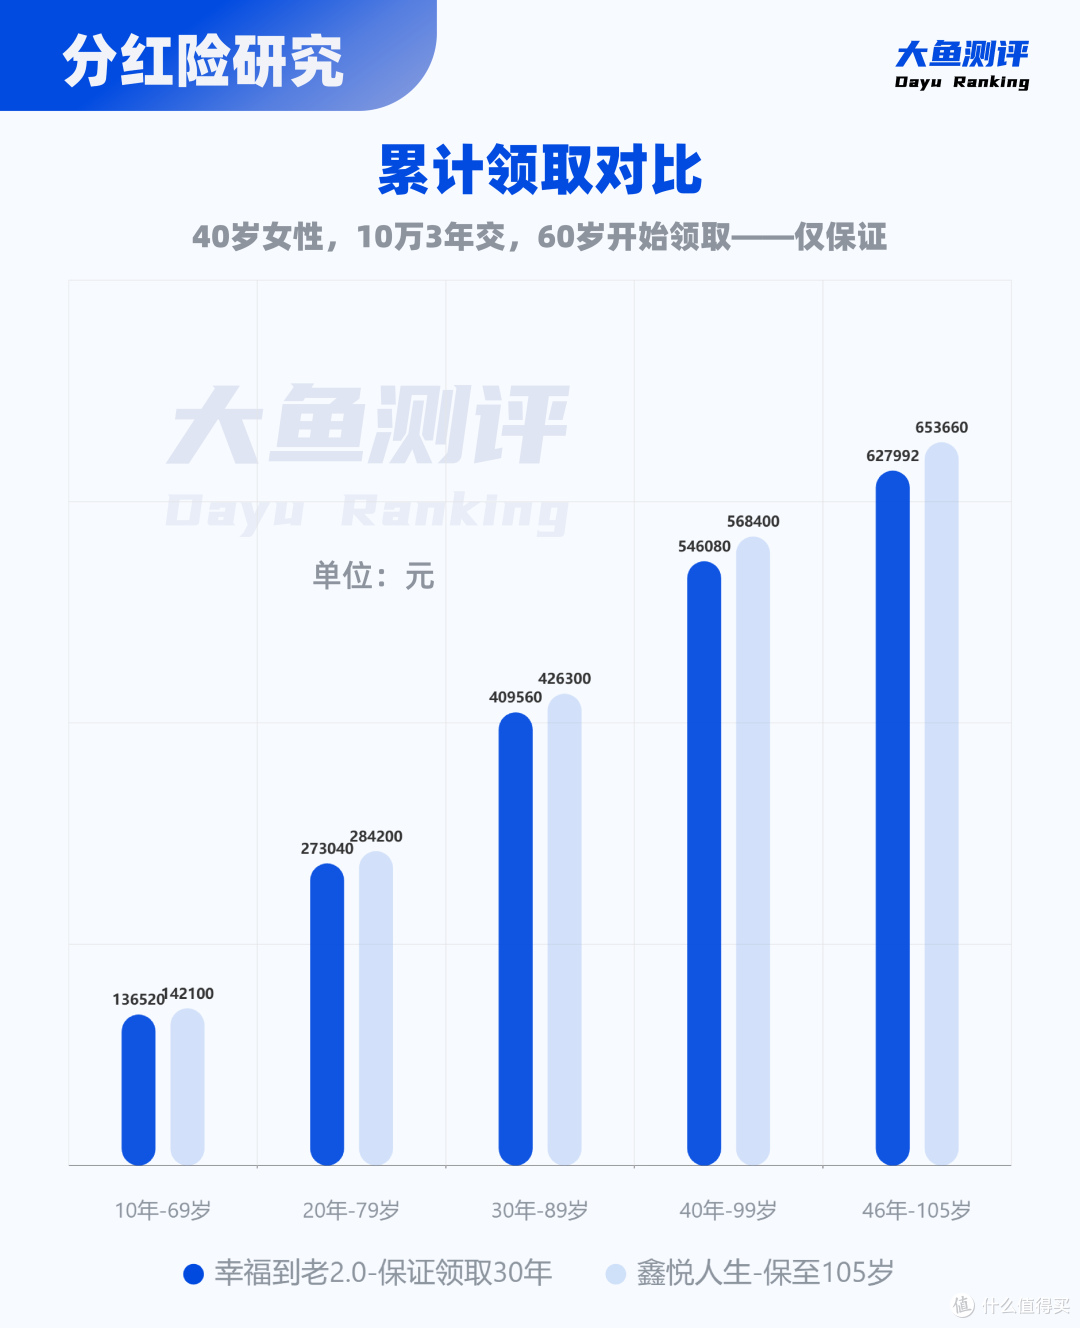
鑫悦人生-保至105岁>幸福到老长寿2.0-保证领取30年
鑫悦人生预定利率为1.75%,幸福到老长寿2.0为1.5%,确实前者保证部分更高。
但本案例中,鑫悦人生比幸福到老长寿2.0每年保证多领558元,按比例来算是每年多领4.1%,总保费不高的情况下,其实优势并不突出。
2.保证+100%分红领取:
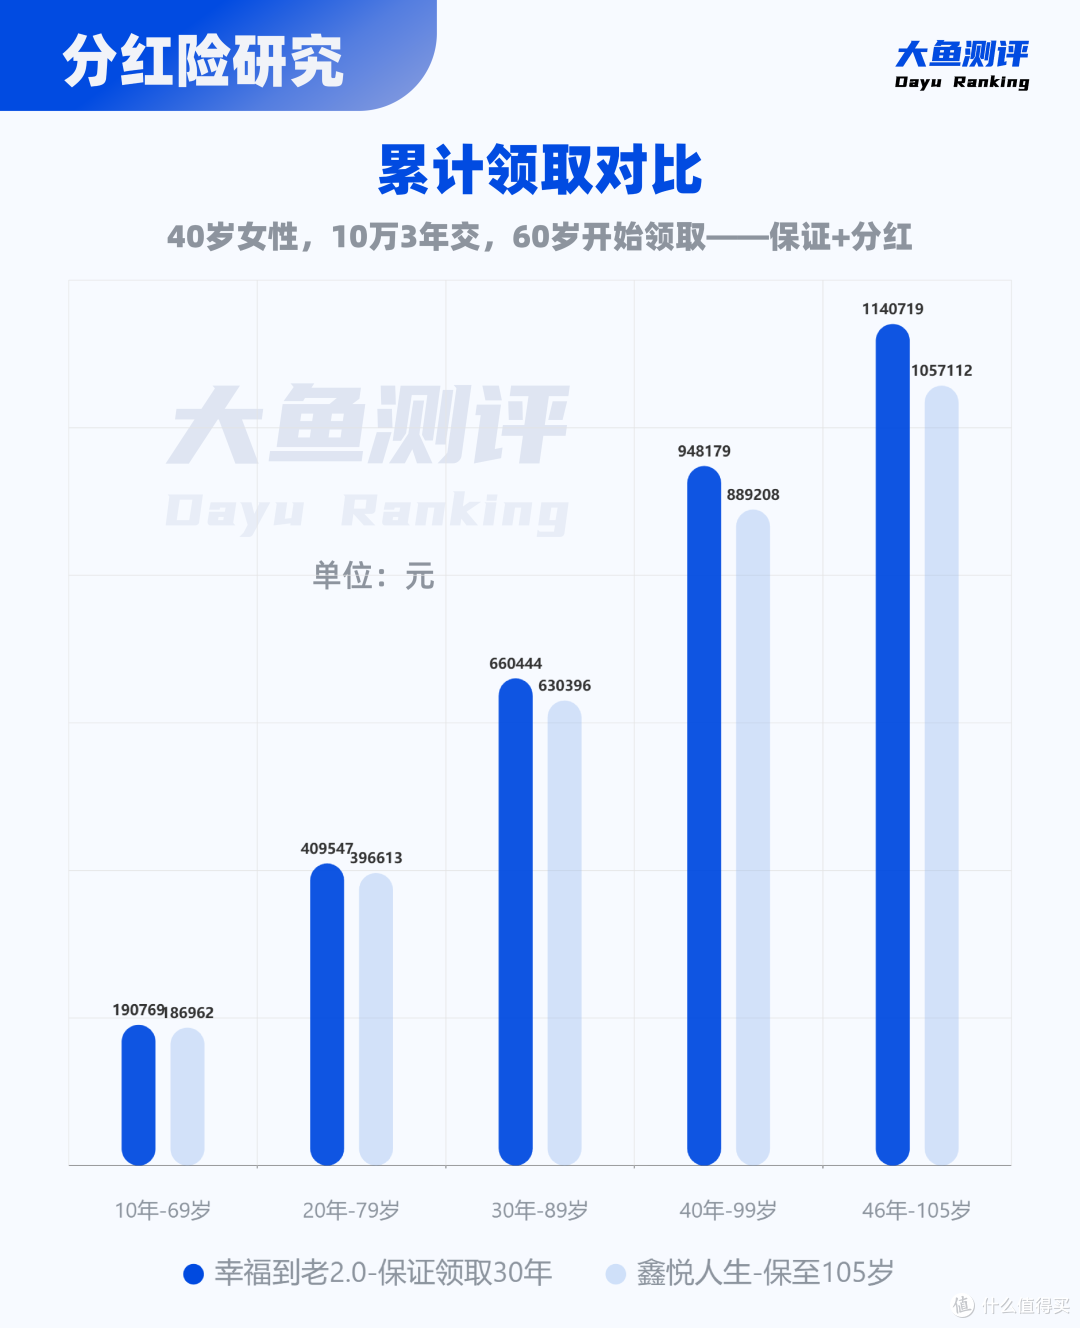
幸福到老长寿2.0-保证领取30年>鑫悦人生-保至105岁
2款目前都是3.5%演示,但幸福到老长寿2.0含终了红利,相同演示利率下,通常含终了红利的产品演示利益会更高。
本案例中,分红100%时,幸福到老长寿2.0首年仅比鑫悦人生多领188元,差距很小,随着时间推移优势会逐渐增加,到89岁保证领取期结束那一年,比鑫悦人生多2185元,按比例来算多领9.7%。
所以其实看具体的领取差距会发现,保证部分鑫悦人生领先得不多,保证+分红部分幸福到老长寿2.0优势也不算很大。
两者之间更大的差距其实是红利特点的差异带来波动风险的不同:鑫悦人生是现金分红,每年分红后就确定了;幸福到老长寿2.0是保额分红,由年度红利和终了红利构成。年度红利也是分红即确定,但终了红利即使宣告也可能回撤,直到同结束结算,或在开始领取养老金之前,幸福到老长寿2.0的终了红利会一次性转化为年度红利,此时才落袋为安。而幸福到老长寿2.0终了红利的占比很大,本案例中,60岁时终了红利一次性转化时,大致占总红利的80%,所以波动风险明显高于鑫悦人生。
3.保证+100%分红IRR:
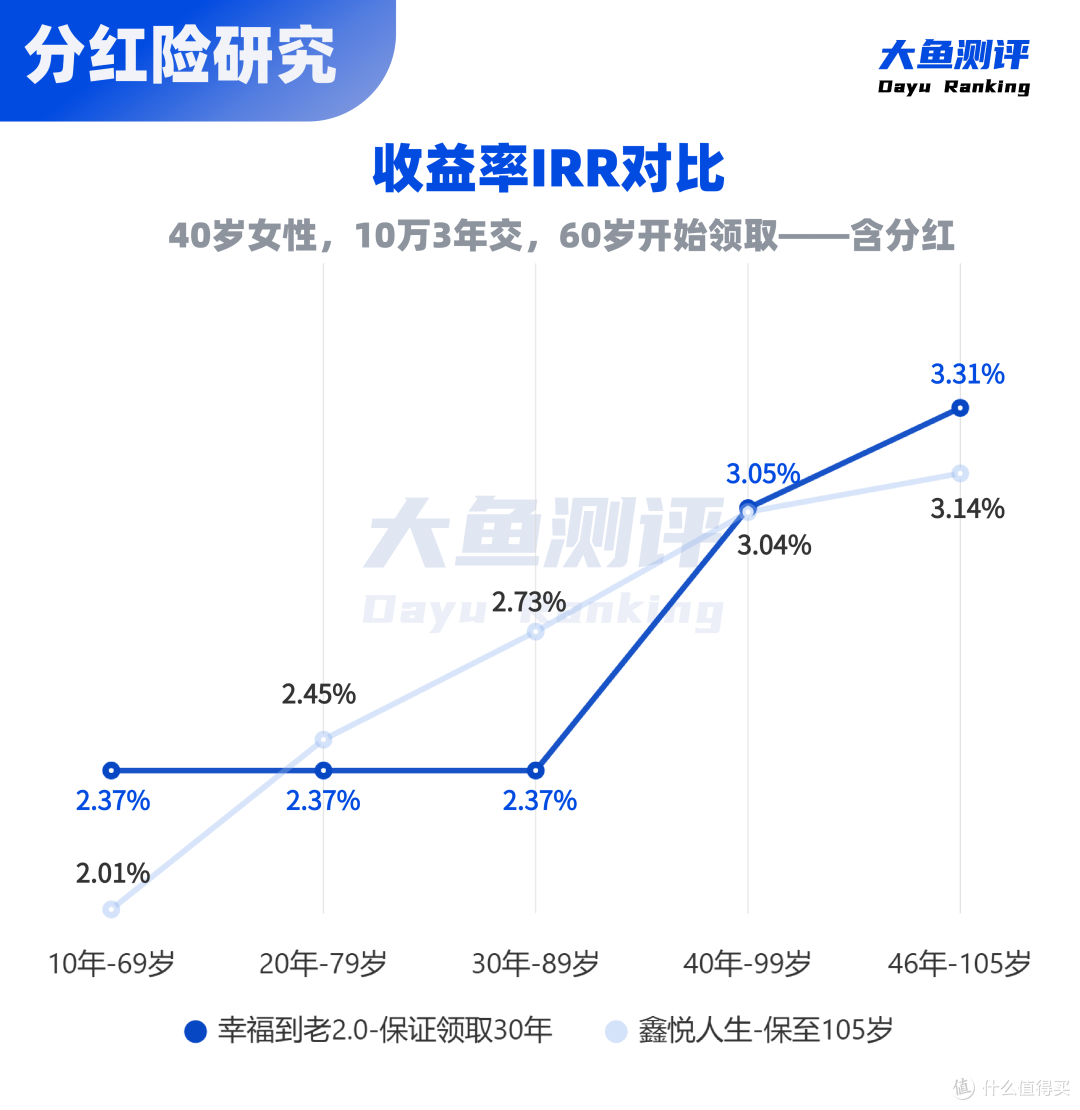
79~98岁:鑫悦人生-保至105岁>幸福到老长寿2.0-保证领取30年
领取后其他时间:幸福到老长寿2.0-保证领取30年>鑫悦人生-保至105岁
幸福到老长寿2.0开始领取后就没有现金价值了,但因为身故赔付机制特殊,保证领取期内无论被保人是否生存,IRR都可以锁定到保证领取期结束;
鑫悦人生-保至105岁一直有现金价值,89岁保证领取期结束时,保证部分的现金价值仍有9.1万,保证+分红现金价值有15.7万,同时领取金额又与幸福到老2.0接近,所以本案例中79~98岁之间IRR都更高,大后期幸福到老2.0凭借更高的预期领取反超。
4.其他
身故赔付:如前所述,幸福到老长寿2.0-保证领取30年的赔付机制更优,鑫悦人生-保至105岁则中规中矩。
领取灵活度:鑫悦人生略胜一筹,红利领取方式、开始领取年龄、保障期在领取前各有1次变更机会,虽然写在保全规则而非条款中,但至少比明确不能变更要灵活一些。
分红险主要考察因素:公司分红实力
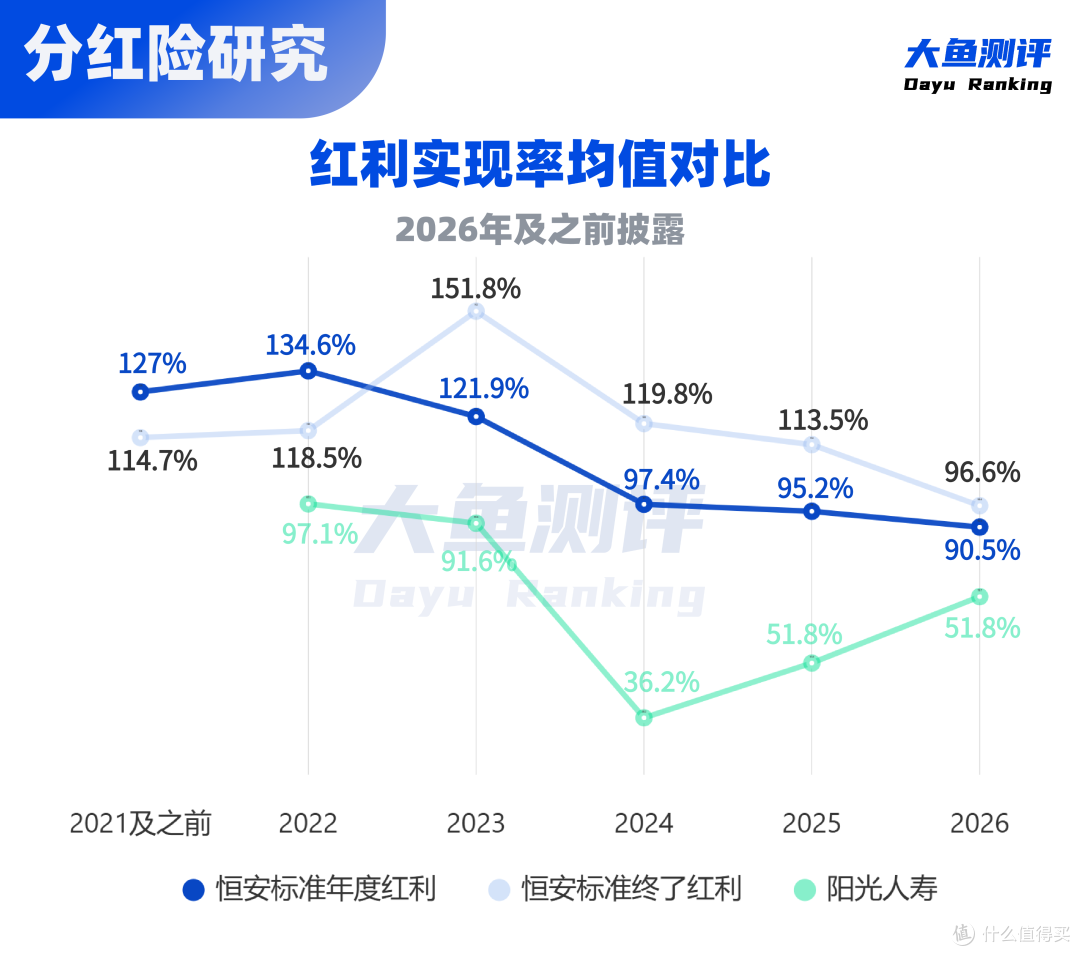
选分红险,挑公司很重要。
恒安标准人寿是分红险领域的优等生,互联网热度很高,投资、分红、运营指标都很优秀。尤其是今年,在分红严格限高3.2%的情况下,恒安标准所有分红险都含终了红利,弹性更大,加上公司本身投资运营出色,分红实现率数据特别亮眼。
但也要客观来看。恒安标准体量不大,"小而美"的优势在于资金适中、配置灵活、盈余管理精细。但随着销量走高、规模膨胀,叠加利率下行,投资端找好资产的难度随之上升——规模越大,超额收益压力越重。能否延续顶尖分红表现,既考验配置能力,也检验盈余韧性。
最新分红实现率分析:恒安标准公布分红实现率:表现顶尖,但未突破限高
阳光人寿是大型上市民营保险公司,可投保区域广,体量大,大型公司的抗风险能力更强,但投资很难做到顶尖,阳光亦是如此。
不过在大型公司中,阳光的投资和分红表现算很不错的。比如今年分红严格限高3.2%,同样是大公司,阳光是绝大部分产品都贴着3.2%顶格分红,但一些其他大公司,有些只有半数左右达到3.2%,甚至还有些公司只有新产品为3.2%,大部分老产品没超过3%。
最新分红实现率分析:阳光人寿2026分红实现率分析:均值涨了,但先别急着高兴
两款产品怎么选?
想要保证领取期尽量长,还想多领养老金的朋友,这2款是目前市面上少有的保证领取30年的产品。
如果更看重分红潜力或身故赔付机制,在恒安标准的投保区域内,可优先考虑幸福到老长寿2.0,但再次提醒:开始领取后无现金价值、终了红利可能回撤、一旦投保方案不可变更,能接受再考虑投保,并非热门产品就一定适合自己。
如果想要大公司、开始领取后长期有现金价值作为备用金、高收入人群希望享受税收优惠,或所在区域不支持投保幸福到老长寿2.0,又或者保留活力养老阶段多领钱的备选,这些需求更适合鑫悦人生。但也需注意:大公司意味着分红大概率不会是行业顶尖水平。
未来我们还会继续盘点其他优秀或热门养老金,感兴趣的朋友欢迎关注。
▒ 声明:文章内容为大鱼测评原创,不代表任何其他机构观点。保险配置需根据自身需求、条件谨慎抉择,大鱼测评仅作为参考,不构成任何直接投保建议,仅此说明。