先给结论:这类赔偿属于车险的赔付范围——交强险先行、商业三者险接续,两万元出头的货损在常见三者险限额里装得下;但"保险全赔"不是自动的,它取决于三件事:报案及时、定损在先、损失金额能通过保险公司核验。摊主报多少,保险并不一定赔多少。
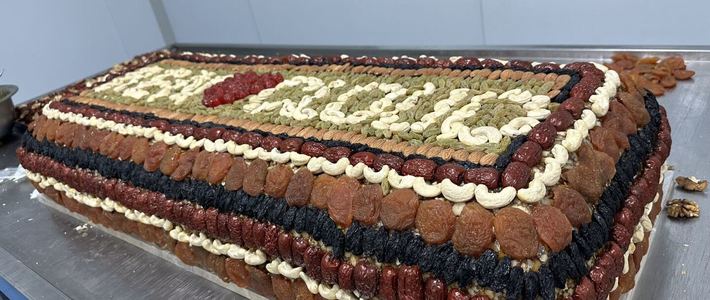
11月9日,山东潍坊的段女士开车转弯时不慎撞翻一辆卖切糕的三轮车,车上的切糕洒了一地。整整300斤切糕翻倒在地,摊主称切糕80元一斤,段女士认下全责,与摊主协商后赔偿了2万多元。她觉得切糕又硬又沉、报价公道,关键是事发后她已经报了保险。大河报大众新闻-大众日报微博
这2万块,保险怎么分
撞翻的摊位货物,在交通事故里属于"第三者财产损失":三者险主要承担被保险车辆因事故造成第三者人身伤亡或财产损失后依法应负的赔偿责任,交强险的赔偿项目里同样包含财产损失。赔付顺序是固定的三步走:交强险先在责任限额内赔,不够的部分由商业三者险按合同补足,剩下的才由侵权人自己承担。知乎知乎
真正的分界线是交强险的财产损失限额:有责情况下只有2000元。也就是说,两万余元里交强险最多先顶2000元,剩下的1.8万上下由商业三者险接手。交强险的赔付不按责任比例打折,只要车辆有责就在限额内全额赔。2020年车险综合改革后,"不计免赔"已并入主险、不再单独售卖,所以只要三者险买得够,这个量级的货损不构成额度问题。知乎知乎知乎
摊主的报价,不等于赔付价
评论区吵得最凶的两点——80元一斤贵不贵、洒落在地的切糕算不算"全损"——恰恰是定损环节要回答的问题,不少人也因此质疑这起事故"无凭证仅凭摊主报价定损"。赔偿的法定基准是《民法典》第1184条,侵害他人财产按损失发生时的市场价格或其他方式合理计算。落到货损上,保险公司通常要求摊主拿出货物成本、进货凭证和定价依据,再结合损失范围核定:整块切糕是否都丧失了销售价值,还是沾污部分之外仍可折价处理——这个差额直接决定定损结论是2万还是1万。微博知乎
这起事件里最容易被忽略的一点是:段女士先协商赔付、后由保险介入。赔偿协议本身有效,双方协商一致且已实际赔付的合理金额,司法实践大概率支持;但对未经保险人认可的赔付方案,保险人有权重新核定。被保险人怠于通知、致使保险人没能参与定损的,保险人还可以申请重新鉴定。换句话说,赔付金额与定损结论一致的部分保险照赔,"谈下来"却核不出依据的部分,可能要司机自己消化。小红书郭天喜律师
流程走对了,这钱才不冤
把自己代入"撞了摊位的司机",动作顺序是这样的:
现场先别清场。开双闪、拍照录像固定货物散落的状态和位置。摊贩货物一旦清理、转移,损失范围就很难还原。
第一时间报警+报保险。交警的事故认定是定责依据,车险通行的要求是事故后48小时内报案;因怠于通知导致事故性质、原因、损失程度难以确定的,保险人对"无法确定的部分"不承担赔偿责任——注意,只是这部分。知乎
定损先于赔付。由保险公司对货物损失查勘定损,请摊主配合提供成本、售价凭证;双方对金额分歧大的,引入第三方价格评估机构出结论,再谈赔偿。
签协议、交单、赔付。备齐事故认定材料、定损单或评估报告、赔偿协议、付款凭证,由保险公司在限额内赔付:交强险2000元先行,其余由三者险承担。
如果像段女士这样当场已经赔付,补救的关键是把"已实际支付"和"金额合理"两件事都立住:保留付款凭证,配合保险公司补做核验,争取按定损结论理赔,而不是直接推翻协商结果。
截至公开报道,保险公司仍在就段女士这单2万多的赔付金额协商,最终认损多少还没有结果。它对所有车主的提醒其实很具体:三者险保额不是稀缺品,定损证据才是。撞了摊位的货,最贵的从来不是切糕,是"先掏钱了事"的那一步。大河报