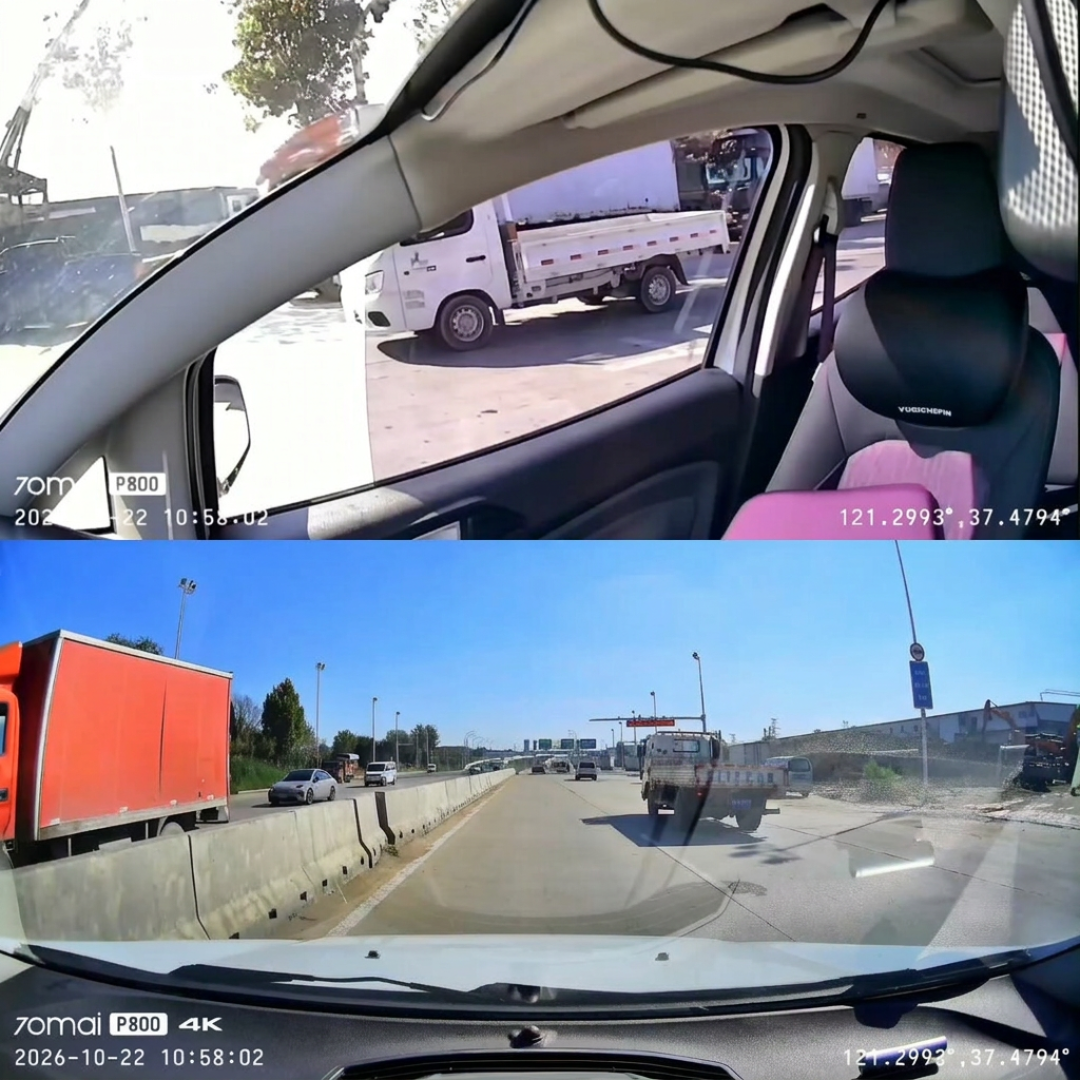
双11打得火热,行车记录仪行业里两份很不"记录仪"的文件刚好被放在同一个秋天对账:一份是6月22日递表港交所的盯盯拍招股书——这个行业第一份被完整摊开的财务文件;另一份是10月21日刚发布的洛图科技(RUNTO)9月线上零售数据。一份用审计的语言写,一份用传感器的语言写,两份文件都提到了70迈。问题是对在一起,它们对不上:文章说70迈"定价低一截",数据说70迈线上均价480元、销额榜第二。在把70迈加进购物车之前,建议先花三分钟把这两本账对完。
一、行业第一份招股书:"全球第一"有三张脸
2026年6月22日,盯盯拍向港交所主板递交上市申请,独家保荐人是光银国际,它由此成为记录仪行业第一个把家底交给公开审计的公司。 财务面写得很体面:2025年营收4.76亿元,净利润3661万元,连续三年盈利;但全线产品均价只有158.6元,净利率不到8%——每卖100元,落袋不到8块。知乎铅笔道
“全球第一"这个头衔在这份招股书里其实有三张脸:在无屏记录仪这个细分里,盯盯拍出货量占全球7%、排第一;把所有车载影像产品加总,按出货量算4.9%、只能排第二。 再翻一面:按营收算它只有1.5%、全球第五,而且全球前五名加起来也才12.8%——这不是寡头市场,是白牌环伺的碎片市场,招股书自己也承认"可能无法阻止第三方复制逆向开发其产品”。
另外,盯盯拍并没有坐在审核板凳上干等:10月上旬还在小红书办宠粉抽奖,头奖是自家口碑款Z30 4K,MINI Pro 4K、N4T Pro这些新机型持续在社媒铺量,递表之后的社区运营一点没松。小红书
二、两本对不上的"均价"账:到底信谁
最有意思的地方,是两份文件正面撞车。铅笔道转述招股书时给70迈的安排是"小米生态链加持、平价走量,产品定价普遍比盯盯拍低一截,靠出货量摊薄成本"。铅笔道
可在洛图的9月中国线上市场里,70迈销量份额11.5%、销额份额14.2%、位居销额第二,均价维持在480元附近——比全市场大盘均价386.3元高出一截;同一口径下按量额比值折算,盯盯拍的线上均价反而只有约377元(386.3×12.1%÷12.4%,笔者推算),并不比70迈高。洛图科技
谁错了?可能谁都没错,是口径不同:招股书的158.6元是全球、全品类的均价,盯盯拍在欧洲、东南亚、中东走量的是大量低价无屏机型,均价被拉到一百多;洛图的480元是中国线上市场,70迈手里攥着P800四录、E800前后双4K和M800系列,国内用户实际成交的均价被这些中高价款机型顶了上去。9月大盘均价386.3元、环比上涨1.1%,已经是本轮数据周期里的最高点,而8月这个涨幅是3.8%——双11开打前,行业的价格中枢是在往上走,不是往下。
给普通车主的实操结论就一条:以后凡是跨品牌比"均价"“谁更便宜"的攻略帖,先问一句"什么口径”。同一个行业里,"70迈定价低"和"70迈均价更高"这两句话可以同时成立,也都不需要删。
三、这次把座位坐穿的,不是70迈也不是盯盯拍
9月榜单真正的换座发生在头部身后:神眸销量份额提升4.1个百分点至9.4%,销额份额提升6.1个百分点至12.1%,首次进入销额前三。 这个品牌的均价接近500元,成交集中在带4K、双录、远程查看的中高价位机型,8月以来连续两个月放量,洛图的原话是"这一轮上行并非单纯的低价冲量"——它不是来打价格战的,是来抢销额排位。洛图科技
最先感到疼的,恰好是刚递表IPO的盯盯拍:它是头部四家里唯一量额份额双降的品牌(环比回落0.5和1.4个百分点),360则在销额榜被神眸顶出前三、退至第五;洛图直接点破了关系——70迈与盯盯拍在中高价位产品重叠度较高,神眸放量对位次形成直接影响,盯盯拍受影响更明显。
中腰部更是人间真实:长城单月销量环比萎缩53.2%、份额回落至2.3%,车驰大涨83.2%、任我天下游涨58.7%——三家的成交都挤在200-260元的入门单录段,份额在这个价位段里来回换庄,长尾品牌合计收缩4.9个百分点至22.9%。
把9月中国线上市场的主要玩家摆一张桌(洛图口径,销量/销额份额,2026年9月):
品牌 | 销量份额 | 销额份额 | 环比变化 | 价位段特征 |
|---|---|---|---|---|
海康威视 | 19.2% | 15.9% | 量+0.9pct / 额+0.2pct | 双榜第一,靠中价位双录、夜视机型铺份额 |
70迈 | 11.5% | 14.2% | 销售额环比+3.8% / 销额持平 | 均价约480元,销额榜第二 |
神眸 | 9.4% | 12.1% | 量+4.1pct / 额+6.1pct | 均价近500元,首次进入销额前三 |
盯盯拍 | 12.4% | 12.1% | 量-0.5pct / 额-1.4pct | 头部四家中唯一量额双降 |
360 | 10.7% | 11.3% | 量环比+6.5% / 额+4.1% | 销额被神眸反超,退至第五 |
注:70迈、360的环比为零售量/额增速,其余为份额点数变化;盯盯拍线上均价约377元为笔者按量额比值推算。
头部四家的合计份额是销量53.7%、销额54.3%,一增一减——前四个座次没动,但第五名后面的换手已经开始了。
四、招股书给车主留下的两条红线:8%那条,和51%那条
第一条是8%。行业第一名净利率不到8%,销售费用占比还在从14.2%涨向16.3%——涨的部分大头是线上流量和平台竞争。 这个数字替你把"暴降"“破发价"的海报戳了个洞:在个位数净利率的行业里,真让利空间非常薄,直播间喊出来的"史低”,远不如已经落进数据的成交中位数可信。36氪
第二条是51%。招股书引用的口径是:国内新车前装记录仪搭载率2023年就已超过51%——一半以上的新车出厂自带记录仪,后装生意打的是存量。 盯盯拍国内收入3.08亿、2.2亿、2.12亿,三年缩水超30%,只能把海外做到收入占比55.4%;出海的学费是平台服务费从960万涨到2110万、广告费从1450万涨到2420万、存货从8500万堆到1.21亿、周转140天。
这两条线落到70迈车主头上是两个很具体的判断。其一,"原厂自带记录仪"和"后装70迈"不冲突——前装解决有没有,后装解决拍不拍得清、导不导得出、停监控扛不扛得住,行业数据反而说明为什么电车车主还在自购记录仪的帖子越来越多。其二,后装盘子在往头部集中(长尾单月收缩4.9个百分点),但整个行业利润薄——买4G云盒、远程查看这类长期服务属性功能时,品牌能不能活过五年,和参数一样值得看。递表IPO的公司在上市前把财务摊开给公众查账,本身也算一次公开体检。
五、付尾款前,把这五处账对完
先定档位再谈价格:200-260元单录和400元以上双录/四录是两个市场,别拿一个价位段的"暴跌"去套另一个价位段;决定档位的是"停路边多不多、要不要侧面和开门杀取证",不是吊牌。
凡是跨品牌比价,先问口径:说"70迈便宜"的,问是全球还是中国线上;说"70迈均价高"的,同样问一句。洛图口径下,70迈均价480元、盯盯拍约377元、神眸近500元,三个数都成立,拼在一起才看得出谁在守哪个阵地。
把观察名单放宽一格:纠结P800、E800这个价位带的,短名单里别只有盯盯拍和360,加进神眸——它是眼下唯一销额上行、且均价和70迈咬得最紧的品牌。
盯住两份时间戳:盯盯拍招股书按递表日起算有效期大约半年,年内若没有通过聆讯的公开消息,就存在重新递表的可能(截至发稿,未检索到其通过聆讯或上市的公开进展);同时洛图的10月数据预计11月底发布,双11的真实量额会在那里见分晓——神眸的势头、70迈销量环比3.8%的增长,都会被打回原形或验证。
售后凭证这次留厚一点:行业净利率不到8%、平台费用还在涨,低价冲量的机型里,4G服务和固件维护的长期性不写在参数表里。发票、保修、序列号,双11收货当场存进相册,比多领一张五块钱的晒图券值。
卖100元赚不到8块的是"全球第一",线上均价480元的被叫作"平价走量",销额榜上杀上来的新名字几乎没进过谁的直播间。行业第一份招股书和9月月报叠在一起,把行车记录仪今年的营销外衣扒了个干净。你的70迈双11在购物车里躺着没问题——带着数字下单,别带着海报下单。