今年5月底,一位AMG车主在小红书发帖"EQS53 已被拒保":铁杆AMG粉丝、前后买了N台,这台赔得最夸张,结果今年商业险直接被拒;上个月修一次,配件全部德国发运,周期长、没平替。帖子拿了116赞,底下276条评论,好几条是"还有EQS53的小伙伴吗"式的抱团。小红书
更早一点,2025年初那位22款宝马530车主更憋屈:一年两万公里、从未出险,续保专员说他"存在驾驶风险"要涨保费,换了另一家,直接拒绝报价。30个赞,376条评论全在问"我明年是不是也这样"。小红书
这两条帖子指向同一个性能车玩家很少有人摊开讲的问题:开性能车的成本压力,不只是油和胎,还包括保险——而且它涨得不讲你熟悉的道理。你以为"三年没出险=越买越便宜",现实是车型被管控、线上报不出价、续保捆绑一堆附加险。这轮Q4续保季,我把四本账逐本核了一遍:管控到底怎么运作、真实报价梯长什么样、车损险该怎么算、被拒保了能做什么。一篇只服务一类人:手里开着或正准备入手高维修成本车型(M/RS/AMG这一档)、正卡在续保窗口里的玩家。
第一本账:所谓"车型管控",管控的不是你,是这张车型的风险池
先把保费是怎么算出来的说清。行业通行的简化公式是:保费 = 基准保费 × NCD系数 × 自主定价系数。NCD(无赔款优待系数)看你的历史出险,全国统一;自主定价系数是保险公司在基准价之上给你的浮动倍数,看车型风险、驾驶画像等。燃油车现行区间是0.5—1.5。据中新经纬报道(36氪9月18日转载),新能源商业车险自主定价系数2025年9月从0.65—1.35调到0.6—1.4,2026年3月再调到0.55—1.45,市场预期调整至0.5—1.5、与燃油车一致。36氪
这句话对性能车玩家有两层意思:
一是纯燃油性能车一直就暴露在0.5—1.5这个全区间里,高风险车型贴着1.5上限走是常态;"一车一价"的口子一直是开着的,只是过去靠NCD下降曲线遮住了。
二是系数拉齐之后,分化会更大。对外经贸大学保险学院教授王国军在那篇报道里测算:低出险、维修便宜的车型保费有望下降10%—20%;高零整比、出险较多的车型保费将上浮,部分车辆涨幅超过20%。而中国精算师协会与中国银保信发布的2025年数据摆在那:行业承保新能源车4358万辆、承保亏损56亿元,2025年赔付率超过100%的车系有143个。被划进这143个池子的车型,就是各家系统里"管控车型"名单的来源。36氪
评论区里那句"公司公车被拒保,因为零整比太离谱、小碰也容易伤车灯",说的就是这个机制的日常形态。更极端的形态是"报不出价":2025年4月一位豪车车主发帖科普"为啥豪车很多没有商业险"——车险到期后在网络平台询价显示无法报价,保险公司App显示无法购买,打电话问客服,答复是"买不了"。看两个真实数字:一台奔驰A45 AMG前杠剐蹭,仅原厂前保配件一项报价7055.02元,整单理赔1.2万元——在定损员眼里这就是一次"高件价小事故";一台RS5的清库购车账单上,裸车59.8万,首年保险1.8万。修一次够别人交三年保费的车,精算模型当然把你归进另一个池子。EQS53车主那句"配件全部德国发、平替都没有",在保险公司的语言里对应的词是案均赔款和配件周期,两者都直接抬车型赔付成本。小红书小红书小红书
还有一个容易被误读的事实:交强险是法定强制险,保险公司不得拒保。第一财经9月30日引金融监管总局公告披露,2025年交强险承保亏损296亿元、分摊投资收益后经营亏损230亿元,车均保费762.1元。也就是说,交强险这个池子全行业都在亏,但没人敢也不该靠"拒你"来止损——真正玩拒保和报不出价游戏的,全部发生在商业险这一侧,而且主要发生在车型被管控的场景里。第一财经
第二本账:真实报价梯——"不出险就一路降"的曲线,是有条件的
我翻了一圈车主晒的实价单,把能对上车型的梯度排出来(均为个人帖子/经销商账单,跨地区、跨公司、跨时间,只能看趋势,不能当报价):
宝马3系(太平洋,连续未出险六年):12006 → 6297 → 5636 → 5220 → 4663,第六年最终成交3945。这是燃油宝马车主最标准的"NCD下降梯",头一年最狠,之后逐年往下。小红书
小鹏M03:首年6600,出险一次,第二年原公司拒保,换人保报价6300——注意,被拒了之后反而没有更贵。小红书
AMG A35L:第二年续保,去年出险两次,今年价格比去年高,车主吐槽"强制捆绑一些额外的保险"(这条115条评论基本都在晒同款遭遇)。小红书
奥迪RS5(新车):85.38万指导价、59.8万裸车的清库单,保险1.8万。
评论区对照组:有江浙沪小鹏车主说开了5年一直在3000—4500区间;知乎上"为什么大量车主放弃购买车损险"这个问题浏览量过千万,有车主晒的是没出险第二年仍涨到5200、出险的年份直接7000。知乎
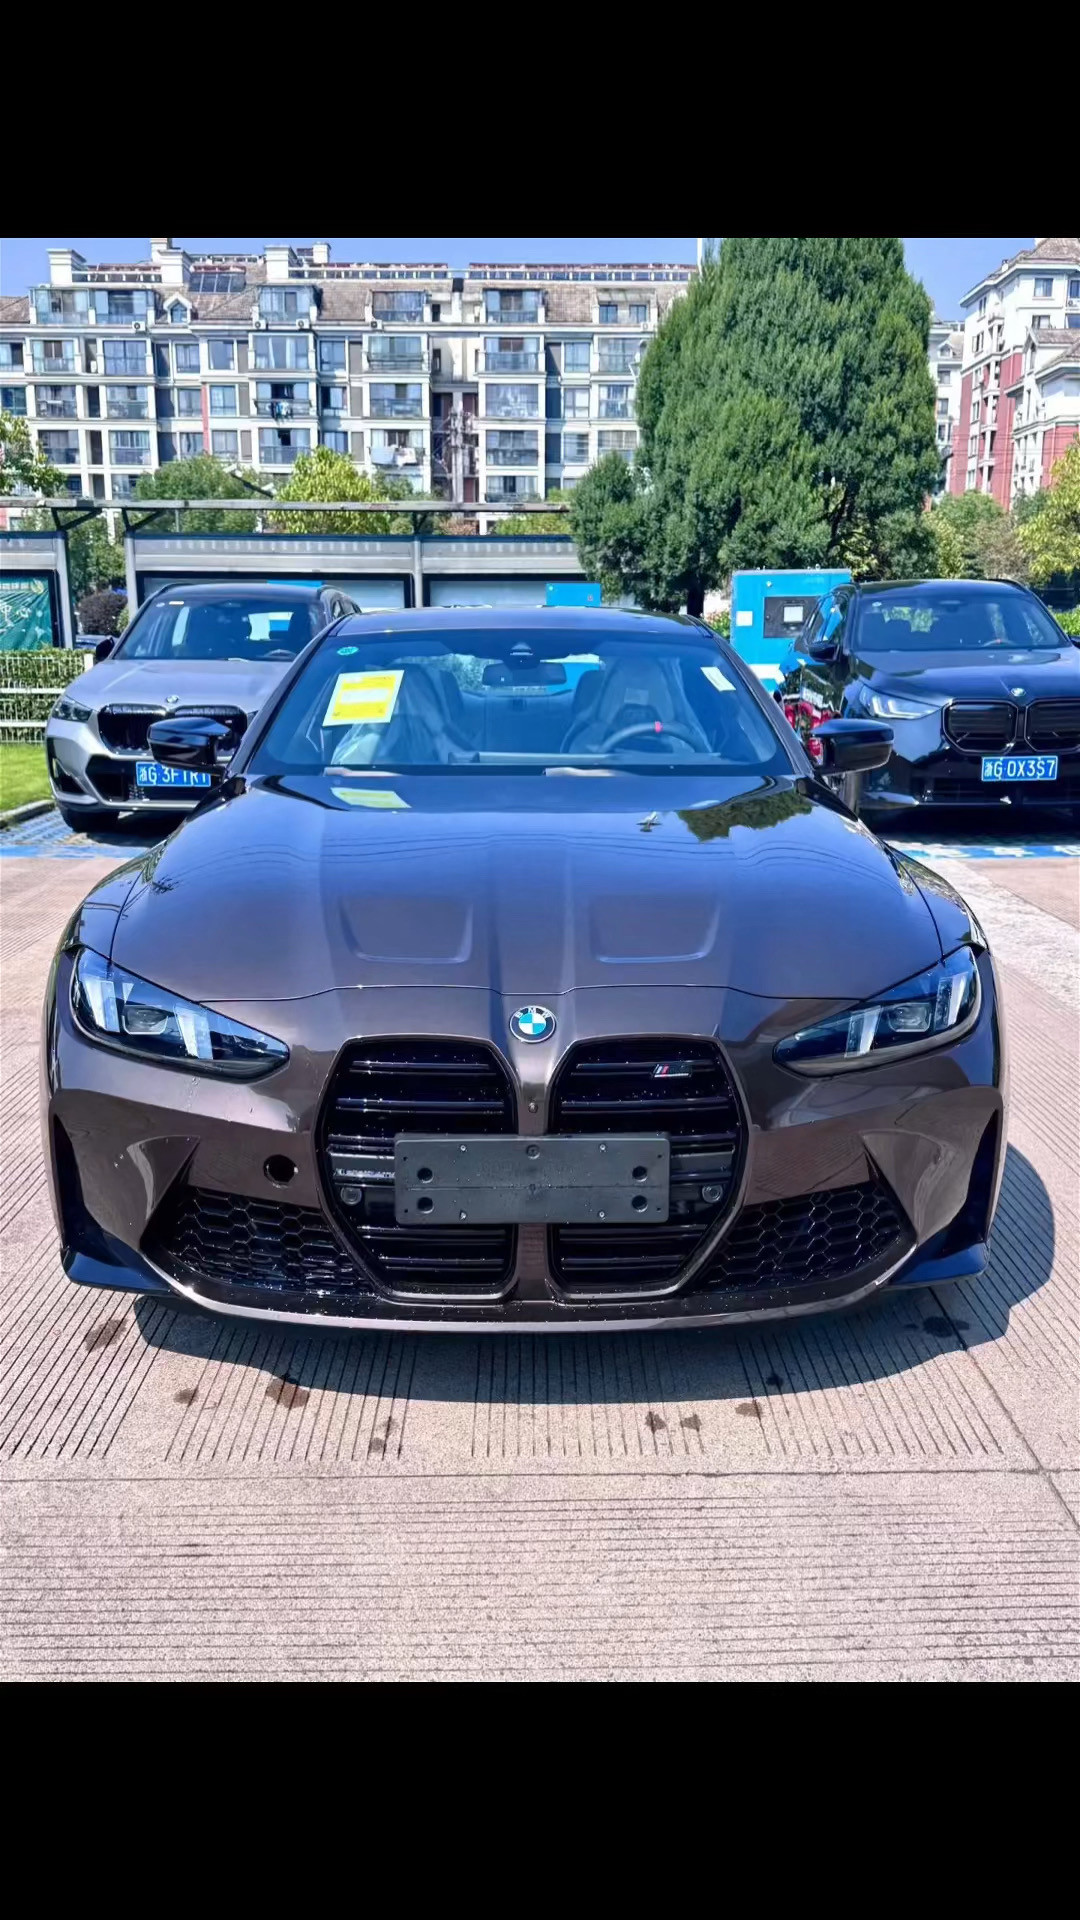
把这几条放在一起,结论不是"性能车保险贵"这种废话,而是一个更值钱的判断:下降曲线的前提是"不出险 且 公司愿意持续给你报价"这两个条件同时成立。 第二个条件过去没人盯着,因为它很少触发;车型一旦被划入管控名单,NCD再好看,系统也不出单。M03车主帖下面那条"我是保险公司的人,我们公司也管控这个车型,但我走员工车还得领导审批",基本把话说透了——管控是公司层面的动作,个体资质救不了车型分。小红书
所以性能车玩家该养的习惯,是从"比一家价"改成"每年固定比三家+记录报价截图":同车同险种,太平洋拒你、人保可能给你更低价;4S店续保给保养券、外面直接报价低一截(那位3系第六年3945的车主,操作就是拖到最后才买)。
第三本账:车损险这道题,性能车和普通家轿是两个答案
十一假期前有个案例在小红书传:高速掉落物砸中一台奥迪RS,车主没买车损险,保险先按54万提结案方案,车主补齐证据链后协商到70.5万。这条帖子评论区几乎没人讨论"多拿了16.5万",都在讨论另一件事:如果没找到责任方,这70.5万一分都没有,车自己扛。小红书
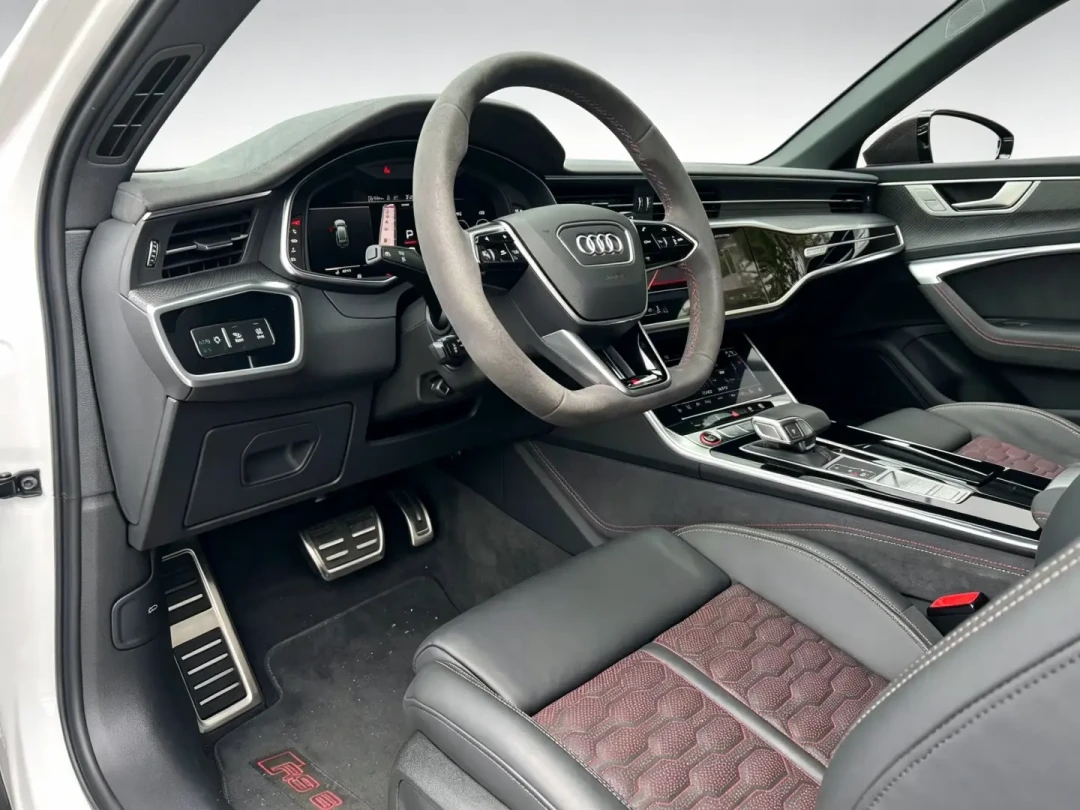
这就是车损险在性能车上的杠杆和普通家轿完全不同的原因。家轿总损一次损失的是几万块残值,一台高零整比车型的RS/AMG推定全损,是自付几十万的敞口。而且注意:车损险不只是"你买不买"的问题,还可能是"给不给你买"的问题——2026年5月一位凯迪拉克车主晒的经历:近两年没报案,从去年起被限制只准买三者+交强险,今年连三者都核保不通过。知乎那个"为什么这么多车主放弃车损险"的问题攒了上千万浏览,放弃的绝大多数是残值低的旧电车、旧家轿——省的是保费、赌的是残值。性能车反过来:残值本来就靠车况撑着,不买车损等于裸奔一段大额自留风险。那位EQS53车主说"没有商业保险开得提心吊胆",这不是修辞,是现金流问题。小红书
配套的还有出险策略。A45那条帖子里,一次前杠剐蹭理赔1.2万,车主自己写的下一句是"明年保费应该要涨到1万了"——小刮蹭走不走保险,在性能车上要按"案均赔款直接进车型分+个体NCD上浮"双重成本来算,账和普通车不一样。另外两个提醒:一是保险行业示范条款里,竞赛、测试(刷圈、赛道日这类场地活动)期间使用车辆属于责任免除场景,想开着车去赛道日,靠公共道路保单兜底是幻觉,具体以你保单条款为准;二是改装件——上了包围、排气、轮毂的玩家,投保和续保时改了什么要不要告知、赔不赔,取决于你有没有如实告知并做批改,这条见下一本账。小红书
第四本账:被拒保、被捆绑、被"灰产中介"盯上,分别怎么应对
第一,先分清"拒你"的是哪个险种。 交强险拒保你可以直接投诉,法定义务没得谈。商业险是自主经营,拒保合法——但"报不出价"不等于"不卖给你"。实操上:换机构(M03案例里换人保反而省300)、走柜面人工核保、问清是不是车型管控并留下记录。
第二,捆绑的附加险你可以不要。 10月中旬金融监管总局发布了修订后的《财产保险公司保险产品开发管理规定》,明确禁止"以附代主"、给产品开发立负面清单(第一财经10月11日报道)。车险虽另有规定,但"主险+自愿附加"的结构和拒绝权一直成立:续保专员把无关的意外险、健险打包进报价单,你有权拆出来单独谈。A35车主帖里那115条评论,几乎全是同款被捆绑——不是你的问题,是话术。第一财经
第三,小心"疑难车型包过"这门生意。 现在小红书上有经纪人在公开揽客:“二手过户豪车、多次过户性能车,线上投保经常被风控拦截,我们对接多家财险人工核保通道、全国车牌资料预审。”(8月26日帖)被管控的高性能车车主最容易在这种帖下留资。要警惕的点很具体:如实告知义务在你身上不在中介身上,车辆使用性质(比如上过赛道、跑过营运)、改装状态若被"预审美化"过,出险时拒赔的锅还是车主的。中介说的"包核保"和你真正拿到的批单,是两回事。小红书
第四,过户次数的坑在买车上,不在续保上。 多位车商在帖子里透露的行情细节:多次过户的性能车线上投保直接被风控拦。打算接二手M/RS/AMG的玩家,把"这台车的过户记录和保险可承保性"当成和查车况同等级的尽调项——82.5%保值率报告和"五折吃灰"帖都替代不了这一问。
收尾:接下来盯什么,以及这篇的边界
三个可核的继续观察信号:新能源自主定价系数0.5—1.5的正式落地节奏(目前还是"预计/市场预期"口径);中保研下一期零整比研究(21期已披露动力电池单件零整比均值44.17%);交强险基础费率是否启动法定调整程序——第一财经9月30日那篇给出的判断是短期全国统调概率极低。第一财经
数据边界说在前面:文中所有个例报价来自车主自晒帖与车商账单,平台、地区、时间跨度从2025年2月到2026年10月,同一个车型在不同公司、不同地区价差可以达到2000元以上(江浙小鹏和广东小鹏的评论区就是证据);它们能证明"管控机制真实存在、报价分化真实发生",不能用来推算你自己的续保价格。能推算你价格的动作只有一个:把你今年的出险记录、过户次数、改装清单摊开,找三家分别报一次价,截图存档。性能车玩家管圈速、管胎温、管马力机数据的日子过久了,也该管管这张保单了——毕竟圈速可以刷,被划进管控名单的车型池,你连报价页都刷不出来。