
“网上预约提前部分还款,只能去柜台?”——10月7日,山东一位建行房贷人发帖吐槽,评论区很快聚了五十多个同病相怜的还贷人。而上海一位写下《建行线上提前还贷保姆级攻略》的房贷人更惨:反复登记没反馈、以为系统卡了,后来才知道,不是系统的问题,是额度真的有限。小红书小红书
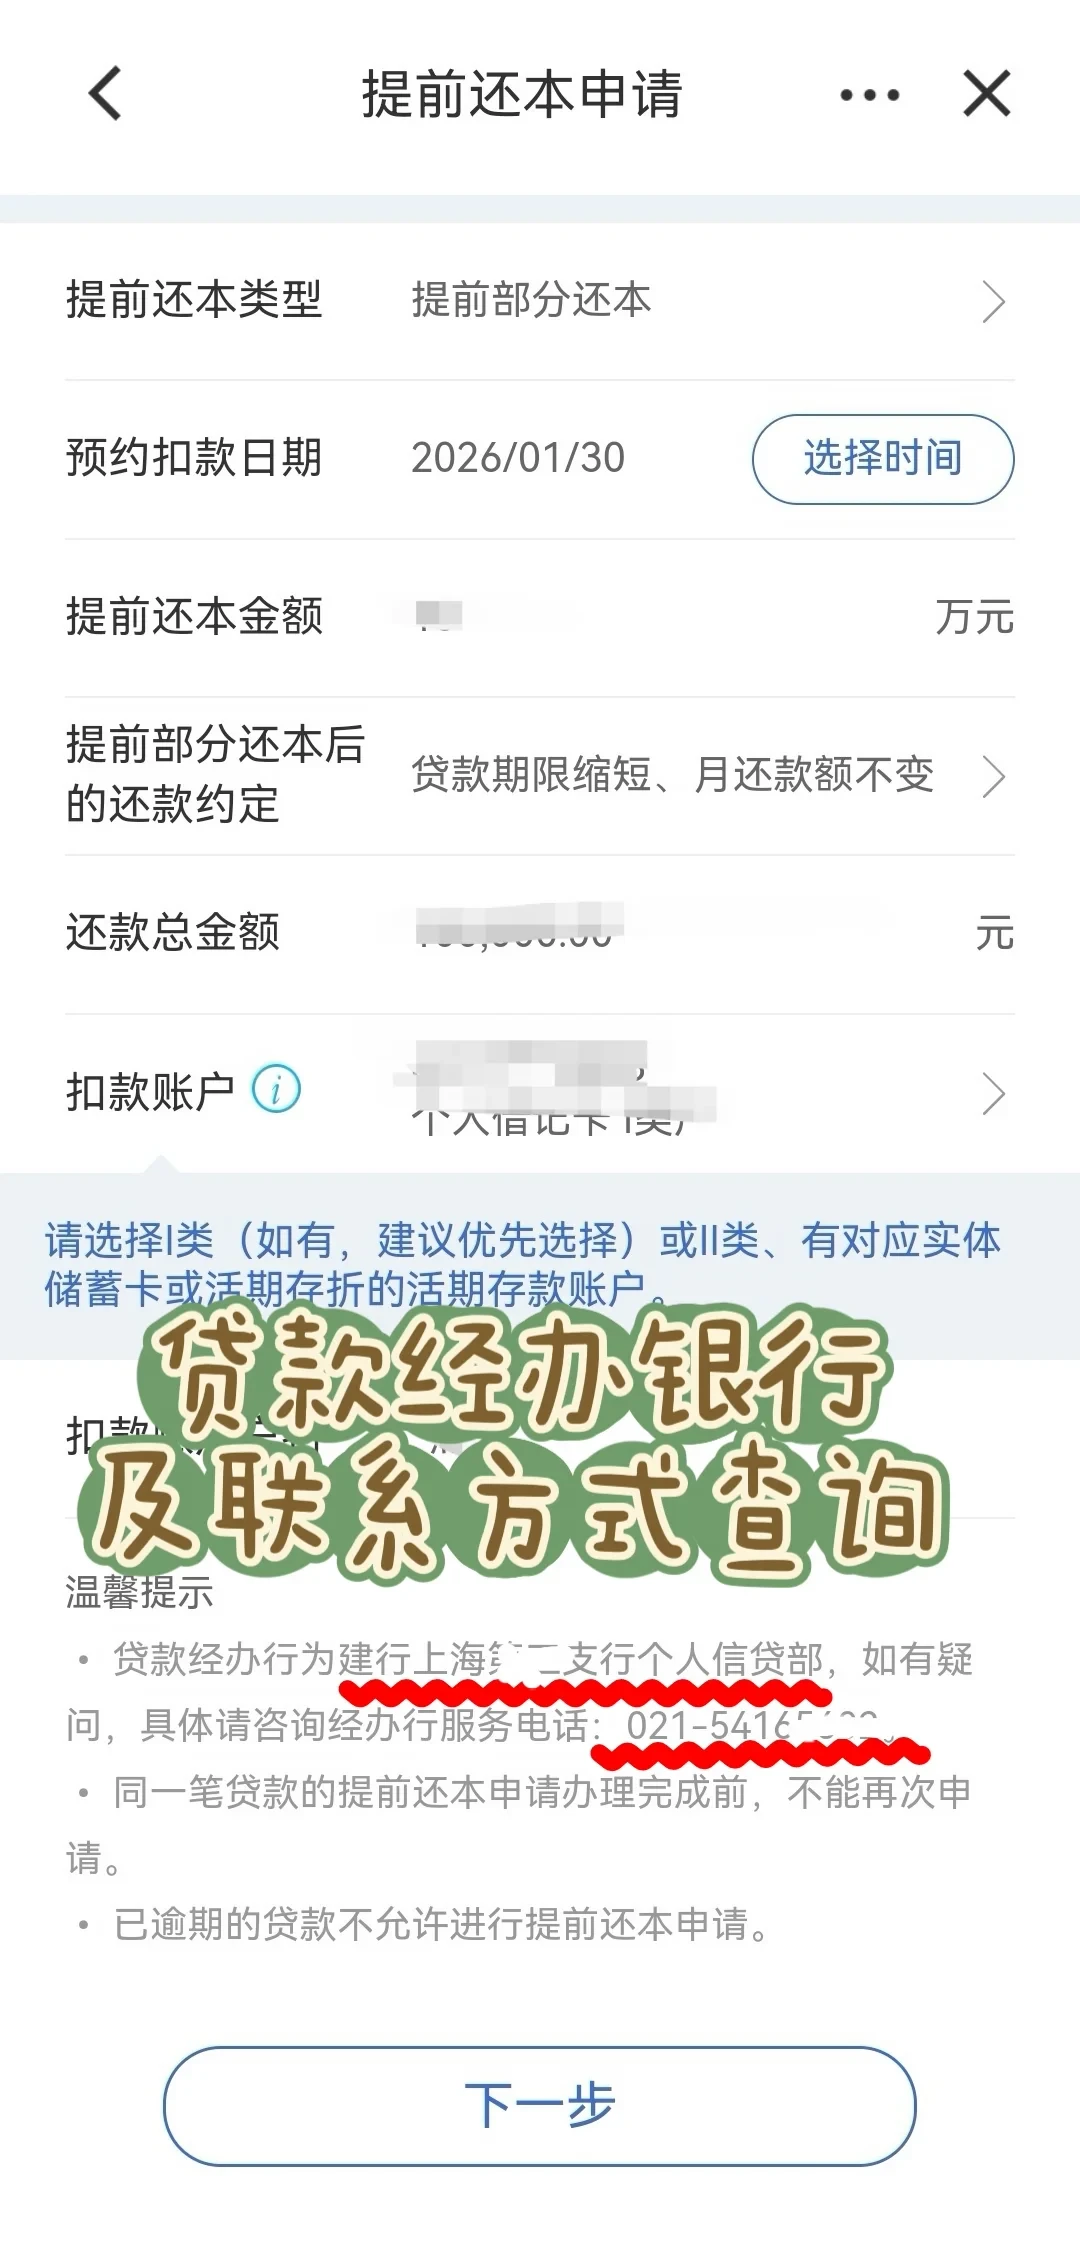
提前还贷这波确实回来了。半年报显示,建行上半年末房贷余额较去年末下降约1349亿元,期末已降至5.92万亿元。全国口径下,二季度末个人住房贷款余额36.29万亿元、同比下降3.8%,这支队伍只会越来越长。想跟着还的,先记路径:打开建行APP,首页找到【贷款】板块,再点【我的贷款】,接着戳【提前还本申请】,全程线上就能办。央视网小红书
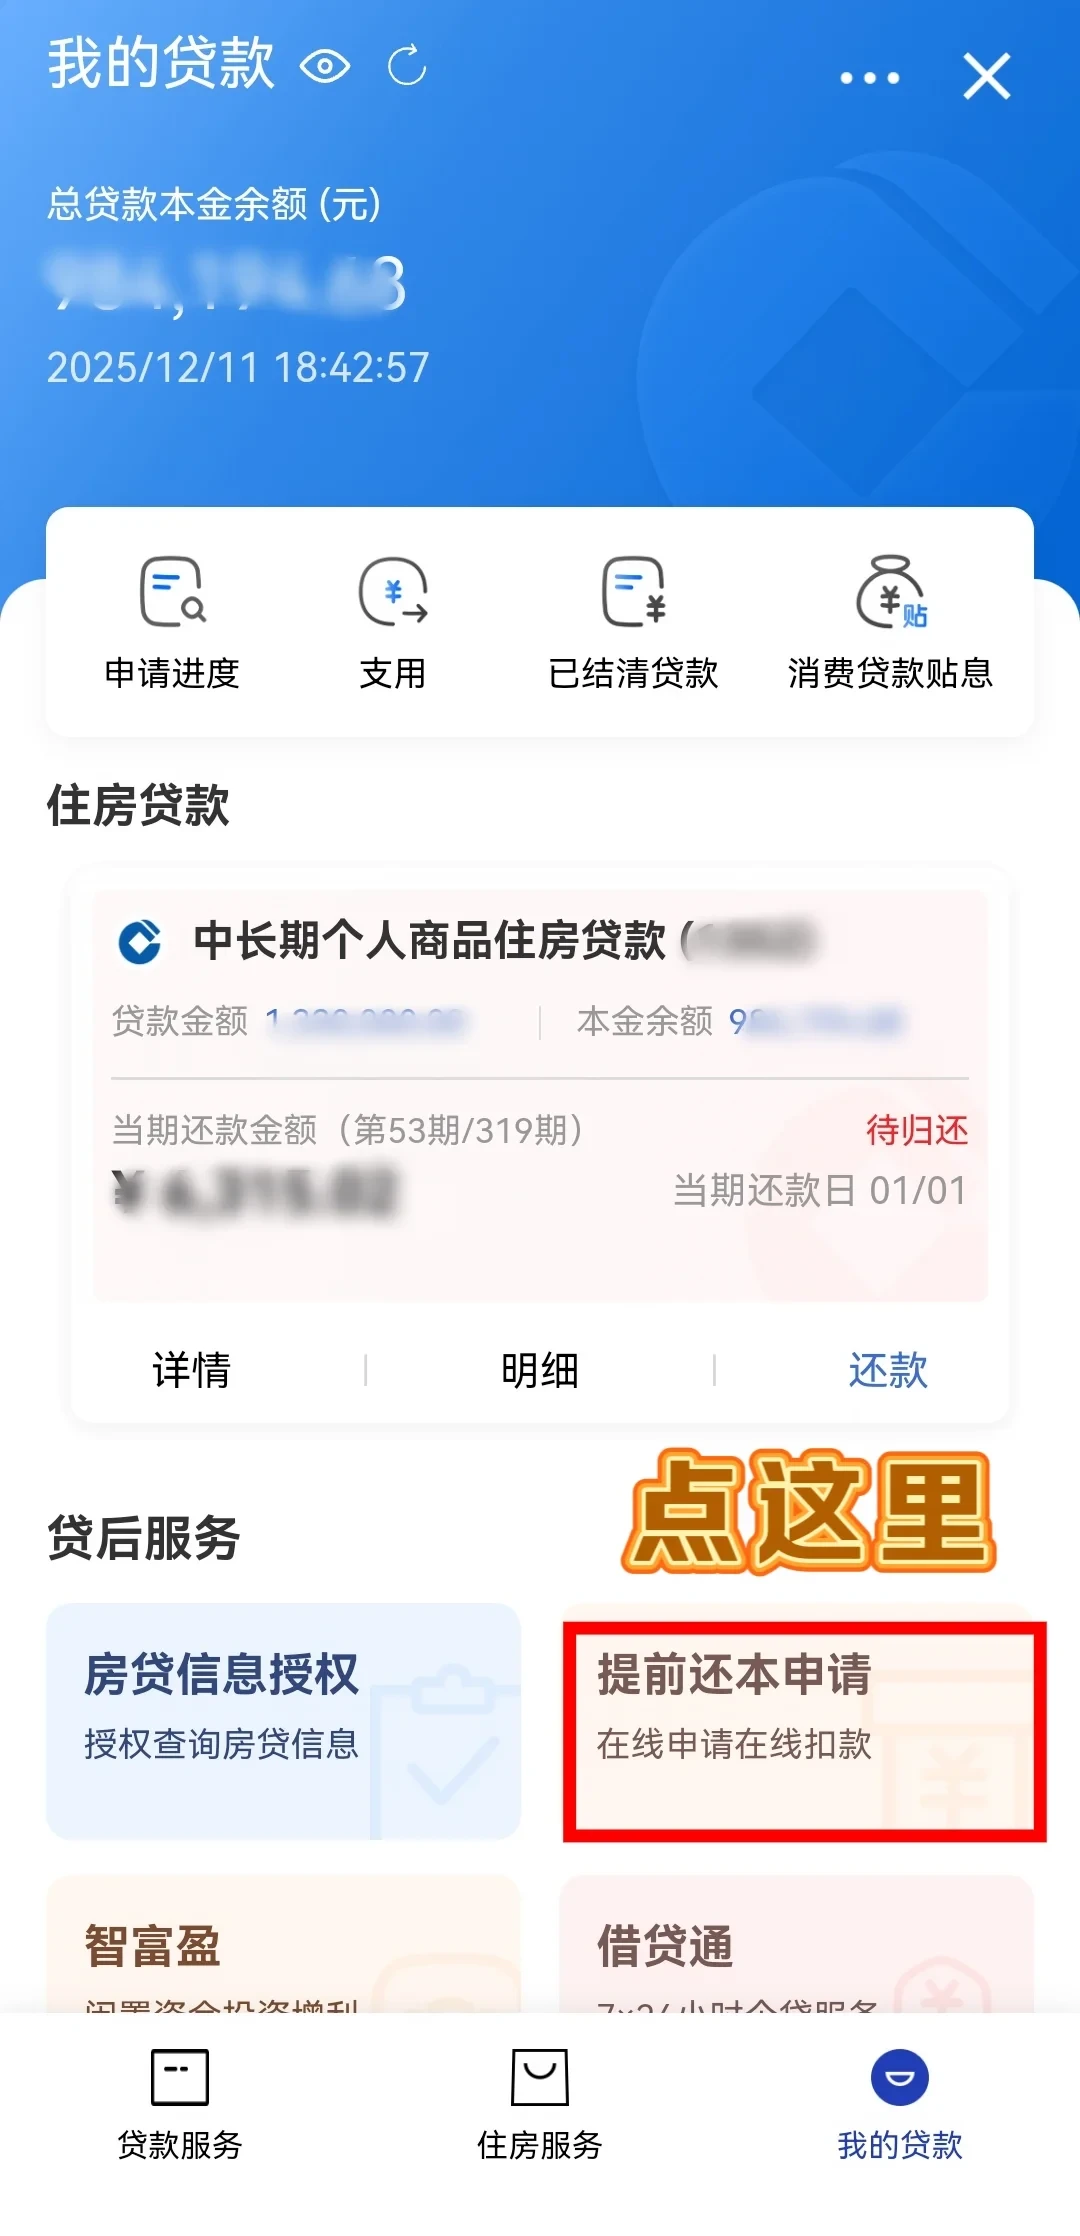
抢额度之前,先背三个数。①60天:不是随时能申请——必须在上次正常还贷结束后满60天才能再次操作,理论上一年最多可以申请6次。但频次各家分行口径不一:广东一位用户晒出的还款计划写着"建行可每半年提前还款一次,无违约金"。另一位广东用户却说一年只能还两次。所以动手前,先翻自己那份贷款合同的提前还款条款。小红书小红书小红书
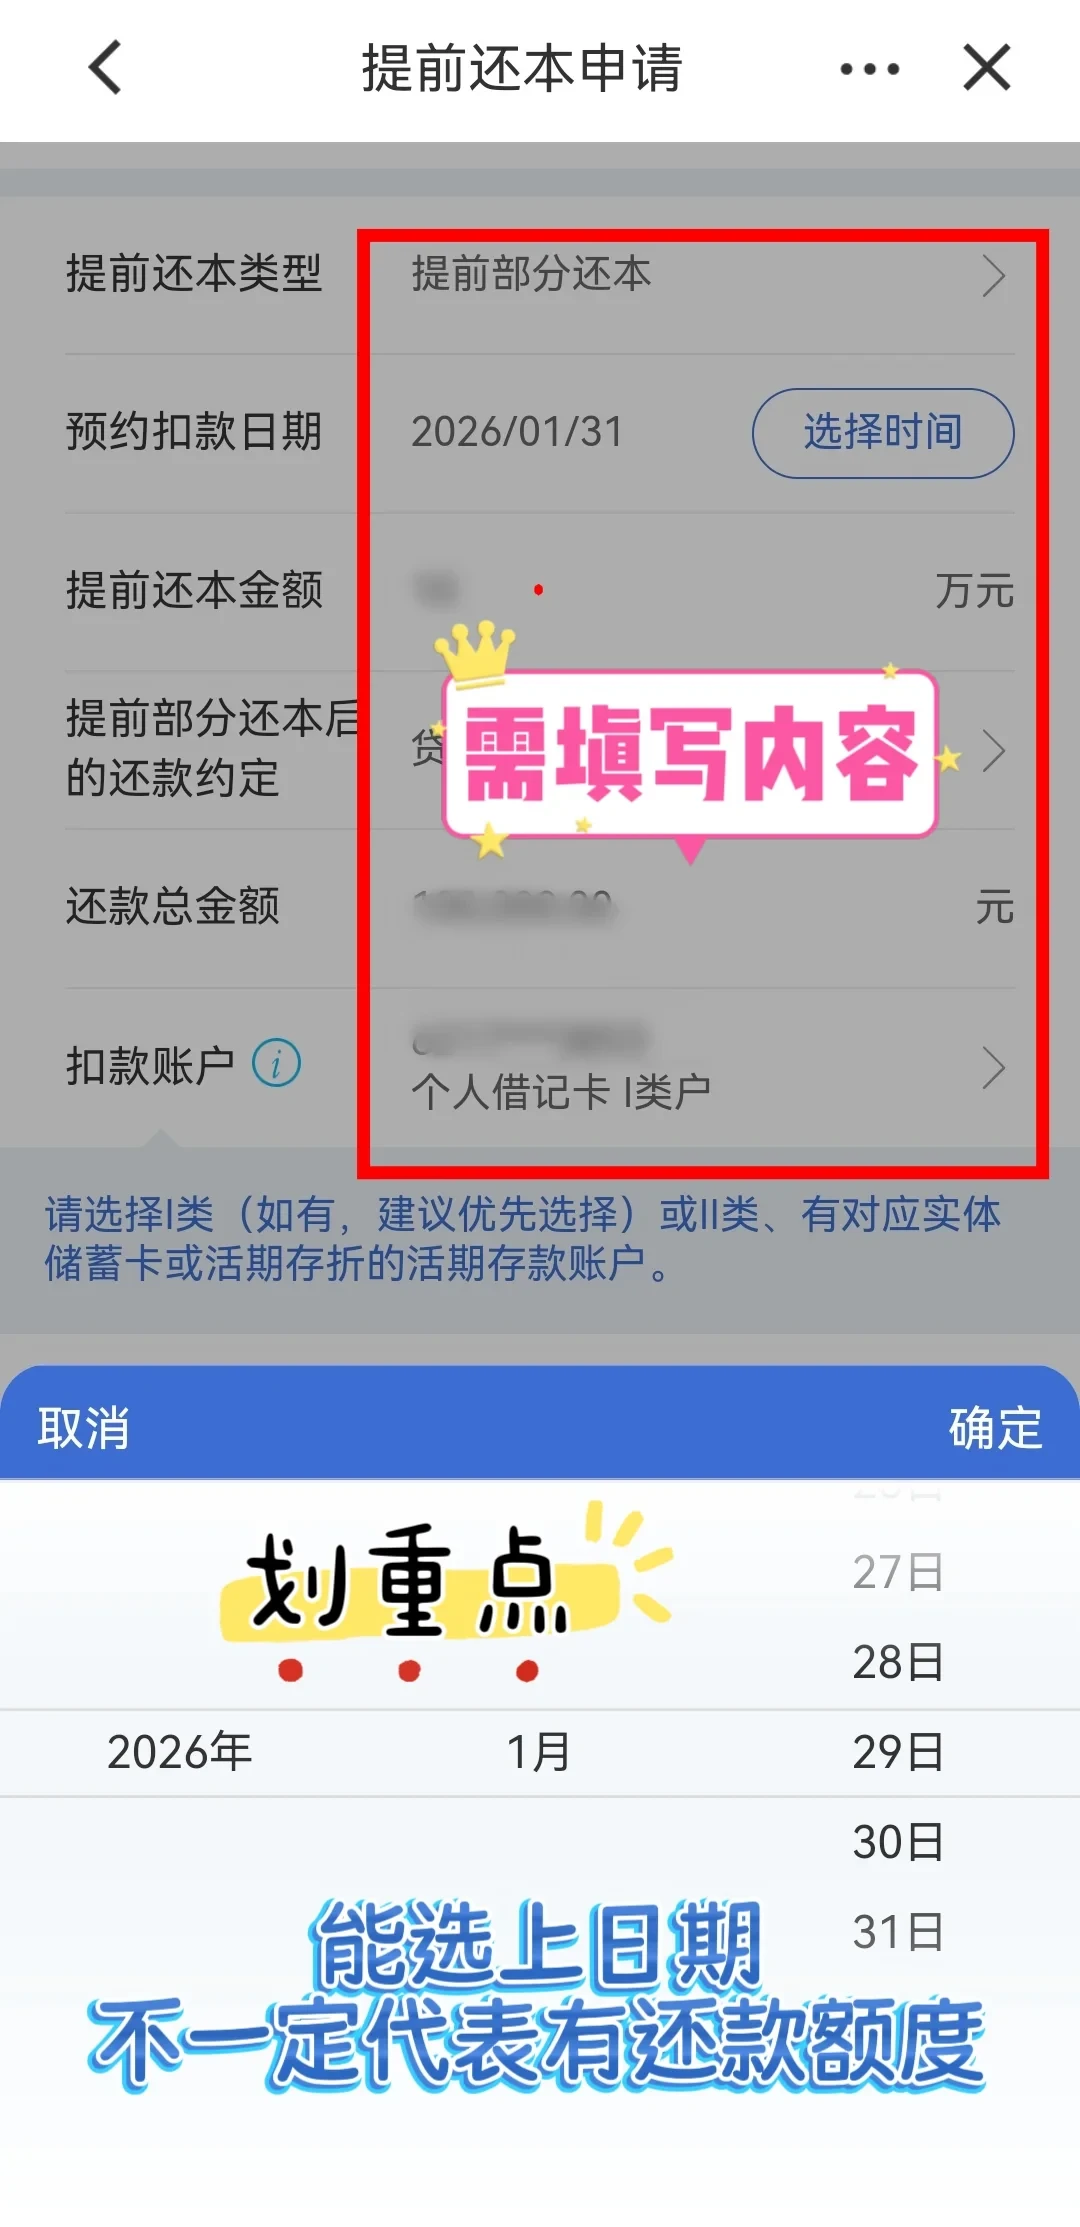
②14:00:每天下午2点才会释放新额度,错过又得再等一天——这个时间,是那位上海作者打经办行电话才问出来的。手慢的结果,就是弹窗那句"所选日期无额度,这个月份安排不上还款"。小红书
③13—19:每月13号到19号,系统直接关闭提前还贷申请通道,这几天别白费功夫。小红书
然后是两笔账,算完再点提交。第一笔,要不要还:拿房贷利率和这笔钱的稳定收益比——利率更高,提前还等于锁定利差;但一年内要动用的钱别拿去还,等额本息已经还过一半的,大部分该付的利息已经付出去了,省息空间有限。知乎
第二笔,缩期还是减月供。广东那位用户还了2万,选月供不变、缩短期限:利息减少2.51万、年限减少16个月。上海一位房产中介的测算口径更直白:剩100万贷款、利率3.3%、剩20年,提前还30万,月供不变、期限从20年缩到约13年,总利息少还将近20万(具体以银行测算为准)——这是省息最多的还法。第二种,期限不变、减少月供:同样提前还30万,月供从约5700降到约4000,但总利息只省几万。一句话:想省利息永远选缩短期限,只有当下月供压得喘不过气,才选减月供。小红书知乎
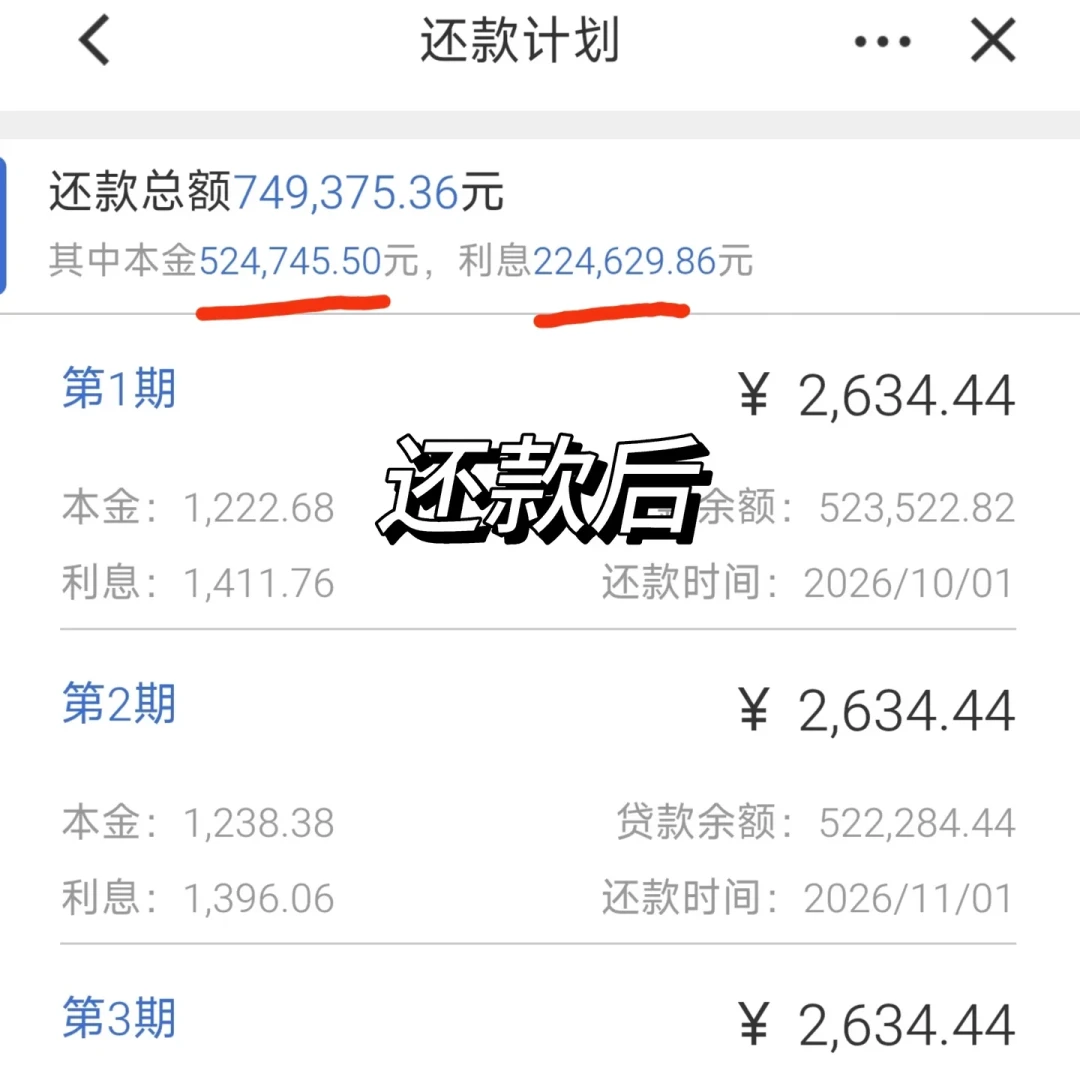
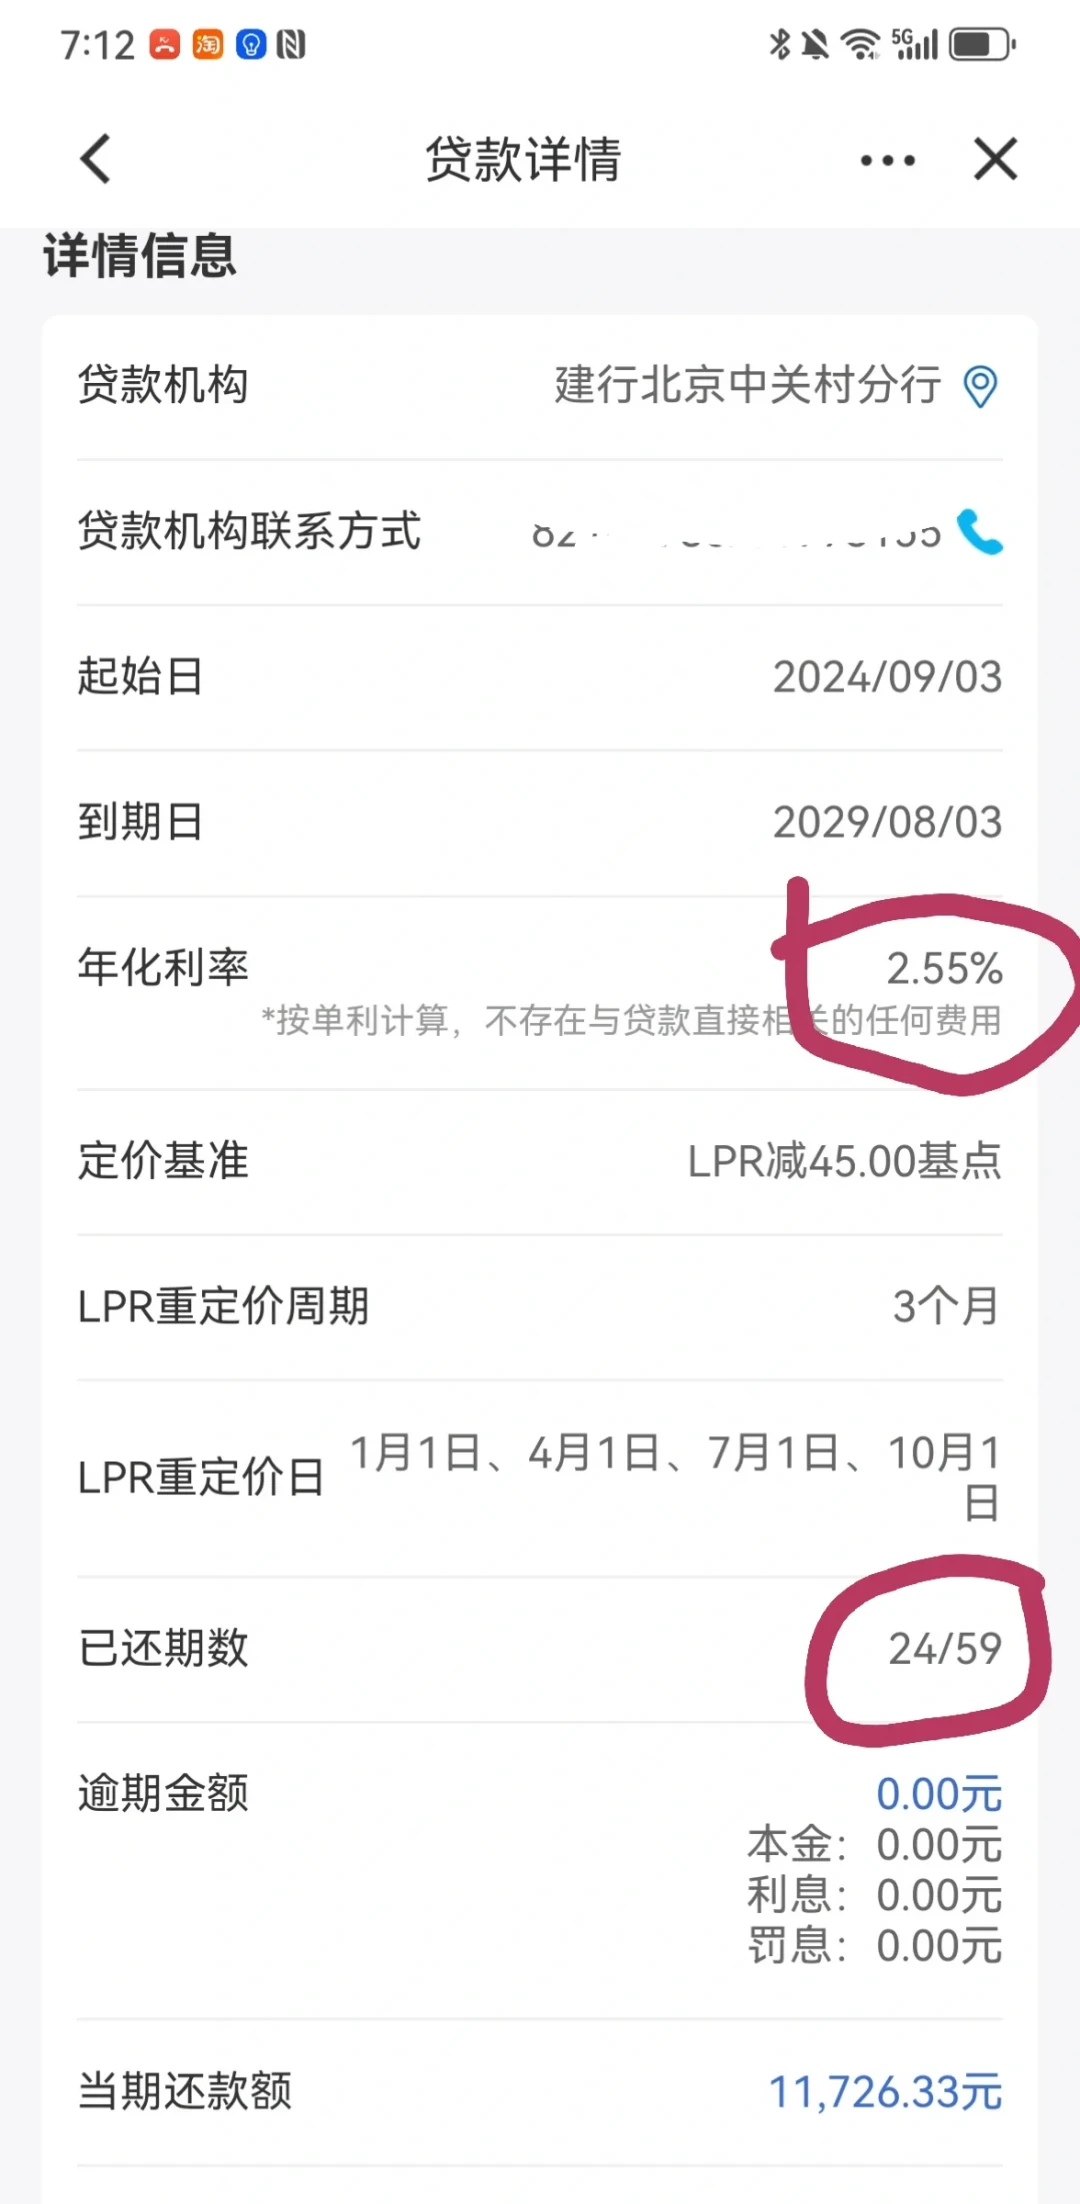
最后说个能吓一跳的坑。北京一位用户一直提前还款,把年限缩到了五年内,扣款当天却发现3.05%的利率没变成五年以内的2.55%,发帖连问带慌。小红书
答案在她自己的更新里:利率下调了,2.55%是真的,还完贷款的第二天就下调了。利率档位调整会滞后于扣款,没变先别慌,更别急着再还一笔。小红书
线上实在抢不到,也别只会干等。南宁一位用户走的是线下:不需要线上预约,直接到房贷中心办理,流程十分钟搞定。江西有用户总结了南昌分行的打法:每月20号之前工作日,带身份证、带存好钱的建行还款储蓄卡,直接到分行二楼个人贷款中心线下办。小红书小红书
抢到额度后,记得在指定扣款日期前把钱存够,坐等自动扣款就行啦。记住顺序:先算账,再决定还多少;抢名额是手艺,账才是判断。小红书









