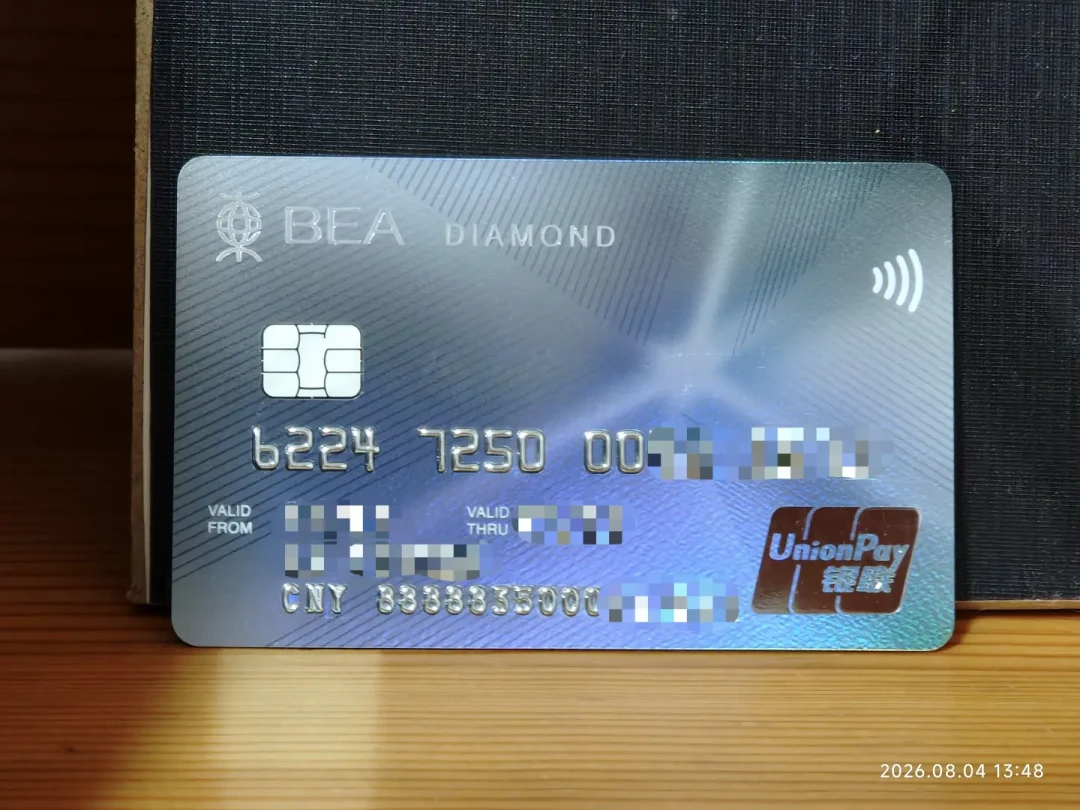
这两个月内地卡的返现一路"温暖",不少玩卡的人把目光挪到了港卡上:同样是人民币消费,有卡的回赠能算到4%以上。最近卡圈刷屏最狠的一张,是东亚银行的银联双币钻石卡(UDC)——内地消费标称回赠4.8%,云闪付扫码最高5.2%,而且据卡圈自媒体梳理,这轮人民币奖分活动已经续期到2026年12月底。知乎
热度是真的:光8、9两个月,社交平台上能数出十几篇下卡时间线帖,9月24日当天又有人把官方条款逐条拆解发出来。但同一批帖子里还有另一种声音——不少人实际每月只拿回0.4%。
4.8%和0.4%都是真的。差在三条线上。跨不过去,这卡对你就是一张0.4%的普通卡;跨过去了,它才是目前港卡里人民币消费回赠最能打的一张。这篇把三条线、下卡门槛的十几条真实dp、以及三类人各自该怎么算账,一次说清。
第一条线:支付方式直接决定费率
同一张卡,你怎么付,回赠差出天壤之别:
云闪付App扫码:5.2%
实体卡刷卡:4.8%
淘宝、京东等人民币结算的网购:4.8%
AlipayHK、微信香港钱包、PayMe:0——条款明确排除电子钱包,连0.4%的基本分都没有
最后这条最容易踩。习惯了掏出手机扫微信支付宝的人,刷了一年可能全是0。想用这张卡,得先把云闪付装回来,或者老老实实刷实体卡。
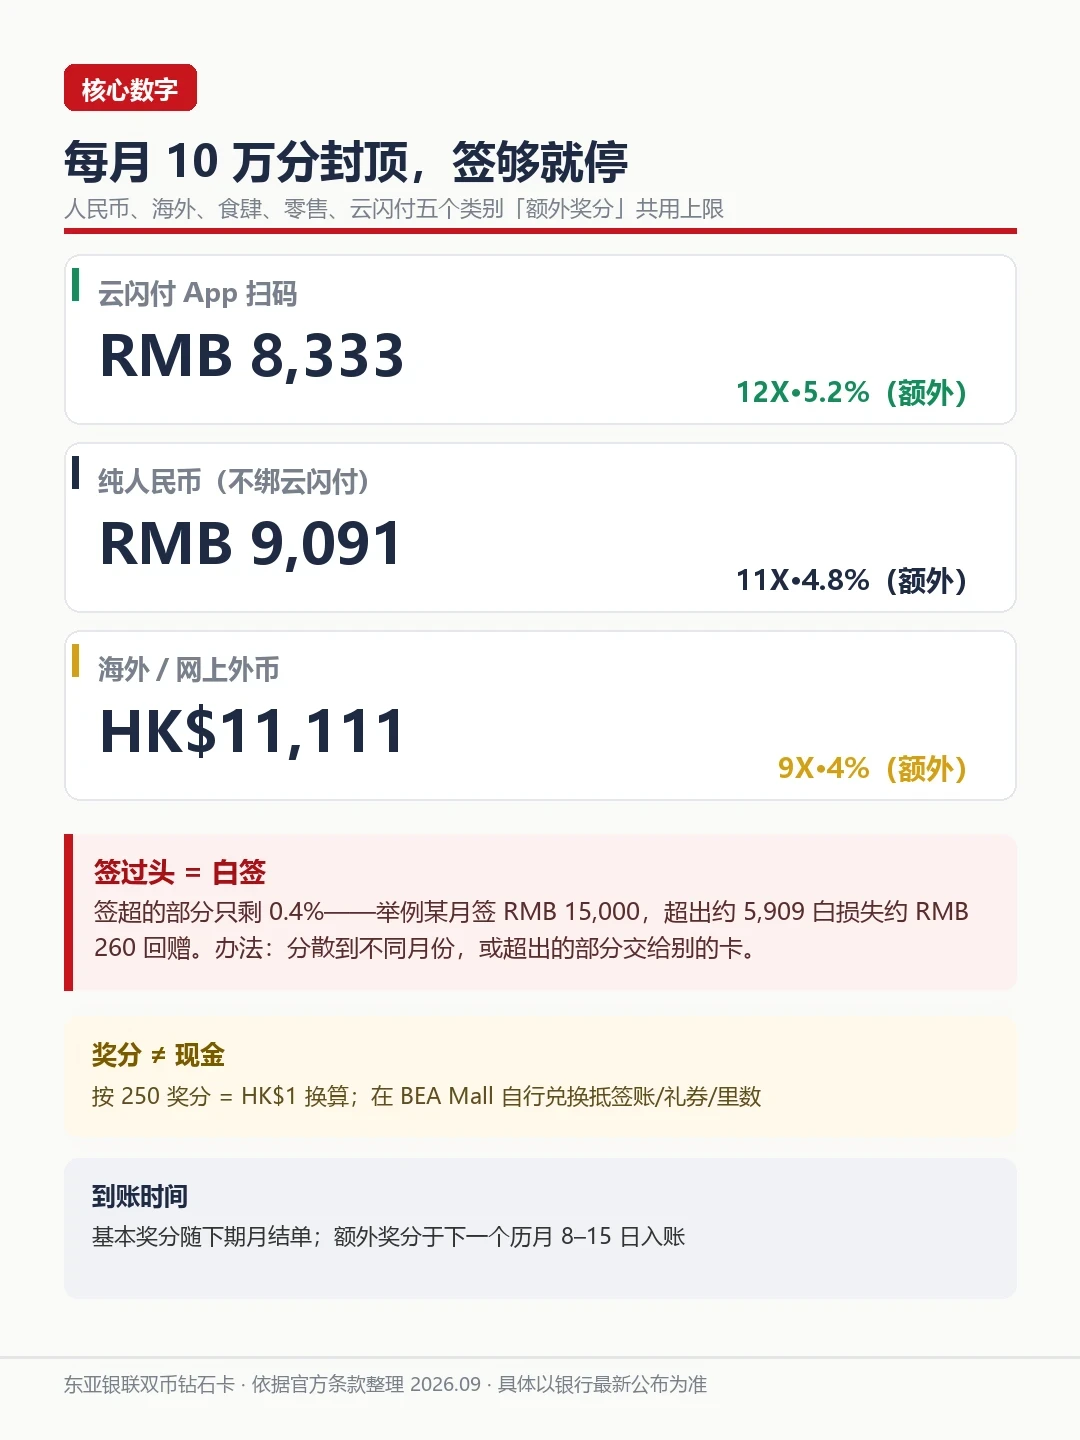
第二条线:每月10万奖分封顶,9091元就是天花板
4.8%不是无限给的。各类"额外奖分"合起来每月封顶10万奖分,换算成消费额大概是:
消费方式 | 每月到顶金额 | 拿满回赠 |
|---|---|---|
云闪付扫码(5.2%) | 约8333元 | 约433元 |
人民币消费(4.8%) | 约9091元 | 约436元 |
海外/网上外币 | 约11111港币 | — |
超过这条线的部分,只剩0.4%基本回赠,等于白签。所以这张卡的正确姿势不是"能刷多少刷多少",而是把每月消费控制在9091元以内拿满,超出的部分换别的卡刷。
顶格用满,一个月约433元、一年约5200元回赠——这是这张卡的理论天花板,也是你判断值不值得折腾的锚点。
还要注意:拿到的是奖分不是现金,要自己去App里换,可以抵签账、换礼券或里数。嫌麻烦的人,这部分价值先打个折。
第三条线:这些消费一分不给
超市、政府缴费、保费、税款、八达通和电子钱包充值、网银缴款,统统不计奖分。尤其超市最坑:既没有额外奖分,也不算迎新签账,日常买菜别用它。
另外有个限时叠加项别漏:东亚不定期出"消费赏"活动,当前这期到10月31日截止,需要先在BEA Mall登记,指定类别最高再加约5%回赠,和常设回赠不冲突。登记这一步很多人忘,先到先得。小红书
下卡门槛:十几条dp拼出来的真实规则
条款再好,下不了卡都是空谈。把6月到9月的下卡帖汇总起来,规律已经相当清晰:
时间 | 资产情况 | 结果 | 耗时 |
|---|---|---|---|
6月下旬 | 15万活期 | 下卡 | 18天 |
7月中 | 16万转数快入金(此前被拒2次) | 下卡 | 约2周 |
8月初 | 约11万人民币等值活期,显卓账户 | 下卡 | 约1周 |
8月中 | 活期20万+,显卓(TU养好后二申) | 额度12万+6万 | 5个工作日 |
8月底 | 至尊账户20万活期 | 首申被拒;加到30万+10万定存后批4万+7万 | 约3周 |
9月初 | 网银申请 | 下卡 | 6个工作日 |
9月中 | 显卓,20万 | 下卡 | 约2周 |
9月中 | 材料一次备齐 | 下卡 | 9天 |
— | 首户(无TU记录),20-30万活期 | 仅批3万+2万 | — |
从中能拼出几条经验规则(均来自持卡人dp总结,非官方口径):
1. 及格线在15-20万。 活期即可,不强制定存。10-11万也有下卡dp,但额度是地板价(有人6000+3000)。
2. 额度约等于资产的10%。 15万档批9万+3万或6万+3万,20-30万档批12万+6万,30-40万档批16万+10万。想靠这张卡大额周转的,先看看自己存得进去多少。
3. TU(征信)查询次数是隐形生死线。 三个月内被查3次以内比较稳;有人三个月被查14次,连拒三次,养了两个月TU再申,5个工作日就批。刚拿下他家港卡(比如汇丰Pulse)马上申请的,也有被拒记录。小红书
4. 账户等级有鄙视链。 显卓账户的dp普遍好于至尊账户——上面那条"至尊20万被拒、加钱才批4万+7万"的就是至尊。
5. 首户明显更难。 没有TU记录的首户,20-30万活期也只批了3万+2万。
6. 门槛在动态收紧。 8月东亚调整过政策,早前"15万批UDC、迅速拆4卡"的玩法已经不复存在,拆额口径也收紧了。有客户经理甚至直说近期申请量大、审批趋严。想上车的,窗口思维要放在前面。小红书
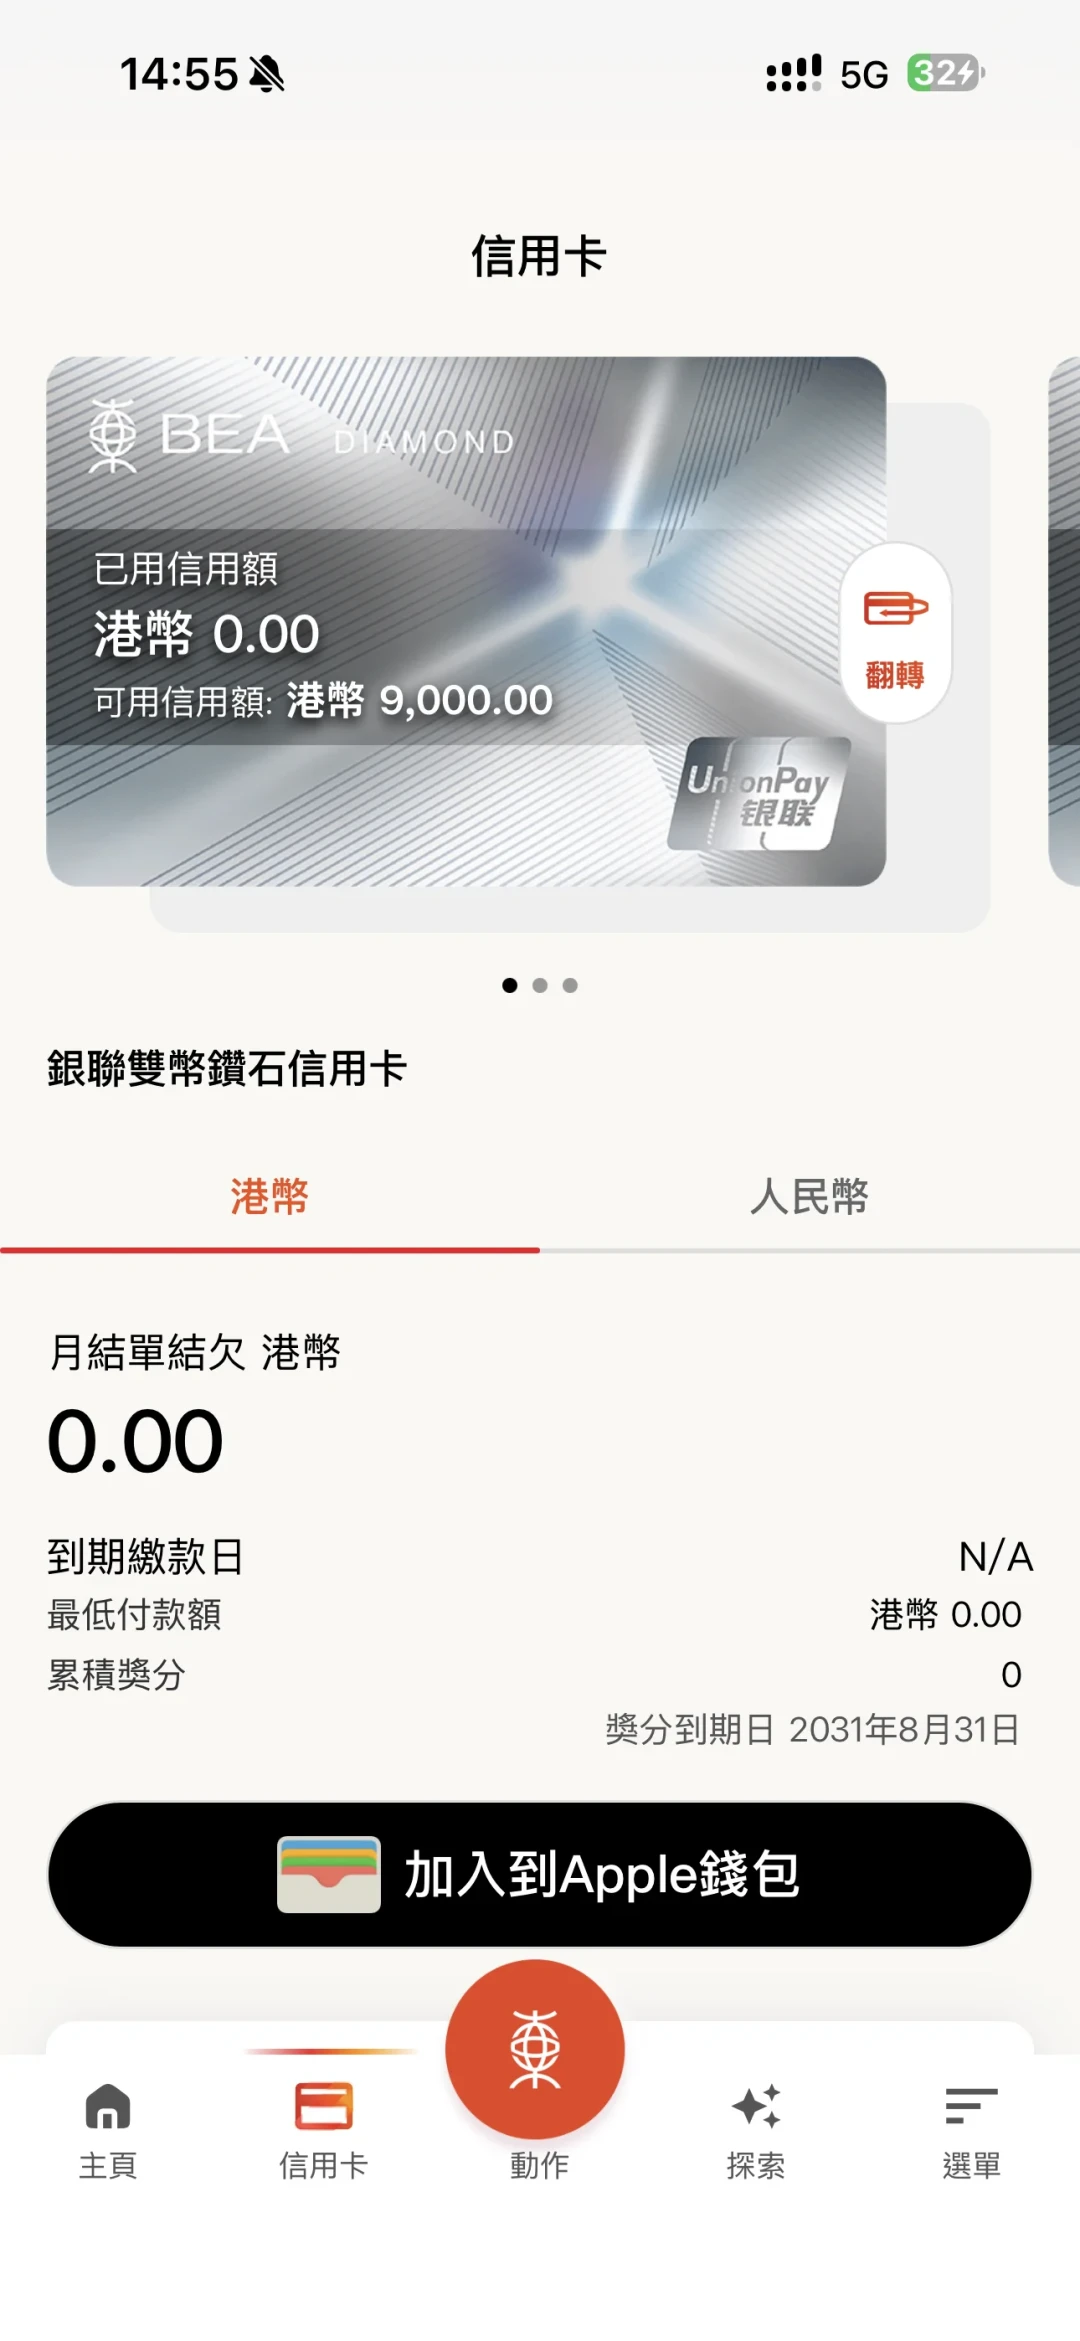
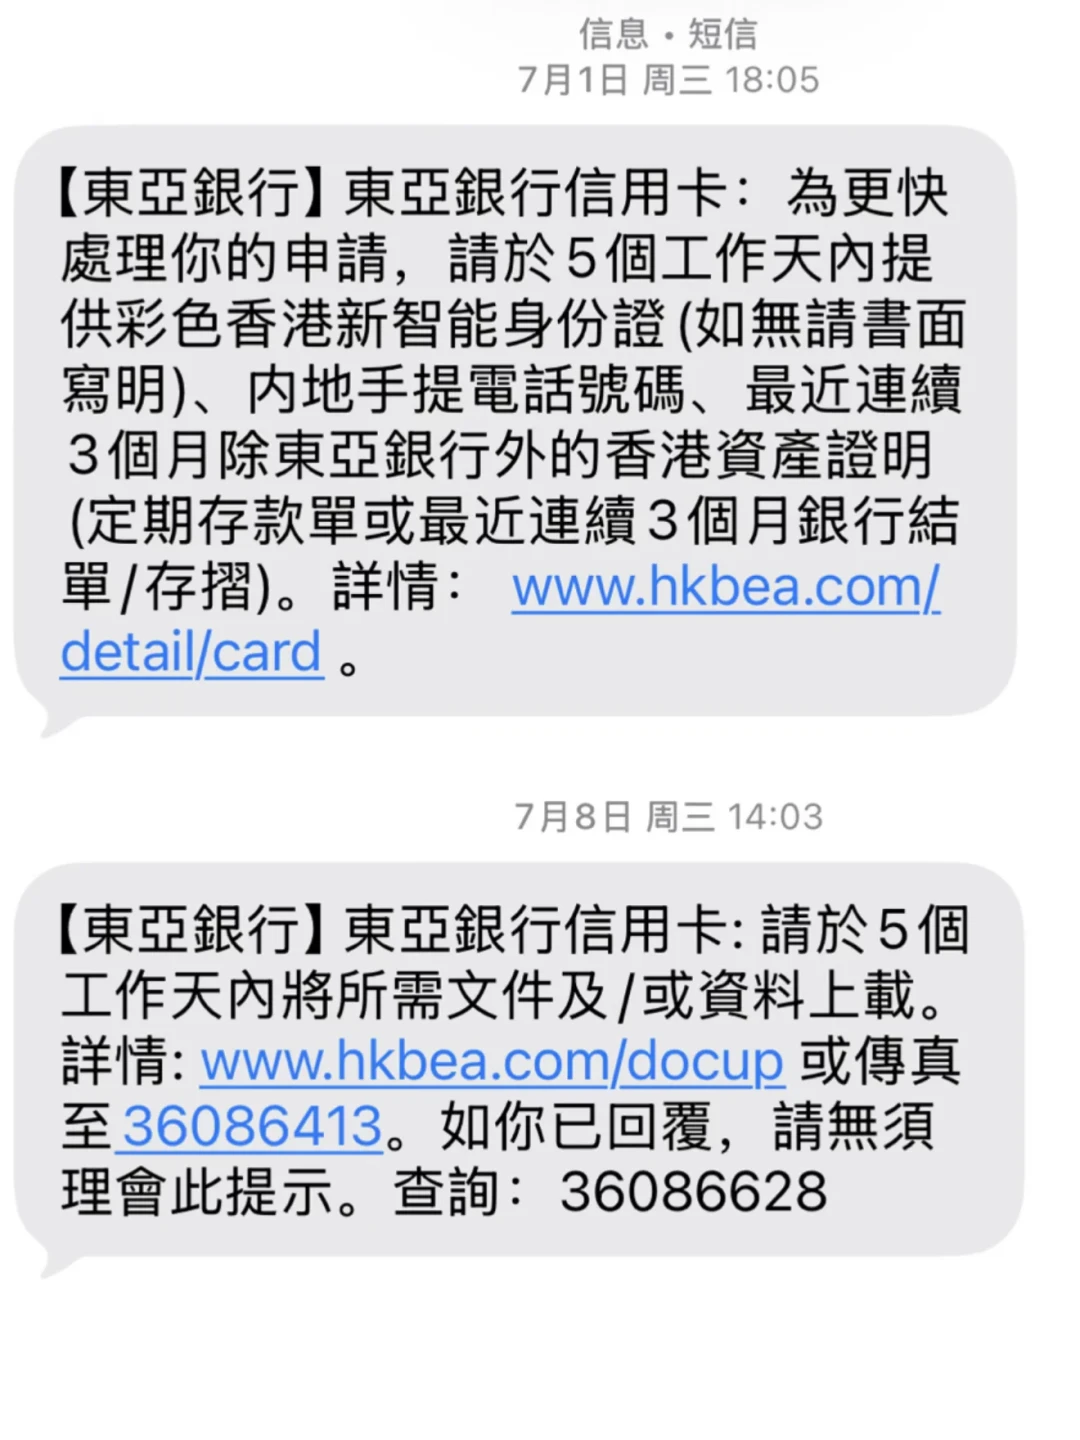
申请路径上,内地居民常见两条:一是去东亚中国的内地网点(北京、上海、深圳等)存约10万人民币开显卓账户,让客户经理同步预约香港开户;二是亲赴香港开户后申请。年费1800港币,首年免。资料细节上,dp里反复出现的经验是:身份证和通行证放在白纸上拍照签字、手写备注"无香港身份"、材料一次备齐,能明显减少补件拉扯。知乎知乎
三类人,三本账
已经持有东亚香港账户(尤其显卓)的人:直接申请,别等。 活动窗口据梳理只到2026年12月底,而门槛8月已经收紧过一次——越等越贵的概率大于越等越松。下卡后第一件事:去BEA Mall把10月31日截止的消费赏登记了;第二件事:把云闪付绑上。
没有港户、纯粹被4.8%吸引的人:先过三道前置题再动。 ①你每月有没有8000-9000元以上、能走云闪付或实体卡的人民币消费?没有的话,顶格5200元/年的回赠你根本拿不满。②15-20万资金能不能长期趴在东亚账户里?这是维持账户等级和下卡的前提,机会成本自己算——如果你的钱有更好去处,这笔账大概率不划算。③能不能接受被拒和反复补件?连拒三次、半年四申的dp都真实存在。三题有一个答不上来,就别碰,尤其别为了凑消费去硬刷:利息远比回赠贵。
已经持卡、发现只回0.4%的人:按清单自查三条线。 ①支付方式:是不是走了电子钱包(0回赠)?改云闪付。②封顶线:月消费是不是早过了9091?超出部分本来就只有0.4%,把溢出消费分流给别的卡。③计分类别:是不是刷了超市、缴了保费税款?这些本来就不给分。查完再把消费赏登记补上,多数人能从0.4%回到4%以上。
最后泼两盆冷水
一是活动期风险。26年港银的活动续期普遍在变短,很多只续半年甚至三个月。"到26年12月底"这个说法来自卡圈自媒体的梳理,办卡前务必去东亚官网再核一遍最新条款。二是合规底线:奖分活动都写明仅限本人真实消费,虚假交易、囤券转卖轻则收回权益,重则冻结积分和卡片。知乎
港卡回赠这套玩法,本质是拿资金门槛和用卡纪律换费率。UDC把费率给到了目前人民币消费的第一梯队,但三条线和下卡门槛也摆在那里——算清楚自己的人,它才是一张神卡。