
















5
1
孩子的压岁钱,我这样打理
2022-02-03 11:24:51
3点赞
10收藏
11评论
春节前很多宝妈开始咨询有没有一种储蓄方法,可以专门用来打理孩子压岁钱的。
的确,每个孩子在过年期间都会收到来自长辈的压岁钱。
随着生活水平的提高,孩子们的压岁钱也水涨船高,有的爷爷奶奶、姥姥姥爷、舅舅舅妈、七大姑八大姨的,给孩子们的压岁钱少则200、500块钱,多则1000、2000甚至1万、2万...
孩子们收到压岁钱,真的是不亦乐乎。
01
不过这笔钱到底怎么用,对于还不太懂事的小宝宝自然是家长帮忙规划了。
1、奶奶给闺女存压岁钱,孙女上大学时,压岁钱变成了10多万
这不过年了,我去长辈家拜年,我大姑妈家有两个聪明乖巧的孙女,一晃孙女们都上大学了。
拜年时,刚好聊起了压岁钱,姑妈笑着对我讲,我两个孙女的压岁钱,我帮忙攒着,一年3000、2000的看着不多是吧,现在孩子们成年了,加上银行利息,压岁钱加一起每个孩子也有10多万了。
这个时候,我和我弟都很惊讶,这可真的可以说是涓涓细流汇集成海啊,有个好奶奶帮忙存钱,就是不一样。
我表哥(孙女的爸爸)对我说,现在看着钱确实挺多啊,比我和你嫂子这些年攒下的钱都多,可是这么大一笔钱,现在控制不了了,成人家个人的了。
哈哈。
2、压岁钱存银行,拿子女名存的,成年后,成为子女个人财产
借着上面大姑妈家小孙女的故事,首先老人给孙女们每年固定去储蓄和打理这笔钱,真的非常好,很多父母应该很难做到的事情,而奶奶做到了。
那么现在是2022年了,家长们通过银行给孩子们储蓄每年的压岁钱,还能和20年前一样有这么高的收益回报吗?
答案要从未来10-20年经济发展趋势、银行利率走势、银行和其他理财工具优势劣势等多个维度来分析这件事。
1、如果我们通过银行来给孩子储蓄压岁钱,从收益角度,随利率下行周期,增值空间越来越小。
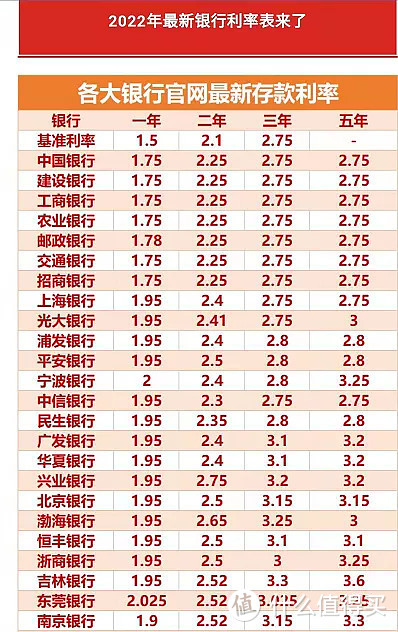
2、每年接到压岁钱后,家长要去银行排队存钱,几年后到期,还要重新再存。显然对于习惯了线上理财的80后和90后来说,去线下跑银行、排队这一流程下来,真的很麻烦。
3、我表哥的担忧大家也可以思考一下,等孩子长大,家长无法掌控这笔钱了,万一子女挥霍怎么办,毕竟钱在人家户头上,风险还是挺高的。
随便说了几条,我们会发现,每年把压岁钱去存银行定期存款,也并不是一个太优秀的理财方式。
02
二、压岁钱怎么存合适?
我是通过保险来规划孩子的压岁钱。
下面拿2万存5年为例,给大家演示我最喜欢的存法。
用5年的压岁钱和零用钱,规划孩子一生的现金流(至于我们每年存多少,其实要根据每个家庭实际情况,5000, 5300,6500,7300,8200,1万,2万都没有问题。
超过5000,只要是100的整数倍都可以存。
我结合自家3岁宝宝设计了几个领法,大家可以参考。
1、作为教育金
⑴、18岁、19岁、20岁、21岁大学四年,每年支取3万,四年累计领12万。22、23、24岁研究生每年领取2-3万。
2、作为婚嫁金
28岁孩子结婚,这个保单里面会有24.3万。
那么这笔费用可以补充结婚的费用。例如买辆车,或者给媳妇儿买点东西,总是可以的。
3、给孙女/孙子/外孙女/外孙子的助学金
如果一直不缺钱,再多留几年。
到时候我们50-60岁,孩子结婚后有了子女,如果孩子刚结婚后有孩子,可能小两口积蓄不是很多。
这个时候保单已经翻了3番,账户里面有30-40万。
此时,每年从保单当中减保领取2-3万资助一下孙子孙女的学费/兴趣班/私教班等的补课费。
我算了一下一年给他们补贴2万的话,能连续补贴20多年。因为要是他们30岁开始生小孩,33-35岁小孩才开始上幼儿园,开始用钱。
那个时候账户里面已经有40多万了,而且钱已经到了复利效益凸显的时间。
每年增值的钱都够上个普通一点的幼儿园交学费了。
如果孩子们想上的幼儿园更好一些,再加上我给补贴的,就能宽松很多。
4、补充儿子的养老
等有一天我老了,把这个保单交给他的时候,那个时候可能儿子已经成家立业了,他可能忙于工作,忙于生活,忙于家庭,忙于孩子,没有精力和时间去考虑自己的养老问题,这个时候我给它这份保单,里面写着下面的钱:
60岁时账户有63.6万
70岁时账户有103万
85岁时账户有150万
90岁时账户有178万
这些钱来自于孩子每年的压岁钱,饱含着妈妈的一份爱和对儿子美好人生的期许和祝福。
03
三、压岁钱不算多,才几千块,可以存吗?
存压岁钱可以一年存1000,或者一年存2000,3000,也可以一年存1万,2万或者5万,10万……甚至更多。
不管多少,都是我们给宝宝建立的一份对未来生活、未来人生大厦的基石。
而且我们也可以设置成5年交、10年交、15年交或者20年交。如果想未来积累的更多一些,除了增加每年存入的金额,还有一个方式就是延长连续存入的周期。
这份积少成多、强制储蓄的一份来自妈妈的爱,会伴随孩子的一生。
04
四、保单存压岁钱有什么优势?
1、投保人写上妈妈/爸爸的名字,被保人写上孩子的名字,用合同的方式保留,更有仪式感;
2、别存年金险,存增额终身寿险,婚后产生的收益部分,也属于婚前财产,专属性更强;
3、不用担心银行利率下行,保单的利率是终身3.5%复利递增,不受银行降息影响;
4、投保人可以永远支配这笔钱,不用担心孩子挥霍。


写在最后
多年以后,当我老了,我会把这个保单的投保人变更为儿子。
并且告诉他,这份保单是在他3岁的时候就规划好的。
让他知道财富是一点一滴积累起来的。
保单里面的钱,是实实在在不会亏损的金融资产。








校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案