自动驾驶赛道正经历一场深刻的资本筛选。随着行业从技术验证迈向规模化量产,‘收入’与‘车辆数’成为硬性指标,推动头部企业抢滩上市。这场资本热潮并非雨露均沾,而是加速了行业分化,揭示了新阶段下的生存法则与竞争格局。
 智能速览
资本不再雨露均沾,资源向可交付、可放量的头部公司集中。
“收入”和“车辆数”取代了故事,成为衡量企业价值的最硬指标。
港股上市路径打开与头部起跑效应,共同催生了这轮上市潮。
不同场景商业化门槛差异大,封闭场景最易兑现,Robotaxi路径最长。
行业分化加剧,中尾部企业面临被收购或出局的严峻挑战。
最终每个细分赛道可能仅剩2-3家玩家,资源进一步向头部聚拢。
 精华内容
当喧嚣的资本故事落幕,一场以交付、规模和现金流为核心的硬性筛选正式开启。自动驾驶行业正迎来真正的‘大考’,上市潮并非终点,而是新一轮淘汰赛的发令枪。
上市潮三重奏
这轮集中的资本化浪潮,是多重因素叠加的结果。首先,一批自动驾驶创业公司迎来了成熟周期,其收入突破2–5亿人民币、车辆运营数达到百台甚至千台级,开始满足港股18C等上市要求。
其次,头部公司的“起跑效应”显著。当龙头公司开启上市进程,整个行业的资金都会快速向其倾斜,其Pre-IPO融资会非常顺利。上市带来的品牌背书,也增强了与主机厂等客户的合作意愿。
第三,行业走到了规模化前夜。传感器、域控制器等上游组件已实现代际迭代,接下来的上量、降本过程比早期验证期更烧钱,推动了企业通过上市融资补充弹药。
放量的硬指标
衡量标准已迅速收敛为两个字:“放量”。多位投资人强调,“收入”和“车辆数”是当前最硬的指标,无法轻易造假,是行业需求真实的本质信号。
基于此,行业被划分为两个阵营。第一类是站在门槛之上的规模化公司,它们在矿山、港口等封闭场景拥有数百乃至数千台运营车辆,收入稳定增长,现金回款健康。第二类是第二梯队公司,车辆数量停留在几十台,收入依赖短期项目,缺乏规模化能力。
当头部公司开始在车辆数和收入上放量,不仅给竞争对手带来业务压力,更形成了强大的资本市场壁垒。
赛道分化三路径
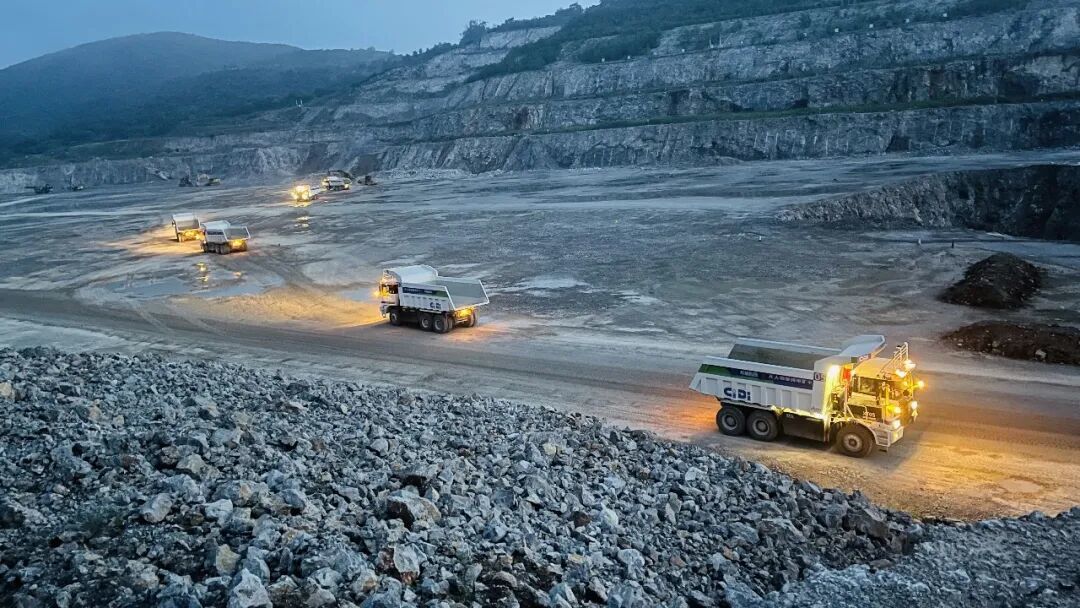
尽管“放量”是统一标准,但不同细分方向的商业化门槛截然不同。封闭场景如矿卡、港口,最接近结果兑现,单车价值高且场景可控,收入与车辆数易于验证。
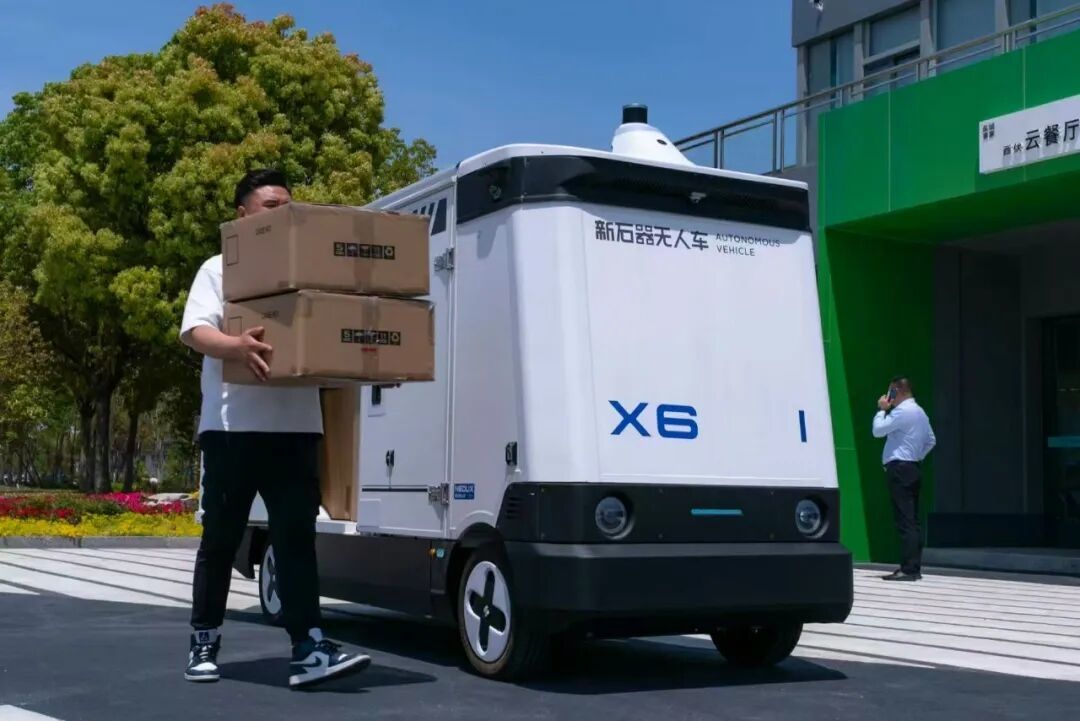
无人配送赛道则车辆铺设快、规模感强,但单位经济模型极差。一台配送小车的单票收入仅几元,盈利逻辑在于将人类派件员解放出来,去创造更高价值的收件业务,而非单纯用机器人替代派送。
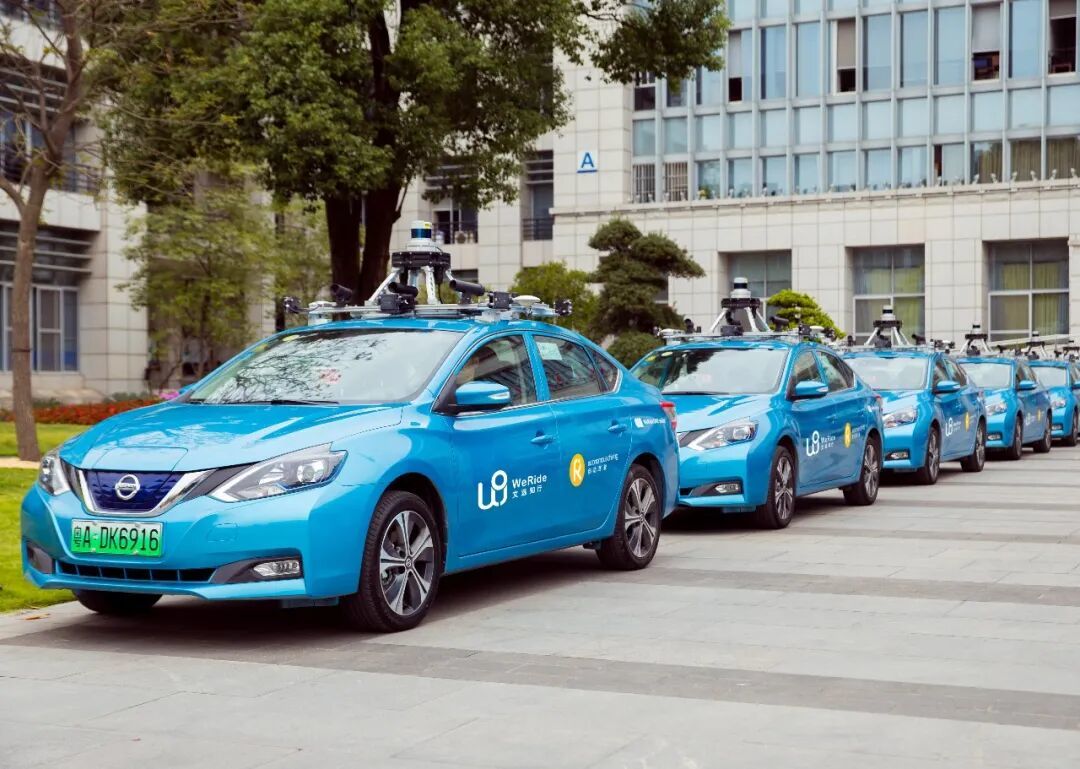
Robotaxi的路径最为漫长。它不仅受制于牌照审批和安全员配置,其盈利更取决于运价、运营效率、流量入口等复杂因素。低运价与就业约束,决定了Robotaxi无法激进推进,是一场考验资金实力与运营体系的长期博弈。
终局与求生路
这轮上市与融资热潮,正加速行业的结构分化。资本层面,钱会继续向头部集中,港股100亿市值被视为一个分水岭,低于此规模将难以获得持续关注。一级市场也会更现实,优先押注中后期或Pre-IPO的头部玩家。
估值逻辑同步变化,从按市销率估值,转向按赛道属性、技术壁垒和盈利路径进行差异化定价,同一赛道的公司市值可能出现数量级差距。
对于未赶上窗口期的中尾部企业,出路只有两条:要么被头部收购以补充技术或场景,要么通过收购上市公司控股权曲线上市。多数玩家终将逐步退出主流竞争,每个细分领域最终大概率只会留下2-3家长期玩家。
自动驾驶的叙事逻辑已彻底改变,资本用最现实的‘规模+收入’标准,推动行业走向残酷而清晰的分化。当技术神话回归商业本质,谁能在这场淘汰式重排中最终构建起壁垒,成为最终的赢家?