

全球电视市场格局正经历深刻变革,昔日的日韩优势正被中国品牌迅速改写。通过深入分析出货数据、产业链策略与技术路线,可以清晰看到这场变革的内在逻辑。这不仅关乎市场份额的更迭,更预示着未来电视技术走向与消费者能获得的实际利益。
 智能速览
中国品牌整体份额达31.3%,超越韩国成全球第一。
三星凭高端心智与全产业链优势,在欧美市场占据40%份额。
索尼坚守技术路线但因规模小、价格高,份额萎缩至1.9%。
中国厂商靠产业链整合与技术普及,在Mini LED和大屏市场增速迅猛。
索尼与TCL合资,预示着技术与规模的全新结合。
 精华内容
这场市场格局的颠覆并非偶然,其背后是三国截然不同的发展战略在激烈碰撞,深刻影响着产业走向。
韩系守擂
三星依旧稳坐头把交椅,但其领先优势正变得微妙。其核心策略是死守高端市场心智,主打Neo QLED与QD-OLED技术,通过出色的亮度、色彩调校和HDR算法,牢牢抓住北美与西欧的高端用户,在这两个市场的占有率超过40%。
另一大优势在于其全产业链控制力,从上游面板到终端渠道,形成了强大的成本与利润护城河。三星与LG共同占据了韩国整体约29.6%的份额,形成了强大的韩系阵营。然而,随着中国品牌在中高端市场的持续冲击,这套曾经是碾压式优势的打法,正面临前所未有的压力。
日式退守
日本电视阵营的萎缩令人唏嘘,索尼的全球份额已降至1.9%,年出货量不足400万台。这背后是日系厂商“重技术、轻规模”的路径依赖。索尼凭借BRAVIA系列、XR芯片和独特的画质调校,在“技术信仰”上做到了极致,赢得了影院发烧友的青睐。
但问题在于,其对高端的坚守导致价格居高不下,产品线不够激进,在一众主打性价比的中国品牌面前,逐渐被贴上了“情怀机”的标签。当Mini LED、AI算力等新技术普及时,索尼的技术光环被稀释,规模的缺失使其在全球市场竞争中显得被动。
中国破局
中国品牌以31.3%的合计份额成为全球市场的真正主角,并且这场胜利并非仅靠低价。关键在于垂直整合带来的极致效率和成本控制。TCL依托华星光电,海信拥有自家的ULED X技术,实现了从面板到整机的快速迭代和全产品线覆盖。
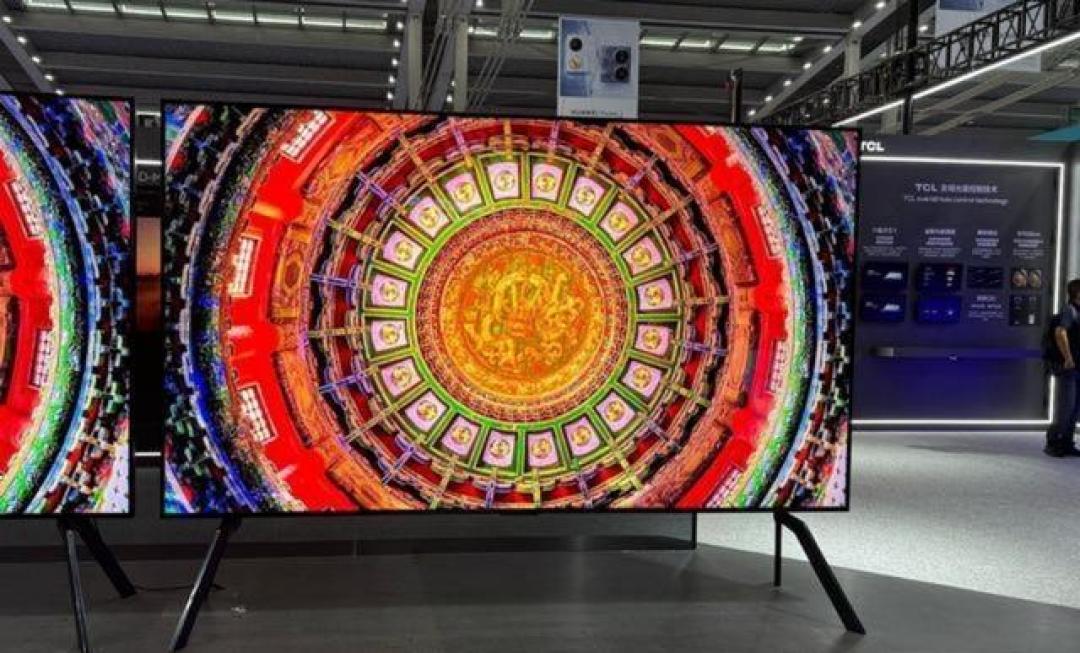
更重要的是,中国厂商已从技术追随者变为规则改写者。在Mini LED领域,中国阵营出货量增幅高达92.8%,渗透率提升至28.9%。同时,在75英寸以上的大屏市场,TCL在北美增速达72%,海信在100英寸电视市场的全球份额接近50%,成功打入高端腹地。
巨头联手
一个标志性事件是索尼与TCL在2026年初达成合资合作,TCL占股51%,索尼占49%。这被普遍解读为索尼对单一干动模式的反思与妥协。这笔交易的本质是优势互补:索尼提供其顶尖的画质调校技术和品牌溢价能力,TCL则输出强大的制造能力、供应链规模和成本控制经验。
对于索尼而言,这是弥补规模短板、下探价格区间的关键一步。对TCL来说,则能借助索尼的品牌背书和技术积累,加速提升在高端市场的话语权。两者结合后的份额约15.7%,已非常逼近三星的16%,直接改变了全球竞争格局。
未来展望
未来的电视市场,将不再是单一品牌独大的时代,而呈现出“阵营对阵营”的竞争态势。中国与韩国两大阵营将围绕技术、成本和市场份额展开长期拉锯战,而日本品牌则会更专注于高端细分市场,扮演技术补充的角色。
这种白热化的竞争对消费者是绝对利好。曾经昂贵的Mini LED、巨幕和AI技术正加速下放到中端产品,让消费者能用更少的钱享受到更前沿的视听体验。这场中日韩三国杀,最终让全球用户成了受益者。
全球电视市场的未来,将是中韩两大阵营的持续角力,以及日系在高端领域的精耕细作。对于消费者而言,这场激烈的竞争意味着能用更合理的价格,享受到前沿技术带来的视听体验升级。你准备好迎接下一个时代的客厅中心了吗?
 关键评论
部分用户认为国产电视在出货量领先的同时,产品质量与索尼等传统品牌仍有差距。
有网友指出,中国品牌是多个品牌合计获得31.3%的份额,与三星单一品牌对比并不完全公平。
一个有趣的讨论点在于索尼与TCL的合作,让部分用户误以为索尼已被TCL收购。

当前文章无评论,是时候发表评论了