最近几年,中国机床行业出现了一个非常有意思的现象:一边是海关数据亮眼,中国机床出口额超越德国跃居全球第一,东南亚甚至欧洲的许多工厂都在成批换上中国设备;另一边,国内不少工厂老板和一线工程师在面对最核心、高精密的加工工序时,依然会咬牙花双倍甚至更高的价格买德国或者日本机床。
这种看似矛盾的现象,让很多人感到困惑:中国机床到底行不行?如果行,为什么自家老板还偏爱进口设备?如果不行,又是怎么干到全球出口第一的?
要弄清这个问题,首先要看懂“出口全球第一”背后的结构。中国机床能够拿下全球市场超过两成的份额,核心在于规模、供应链和极高的性价比。在低端机床领域,国产化率已经超过了95%,中端通用设备也达到了近七成。像山东滕州这样的产业集群,一台机床所需的两千多个零部件,在几公里范围内就能配齐,本土配套率高达80%。这种完整的产业链带来了极低的制造成本和惊人的交付速度。对于东南亚、中东或南美等正在进行工业化起步的工厂来说,一台性能达到德日设备八九成、价格却只要一半甚至更低、而且两个月就能到货的中国机床,是性价比极高的商业选择。
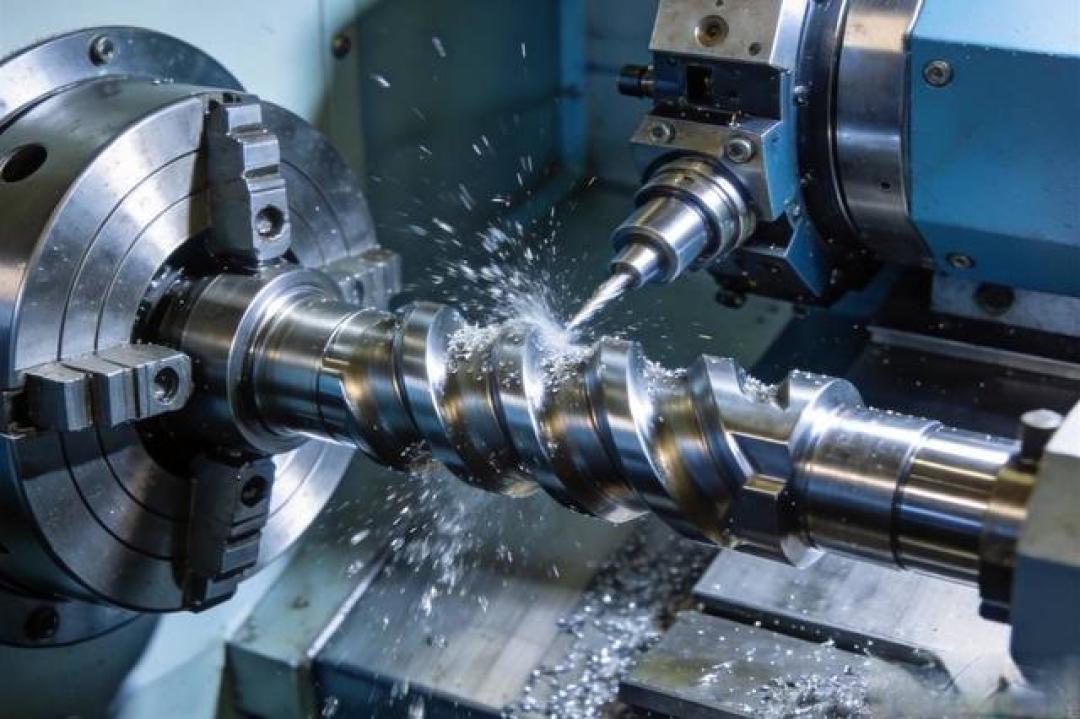
然而,从一线“过来人”的真实使用体验来看,国产机床在走向极致顶尖的过程中,依然存在着不容忽视的代差。工厂老板买机床不是买手机,他们不追求最新潮的功用,最看重的是“确定性”——也就是精度的保持性、故障率以及售后保障。
许多操机师傅和工厂负责人的共识是:国产机床新机刚出厂时,静态定位精度测起来并不比国外差,但真正拉开差距的是“跑了三五年之后”。机床在经过数千小时的高强度重载切削后,内部铸件的热应力释放、导轨丝杠的磨损以及结构刚性的衰减就会显现出来。德日顶级机床靠着几十上百年的材料学积累、更充分的铸件时效处理和成熟的装配工艺,能做到连续运行多年精度依然不跑偏,平均无故障运行时间通常能达到5000甚至8000小时以上;而国产高端机型普遍在2300至4000小时左右。精密加工一旦尺寸漂移,废掉的可能就是价值几十上百万元的航空件或精密模具,这种停机和报废的风险,是工厂老板宁愿多花钱买进口设备根本原因。
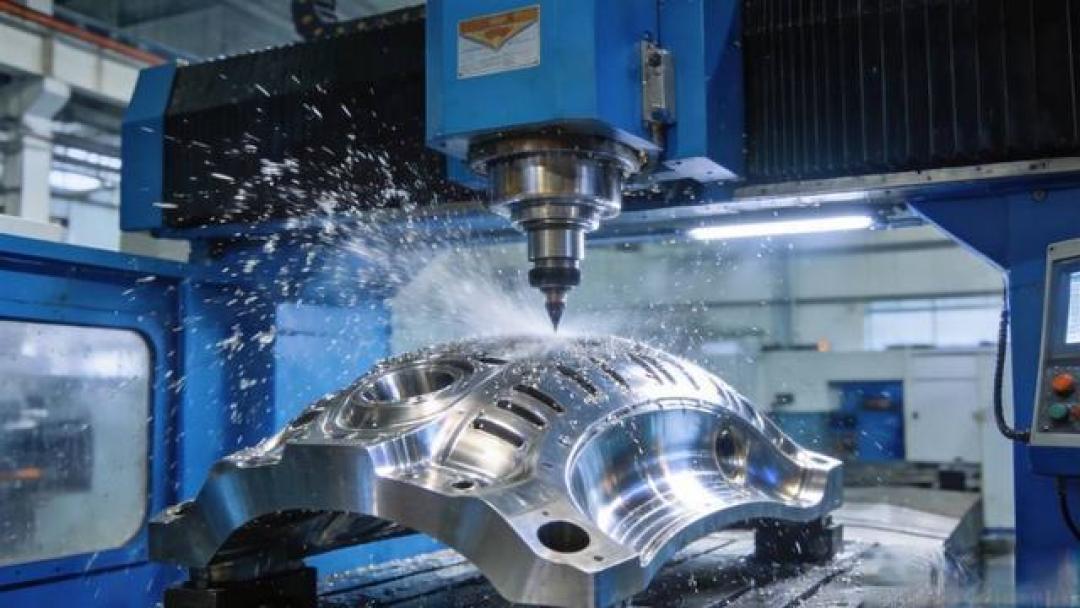
此外,高端机床拼的是整套系统能力。被称为机床“大脑”的高档数控系统,以及高精度光栅尺、超精密主轴、滚珠丝杠等核心功能部件,国内对外资品牌的依赖度依然较高。国外企业在长期的工业实践中,积累了极其庞大的切削数据库,面对高硬度淬火钢、钛合金等难加工材料时,有现成的最佳参数可以直接调用。
不过,如果因此就认为国产机床“完全不行”,显然也是偏颇和过时的。如今的国产机床行业,正在中高端赛道上快速渗透并实现局部反超。
在新能源汽车、消费电子以及通用机械等迭代快、对成本和本土响应速度极敏感的领域,国产设备已经展现出强大的竞争力。比如新能源汽车的一体化压铸件、电池托盘等复杂结构件,格力自研的高速双五轴龙门机床一次装夹就能完成六面加工,效率大幅提升,价格只有日本同级设备的几成;科德数控的五轴机床整机自主化率超90%,已批量进入大飞机和航空发动机供应链;北京精雕在精密模具和3C加工领域出货量巨大;华中数控的AI智能数控系统也已经大规模应用在新能源和电池产线上。
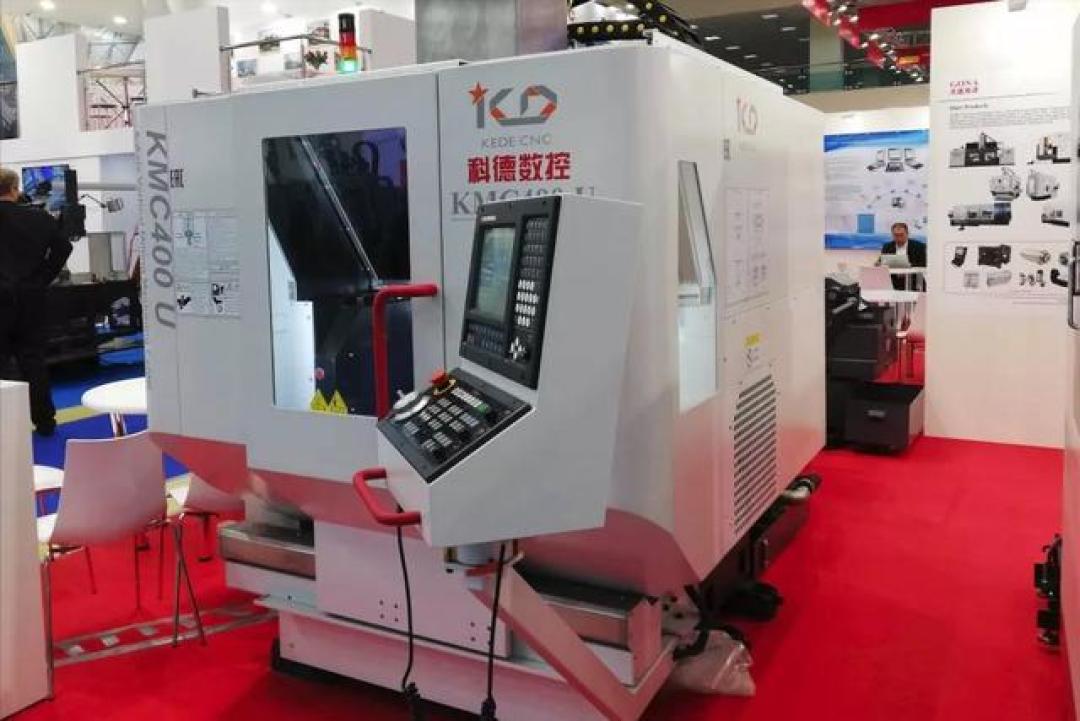
更有意思的是,国产机床还在尝试“换道超车”。面对传统滚珠丝杠和复杂机械传动链上国外积累几十年的技术壁垒,部分国内企业开始推行“全直驱架构+AI动态误差补偿”路线。通过拿掉中间的机械传动环节,直接用直线电机和力矩电机驱动,结合算法实时感知和补偿热变形与振动,在不少高响应、高精度的加工场景中跑出了全新的解法。
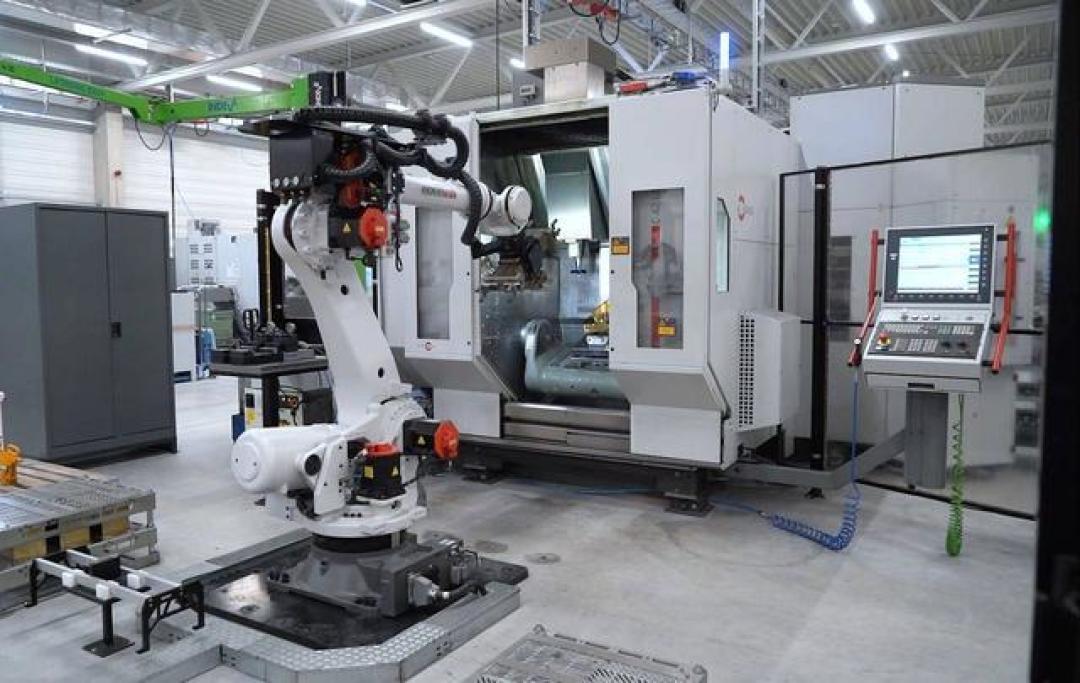
外部环境的变化也在客观上按下了国产替代的“快进键”。近年来,日本等国不断收紧高端五轴机床、核心部件及相关维保服务的出口管制,审批周期被大幅拉长甚至直接驳回。这过去让国内买家“不敢用国产”的顾虑被打破——当进口设备买不到、配件等不起时,把订单交给国产设备就成了唯一选择。而机床这个行业,恰恰需要上真实产线去“磨”。有了海量真实工况的数据反馈,工程师就能不断发现问题、改进算法、提升稳定性,形成“使用-反馈-迭代-升级”的正向循环。
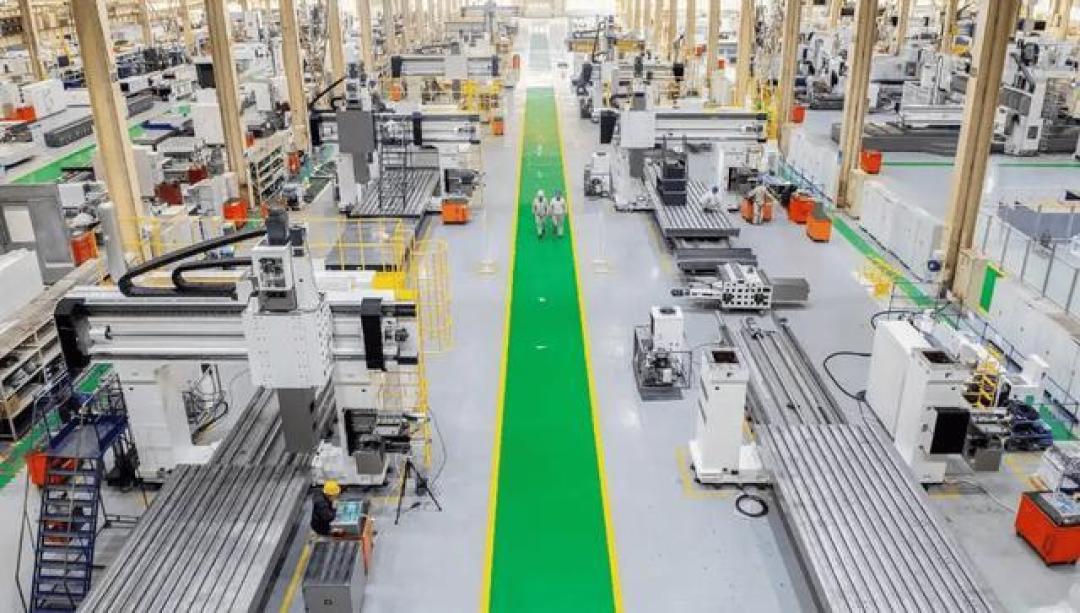
综合来看,关于“国产机床行不行”的客观评价应当是:在中低端和通用中高端制造赛道,国产机床不仅很能打,而且性价比和本土服务优势明显,已经撑起了中国乃至全球相当一部分制造业的底座;但在航空发动机叶片纳级型面、超精密光学模具等极致精密、需要上万小时高可靠性验证的顶级领域,国产机床距离德日顶尖水平仍有功课要补。
从“能做出来”到“能稳定用上十年”,工业母机的突破没有捷径,拼的是材料、工艺、底层算法与时间的沉淀。中国机床拿着“出口第一”的入场券,正一步一个脚印地从规模大国向品质强国迈进。对于普通工厂来说,不必陷入非此即彼的争论,根据自身的加工精度需求、预算和售后响应,选最稳定、最算得过来账的设备,就是最理性的选择。