今天早上八点半,车fans的孙少军照例发了一份《新车上市一线周报》,对象是刚开启交付的小米澎程N70/N90。结果到了下午,车圈就为这份周报吵成了两拨人。微博
一拨人指着数字说:均店新增锁单80~100台,两款车合力,只比半年前新一代SU7一款车的均店75台高一小截,对比YU7当年"18小时锁单24万台"的神话,澎程这是"雷声大雨点小,凉了"。另一拨人甩出第三方榜单:第37周(9月7日-13日)小米汽车周订单47750台,环比暴涨635%,周订单量所有新势力里排第一——这也能叫凉?知乎微博
知乎上"如何看待澎程首周锁单均店仅80~100台,疑似不及预期"的问题今天挂了一天。车fans自己那期《小米澎程,真的卖爆了吗?》的B站视频,评论区吵了四百多条。我把周报原文、两边的分析、评论区、车fans早前对五家竞品销售的访谈,还有门店一线的交付信息全部翻了一遍,帮你把这场数据仗拆成四本账。先把结论放在前面:知乎哔哩哔哩
澎程首周是"头部开局",但不是"神话开局";真正值得盯的不是总量,而是结构;而对准备锁单的人来说,比争论更有用的是交付窗口——现在订和十一后订,提车时间可能差出一个春节。
第一本账:店效锚点——均店80~100台,到底排在什么水平
先解决最基础的争议:80~100台乘以多少家门店,才是首周锁单总量。
门店数本身就有口径分歧。微博评论区一条132赞的热评说"小米门店目前在500家的样子"。按80台算就是4万出头;知乎今天一篇高赞分析用的是"约600家门店",折算下来4.8万~6万。两个口径圈出来的区间是首周锁单4万~6万台。微博
第三方数据正好落在这个区间里:据"新能源探索录"发布、多家媒体今天转载的第37周新能源周订单榜,小米汽车周订单47750台、环比涨635%,其中澎程系列约4万台,是本周增量的绝对主力。一份一线销售调研、一份第三方订单统计,两个互相独立的信源指向同一个量级,这个总数基本可以采信。微博
接下来是纵向锚点,这也是争议的真正来源:
车型 | 上市时间 | 首周成绩(车fans同口径) | 性质 |
|---|---|---|---|
新一代SU7 | 今年3月 | 均店75台,当周总锁单约3.5万台(一款车) | 换代车,米粉基本盘收割 |
小米澎程N70/N90 | 9月7日 | 均店80~100台,首周合计约4~6万台(两款车) | 全新品类,破圈 |
YU7 | 去年6月 | 18小时锁单24万台 | 孤峰,不可复制 |
把表摆出来,两拨人其实各对了一半:说"不算差"的对——澎程两款车的绝对量高于新一代SU7一款车,放在2026年最卷的增程赛道里,这就是头部开局;微博上有人算了笔账,这个进店量"基本跟整个鸿蒙智行新车进店量差不多,比赛力斯多4倍多"。说"不及预期"的也不是全错——两款车合力只比一款换代车高一小截,跟YU7那种数据烟花比确实"逊色",连小米自己的老用户都在评论区嘀咕"两款车,这点量,只能说一般"(这条还拿了56个赞)。
关键在YU7这个锚点本身有问题。24万台锁单是"米粉信仰+25万级纯电SUV蓝海+黄牛抢订"三重因素叠出来的孤峰,热闹到后来雷军都改口不再公布大定数据。拿孤峰当及格线,市面上就没有及格的车。知乎
第二本账:口径账——"不及预期"的观感是怎么被制造出来的
今天知乎那篇高赞分析的标题起得很准:“澎程没有不及预期,不及预期的是预期本身”。这个预期是怎么被吹起来的?三条线。知乎
第一条,口径混淆。澎程8月3日就开了预售,据车fans复盘,预售期积累的可退小订/意向订单超7万台。但小订是随时能退的意向金,跟锁单(不可退或难退)完全是两个东西——小米从YU7开始主动改用"锁单"当核心口径,就是因为大定、小订里水分太大,YU7当年还出过黄牛囤单转手加价2万的事。拿"小订7万"当基数去外推锁单,分母先虚了一截。知乎
第二条,情绪外推。上市当晚N70比预售价直降2万、N90降3万,官方随即晒出"4分钟锁单破万"的海报,情绪瞬间拉满,“订单逼近10万”"2026最炸裂开局"的说法就都出来了。有博主甚至把"首销10万+"说成理性判断。
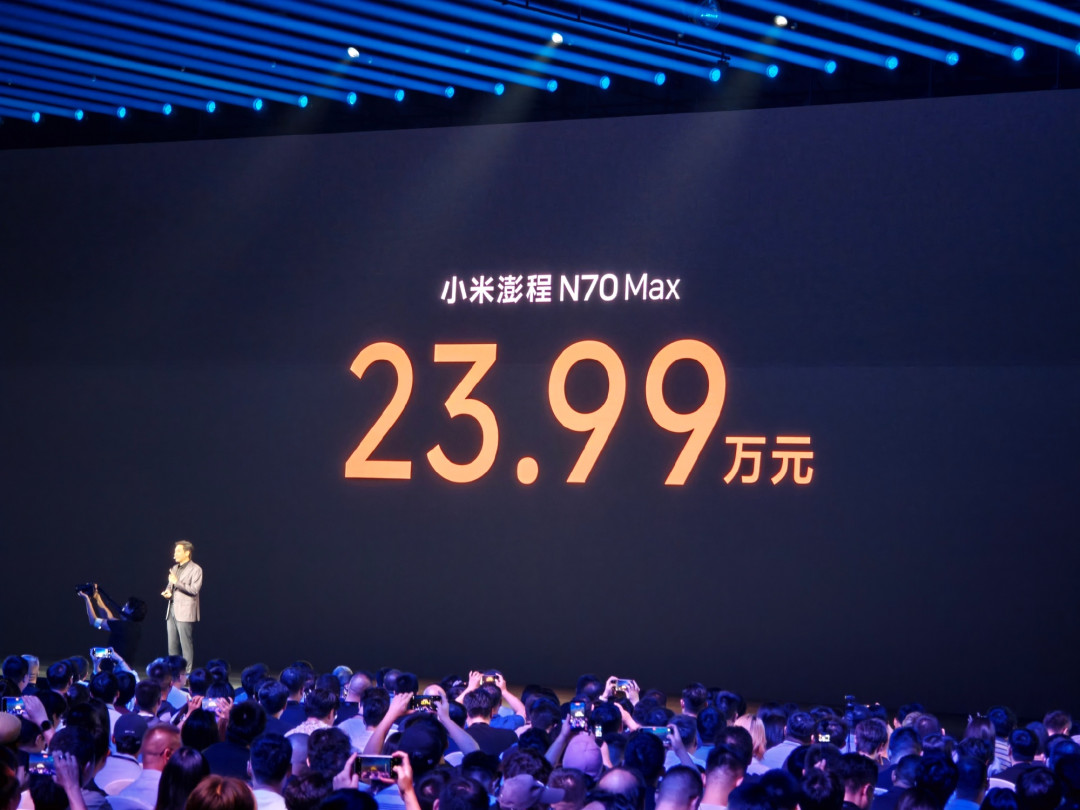
第三条,官方这次反而异常低调。雷军没开直播晒数据,高管口径集体转向"澎程和SU7/YU7用户重叠度低、慢慢做"。于是出现了一个很魔幻的局面:官方不报数,民间自行脑补,脑补完再拿脑补的数骂官方不及预期。微博评论区甚至有人反问"这年头还能发出销量快报说明销量还可以啊,不知道为啥官方不发数据了"。知乎
所以看这场争论,记住一个排序就行:小订<锁单<交付<上险量,越往右越硬。B站评论区那位说得实在:“不是小米发的不要相信,蹭热度的人太多了,看下个月销量最准”。首周锁单只是第一幕,澎程的口碑周期在交付后3~6个月,不在发布会后3分钟。哔哩哔哩
第三本账:结构账——总量没大恙,N70才是隐忧
周报里最值得放大看的,其实是配置选择那行字:N70占25%,N90占60%,N90探索版占15%。微博
N90系合计75%,说明高配上量,对刚经历单车均价下滑的小米汽车(据知乎分析引用高盛研报口径,Q2的ASP同比降9.6%至22.9万)是实打实的财报支撑。但反过来,20.99万起、本该是走量担当的N70 Pro只拿下四分之一订单,入门款没有起量。知乎
为什么?竞品环境不一样。当年SU7上市时70%的进店客户根本不考虑别的品牌,看车即锁单;而这次周报显示,进店客户几乎人人都在横向拉清单:30%对比理想L6/L8,30%对比小鹏G9L/GX,20%对比岚图梦想家、别克GL8这类MPV,剩下是蔚来ES8和鸿蒙系。20.99万这个价位,正是2026年竞争密度最高的价格带。知乎
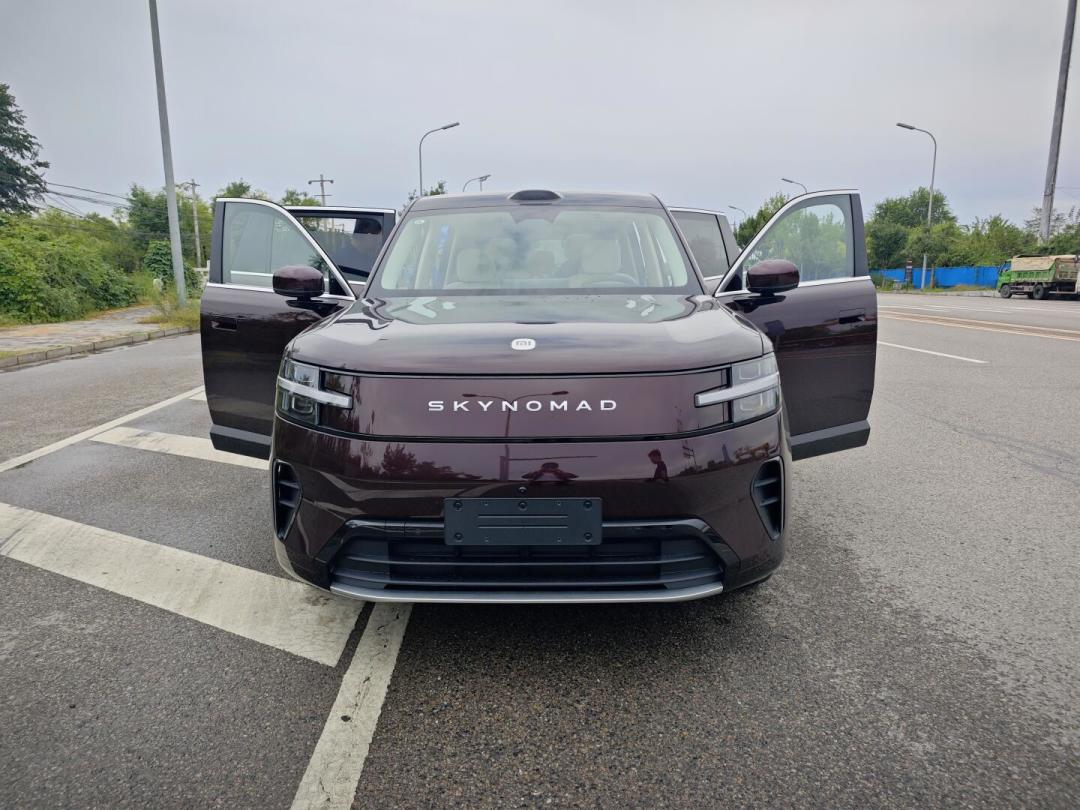
不过这份竞品清单也有反证。B站评论区就有用户跳出来说"我是对比大唐的,反倒是表格上的几款完全没对比"——比亚迪大唐、二代刀闪充这些对手没进周报样本,说明单店调研的覆盖面有限,别把它当全量真相。
车fans早前那期《对手有话说》里,五家竞品销售的反馈拼起来,恰好是澎程的正反两面:
理想销售:店内确有2个客户战败转订N70,但判断澎程"稳定月销1万多就已经很不错",因为家庭车情绪价值低、决策周期长;
小鹏销售:部分G9L意向金客户改选N70,甚至有看G7的客户定了N70,“高人气IP+绝对空间+售价这套组合很难拒绝”,但"只有增程一种能源形式是短板";
比亚迪销售:担心的是四季度上市的三代唐跟N70正面对垒,并提醒增程车市占率今年已从10%降到8.6%。车fans
零跑销售:D19战败一单,还吐槽"纯电续航505km,我怀疑小米就是专门多做出5km来当增程最长",短板是400V平台和电池品牌;
鸿蒙智行销售:N70 Pro"配置较为基础,选配完不便宜,还是前驱"。
用户画像侧,周报说澎程车主是30~45岁、男性80%、增换购80%,跟SU7/YU7客户基本不重叠。B站评论区一条长评特别有代表性:一位30岁、结婚三年准备要娃的用户,原本冲着方程豹钛7去,试驾完觉得"开船感"受不了,转头看了澎程实车、下了小订、试驾完直接锁单N70 Max——“哪怕我的手机是华为的,作为消费者不能被品牌捆绑”。底下好几个人对号入座:“30-40岁、看重空间和续航、由油车换购,说的不就是我吗?”哔哩哔哩
这就是"破圈盘"的样子:不靠米粉信仰,靠产品力在用户池外一寸寸凿,代价是决策周期以周计,首周数据天然爬坡慢。微博
第四本账:交付窗口——现在锁单,什么时候能提车
这本账对还在观望的人最实用。
交付节奏:9月12日首批交付,一口气覆盖全国75城,雷军四天跑了徐州、上海、杭州、成都四站给车主开车门。产能端,截至9月7日小米汽车累计交付已超80万辆,连续多月单月交付3万+,交付体系不是SU7时代那个瓶颈了。微博知乎
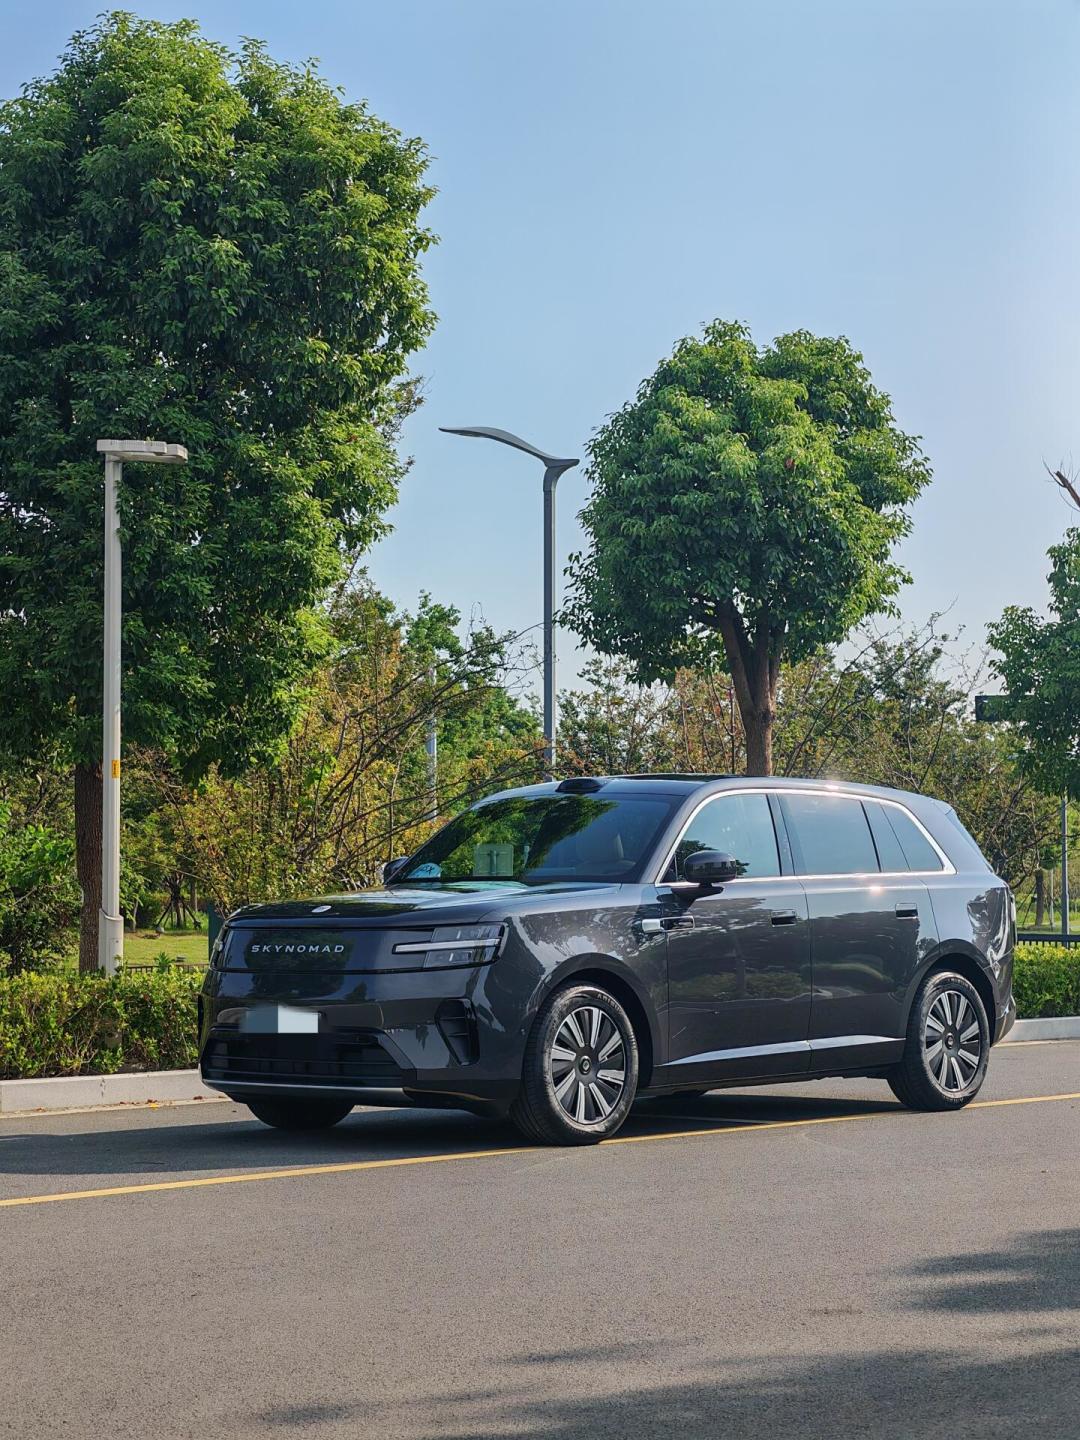
等车周期,综合几个信源:微博智搜汇总的口径是"N90 Max准现车已售罄,N70系列仍有少量准现车,定制车型预计交付周期4-12周";小红书上有门店挂出"现车1-5周可提、9月权益至高8.1万"(单店信息,仅作参考);B站评论区一位太原用户说当地最大门店到今天卖了214台。
也就是说:现在锁单,大概率年前提车;热门配置(N90 Max、探索版)等车更久。评论区有人把这笔时间账说得很直白:“现在订车年前能提车,十一看完车再订,提车估计得过年后了”。哔哩哔哩
据此,不同状态的人可以分开行动:
已经试驾过、车型想清楚的:纠结的只剩时间成本。年前要用车的(比如春节自驾返乡),本月锁单是合理窗口;9月的权益力度也是上市期给的,错过这波,后面有没有优惠要看订单走势。
还在理想L系、小鹏G9L、大唐之间摇摆的:别急着被任何一方的战报推着走。小鹏G9L发布会时间已定,实际价格大概率跟N70重合,等它落地再比一轮,损失的只是几周提车时间。
纯粹担心"是不是凉了的观望党":你要等的不是微博吵赢哪一方,而是三个硬信号——周度上险量、10月官方月销、以及首批车主3个月后的真实口碑。月销稳定过万、且N70占比能爬回来,才算"卖爆"坐实;评论区那个标准提得好:“能持续1年以上每月销量超过1万才叫卖爆,反面例子乐道L60”。哔哩哔哩
最后
这场"不及预期"争议,本质是小米被自己创造的营销奇迹反噬了:当"发布会=数据烟花"成了肌肉记忆,市场就会拿烟花的标准审判每一台车。但澎程恰恰是小米第一台不怎么靠米粉信仰的车——它的客户30到45岁、拿着理想小鹏比亚迪的清单一家家比、回家还要开家庭会议,这群人的订单,本来就长在周报表和热搜之外。知乎
首周4~6万台锁单,头部开局,结构有忧,交付不堵。真正的审判日在国庆之后。10月的月销、N70的占比、上险量的周曲线,这三个数出来之前,"卖爆"和"凉了"都还只是情绪。知乎
对了,评论区还有一条289赞的留言,大概是今天这场数据仗里最不重要的、也最真实的一句话——“为了买探索版,我计划再生个孩子”。哔哩哔哩