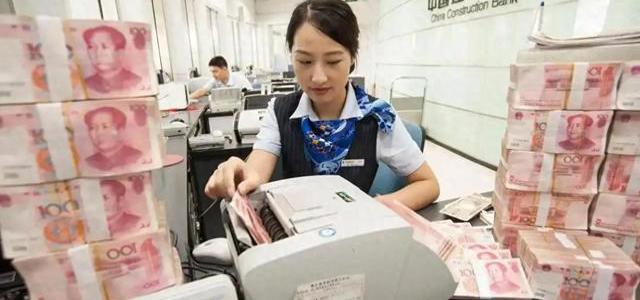
银行利率倒挂背后:同样是存钱,有人利息多拿一倍你信吗
09-22 22:03
精选参考来源

精选参考来源
1. 部分中小银行逆势上调存款利率 压降高息负债仍是主线_手机新浪网

新浪财经 2026-09-22 00:00:00
2. 存款大局已定!2026年9月起,银行存款利率或将迎来5大变化

今日头条 2026-09-15 00:00:00
3. 银行挂出1.9%的三年定存却没人存!储户不是不识货,是把账算透了_腾讯新闻
腾讯网 2026-09-12 00:00:00
4. 中小银行阶段性上调部分存款利率_财富号_东方财富网
财富号 2026-09-20 00:00:00
5. 多家中小银行开启存款利率上调,不少储户最近都在关注这条消息。 很长一段时间里面,存款利率都处在下行通道,突然传出利率上调的消息,很多人心里难免会生出期待,觉得持续降息的局面会不会就此改变。大家先要分清一个现实情况,这次上调并不是全行业统一行动,调整基本集中在各地农商行,村镇银行这类地方中小银行,国有大型银行暂时没有跟进上调存款利率。各家机构上调幅度并不统一,多数调整幅度不大,部分高息存款产品,还设置了对应的资金门槛。 不少储户看到消息之后,第一时间打开手机银行,挨个对比各家存款利息,心里盘算着要不要转移手里的存款。这里有一个很容易被忽略的细节,很多上调利率的产品,只是阶段性推出的揽储活动,利率不会永久维持在这个水平,产品额度也是有限的。部分优惠利率只能前往线下网点办理,线上渠道无法操作,如果没有提前确认清楚规则,很容易白白耗费时间。 中小银行小幅上调存款利率,说到底更多是阶段性揽储手段。行业资金竞争不断加剧,地方银行想要稳住本地存量客户,才会推出这样的活动吸引资金流入,并不代表国内存款利率会进入持续上行周期。我们不能仅凭这一次调整,就预判后续利息会不断走高。 普通老百姓存钱,安全永远放在第一位。千万不要仅仅因为一点利率差距,就冲动办理转存。已经存了一段时间的定期存款,如果中途提前支取,先前存进去的时间,只能按照活期利率计息,算总账反而会造成损失。手里有闲置资金,可以慢慢梳理自身需求,仔细看清存期,起存金额还有活动有效期之后,再做出最终决定。面对利好消息,多一分冷静,总归没有坏处。 #爆料#MCN微头条伙伴计划银行存单利率# #定期存款新规# #存款大变动#
今日头条 2026-09-20 00:00:00
6. 存款利率大洗牌!存5年竟不如存3年
今日头条 2026-09-15 00:00:00
7. 利率分化背后:四类银行存款利率梯队与收益对比

搜狐 2026-09-17 00:00:00
8. 存款大事或成定局,从2026 年 9 月起,银行存款利率,将迎来 5 大变化。 最近好多朋友都在聊存款的事儿,手里有点闲钱,存吧怕利率还会跌,不存又没别的稳妥去处,心里特别没底。 其实结合这两年央行的公开政策导向,还有新华社、央视财经的权威报道来看,存款利率的长期走势基本已经定调,到 2026 年 9 月前后,整个行业会清晰呈现出 5 个变化方向。 今天咱们就一起唠唠。 第一个变化,存款利率缓步下行会成为长期常态,基本没有大幅反弹的可能。 我国存款利率市场化调整机制自建立以来持续推进,2022 年至今,全国性商业银行已经分多轮下调人民币存款挂牌利率,核心目的是推动社会融资成本稳中有降,让金融更好地支持实体经济发展。 很多人总抱着侥幸心理,觉得利率降一阵就会涨回去,其实从经济发展的规律来看,利率下行是长期大趋势。 接下来不会出现大家担心的 “一夜大跌”,但也别指望能回到前几年的高息时代,就是一步一步缓慢往下调,到 2026 年这个节点,整体存款利率中枢会比现在再下一个台阶。 第二个变化,长期限存款的利率优势持续缩水,“存越久越划算” 彻底行不通了。 以前大家存钱都默认选三年、五年期,觉得期限越长赚的利息越多。 但据央视财经多次报道,在近年的几轮存款利率调整中,三年期、五年期定期存款的下调幅度,普遍要大于一年期、两年期这类短期品种,部分银行甚至出现了五年期利率比三年期还低的 “利率倒挂” 现象。 说白了就是银行现在不乐意大家存太久。 站在银行的角度,未来利率往下走是共识,背负太高的长期负债成本压力太大。 所以越往后,长期存款的性价比越低,到 2026 年,再盲目存五年期定期,大概率是不划算的。 第三个变化,大小银行之间的存款利率差会持续收窄,靠找小银行拿高息的空间越来越小。 前几年不少人专门跑城商行、农商行存钱,就图它们利息比国有大行高不少。 但根据央行公开披露的信息,存款利率市场化调整机制的重要作用之一,就是引导中小银行合理定价,维护存款市场的有序竞争,严厉禁止违规高息揽储。 其实这两年大家应该已经感觉到了,小银行的利率优势没以前那么明显了。 到 2026 年,随着监管越来越规范,加上市场整体利率下行,大小银行的存款利率差会进一步收窄,想靠换银行多赚大几千利息的日子,基本就过去了。 第四个变化,大额存单的 “香度” 持续下降,抢额度会变成常态操作。 曾经大额存单是很多人的 “存款首选”,利率比普通定期高,还能转让,灵活性也强。 但央视财经报道显示,近年多家银行都调整了大额存单的发行规模,利率跟着存款市场整体行情同步下调,部分热门期限的产品经常是刚发售就被抢光。 接下来这个趋势会更突出:一方面大额存单的利率会继续跟着大环境往下走,和普通定期的利息差越来越小;另一方面银行会收紧发行额度,尤其是三年期这类长期产品。 到 2026 年,想买到一张利率可观的大额存单,只会比现在更难。 第五个变化,存款产品会越来越多样,但 “保本高息” 的神话彻底成为历史。 监管部门一直在规范存款产品创新,支持银行推出差异化的存款产品满足不同需求,但同时严禁通过各种变相方式抬高存款利率,守住存款市场的风险底线。 以后银行会推出更多特色存款、结构性存款这类产品,选择会更丰富,但只要是受存款保险保障的正规存款,利率就不可能脱离市场大环境。 大家记牢一句话:但凡说保本还能给到年化 4% 以上的存款,基本都有问题,要么不是真正的存款,要么藏着你没注意到的限制条件。 到 2026 年市场更规范之后,保本高息的说法就彻底站不住脚了。 总的来说,这 5 个变化都是利率市场化推进的正常结果,不是什么突然的变动。 咱们普通人打理存款,也不用太焦虑,跟着大趋势调整预期,根据自己什么时候用钱来选合适的期限,稳稳当当的就挺好。
今日头条 2026-09-17 00:00:00
9. 央行:存款保险无需储户承担保费-中新网
中国新闻网 2026-09-09 00:00:00
10. 手里有10万到50万存款的注意了!9月这几件事不查,小心吃亏 手里有点存款的朋友,是不是习惯把钱放银行,觉得保本又省心?特别是10万到50万这个区间,不算大额私行客户,也不是小零碎储蓄,最容易忽略一些关键变化。进入9月,银行有几项规则和业务调整,跟你的存款息息相关,建议你抽空核对一下账户,别等踩坑了才后悔。 首先,存款保险保障限额还是50万元,但很多人理解有偏差。不是说银行出问题就全额赔,而是同一家银行里,你所有存款的本金加利息合计,最高保障50万。如果你本金40多万,加上几年利息,很容易就突破50万。9月是银行定期存款到期高峰,转存时一定要把本金和利息合并算,看看是不是接近限额。如果快到了,就分散存到不同银行,守住安全底线。 其次,9月是银行三季度末,很多银行会调整存款利率和产品额度。10万以上资金,部分银行有起存门槛10万的特色定期,这类产品额度有限,经常阶段性下架。别盲目跟风抢存,办理时一定要分清存款、理财和保险。银行存款受存款保险保护,银行理财不保本,代销的保险产品更不是存款,不受保障。尤其三季度银行冲业绩,推销变多,签字前务必看清合同,别把保险当高息存款,急用钱时本金都可能亏。 第三,个人账户资金监管在9月会持续推进。按照反洗钱规定,单笔或当日累计现金存取5万元以上,银行要核实用途。10万到50万资金,一旦频繁大额进出、快进快出,可能触发风控,临时限制非柜面交易,只能去柜台办业务。别觉得合法收入就没事,代收货款、多人转账都可能被系统标记。别出借银行卡,别接收不明转账,收到大额资金保留好收入证明,万一银行核查,能快速提供材料,避免账户冻结。 最后,定期存款提前支取规则要留意。十几万的定期,中途急用钱,提前支取部分按活期计息,损失很大。9月到期转存时,可以拆分存款,比如40万分成几笔定期,用钱时只取一笔,其余继续按原利率计息,减少损失。 总结一下:9月这些事不是新规,而是三季度业务调整、账户核查叠加存款到期高峰,10万到50万存款群体受影响最直接。记住:存款保险50万限额是同一家银行本息合计;区分存款、理财、保险;大额资金存取留好凭证;合理拆分定期。存钱核心是安全稳定,别一味追高利息。有空打开手机银行,查查各家银行存款总额,做好规划,避开风险。#爆料# #MCN微头条伙伴计划#
今日头条 2026-09-16 00:00:00
11. 据公开信息,2026年下半年存款有这几个变化中老年储户存前先了解
今日头条 2026-09-17 00:00:00
12. 很多人以为存款利率只会一路往下,不会再有波动。 但2026年9月,微众银行悄悄把3年期利率从1.6%上调到1.75%,一次性加了15个基点。 同期网商银行、苏商银行的5年期定存重新上架,年利率给到1.8%,5年期大额存单甚至到1.85%。 这几个动作,把2026年9月起银行存款利率的五个变化摆到了台面上。 第一个变化,低利率成了长期环境。 国有六大行3年期挂牌普遍1.25%,5年期1.30%,10万元存一年利息只有950元。 第二个变化,期限倒挂不再是个例。 融360监测显示,7月全市场3年期均值约1.683%,5年期约1.556%,存得久反而利率更低,建行部分网点3年1.55%、5年1.30%就是例子。 第三个变化,大行与中小行分化明显。 工建等大行控制负债成本,微众、网商、苏商这类民营银行和部分城商农商行则在特定期限逆势上调,同一天3年期差出0.7个百分点,10万元三年下来不是小钱。 第四个变化,五年期大额存单回归,但不再是高息香饽饽。 它更像银行用有限额度维护核心客户的安排,门槛不低、额度偏紧,普通储户没必要盲目抢。 第五个变化,产品越来越精细。 结构性存款、通知存款、专属利率纷纷登场,新转入资金和代发工资客户能拿到更高价,老资金往往只按普通挂牌利率办理。 为什么会这样? 一季度商业银行净息差已降到约1.40%的低位,银行不愿把未来五年的负债成本锁死,才有了倒挂和限量。 而民营银行加息,专家也说得清楚,这是利率下行大趋势里的阶段性分化,不是趋势逆转。 对普通家庭来说,办法其实很简单。 按用途分层,一年内要用的钱放流动性产品,一到三年的钱选定期或大额存单,三年以上的养老钱再考虑国债、长期存单。 低利率时代,别盲目追高息,别轻易锁太久,别忽视50万元存款保险的边界。 把钱按时间和需求摆明白,比到处打听哪家高0.1个百分点更踏实。
今日头条 2026-09-17 00:00:00
13. 2026 年 9 月,存款利率 5 个新变化,存钱前先看清
今日头条 2026-09-18 00:00:00
14. 存款大势落定!2026年10月起,银行存款利率,也许迎来5大变化
今日头条 2026-09-19 00:00:00
15. 存款大局或成定局,2026 年 9 月起,存款利率或将迎来五大变化
今日头条 2026-09-17 00:00:00
16. 部分中小银行调整存款利率 “降多升少、逐步趋同”或是下阶段主基调_央广网
央广网 2026-08-10 00:00:00
17. 多家银行存款利息涨了,年利率最高超过2%!超50万亿元存款今年到期,银行高管:90%以上没有“搬家”_ZAKER新闻
ZAKER 2026-09-22 00:00:00
18. 2026年9月22日各大银行存款利率是多少-金投网 (手机金投网 m.cngold.org)
金投网 2026-09-22 00:00:00
19. 部分中小银行逆势上调存款利率 压降高息负债仍是主线_新浪财经_新浪网

新浪财经 2026-09-22 00:00:00
20. 融360:存款市场分化显著——大行利率下行,部分中小银行逆势上调
搜狐 2026-09-21 00:00:00
21. 普及存款保险知识 筑牢群众金融防线_央广网
央广网江西频道 2026-09-22 00:00:00
22. 年利率1.9%的定存没人存?银行员工诉苦:如今的储户都怎么了?|定期存款_网易订阅
网易 2026-09-21 00:00:00
23. 多家银行悄悄上调存款,储户的好日子真的到了?
今日头条 2026-09-22 00:00:00
24. 中小银行2.1%高息存款背后:储户面临哪些风险?
今日头条 2026-09-22 00:00:00
25. 2026年9月存款迎来五大变化,普通储户存钱思路需要及时调整
今日头条 2026-09-19 00:00:00




-
 中餐配酒,别再死磕红酒配牛排了0 0
-
 亲密炒菜中途疲软、核心不稳?七个凯格尔运动,让你找回自信108 44
-
 在闲鱼12万卖掉特斯拉!当天手牵手过户,比贱卖给车商爽多了110 132
-
 洁柔艺术油画抽纸测评|美的不像话!颜值能打,更扛得住娃!230 43


已收藏
去我的收藏夹