

上周还在说固态涨到买不起,这周新闻标题全换成"闪存暴跌20%"。你打开购物页面,1TB固态还是950块。谁在说谎?都没说谎。你只是把三层价格当成了一层。知乎
三层价,现在只跌到第二层
第一层,现货颗粒价。 原厂、模组厂、贸易商之间买卖闪存晶圆和颗粒的价格,一周一变。TrendForce本周数据显示,闪存现货价格两周内下跌20%,512Gb闪存环比下跌32%至14.30美元,1Tb环比下跌19%至24.90美元。显卡日报知乎
第二层,渠道批发价。 CFM记录显示,消费类固态渠道价已连续两周大面积下跌,跌得最狠的是SATA和PCIe3.0这些老型号——本来水分就高,现在甚至和PCIe4.0价格倒挂。近半年代理商、贸易商争相囤货,库存压到资金周转吃紧,少数囤货商开始亏本出货,成交还是缩量。显卡日报
第三层,零售到手价。这才是你付钱的那层,它基本没动。 海外零售样本RAMList在11月8日更新的SSD价格指数,近30天总指数只降0.2%。11月12日的硬件行情记录写得更直白:“原厂固态价格几乎没有变化”。跌势从上往下传,现在刚走到第二层。知乎显卡日报
为什么传不下来:零售的锚是合约价
你买的那块盘,成本不按现货算,按合约价算——原厂和模组厂签的季度结算价。
错位有多离谱:512Gb NAND现货报14.30美元,同期合约价约27美元,接近历史高位,是2025年2月低点2.5美元的十倍。合约比现货贵了近一倍。知乎
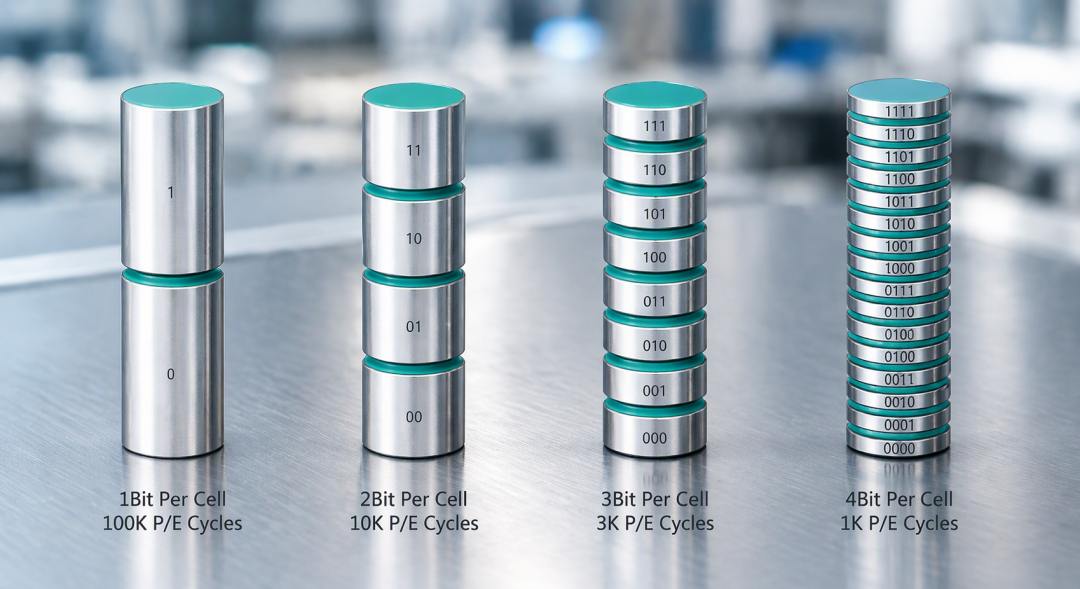
原厂也不急着让利:出货主力正转向QLC颗粒,价格不降反升;同时大砍消费级业务,把风险转给模组厂。
松动信号只有一条——TrendForce判断固态合约价"已经没有上涨空间"。美银的假设是2027年一季度IT用NAND环比降5%到10%,TrendForce则预测NAND从明年二季度起进入下行。窗口在明年年中,不在这个月。显卡日报知乎华尔街见闻
别误读成"AI不行了"
TrendForce给的原因很具体:大陆数据中心买不到计算卡,配套的企业级固态也就不需要了,大范围砍单,削减幅度甚至抵消了北美数据中心的增长。消费端则是手机、PC厂商削减存储配置,贸易商和模组厂降价出货加快库存消化。显卡日报半导体产业纵横
供给端也在变:闪存领域有六个巨头,内存只有三个,份额差距不大,长江存储还在抢消费级市场,TrendForce判断2027年上半年闪存就会出现供应过剩。显卡日报
NAS的账,分三笔算
机械盘:跟这条新闻无关。 NAS里吃容量的大头是HDD,它不用NAND晶圆,别把闪存现货价当成机械盘的降价信号。
M.2缓存盘:在跌的那一档,但要等。 消费级NVMe确实用IT类NAND,方向没错,可你要的是零售价,得等合约价先松。
NAS内存:完全不在这轮里,还在涨。 DRAM四季度合约价预计环比涨8%左右,2027年一季度再涨约5%,全年不转跌;HBM吃掉的晶圆越来越多,占三大原厂DRAM投入的比例从今年约23%升到明年接近30%。想给NAS扩内存的,别等。半导体产业纵横华尔街见闻
企业级SSD同理,TrendForce预计四季度合约价环比涨15%到20%。面向数据中心的企业级SSD和工业级NAND供需平稳,价格并没有跟着消费级现货一起松。搞全闪、淘U.2大船货的,这轮跟你没关系。半导体产业纵横知乎
现在能做的三件事
一、只补缺口,不囤货。 按未来12个月的实际用量买,多买的那部分不是省钱,是接盘。雷师科技
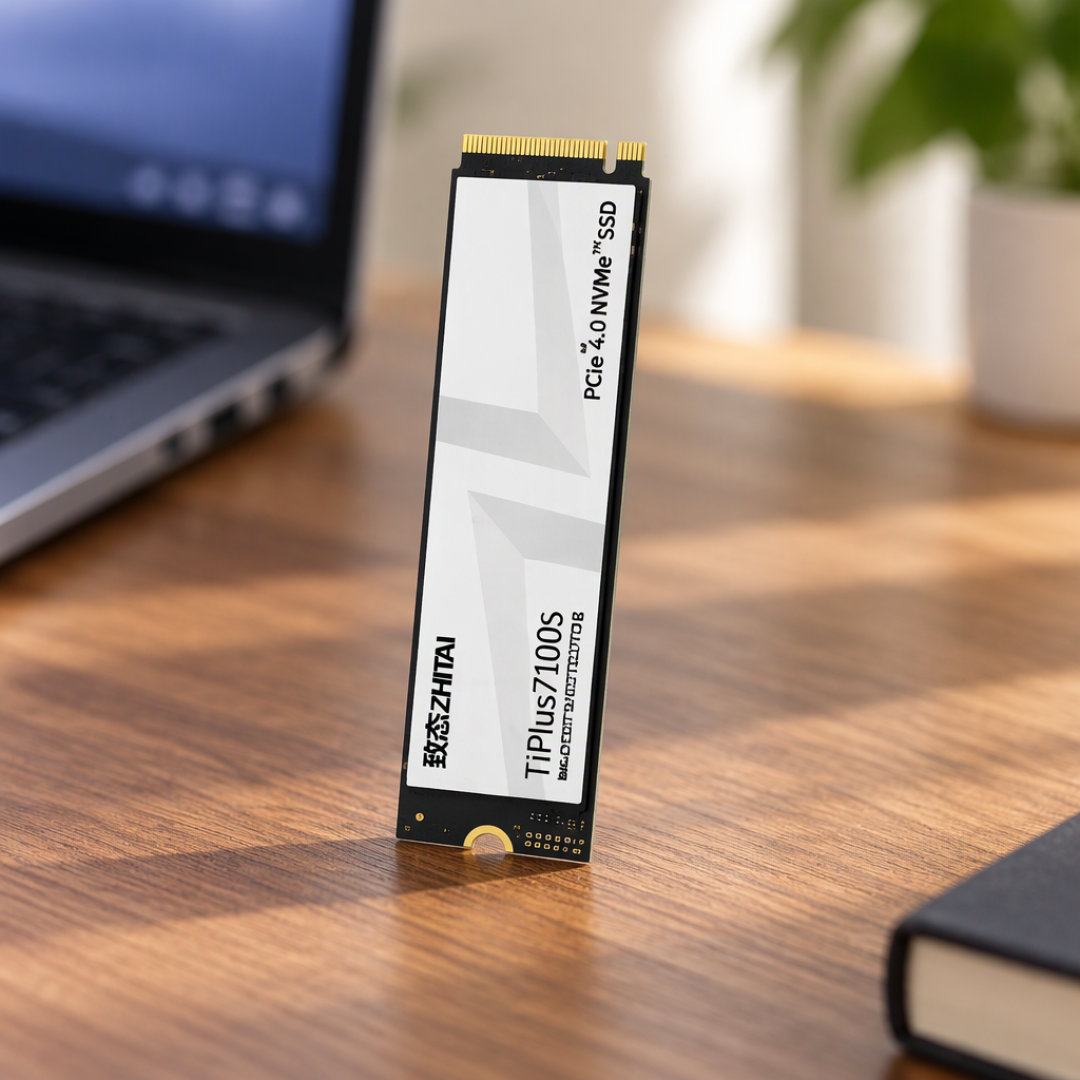
二、比到手价,别看均价。 11月10日同一天,京东朗科NV3000-Q 1TB叠券加国补到手630.91元,天猫致态TiPlus7100S 1TB补贴后1011.92元,差380块。均价是给行业看的,你只买那一块盘。知乎
三、盯对指标。 每月看TrendForce/DRAMeXchange的NAND合约价环比有没有转负,那才是零售降价的前兆;刷电商页面价只会让你焦虑。
还有一个可能的真便宜:SATA和PCIe3.0老型号渠道价跌得最狠,NAS如果只要一块SATA固态做冷备,可以盯渠道清货——但便宜到不合常理的,多半省在颗粒筛选那一层。
时间表这事,专业机构自己都吵不拢:宏碁CEO判断2027年下半年主流内存价格回落,十铨CEO认为供需平衡最早要到2028年下半年。差一年半的两个判断,不构成一个能下注的时间表。雷师科技
按需补,别赌行情。

当前文章无评论,是时候发表评论了