10月29日,美股收盘,Crocs报150.26美元,一天涨了25.5%。
这个双11,国内一份点赞过千的Crocs攻略,标题直接写着「4折」。小红书
同一家公司,两套价格。一套在财报里,一套在购物车里。
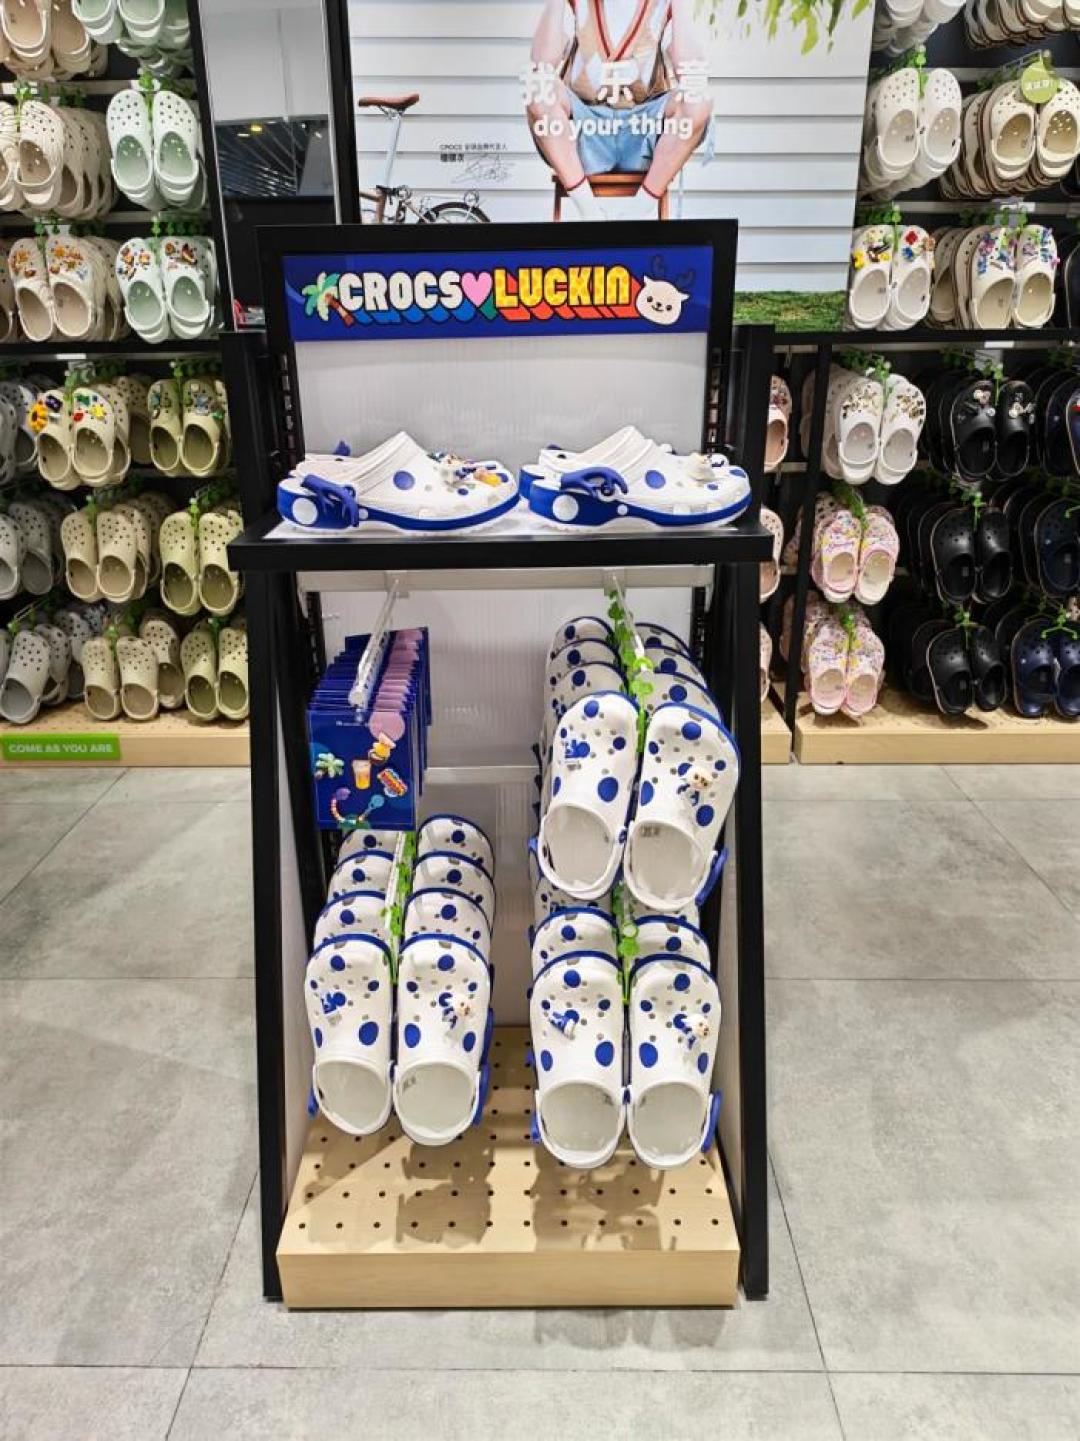
7月27日,瑞幸和Crocs的联名鞋开卖。569元一双,加上全套鞋花727元。
某电商页面超过30万人浏览,实际付款的只有十余单。到8月12日,36到42码都还有货;二手平台上,全新未拆封的鞋子普遍挂300到500元,接近半价。36氪
更快卖完的是35.9元的双杯套餐,里面送一个mini洞洞鞋挂件。挂件在多家门店售罄,鞋子留在货架上。
不是联名做得难看。问题在价格:Crocs在国内卖得动的区间,是100到500元。
第三方监测显示,这个区间撑起了它八成以上的销量;500元以上的高端和联名款,只占一成。天猫上,月销过万的是300到400元的单品,600到800元的「鲸鱼」系列只卖出一万余件。36氪
569元的联名鞋,正好跳出了主力价格带,又没有独有版型、稀缺工艺或收藏价值。围观的人多,掏钱的人少。
但同一家公司的另一本账,完全不同。2026年第三季度,Crocs集团营收同比增长4.6%,达到10.43亿美元。营业利润增长40.6%,调整后每股收益3.69美元。微博
主品牌Crocs营收8.73亿美元,创下三季度新高,国际市场增长11.8%,北美下滑2.1%。
被库存拖累了几年的HEYDUDE,季度营收回到1.70亿美元,同比增长6.1%,是六个季度以来第一次正增长。
公司第三次上调全年指引,股价当天涨了25.5%。
也就是说,Crocs的复苏,靠的是海外市场、HEYDUDE的批发渠道和利润率,不是靠一双569元的联名鞋。那块业务更像广告,不像发动机。
这轮财报里还有一笔一次性的钱:约6700万美元的IEEPA关税退款。
财报毛利率是66.2%,其中包含这笔退款;调整后毛利率是60.3%。公司自己把这笔退款归为非经常性收益——下个季度,66.2%这个数不能直接拿来比。东方财富网
回到双11。Crocs在中国的真实生意,仍然集中在100到500元,尤其是200到400元的基础款。
到2026年4月,它在中国的门店从2023年底的184家开到了540家;店越开越多,折扣也越来越频繁。
大促期间,有人把动感泡芙的品类券、店铺券和plus券叠在一起算;还有人发帖问,贝雅怎么才能120元左右拿下。
官方标价和到手价,是两套数字。

所以今年买Crocs,先看三件事。
第一,基础款和经典款,200到400元是日常价,双11用券后,有人能把部分款式压到200元以下。
第二,500元以上的联名款,先查二手价,别在首发时接盘。
第三,鞋花是另一门生意——Jibbitz大约占品牌营收的8%。买几十元的小配件可以,别指望它保值。知乎
Crocs的财报在涨,是因为它不再只靠一双高价洞洞鞋讲故事。你的双11,也不必为一个故事多付两百块。