10月29日,三星电子发布三季度财报。营业利润107.4万亿韩元,同比增长783%,单季利润首次突破100万亿韩元。界面新闻36氪
翻到业务拆分,数字立刻分成两半。芯片部门营业利润106.5万亿韩元,占总利润99%以上,利润率72%。36氪
负责手机和家电的DX部门,营业利润-0.8万亿韩元。36氪
同一家公司,一边在印钞,一边在失血。
钱是内存赚的。AI数据中心把存储需求拉起来,三星HBM4芯片销售大幅放量。36氪
公司预计四季度DRAM出货量再涨15%到20%。36氪
2027年的存储供应,会比2026年更紧。36氪

芯片部门72%的利润率,放在制造业里几乎是另一个物种。
手机这边,内存从利润来源变成了成本。芯片和手机在财报里分开核算,芯片部门赚的钱,不会自动变成手机部门的低成本。
存储涨价,手机厂的成本跟着抬。三星10月上调国行S26系列价格,12+256GB的S26从6999元涨到7799元。知乎
涨价之后又发券。S26入门版券后5999元,相当于还降了1000元。知乎

官方价在涨,到手价在降。可手机业务还是亏了:三季度手机单项亏损0.6万亿韩元。三星自己造内存,手机部门却没能因此躲开涨价。36氪
市场的反应更冷。财报发布后,三星电子股价跌逾5%,净利润和半导体部门的利润都没达到分析师预期。36氪
一周后,更重的锤子落下来。
11月6日,韩国KOSPI指数跌超8%,触发熔断,交易暂停20分钟;三星电子跌超10%,SK海力士跌超12%。第一财经微博
触发点不在三星的财报,而在AI的叙事。
美国中期选举后,市场预期民主党拿下国会两院,互联网巨头在AI上的投资热度可能降温,半导体和存储需求会跟着受影响。第一财经
韩国股市又是全球AI硬件仓位最拥挤的地方之一,风吹草动都会被放大。
存储价格也在给这轮行情降温。DRAM合约价的季度涨幅,从年初的接近翻倍,收窄到三季度的13%—18%,四季度预计只有10%—15%,价格还在涨,但涨得越来越慢。36氪36氪
资本市场买的从来不是当下的利润,而是下一轮涨价的斜率。
供给端也在变。长鑫存储今年新增的DRAM月产能,相当于三星、SK海力士、美光三家同期新增产能的81%。三家原厂对价格的控制力,开始被重新评估。36氪
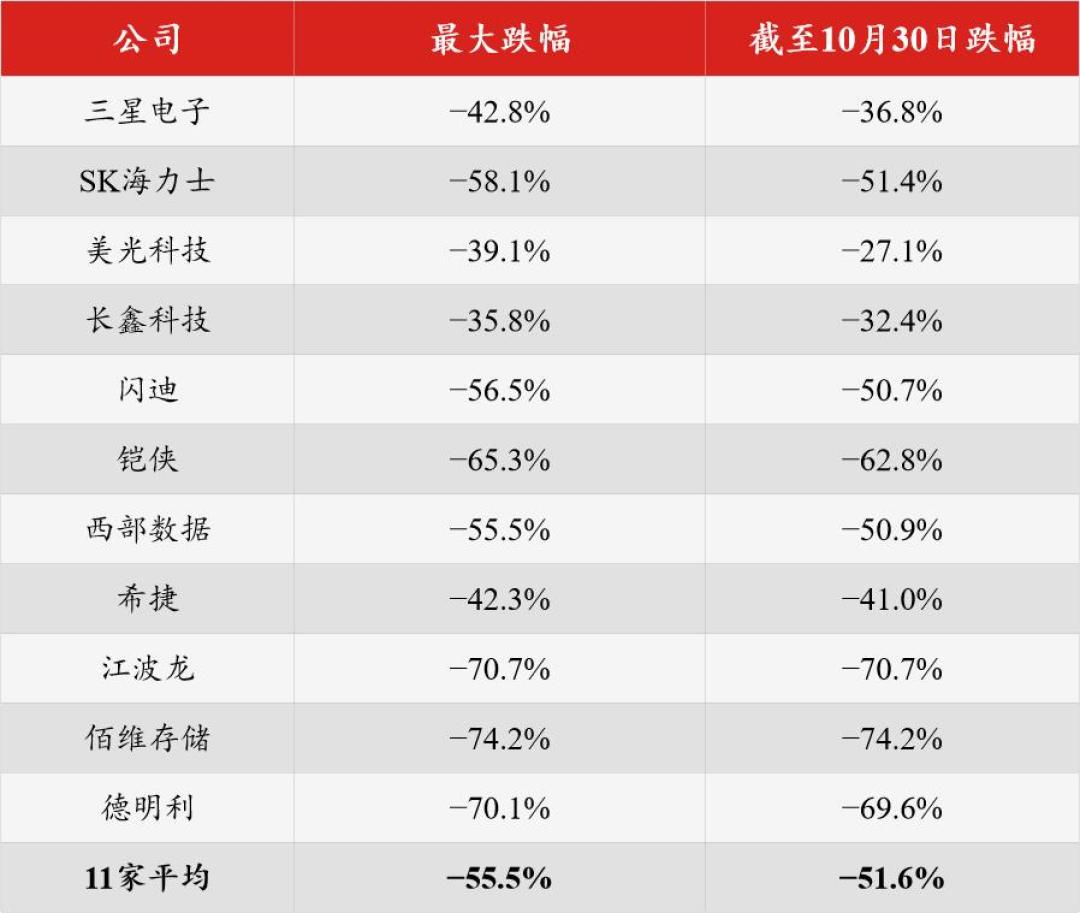
截至10月30日,11家存储企业较年内高点平均回撤51.6%。业绩最好的板块,成了AI行情里跌得最惨的资产。36氪
对普通人来说,这轮存储周期不会以“买不到”出现。它更可能以“同价位配置缩水”出现:手机从512GB退回256GB,轻薄本从32GB退回16GB。36氪
成本压力已经写在整机厂的账上。笔记本的内存成本占物料比例,三个月里从15%–18%升到约35%。36氪
三星这份财报真正讲的,不是一家手机公司怎么赚钱,而是一颗内存颗粒的价格,怎样同时决定了芯片部门的利润、手机部门的亏损,和资本市场的脸色。
下次在双11看到三星手机的价格,不妨多想一层:你付的钱里,有多少是屏幕和相机,又有多少是那颗被AI抢走的内存。