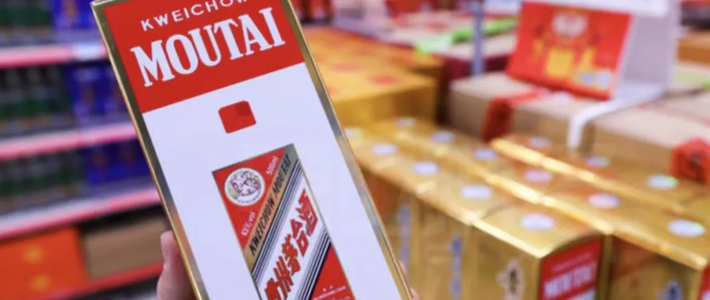
11月3日早盘,全市场超过4000只个股下跌。贵州茅台逆势往上,盘中逼近1500元,创近8个月新高。知乎
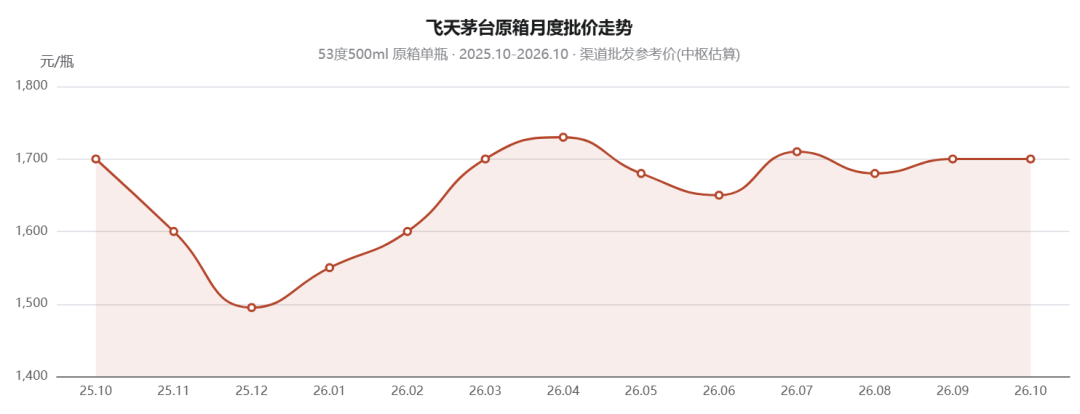
同一天,酒商报出的飞天原箱批价是1710元到1730元。 2025年初,25年飞天原箱批价还在2200元以上。微博
到2025年12月,散瓶和原箱一度跌到1485元和1495元,跌破1499元指导价。 酒价先跌后涨,股价却先于基本面回来,这两件事放在一起,才是这份三季报真正的看点。知乎
10月30日晚,茅台交出2026年三季报。第三季度营业总收入410.06亿元,同比增长3%;归母净利润199.51亿元,同比增长3.78%。
前三季度营业总收入1332.84亿元,同比增长1.82%;归母净利润644.67亿元,同比下降0.25%。新华网
单季转正,累计还是微降。放在白酒行业里,这已经是最好的那份报表。
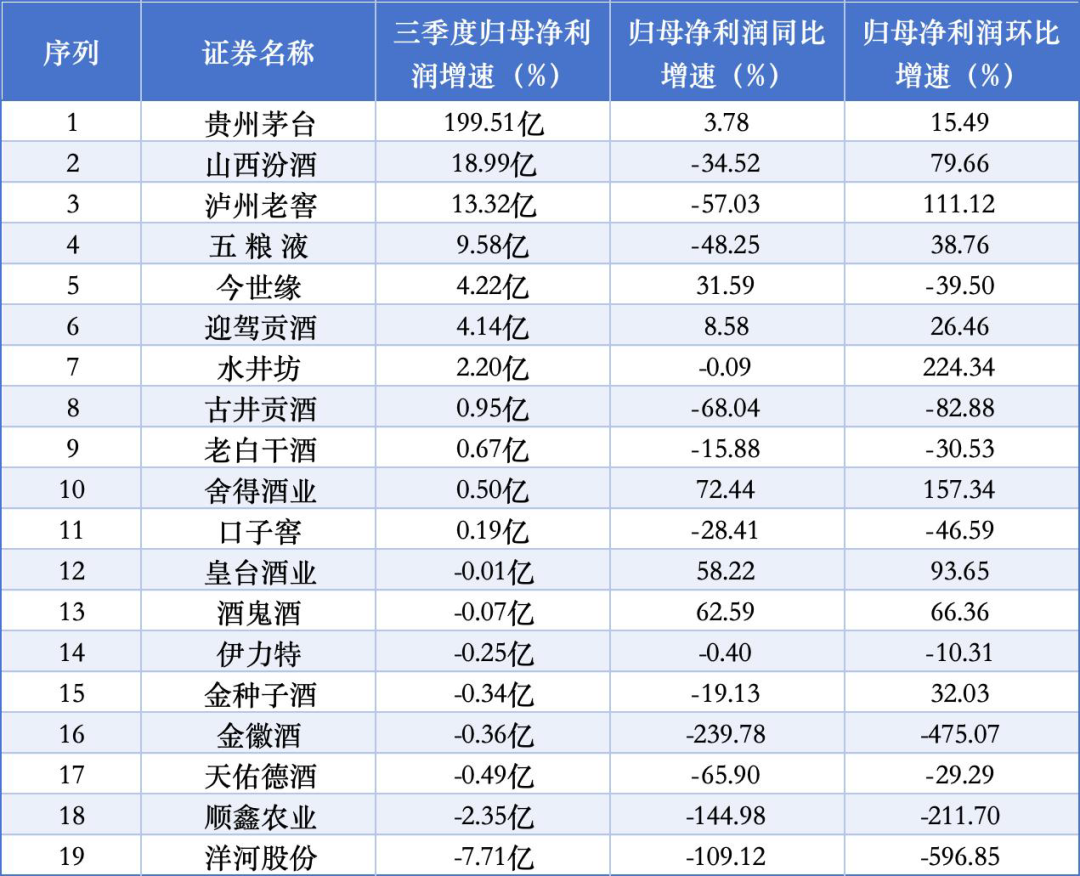
19家白酒上市公司三季度合计净利润242.68亿元,茅台一家拿走199.51亿元,占82.21%;剩下18家分43.17亿元。知乎
19家里13家利润下滑,利润增速中位数是-19.13%。这不是行业回暖,是行业在分层。水往一个口子里流。
茅台能在一堆下滑的报表里站住,靠的不是多卖了多少酒。
第三季度茅台酒收入352.01亿元,同比只增长0.79%;系列酒收入50.35亿元。第一财经
真正的增量来自价格和渠道。3月31日,飞天53%vol 500ml的销售合同价从1169元提到1269元,自营零售价从1499元提到1539元。
7月18日,i茅台零售价再从1539元提到1639元,合同价同步从1269元提到1369元。半年两次,合同价累计涨了200元,零售价涨了140元。知乎
2026年,批价从低点反弹,4月初原箱一度回到1730元,到7月又回落到1655元附近。 到11月初,原箱批价1710元到1730元。知乎微博
价格回来了,但回来的方式变了。
过去茅台提价,是市场价先涨,酒厂再从出厂价里切走一块。
2023年11月出厂价从969元提到1169元时,原箱批价还在2900元以上,公司和市场之间隔着超过一千元的价差。知乎
这一次,官方价是贴着批价画的线。
3月提价前,散瓶批价约1545元,几乎贴着调整后的1539元自营零售价;7月提价时,散瓶批价约1640元,新的i茅台价是1639元,只差1元。知乎
价差的变化更直观。2025年初,合同价1169元,批价2200多元,中间隔着1000多元;现在合同价1369元,批价1710元到1730元,中间只剩340元到360元。
这三百多元里,还要覆盖经销商的仓储、资金和门店成本。靠价差赚钱的空间,已经很薄了。
茅台把价差收回自己口袋,报表上能看到两个结果。
前三季度直销渠道收入737.74亿元,批发代理渠道571.20亿元,直销占比约56%。
i茅台一个平台,前三季度酒类不含税收入585.62亿元,第三季度约182亿元。第一财经
经营现金流净额840.6亿元,同比涨了120.07%。知乎
钱回来得更快,是渠道提前打款,也是直营占比又上了一个台阶。
另一面是渠道在变薄。
截至三季度末,国内经销商2285家,年内增加220家、减少288家,净减少68家,公告注明变动主要为系列酒经销商。第一财经
终端也在收缩。2025年全国烟酒店锐减19%,日均关店近900家。微博
双节的白酒动销同比下滑约10%,酱酒下滑超过30%;红缨子糯高粱的收购价从高峰时接近5元/斤回落到3元/斤左右。
这些数字和三季报放在一起,才是完整的画面:龙头把利润收走了,渠道和中小酒厂在承担出清成本。
那股价为什么涨?
11月3日,中证白酒指数近5个交易日累计涨9.43%,酿酒板块指数近1个月涨逾16%,茅台股价也摸到了1500元附近。知乎
这轮上涨,买的不是当期利润。第一财经采访的白酒分析师蔡学飞说得很直接:三季报业绩难看,股价却大涨,核心不是当期利润,而是出清尾声与筑底信号。
他提到的信号包括:酒企主动控货后,渠道库存同比下降,茅台、普五、国窖等批价逐渐稳定,行业从“压货负循环”进入“去库稳价”的新阶段。第一财经
再加上酿酒板块市盈率处于近十年底部,预期已经跌到谷底,资金一回流,反弹就很猛。
但这不是需求反转。今年中秋、十一双节,酒水消费热度并不理想,酒商还在观望,要等春节旺季检验。第一财经
高盛预计2027年行业营收和净利增速才回升到7%和10%;华泰证券判断,行业基本面已处于底部。知乎
翻译一下:市场买的是“不会再更差”,不是“马上会更好”。
对普通人来说,这份三季报有三个用处。
第一,买酒。i茅台现在卖1639元,原箱批价1710元到1730元,官方渠道便宜70元到90元。差价不大,但“抢到就是赚到”的空间,已经很薄了。
第二,囤酒。2025年初批价2200多元,现在1710元到1730元;合同价却从1169元涨到1369元。两头一挤,中间商的利润被压掉了大半。存酒的理由,正在从“保值”回到“喜欢喝、放几年更好喝”。
第三,看股票。1500元附近对应两个假设:批价稳在1700元以上,春节动销不再往下掉。破一个,这轮反弹就只是反弹。
茅台的这份三季报,最值得看的不是-0.25%,是那340元。它说明茅台还有提价的能力,也说明能提的空间,比两年前小多了。