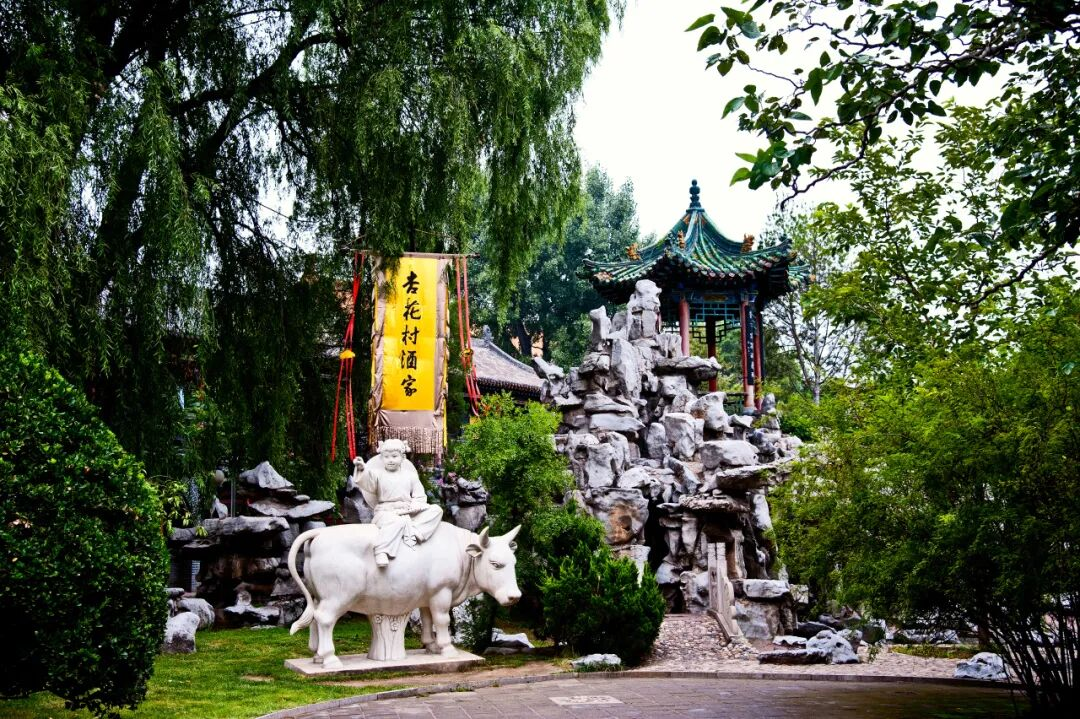
10月底,一条"汾酒品牌价值全球第三"的消息,把酒友群炸出了一堆截图。有人默默把手里的黄盖玻汾又旋了一口,有人开始怀疑人生:这位"中国酒魂",怎么就成了全球第三值钱的烈酒?它的酿酒史确实拉得长——6000年酿造史有杏花村遗址出土的小口尖底瓮作实物支撑。知乎
先摆事实:英国品牌评估机构Brand Finance发布2026全球烈酒品牌价值50强,前十名中白酒占了五席,中国共有10个品牌上榜、合计占榜单总价值的66.7%。其中杏花村汾酒以62.16亿美元、同比增长5.8%位列第三,茅台(596.33亿美元)、五粮液(272.98亿美元)分列前二,泸州老窖第四,洋河第十。知乎知乎知乎
但恭喜之前,先把一个误会掰开:品牌价值算的不是你手里这瓶酒的口感评分,也不是今年卖了多少箱。这类估值走的是品牌授权费节省的路子,说白了,估的是这块招牌未来还能不能让人为这个名字多掏钱。
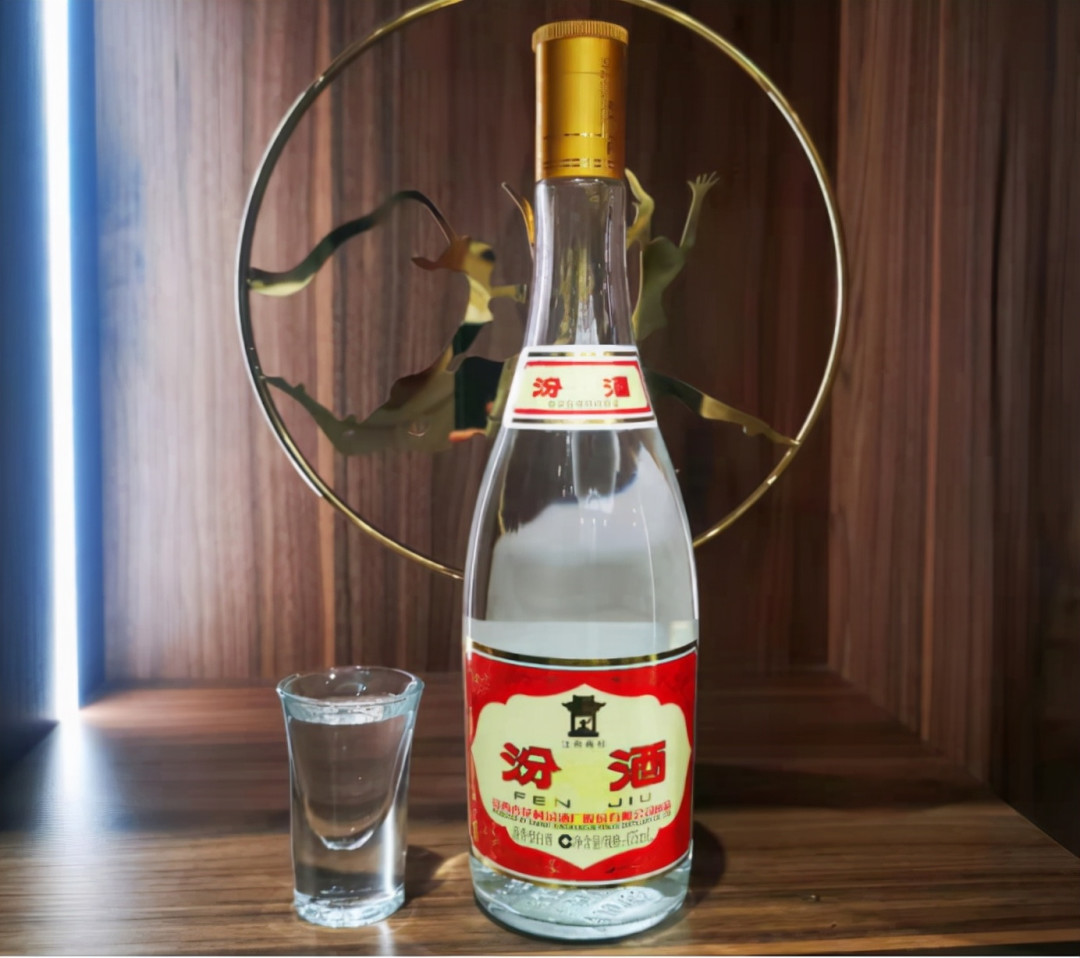
而真正的反差恰恰在这儿:品牌名气冲到全球第三,到手价却蹲在谷底。双11期间酒友晒出的实价——青花20拼团4瓶到手1310元、合327一瓶,双瓶礼盒装730,还有人拍大腿"前几天三百不到的机会错过了"。黄盖玻汾更是几十块的口粮常态。为什么汾酒一直卖不上高价?酒圈那句"酱香不买便宜的,清香不买贵的"背后,是清香型在社交面子场的长期弱势——高端场景基本被酱香占满,汾酒的面子属性不及茅台、五粮液、国窖。知乎上"为什么汾酒价格却便宜、感觉不上档次"这个老问题被看了365万次,热评第一的戾气很真实——有人反问,非要到喝不起了才叫上档次吗。小红书小红书小红书小红书知乎知乎
也别把榜单读成回暖信号。同期披露的2026年三季报写得很直白:第三季度公司实现营业收入73.38亿元,同比下降18.11%;归母净利润18.99亿元,同比下降34.52%。前三季度归母净利润83.38亿元、下滑26.89%,行业深度调整的压力没有绕过任何一家头部酒企。一边是长期名声涨5.8%,一边是当期业绩承压——榜单是品牌的身价,报表是眼下的天气,别拿前者安慰后者。界面新闻
给汾酒兴趣用户的三点实在提醒:
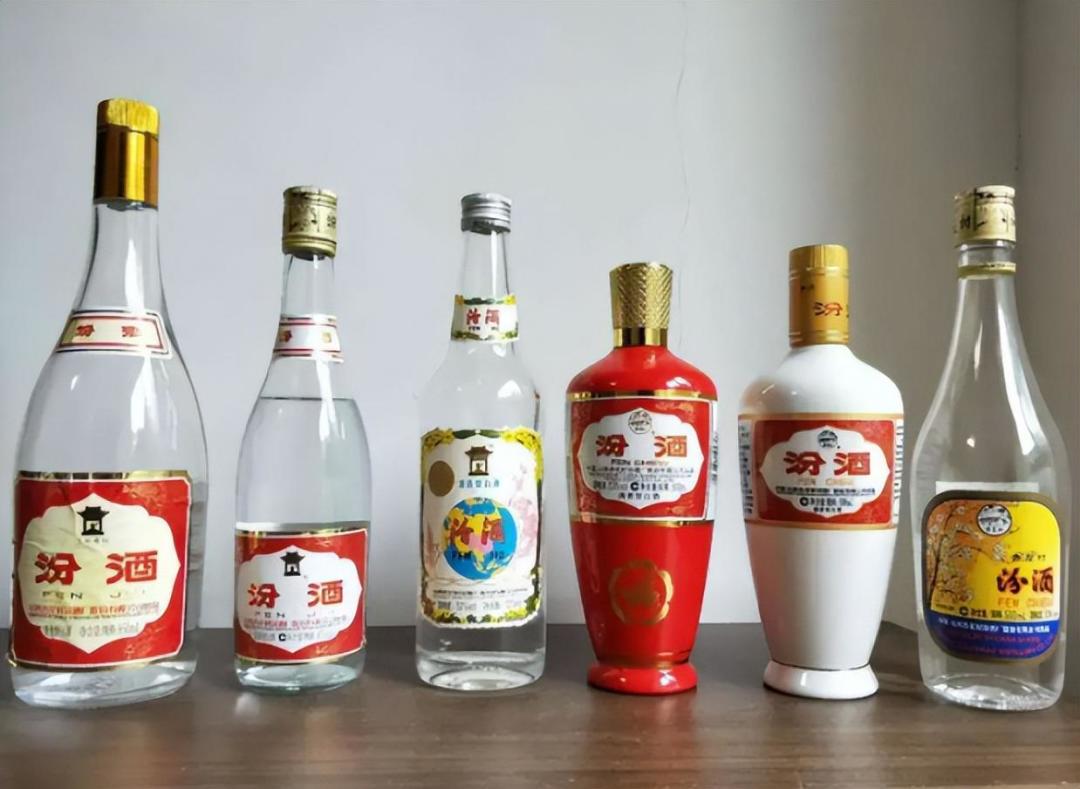
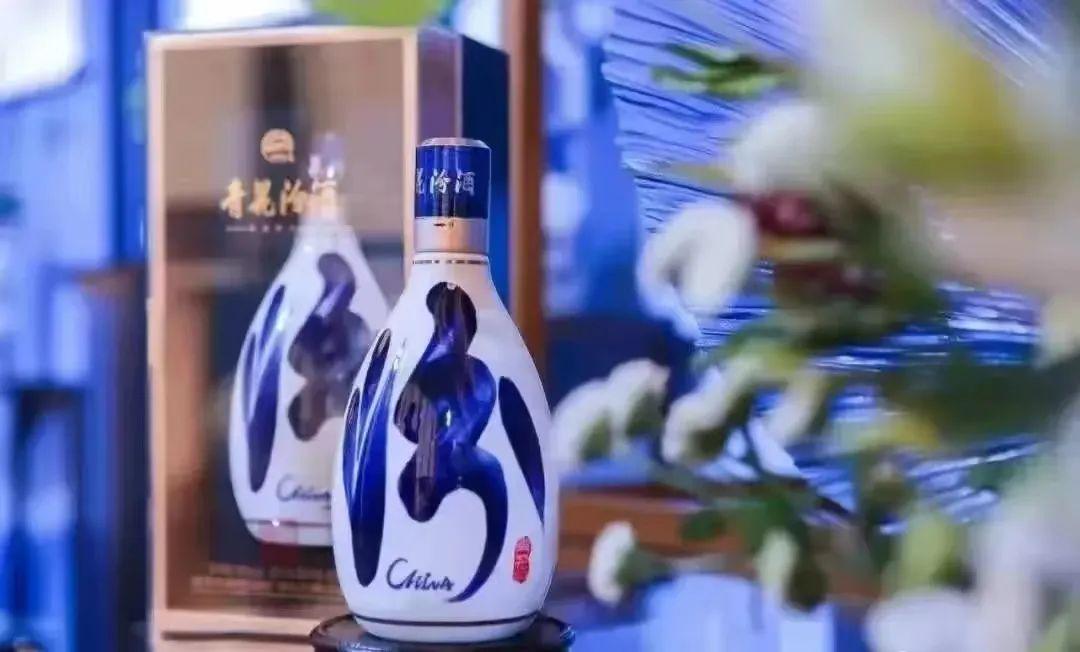
别为榜单加价买单。导购话术里冒出来的"全球第三",不是质量认证,更不是提价理由。同一个汾字,玻汾、青花、老白汾是不同档位的酒,按需求和预算选,别按热搜买。
价差本身就是自饮红利。品牌身价高、到手价低,这个剪刀差对自饮党是实实在在的好事:口粮蹲玻汾,宴席蹲青花20的300元档实价,按双11窗口的低价入手,而不是按"品牌价值"脑补它很贵。
榜单更不是囤酒理由。今年洋河品牌价值跌了46%、泸州老窖跌了16%,品牌估值缩水从来不等你的库存升值——茅台、五粮液、杏花村汾酒、泸州老窖包揽前四的榜单里,涨幅和跌幅是并排写的。囤来喝的可以动,囤来保值的请冷静。知乎
汾酒这牌子,从当年销量一骑绝尘的"汾老大",到今天全球烈酒身价第三,它的价值从来不靠一瓶酒的标价来证明。你杯子里倒的,应该只是你自己的判断——而不是任何一张榜单。