











5
2
存储股先崩了,颗粒价还在飞:等手机降价的人先别急着高兴
2026-10-19 21:10:01
0点赞
0收藏
0评论
这一周我同时盯着两条曲线看,越看越有意思。
一条是内存颗粒的价格:DDR5 16Gb 颗粒,去年年中还只要 4.8 美元,今年 5 月已经报到 37.5 美元,一年翻了七倍多。这是今年手机集体涨价的总根源。另一条是存储公司的股价:10 月 9 日到 16 日,铠侠一周跌掉 26%,美光、三星、SK 海力士跟着一起挨砸,连颗粒报价还在涨的那几天,股价照跌不误。
一边是货越来越贵,一边是造这些货的公司被资本抢着抛售。这个反差,对咱们这些被手机涨价吓退、攥着旧手机等降价的人来说,比任何一份双11优惠清单都值得先看懂。我把两边的论据都翻了一遍,先给判断:涨价周期确实快到头了,但头在 2027、2028 年,不在这个双11;而且就算到头,手机价格也大概率回不到 2025 年。
股价为什么先崩
股市定价的从来不是今天的颗粒价,是 2027 年的供给。
这半个月发生了几件事,撞在了同一个时间点上。10 月中旬,长鑫存储在行业峰会上放出消息:自研 4F² 架构的 DDR5 服务器内存,年底正式送样。
三星、海力士、美光三大原厂则集体把 DDR4 排出了生产计划,腾出的产能全押向新一代产品,全球大厂都在扩产。
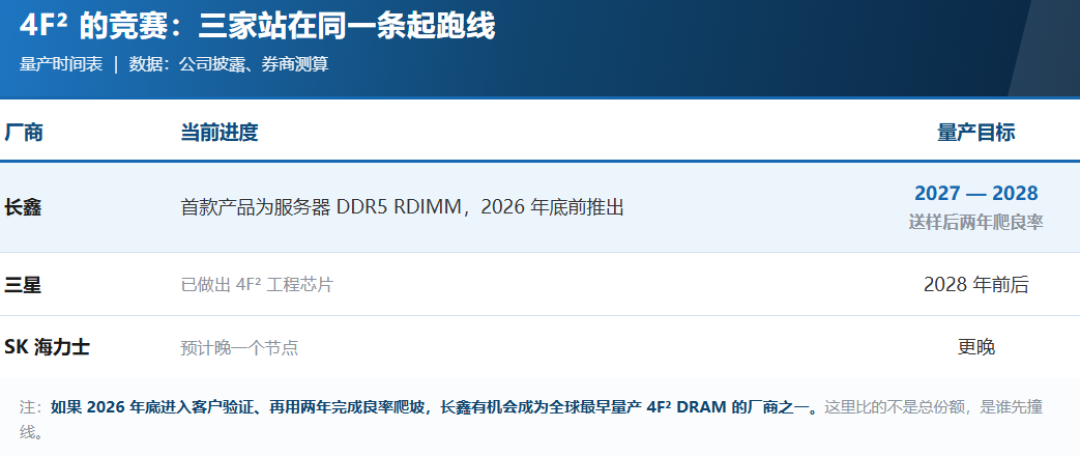
网上还流传一种「2028 年前后内存供给缓解」的说法,一个版本是马斯克讲的——他家的 xAI 正在搭超算集群,本身就是全球数得着的内存大买家,这话有它自己的立场,但方向和大厂的动作对得上。
需求端还有一份更难看的账。IDC 的数据,三季度全球手机出货同比跌了 22%,是有统计以来最大的单季降幅;中国市场跌 15.4%。手机厂商把价格顶上去之后,消费者直接用脚投票,这份数据迟早传回存储原厂的订单表里。
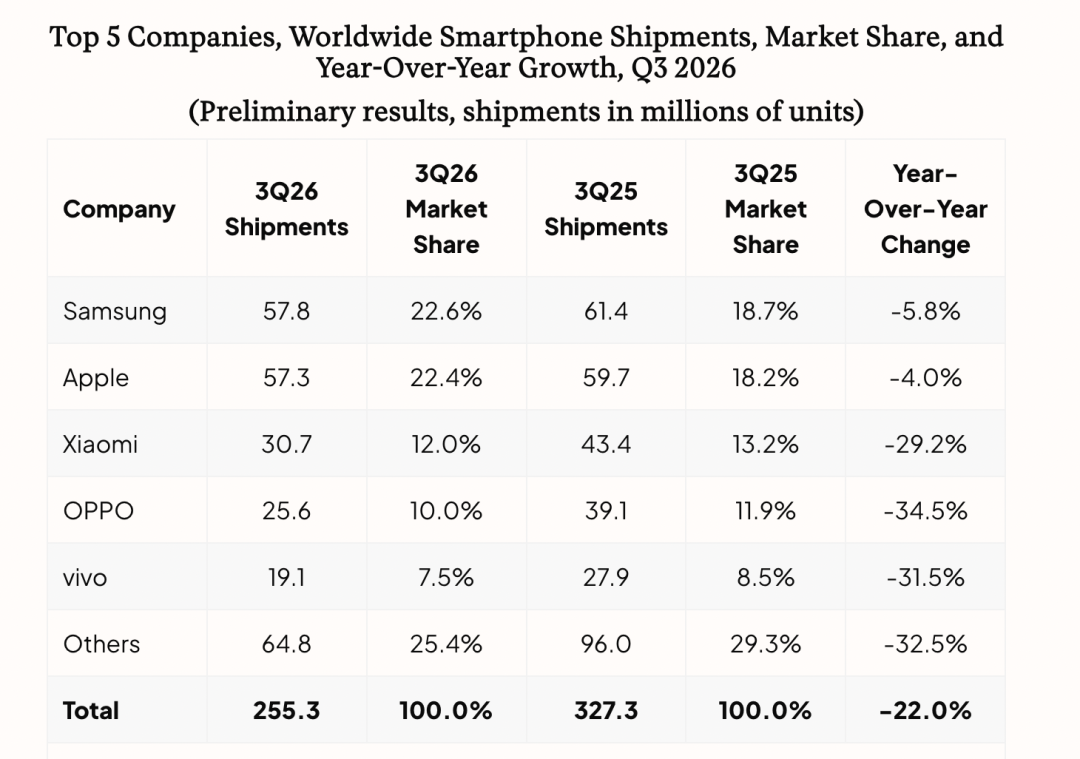
所以股价崩盘的逻辑不复杂:资本在赌这轮涨价有终点,终点大概在 2027 到 2028 年。
但有两盆冷水
第一盆,股价跌不等于颗粒跌。到今天为止合约价还在往上走,从「年底送样」到「规模量产」再到「供给多到能压价」,中间隔着以年计的爬坡期。
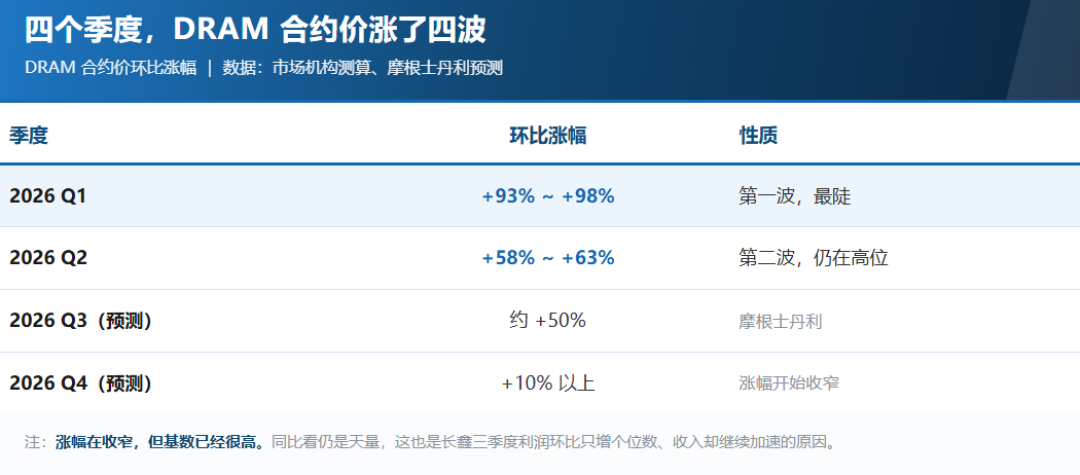
长鑫这三个季度确实赚到了钱,可它在全球 DRAM 的份额还是 10% 上下,定价权依然在韩美厂商手里。良率这关也有相当悲观的算法,认为国产存储真要把价格打下来得三到十年——这个说法保守了,但方向没错:2026 年之内,手机不会因为国产内存而变便宜。
第二盆更扎心:就算 2028 年内存真降了,手机价格也未必回得去。这句是我的判断,不是数据,但有两个依据。一是 Omdia 的统计,2026 年手机平均售价大涨 27%——出货量跌了 22%,厂商的收入却没怎么掉,高端化的甜头已经吃进嘴里,吐出来很难。二是回看历史上的存储周期,成本回落的时候,厂商通常选择不降价,而是把内存加大、把镜头加多,用「配置更值」把价格顶住。涨价的理由是成本涨了,降价的那天,理由会变成「我们新品料更足」。
那换机这笔账到底怎么算
如果你是刚需——手机已经影响使用了,电池不行、存储爆满、系统停更——别赌内存周期。这个双11 该买的是还在清库存的老款,国补和以旧换新能叠就叠上,买的其实是「旧价格的最后一批存货」。越往后等,老款清得越干净,货架上剩的越是涨过价的新款:iPhone 18 Pro 的官方定价已经站到 9999,比上代首发直接贵出一档。这就是「等」的实际成本。

如果旧手机还能用,只是被新机勾起了换机欲,那这股欲望可以先压一压,反正你等的也不是这一两个月。但得想清楚自己等的是什么:不是「手机变便宜」,是一两年后那台「配置诚实、定价正常」的新机。
如果你真能扛到 2028 年,那你可能是唯一等得到周期反转的人。代价是旧手机还得再撑两年,而电池和存储的老化,不会配合你的时间表。
我自己的倾向很实际:资本已经给「涨价有终点」投过票了,但那个终点不在你的双11 订单页里。真要换机,盯的别是内存行情,而是购物车里那台老款,这个月比上个月具体便宜了多少钱。
内容由AI生成