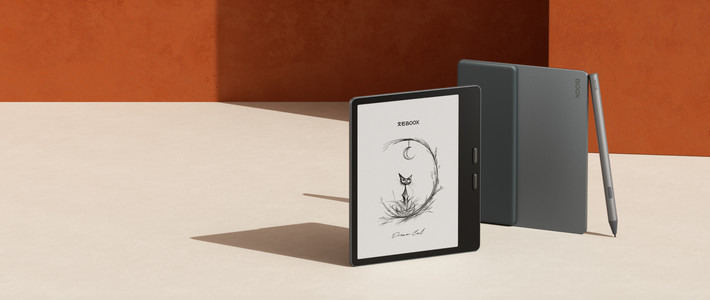
9月23日,广州文石信息向港交所主板再次递交了上市申请,独家保荐人还是中信建投(国际)。这条消息在墨水屏圈子里激起的反应,跟财经圈完全两回事:财经号在聊"中国版Kindle要上市了",而文石用户在评论区突然醒过神来——我手上这台机器的公司,怎么又去上市了?财华社
先把两件事分开:这篇不聊估值,也不回答"股票能不能买"。但招股书这东西,本质上是一家公司写给所有读者的底稿——你未来几年的系统更新、售后成本、双11折扣深度,甚至"装App的开放体验会不会开始收费",都写在里面。我把1月第一次递表到9月二次递表的全部公开材料对完账,有四笔账值得跟文石用户逐条说清。
一、第一笔是时间账:这不是第一次递表,是第二次"补考交卷"
把2026年的时间线拉直看,你会看到一家比想象中更急着上市的公司:
1月16日:首次向港交所递表。媒体很快翻出两个刺眼标题——“增收不增利”、“上市前先给股东分了2个亿”。
6月5日:中国证监会对境外发行上市备案出具补充材料要求,点名关注股权代持形成原因、历次减资是否涉及虚假出资、股份拆细安排、募集资金具体用途。前两项是公司治理的旧账,最后那项——“募来的钱到底干什么”——是监管要求公司当面回答的问题。微博
7月16日:首次申请满六个月失效,没有过聆讯。
9月23日:二次递表,招股书换上了新数据:BOOX OS月活超120万(截至2026年6月30日)、StarNote累计下载约200万次、产品销往70多个国家。财华社
对用户来说,这条时间线的信息量比任何单条新闻都大:第一次材料失效后不到三个月就重新交卷,且新招股书把"120万月活"放在标题级位置——一边是港股窗口期要钱,一边是公司需要向市场证明自己不只是一次性卖硬件的。钱从哪来、往哪花,恰好是后面三笔账的入口。
二、第二笔是家底账:文石不是小作坊,但也没你想的那么厚
很多想买文石的人心里压着一个隐忧:国产墨水屏是不是"随时倒闭的小厂",买了售后找不到人。招股书给这个担心一个直接答案:不是要倒闭,但扩张绷得很紧。
先把能核的数对完:
指标 | 数字 | 口径 |
|---|---|---|
营收 | 2023年8.04亿 → 2024年10.18亿 → 2025前三季7.99亿 | 招股书,36氪引述 |
综合毛利率 | 2023年33.5% → 2025前三季39.2% | 招股书 |
海外收入占比 | 2024年、2025前三季均接近60%,2024年海外增速33.8% | 招股书 |
行业地位 | 按2025年零售价值计,中国第一、全球第二,份额4.2%(第一名13.1%) | 弗若斯特沙利文 |
所处赛道 | 2021年138亿 → 2025年353亿 → 2030年预计804亿(人民币) | 沙利文,二次递表招股书 |
三个用户侧翻译:
第一,"全球第二"是真的,但4.2%的意思是它离"垄断"还远。 第一名份额13.1%,行业前五里文石只是排名最高的中国公司。翻译成人话:文石不会轻易消失,但它也没有资格随便涨价——你的议价空间不在品牌忠诚里,在竞争里。洛图的数据能佐证:国内线上电子纸平板市场,文石2022年至2025上半年长期排第三,头上是科大讯飞、小猿轮番占第一,身边压着掌阅。源媒汇
第二,文石把"阅读器"卖成了"护眼iPad",你在双11买的老款,正是这个转身甩下的货。 招股书里高速阅读器均价从2023年的844元涨到2025前三季的1095元,生产力平板均价2253元、收入占比常年50%开外——公司的钱是靠大尺寸彩墨平板赚来的,毛利率从33.5%爬到39.2%主要靠高附加值的平板和高端彩屏机型。而2026上半年,二次递表材料里写得很直白:硬件主业规模收缩。想卖你新贵的平板,旧型号阅读器就得继续扛量,这直接连到第三笔账。
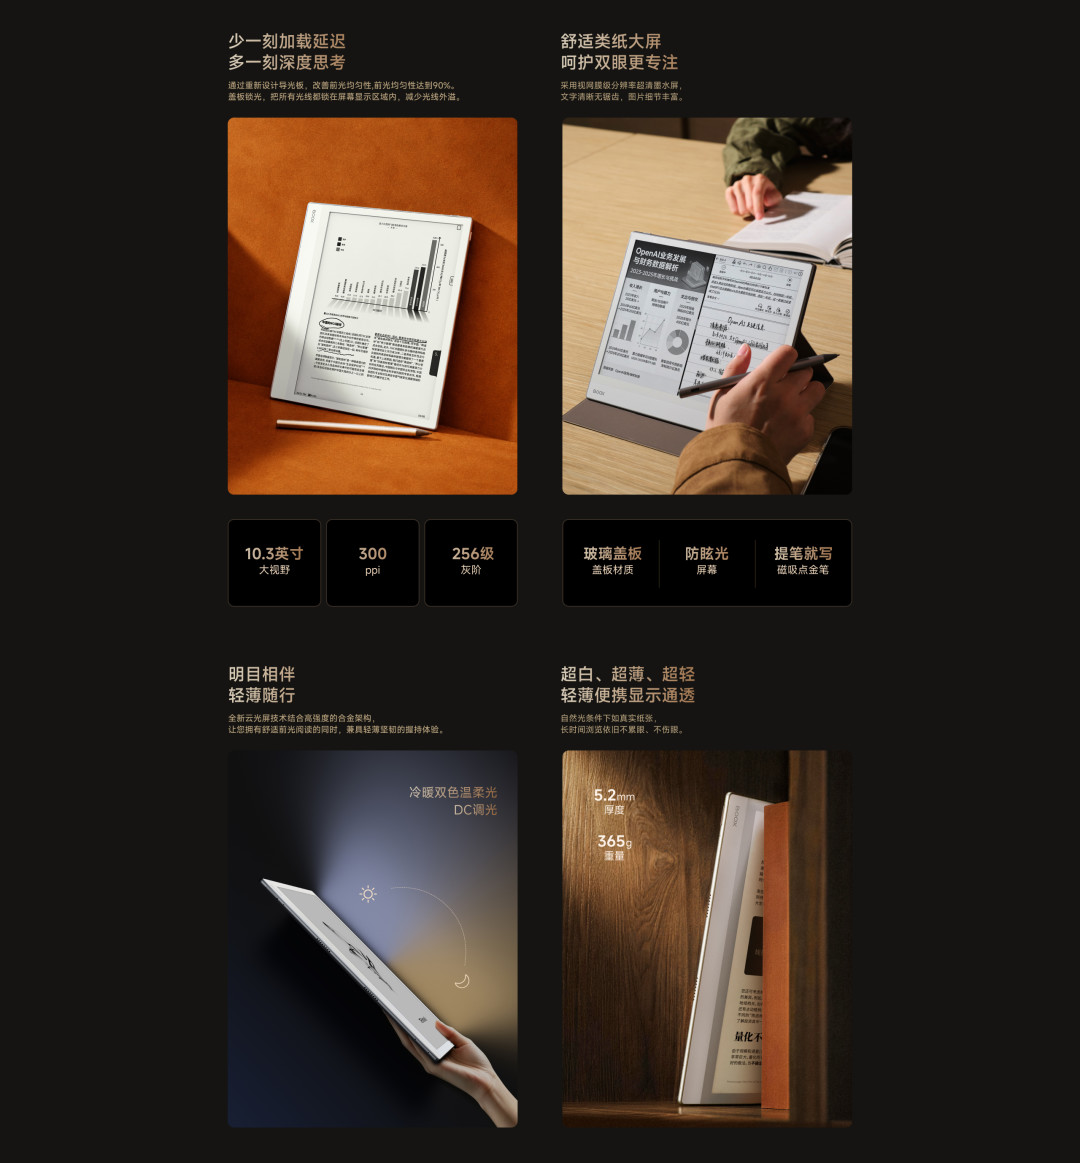
第三,供应链上坐着两个"隐形涨价手"。 元太科技(E Ink)是文石第一大供应商,同时也是持股4.9%的股东,联想也是股东之一。全球电子墨水屏基本攥在元太手里,所以你看国产墨水屏的定价节奏总是同涨同跌——这不完全是文石的选择。为了怕断供、怕涨价,文石2025前三季一口气多囤了1.4亿存货(主要躺在仓库里的是原材料),代价是经营现金流从2024前三季的+1408万转成-4121万,计息借款从近乎零飙到3.77亿,存货周转天数从2023年的153天拉到208天、2026上半年进一步到313天。这些数看着是财务口径,翻译给用户就一句:公司手里一大半的钱变成了仓库里的屏料,所以它比谁都需要现金流回笼——但也正因为它囤了料,它不急着把价格打穿。
三、第三笔是新品账:机海引擎降速了,"等等党"今年大概率等不到想要的惊喜
文石过去三年的打法是机海:2023年14款新品、2024年13款、2025前三季9款,从6寸到25.3寸全覆盖。但二次递表招股书给了个很扎眼的数:新品贡献收入占比从36.9%、26.3%、33.2%,掉到2026上半年的10.5%。
这背后有两个可以直接观察的原因:
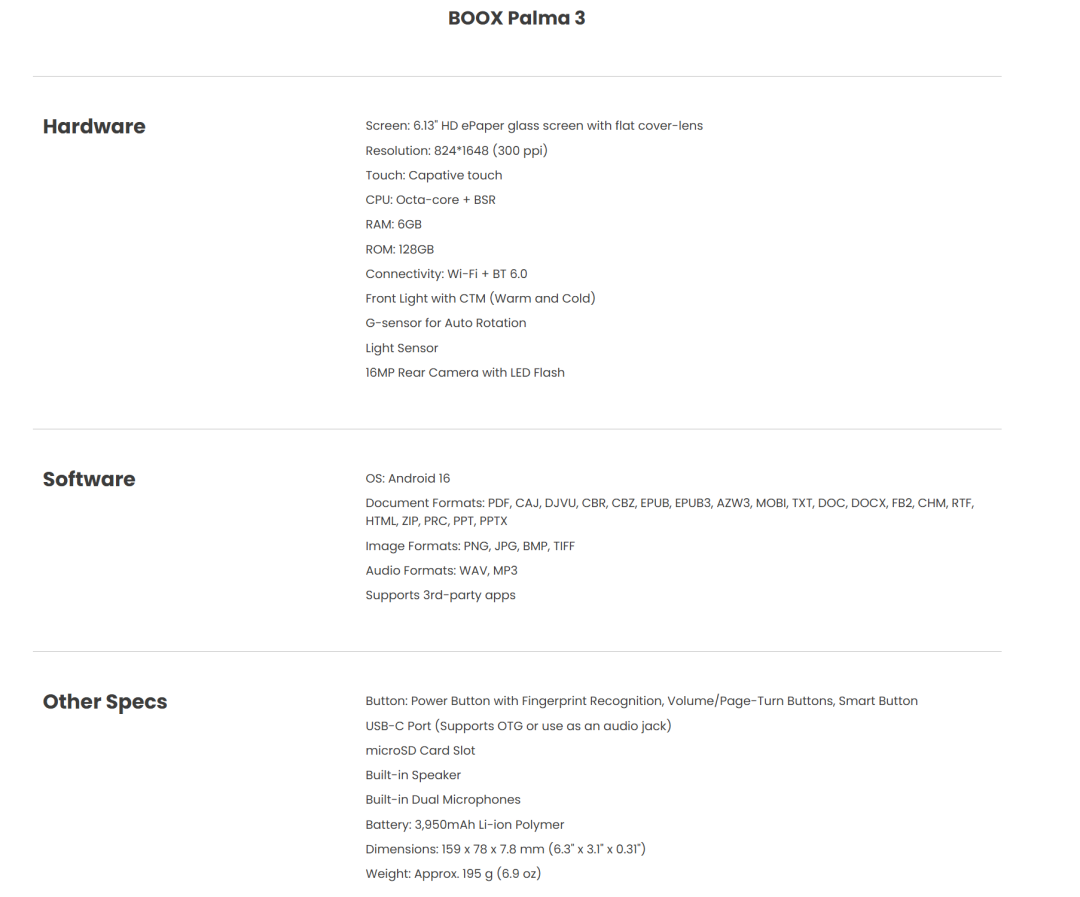
一是新屏跳票。圈内公认下一代面板Carta 1400量产延期,9月16日文石海外一口气发的三款(Palma 3金属机身$339.99、8.52英寸独家新尺寸Note Mini C $549.99、10.3寸Kaleido 3的Note Air 6C $579.99)全用的现有屏,外加一条全新超便携产品线Tiles的首款Picco(3.97寸、58克、5.5mm、$99.99)。老屏新品卖不动溢价,新机贡献率掉到10.5%就是结果。知乎
二是低价线正在被围殴。招股书里阅读器门类销量明显下滑,有长期跟踪海外产品线的作者判断这和阅星曈这类超低价阅读器爆火有关——文石的应对是子品牌矩阵:荷兰注册的全资子品牌DuRoBo、国内对应海外Tile的"咪卡"、软件侧的StarNote和BooxReader。9月那款"咪卡和Picco长得一模一样、谁抄谁"的争议,对完账就清楚了:那是同一家公司的两个马甲,一个市场一个包装。
对用户侧的判断就两条:想等"Carta 1400新屏机"的双11计划,今年可以停了——屏没到,厂家发不出来;海外的8.52寸和Tiles线国内排期官方一个字没公布,等它等于把决策押在不确定的时间表上。双11能买到的,仍然主要是老屏的现款矩阵。
四、第四笔是信任账:品控投诉是真的,但"怀念Kindle"这话也别急着信
有反证就要对反证。3月30日36氪那篇《遭遇文石品控背刺的用户,开始怀念Kindle》把黑猫投诉和小红书的集中吐槽摆了出来:有人购入半年、无磕碰无外力,阅读者无故碎屏;有人在三年保修期内,被售后要求自费500元换屏;有人花屏后被判"显示组件异常损坏",维修报价另算,或者折价以旧换新——Leaf5作价1200、Leaf5C作价1400(不含笔)。数码社区随之冒出"Kindle皮实省心"的怀念情绪。另一边,小红书上"国产墨水屏矮子里面拔将军"的帖子108条评论吵成一团;10月6日刚发的NoteX6机主实测帖说得很实在:刷新快、笔顺手、语音转文字准确率可以,但掉电快,彩色版发暗,“所以只钟情黑白”。36氪
作为证据我得标清边界:这些是投诉平台的个案,不是故障率统计,不足以推出"每台文石都有问题"的结论;同期洛图还显示2025年阅读器品类线上销量同比大涨33.4%——买的人在变多,不是在跑。但"保修期内换屏要自费"能成为一个集中投诉点,本身说明一件事:文石的售后政策,和它卖2000+的"生产力高端"定价之间,是错位的。 这也正是为什么证监会点名要它说清募集资金用途——如果这笔钱流进质检和售后体系,信任账才有翻盘的一页;如果流进营销和分红,那这4.2%的全球份额撑不起"护眼iPad"的口号。
五、四笔账摊完,对号入座
已经有机子的:不用恐慌,文石月活120万、卖70多个国家,短期内不存在"公司没了系统停更"的剧本。但你手里"能装App的开放系统"这张底牌,招股书里已经写明公司要围绕它做分级订阅、按量计费和StarNote智能问答——AI墨水屏机型的均价已经比普通机型高约20%(洛图数据),上市后第一批AI功能收费公告出来之前,把重要笔记和书源做多重备份,是我能给的最实际的建议。有意思报告
双11蹲单的:老款有降价的动机(H1硬件收缩+回笼现金),但没降价的底牌(上游元太既是股东又是供方、囤料成本、全行业同频定价)。对老款可以蹲,对"全新品"别指望——今年双11的SKU主力还是老屏。
想海淘的:算清到手账再冲。Palma 3折合约2300元,Picco算税和邮费到手约836元,且海外设备买回国内基本单向、不退换;Palma系列和国内小白马、Tiles/咪卡都是同源设备,别为"换个马甲"付猎奇溢价。想尝新尺寸8.52寸的,建议把预算留给国内公布引进后的首发政策,而不是现在去香港下单。
只是看着热闹、想戒手机的:全国国民阅读调查2024年的数据是人均每天接触手机108.76分钟、电子阅读器10.29分钟——"中产捧出10亿文石"的故事很热血,但买块屏戒不掉手机。这笔账是给钱包的,不是给自律的;真要买,先把需求缩回"阅读"两个字,再回来看上面三笔账。
六、递表不是结局,观察清单收好
二次递表只是把考卷重新交上去,接下来盯五个信号:证监会备案问询(代持、减资那两条)的答复;招股书最终版里"募集资金用途"有没有质检与售后条目;StarNote或AI功能的第一个订阅定价;元太新屏Carta 1400量产进度;以及文石售后对"保修期内换屏费用"口径有没有松动。这五个信号出来任何一个,值得再对一次账。
最后留个问题给机主们:你那次买文石,售后体验到底是"3000块的生产力工具"还是"伺候电子祖宗"?评论区对一下这笔账,我把它并进下一期观察清单里。