












 深耕数码兴趣领域




6
21
年轻人养老规划:从25岁开始
2026-04-12 12:53:36
0点赞
1收藏
0评论
刷到“年轻人焦虑养老”的话题时,我正对着工资条算账单,突然就有了共鸣。作为95后独生女,身边同龄人要么被“35岁危机”的传闻吓出一身冷汗,要么对着延迟退休的政策发呆,大家嘴上说着“躺平”,心里却藏着对未来的慌。
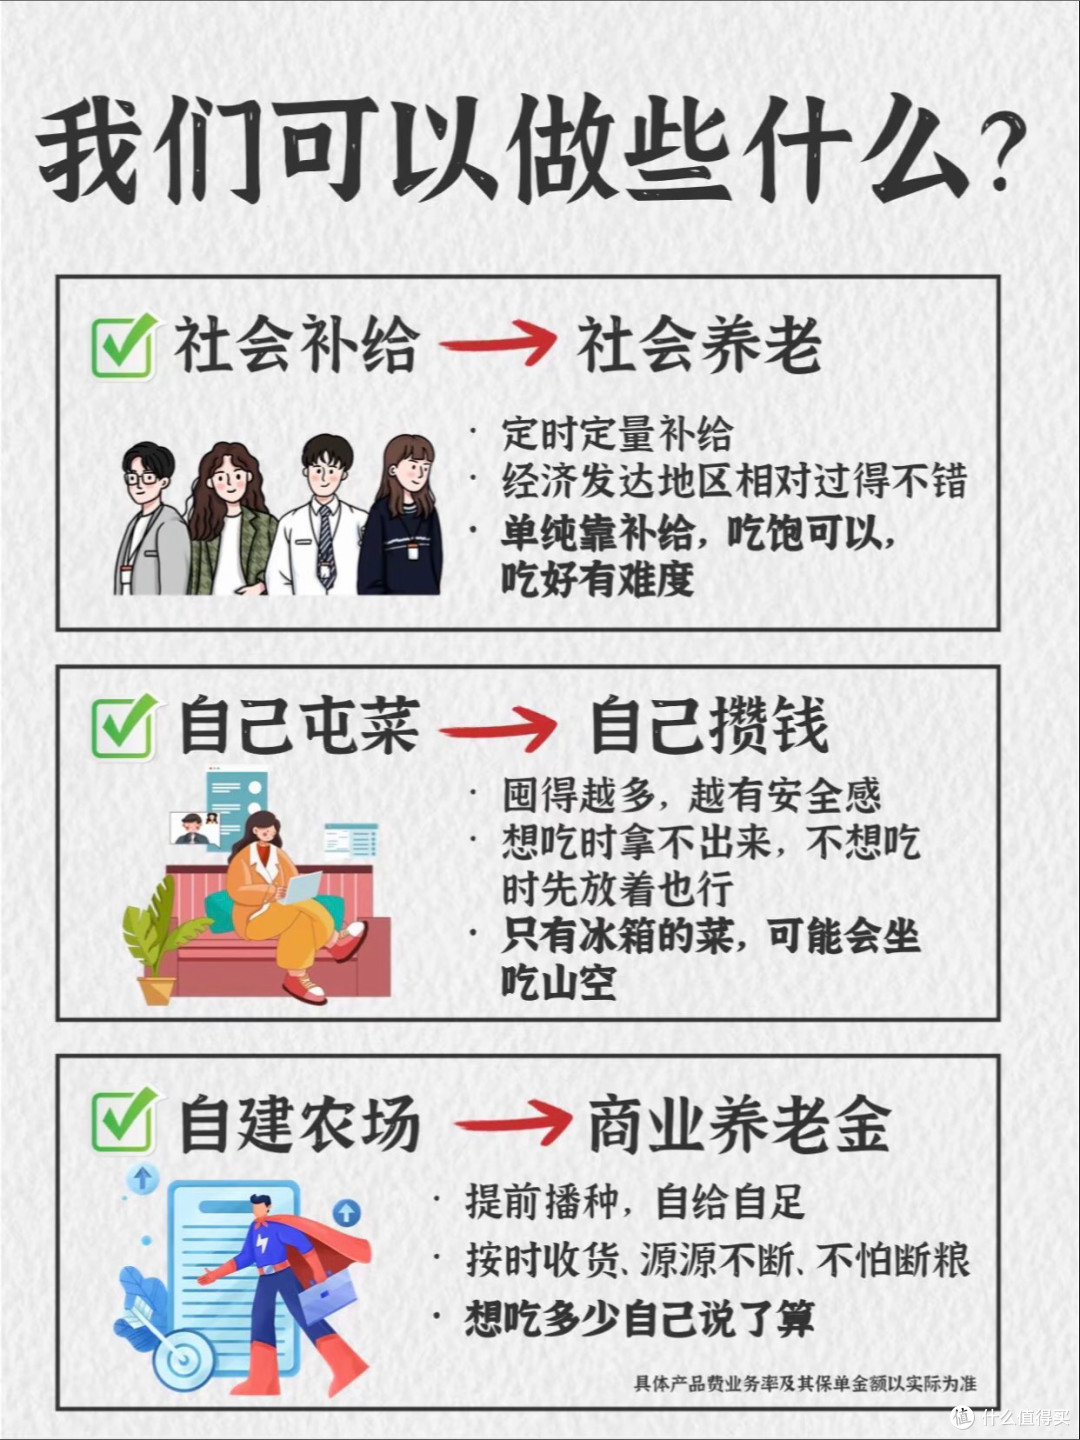
其实焦虑的根源,是我们总把养老寄托在“等”上——等国家福利、等公司涨薪、等运气眷顾。但现实是,老龄化趋势下,单靠社会养老金只能勉强温饱;独生子女一代,也很难把养老压力全推给父母。与其被动等待,不如主动给自己铺后路,提前养老规划,就是年轻人最硬核的反焦虑方式。
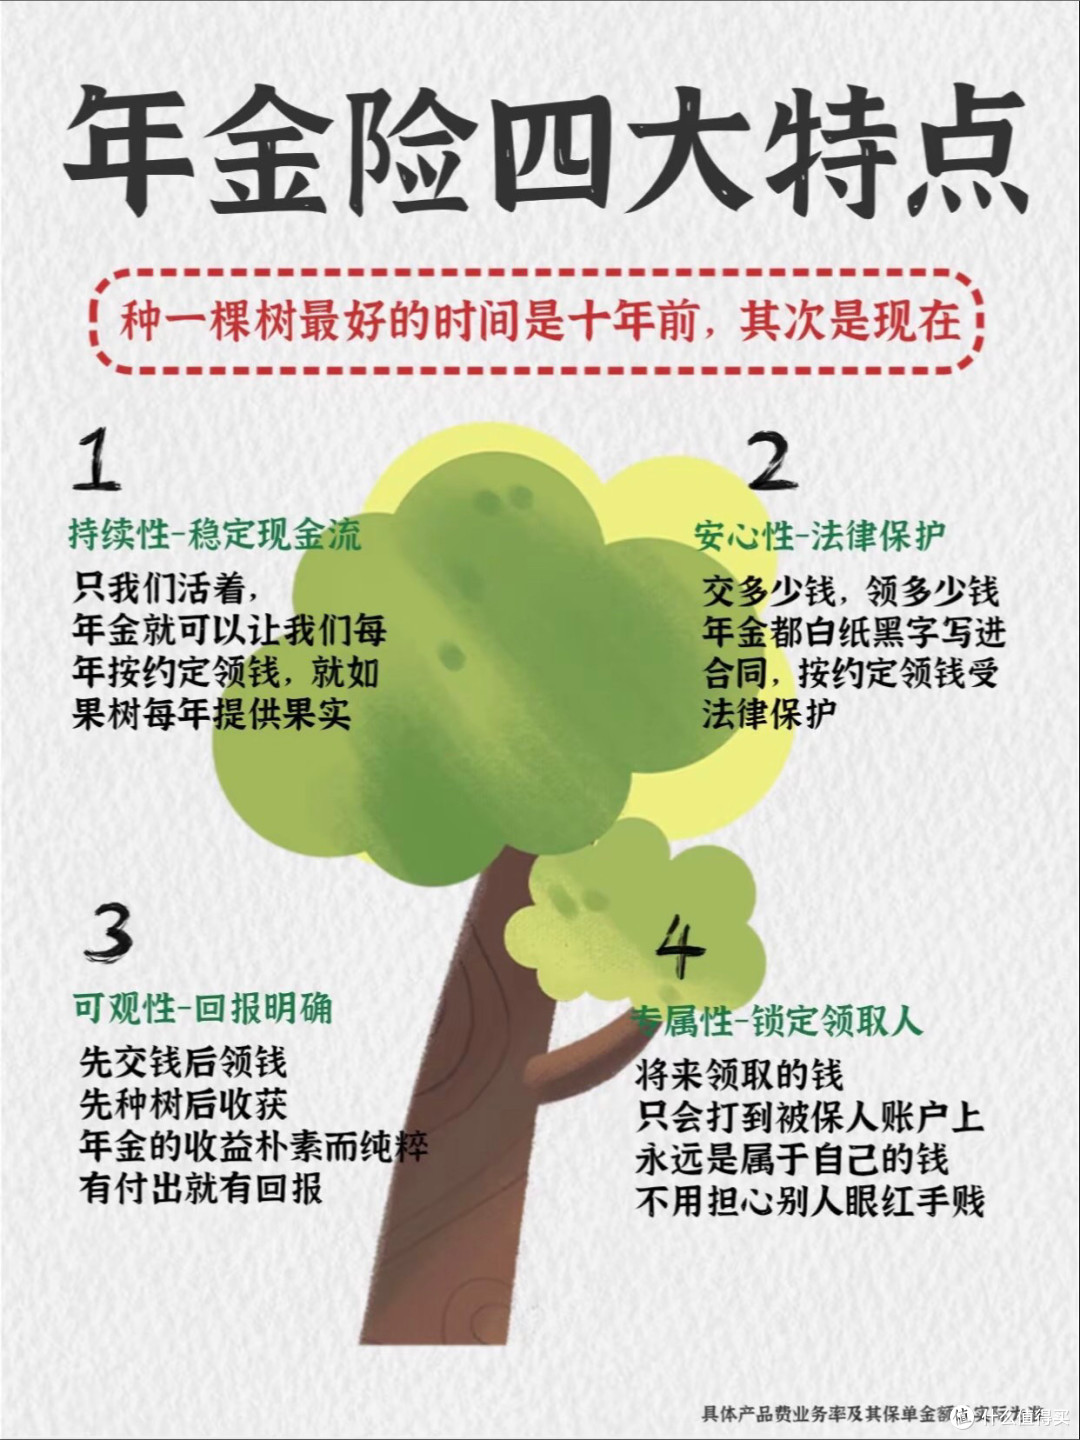
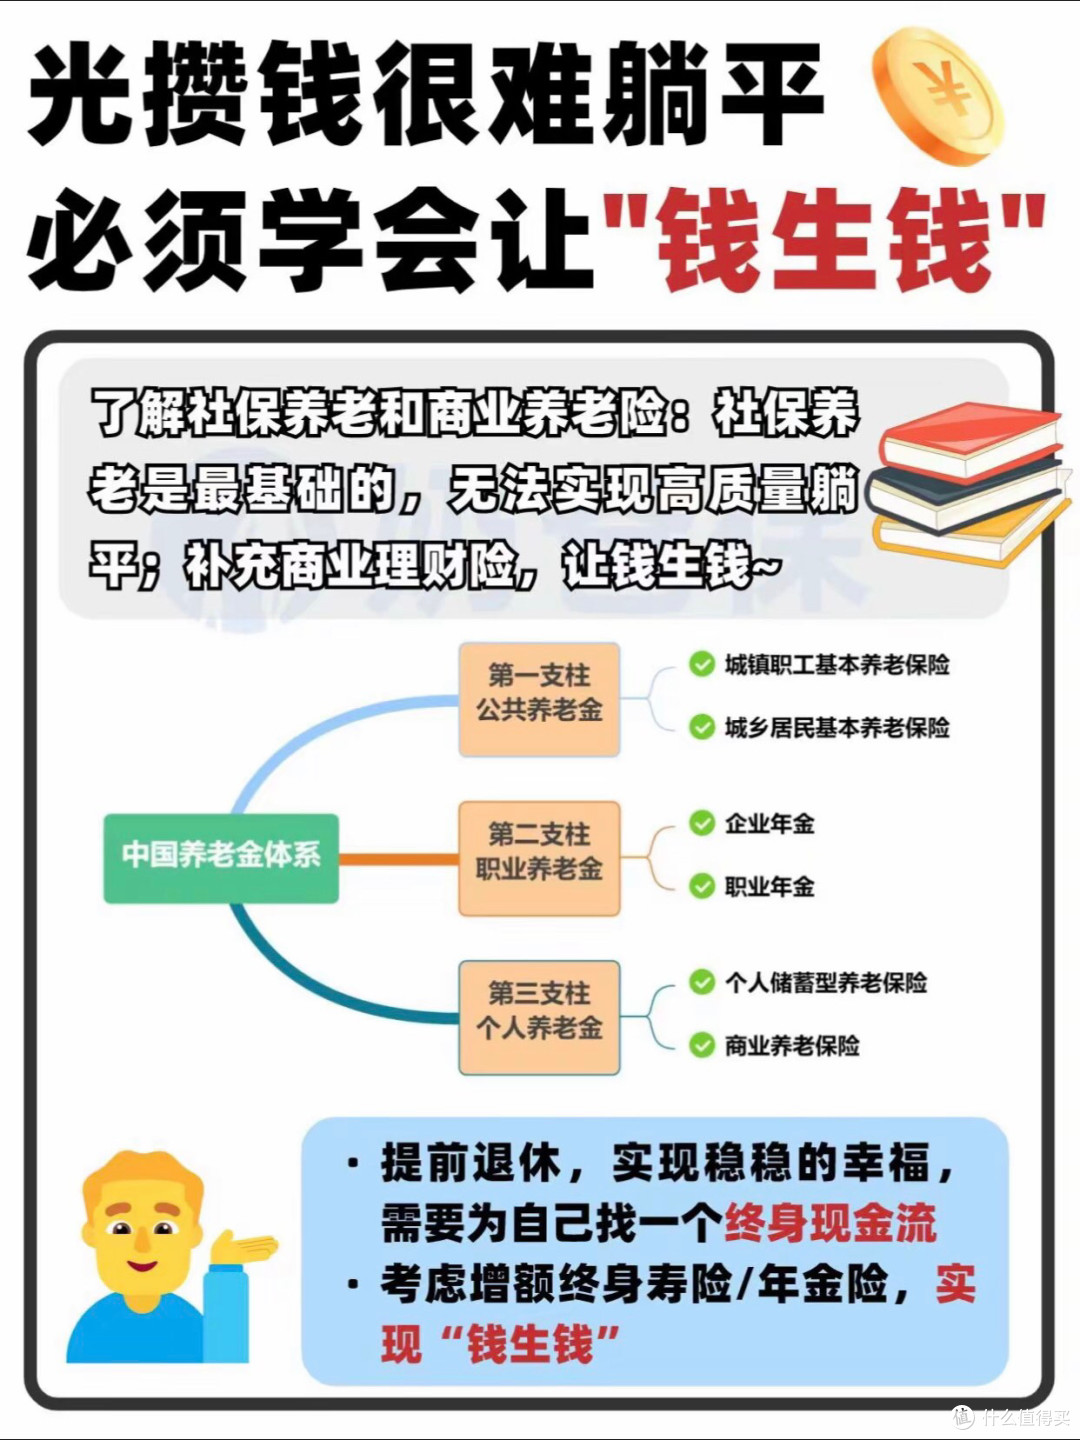
我从25岁开始调整消费习惯,把工资按“3:5:2”划分:30%用于必要开支,50%强制储蓄,20%尝试理财。戒掉了冲动消费,不再为“凑满减”买无用的东西,每月能稳稳攒下5000元,专门存入养老账户。光攒钱不够,我还研究了养老金体系的“三支柱”:社保是基础,个人养老金是补充,商业养老保险则是让钱生钱的关键。
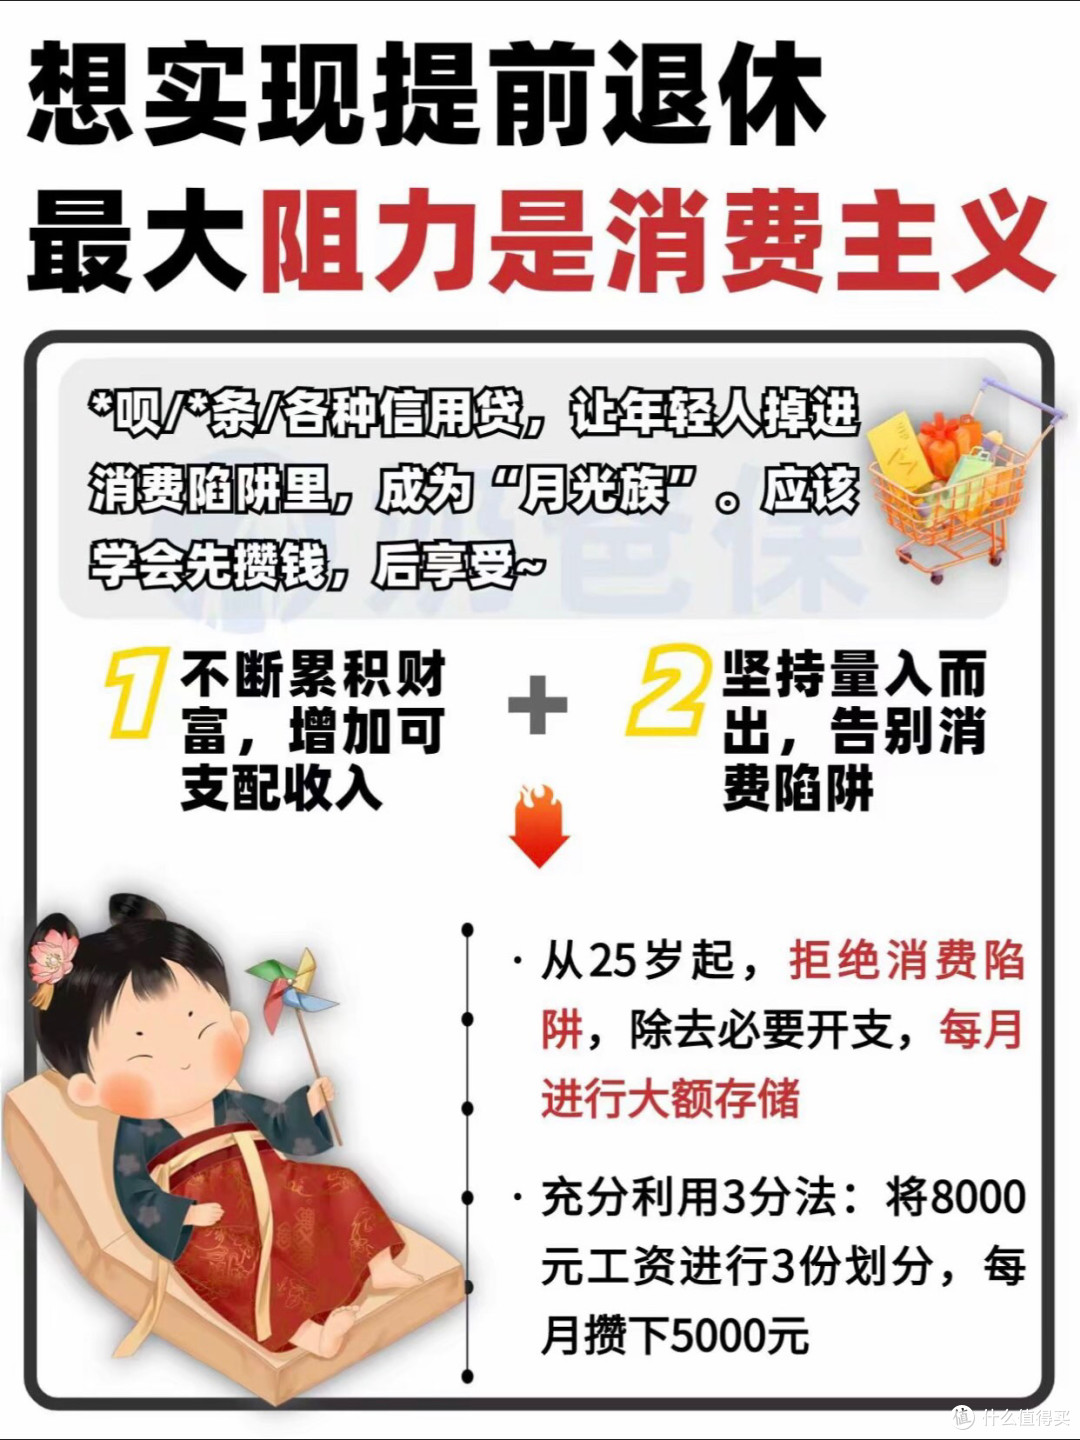
对比了增额寿险和年金险后,我选了适合自己的年金险方案,年交保费按规划逐步投入,按照演示,未来能获得稳定的终身现金流。种一棵树最好的时间是十年前,其次是现在,年金险的持续现金流、法律保护这些特点,让我对未来多了份底气。
现在的我不再盲目焦虑,反而觉得生活更踏实。提前规划不是未雨绸缪的矫情,而是给未来的自己留一份选择权——不用等老了才为钱发愁,甚至有机会提前实现“轻退休”,按自己的节奏生活。毕竟,把焦虑转化为掌控感,才是年轻人应对未来最好的方式。