9月17日路透社的一条爆料,这几天在小鹏圈子里持续发酵:小鹏打算把电子电气架构、智能座舱、图灵AI芯片和辅助驾驶软件,卖给大众以外的海外车企。 评论区两派吵得很典型。一派说"卖技术才是真护城河,比卖车高级";另一派直接翻出半年报——“亏31个亿也好意思叫好生意?”知乎
如果你正准备下订G9L,或者已经开着P7、L03在等VLA蒸馏版推送,这条公司层面的新闻看起来离你很远。其实不是。买新势力的车,从来都是"买整车+买这家公司未来五年服务能力"的打包交易:威马、高合倒下之后,老车主面对的是OTA停更、配件难寻、二手车直接腰斩。所以"小鹏靠什么赚钱、还能赚多久",是每张订单背后的隐形条款。
把二季报和半年报拆开看,这笔账比微博上吵的有意思得多。
一、最扎眼的数字:卖车毛利12.1%,卖技术75.1%
先看一组刚出炉的对比。今年二季度,小鹏卖车的毛利率是12.1%,而"服务及其他"业务的毛利率是75.1%——2025年全年这块收入83.4亿元、利润率68.2%,2026年二季度单季27.0亿元、利润率75.1%,当季服务收入毛利约20.3亿元,已经几乎追平同期卖车业务的毛利(约20.6亿元)。 这块高毛利服务的主体,就是向大众提供的技术研发服务。第一财经
翻译成人话:小鹏每卖一辆车赚的钱,正被"把技术卖给别的车企"这门生意快速追上,而且后者几乎不用摊销门店、交付和售后成本。
但利润表的另一半同样醒目:今年上半年小鹏净亏损31.2亿元,而去年同期只亏11.4亿元,整体毛利率20.6%是靠高毛利的服务业务硬拉起来的。 也就是说,今年卖车这块的盈利能力,实际上比去年更薄了。第一财经

二、75%毛利的三个边界:一个客户、一个项目、一套2027年要变的规则
这笔高毛利从哪来?时间线很清楚。2023年7月,大众以约7亿美元收购小鹏4.99%股份,合作覆盖电动汽车平台、软件和电子电气架构;大众按研发里程碑节点支付技术服务费,不是一次性买断。 双方联合开发的首款车型纯电SUV与众08,搭载小鹏VLA全场景智驾和双图灵AI芯片,算力1500TOPS,今年3月已经下线,大众也成为小鹏VLA 2.0技术在中国车型的首个商业合作方。第一财经
问题也恰好藏在这三个边界里。
第一,客户高度单一。目前技术收入高度依赖大众一个客户、一个项目。 路透社报道的"扩大技术输出",本质上是小鹏自己也意识到这个问题,在找下一个买家。第一财经
第二,2027年规则要变。按照双方安排,2027年起这部分收入将从固定技术服务费转向与销量挂钩的浮动分成,和大众车型的市场表现绑定。 而现实是,首款合作车型与众08没能实现开门红,与大众的深度合作已经从看点变成压力。 同属大众在华合资体系的上汽大众,给ID.ERA 9X选的智驾方案也是Momenta而不是小鹏。第一财经知乎知乎
第三,大众自己也在过苦日子。9月下旬,大众被曝计划裁员10万人,并且近15年来首次跌出欧洲斯托克50蓝筹指数。 让一个正在裁员的公司长期当你的最大技术买家,这笔账怎么看都需要留一手。第一财经
三、卖车基本盘:量在涨,钱没跟上
回到造车本业。2025年小鹏总营收767.2亿元、同比增长87.7%,全年交付429445辆、同比增长125.9%,第四季度还拿下3.8亿元净利润,第一次实现单季度盈利——很多人就是从那时开始把小鹏划出"危险区"的。广州日报
但2026年的曲线又折回去了:上半年交付16.6万辆,汽车销售收入却同比下跌10.26%,上半年整体营收327.77亿元,同比跌3.84%。 微博上那个流传很广的段子说明处境:8月零跑卖了10万台,蔚来3.6万,小鹏3.9万,理想3.8万——“以前说蔚小理,现在零跑自己单开一桌了”。知乎微博
更值得留意的是资产负债表:存货涨到132亿,资产负债率从去年末的70.56%攀升至73.41%。 存货高企对车企意味着什么,参考一下前两年那些倒下的同行就懂——这不是说小鹏要出事,而是说"2025年那波盈利"还远没到可以躺平的程度。知乎
四、第三条腿在海外,这次是真金白银
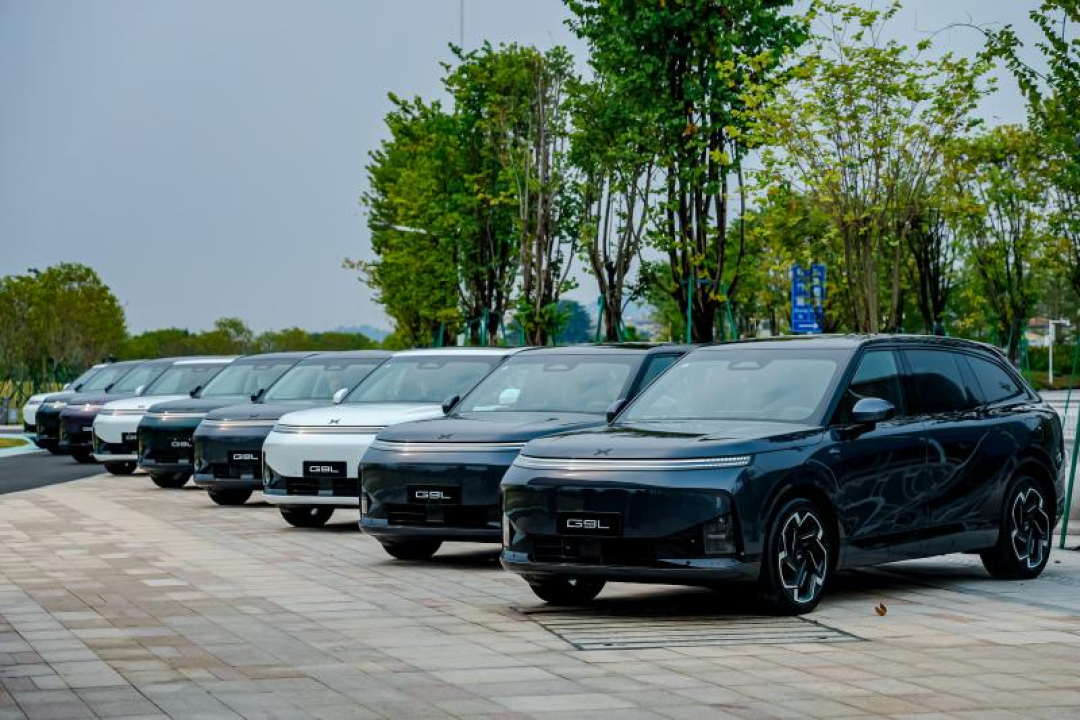
好消息是,海外这条腿是真的在长肉。二季度小鹏海外交付超过2万辆,同比增长81%;海外市场贡献了上半年收入的25%以上,海外平均售价超过4万欧元——不是靠低价倾销换来的量。知乎
具体到动作:小鹏X9连续2个月拿下香港纯电豪华MPV销冠,全球首座X-Energy兆瓦闪充站也已于9月15日在香港正式投运。 马来西亚市场,首款本地组装的G6今年5月已经下线,小鹏马来西亚还计划在2026年底前新增10家3S/4S展厅。 8月16日,首批小鹏商品车搭上西安中欧班列,预计16天抵达欧洲。哔哩哔哩知乎知乎
当然天花板也摆在那:欧盟对中国纯电乘用车的反补贴税仍在有效期,税率7.8%到35.3%不等。知乎
对买车人的直接意义:G9L计划10月12日在巴黎车展启动全球上市,而现在G9在欧洲已经卖到8万至10万欧元、在多个国家的纯电中大型SUV细分市场排在销量前列,G9L的出海定价和销量表现,会反过来影响国内这款车的产能排布和价格坚挺程度。广州日报国际金融报

五、接下来盯三个节点,第一个就在10月12日
把上面三条线收拢,未来半年有三个明确的观察点:
10月12日巴黎车展。何小鹏已经放话,计划在巴黎车展上宣布几个新的技术合作案例。 这是"卖技术能不能离开大众"的第一个硬验证——如果新客户名单还是空的,75%毛利的故事就要打折听。第一财经
11月的Q3财报。看两个数:服务及其他收入能否环比继续增长,以及卖车毛利率有没有止跌。
2027年分成规则切换。固定服务费变浮动分成后,小鹏的技术收入将第一次和大众车型的销量直接挂钩,届时才是这门生意的真实成色。
六、四类人,四种打法
已经提车的老车主:不必焦虑。年交付40万+的体量、海外收入的快速增长,加上大众尚未到期的服务费,小鹏离"危险区"还有很远的距离。真正影响你的是保值率预期,而不是售后断供——这两件事经常被混为一谈。
准备下订G9L的:不用因为"公司又亏了31亿"推迟订单,亏损扩大和品牌存续之间隔着销量规模、现金储备和融资通道,账本上的裂缝还没传导到产品端。但从谨慎角度,超长周期的保养包、延保类权益别一次买太长。
还在L03和竞品之间摇摆的:等半个月,看完巴黎车展再决定不亏——新技术合作案例落地与否,会影响你对这个品牌五年后还在不在第一梯队的判断。
纯看热闹的:这不是小鹏一家的故事。理想的三项核心技术正在推进外供,李斌说神玑芯片"今年能有几个亿的外部收入",零跑干脆把自己定义成"向多家车企输出技术的头部供应商"。第一财经
放到行业背景里看更清楚:2026年上半年国内整车制造环节平均利润率跌至1.5%,创近十年新低——卖一辆20万的车只赚3000块,谁都得找第二收入。 "蔚小理零"集体卖技术,本质是全行业在分摊研发成本。第一财经
一句话收尾:小鹏的账本上,造车负责规模,大众负责利润,海外负责想象空间——三条腿里最粗的那根,2027年要重新签约。在那之前,10月12日的巴黎车展,值得每一个鹏友定个闹钟。
















