9月15日晚上10点多,一个浦发储户在小红书发帖:「最近各大股份制银行的三年1.75的利率都没了,昨天看浦发的还有,结果今天看就没有了。」评论区第一反应是「早知道昨天存了」,也有人马上回了一句更扎心的:「有的呀,新客大额存单。」「资产提升的话,还有的。」利率并没有消失,消失的是人人可买的通道。 巧的是,就在同一天白天,#大额存单告别一刀切# 冲上热搜,有当日财经报道点名浦发银行:把20万元起存的1年期、3年期大额存单,拆成了多款「定向专属」产品,准入人群覆盖私行客户、代发工资客户、30天新开户客户、邀新客户、资产提升客户五类。 这篇就给手里有浦发借记卡、正打算存(或者正等着续存)20万以上的大额资金的储户,把这次「存单分人」掰开算清楚:你的身份够哪一档、差价的账怎么算、以及中介私信里那些「1.98还送红包」的路子,哪些能走哪些不能。小红书新浪财经
一、先看清楚:浦发改的不是利率,是「谁能买」
过去大额存单的逻辑很简单:挂牌、放量、拼手速,20万门槛以上人人平等。这次改革后,同一只3年期存单,变成了五条平行入口,各配一套准入门槛:
专属人群 | 说白了是谁 | 自查方式 |
|---|---|---|
私行客户 | 在浦发金融资产达标(通常600万以上,各行口径有别) | 浦大喜奔/手机银行看有无「私人银行」标识 |
代发工资客户 | 工资卡是浦发、且有连续代发记录 | 查工资入账是否走浦发代发通道 |
30天新开户客户 | 开户未满30天的「新人」,窗口期一过就没了 | 手机银行开户日期在30天内 |
邀新客户 | 被老客户或客户经理定向邀约进场的 | 有无收到邀约链接/客户经理添加记录 |
资产提升客户 | 从行外搬新钱进来、AUM台阶上跳的 | 问客户经理「我搬多少够一档」,要书面口径 |
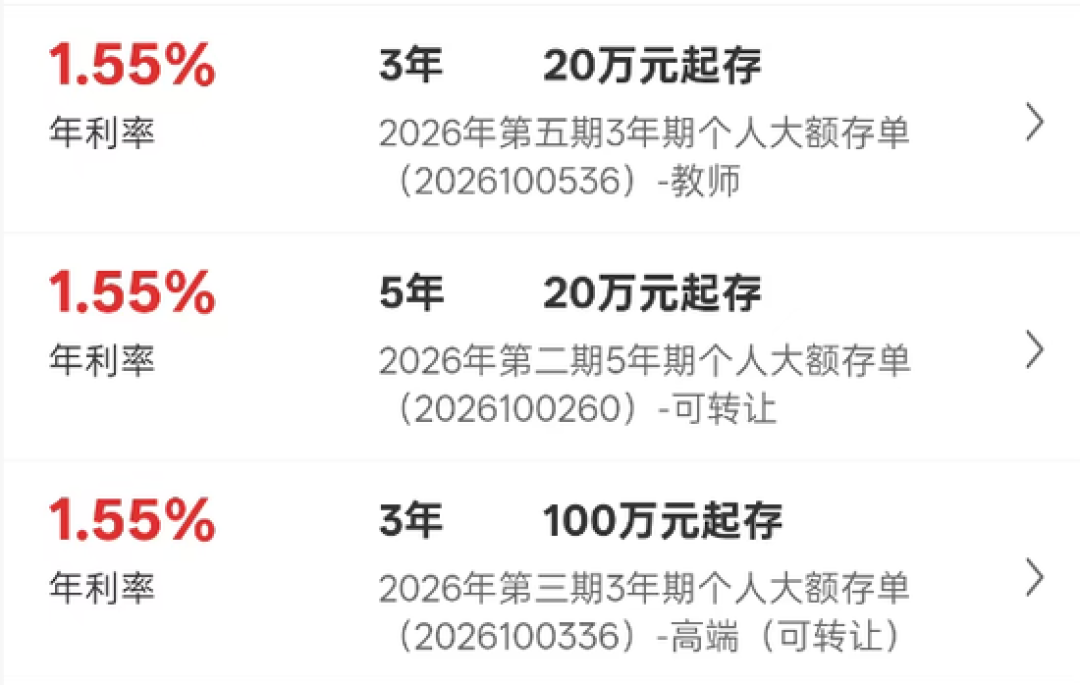
对照今天热搜里的同行:工商银行给教师人群单独开了3年期1.55%的专属存单;南京银行把同一只3年期拆出三档价——普通版1.75%、江苏客群专享1.78%、北上杭客群1.79%;上海银行干脆发「只限上海地区购买」的9个月、18个月区域限定款。
统一定价的时代,就在这一两个月里正式翻页了。
二、为什么偏偏是现在、偏偏浦发先动手
两个背景数字,都来自9月15日当天的报道:
银行的钱袋子的确紧了。 国家金融监管总局数据显示,2026年二季度商业银行净息差1.41%,较一季度回升1个基点——这是2022年一季度以来首次回升。靠什么回升的?靠压低你的存款利息。华泰证券测算,2026年内1年期以上定期存款到期规模约50万亿元,其中2年期、3年期到期量都超过20万亿。前两年存的高息定存集中到期重定价,三年期挂牌利率降幅最高可达135个基点(农行管理层口径),银行终于把付息成本降下来了——那它绝不会再普普通通地还给你。财联社
浦发自己降本更凶,也就更激进。 据北京商报统计,在15家主要国有行和股份行的重定价账单里,浦发与平安、光大、兴业、华夏、浙商同批,存款成本降幅均超过30个基点。 8月它还在两个月内挂牌甩卖72亿信用卡不良。一个把负债成本和坏账一起往死里压的银行,第一个把大额存单拆成客群专属,不意外。北京商报
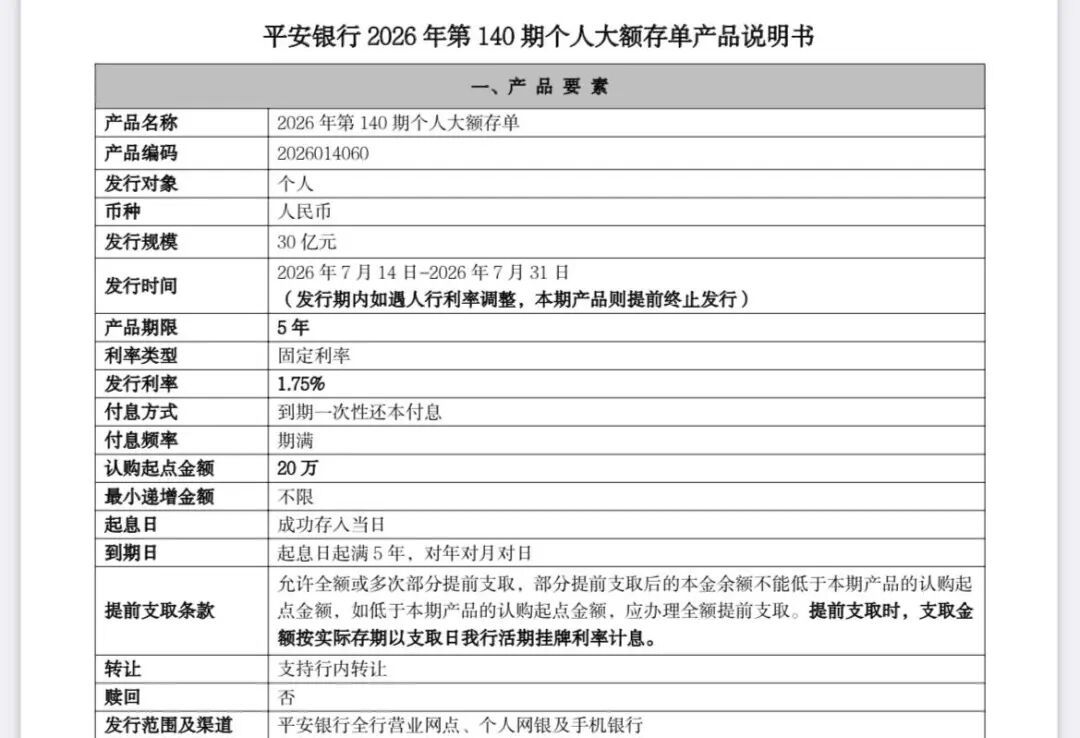
9月15日同日,财联社记者调研工行APP发现,在售3个月、6个月、1年期大额存单利率(0.75%、0.95%、1.05%)已经低于同期限定存(0.8%、1%、1.1%);建行2年、3年期存单和定存完全持平(1.2%、1.55%)。 想让存单重新有点溢价?去线下,但交行网点客户经理开出的条件是:3年期1.75%,要预约,且购买资金里50%必须从行外转入,达标才算数。股份行里动作更快的是平安银行——央视财经7月底报道里贴出的第140期个人大额存单产品说明书写得清楚:5年期、固定年利率1.75%、20万元起存、支持行内转让。财联社
看清了吗:银行不是不给高息,是不给「躺在账上的存量资金」高息,只给「从别人家搬来的新钱」和「它想要的身份」高息。你的钱到期后原地续存,你就是它成本最低的那一笔,凭什么给你上浮。
三、把差价摊在20万上算一遍
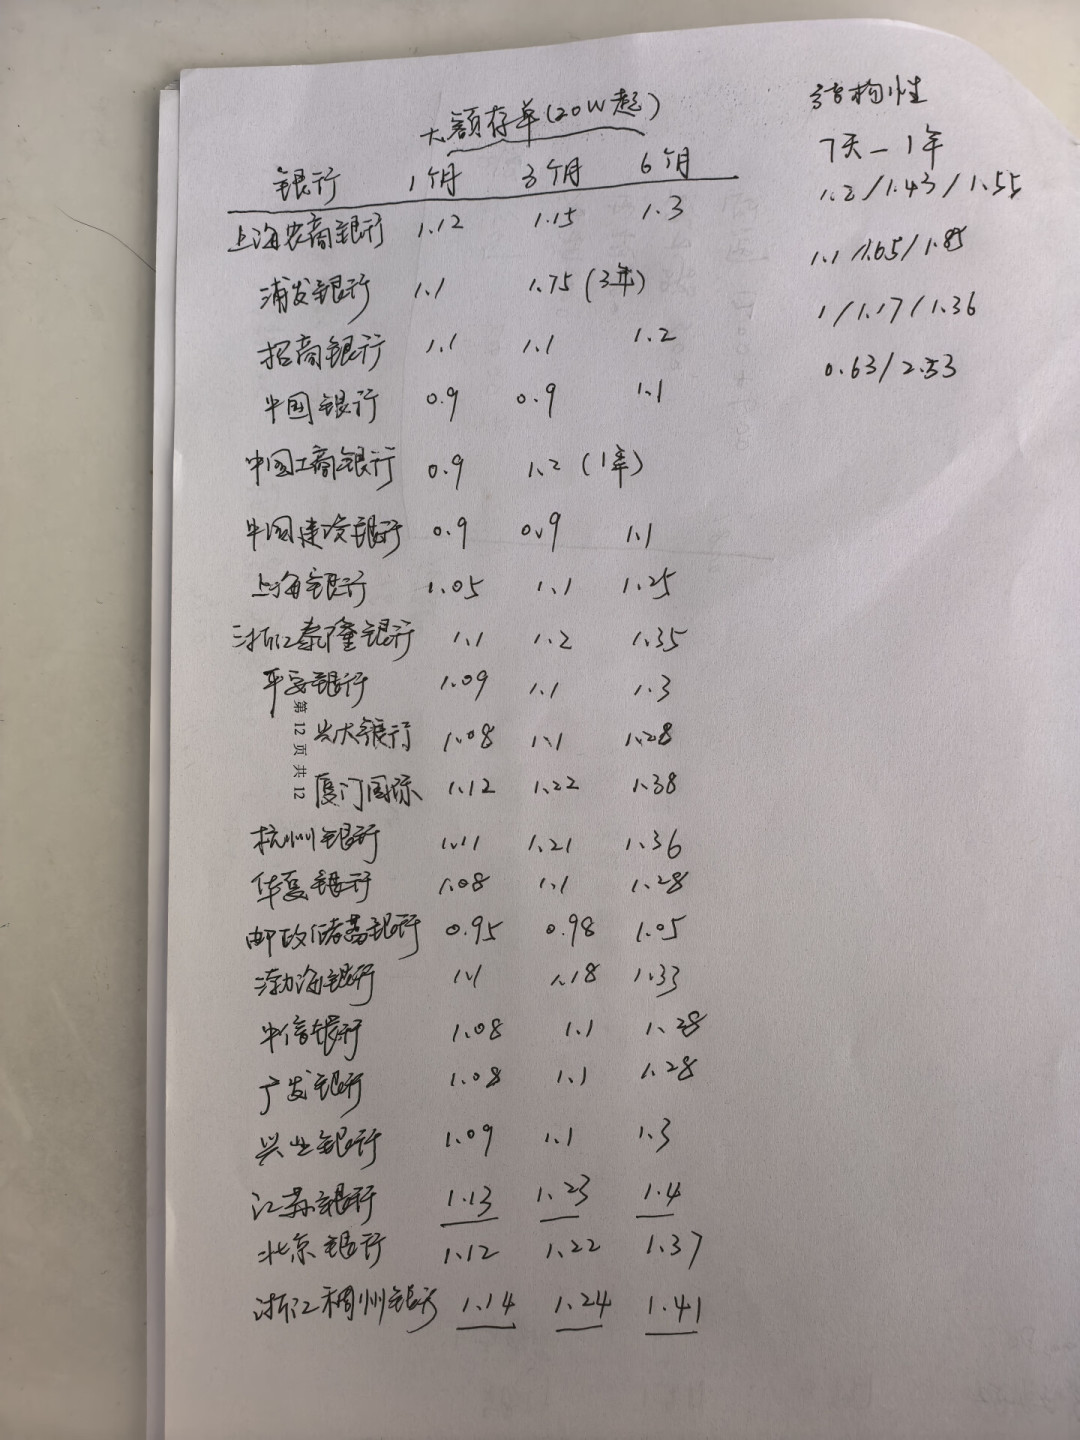
先把参照系钉住:中国证券报9月9日的调研显示,大中型银行定期存款挂牌利率维持在低位,1年期跌破1%,3年期多在1.25%附近,5年期多在1.30%附近。 以下按20万元存3年、只比到期利息(不算复利):中国证券报
3年定存挂牌约1.25%:约7500元
3年存单/专属档1.55%:约9300元
3年专属档1.75%:约10500元
小红书中介报价1.98%(另送红包):约11880元
从1.25%到1.75%,差3000元;从原地续存的1.25%到中介嘴里的1.98%,差4380元。「分人」不是营销话术,是真金白银的身份差价。 这也是为什么9月初那条「浦发的大额存单是不是很难转单」的帖子下面全是焦虑。 手里拿着三年前的高息单想转让变现的人,和想买高息单的人,此刻都被同一条规则卡着:流动性看得到、摸不着。小红书
四、9月里动手前,把四件事做完
先在APP里验身,别先找中介。 打开浦发手机银行→存款→大额存单,看当前在售产品各自标注的购买对象。评论区那句「有的呀,新客大额存单」反过来读就是:入口都还在,只是各自点名。你昨天看到1.75消失,不代表今天你的专属页里也没有。
对照五类名单,看自己「够不够得着」哪一档。 工资在他行代发、但平时常用这张卡的,可以问客户经理代发关系能否迁移;存量资金刚好差一点台阶的,「资产提升」这一档值得认真问一句——搬多少、锁多久、按哪个台阶给价,让对方把口径落在文字上(企微、短信均可),别只信电话。
30天新户这个窗口,别硬凑。 有人为了「新客专属」去销户重开或拉家人开户,这属于身份造假边缘的操作,收益3000元/3年,代价是征信、账户和一堆后续麻烦,不值得。
中介私信要价先打个问号。 小红书上「找浦发、温州、招商、民生、兴业等银行客户经理,本月有额度,带利率私」的帖子刚发出来就有人跟帖问价,评论区甚至有人报出「三年1.98」。所谓红包,多为中介拿银行返佣贴的获客补贴,利率以APP实际页面为准、红包随时变卦;真要走这条路,只在银行网点或官方APP完成认购,任何让你把资金转给个人、先在第三方填资料的,直接拉黑。小红书
五、这笔账之后,还值得盯什么
这次事件真正改变的是续存规则,不是利率本身。接下来三个月,三个信号值得盯:
额度节奏:大额存单按月投放,若10月中旬浦发的通用档重新上架,说明它揽储压力回升,观望者可再等等;
挂牌利率:6月以来未再有全国性降息的官方动作,大行定存已贴地,若四季度再下调,存单「1字头」的中枢还会往下走——现在够得着的专属档,未必永远够得着;
转让区:如果浦发继续收紧新发额度,APP里的存单转让区会先热闹起来,那里可能藏着别人等不到额度、愿意让息的旧高息单(接手价和剩余期限算年化,别只看票面)。政策端也有变量:今年6月,中国人民银行发布《大额存单管理办法(征求意见稿)》,提出银行自有渠道和第三方平台均可开展大额存单的转让、提前支取和赎回。 如果规则落地,浦发储户抱怨的「转单难」有望迎来统一出口,盯住这个征求意见稿的最终落地版本。界面新闻
一句话收尾:大额存单从「拼手速」进入「拼身份」的时代,第一件该做的事不是抢,是打开APP看看银行把不把你算进它愿意付溢价的那批人里。 算进去的,按专属档办;算不进去的,把20万拆成定存+国债+(能接受的话)R2理财的三档组合,也别为了3000块差价,把流动性全锁死。
注:文中浦发各客群专属存单的具体利率、额度与准入标准以开户时APP页面和网点书面答复为准;1.75%、1.98%等数值部分来自储户社区实拍与中介报价,仅作行情参考,不构成任何存款或购买建议。