周日晚,很多人的"美股定投"计划卡在了半空。
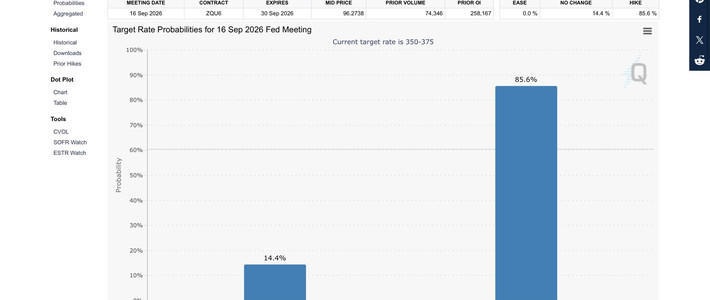
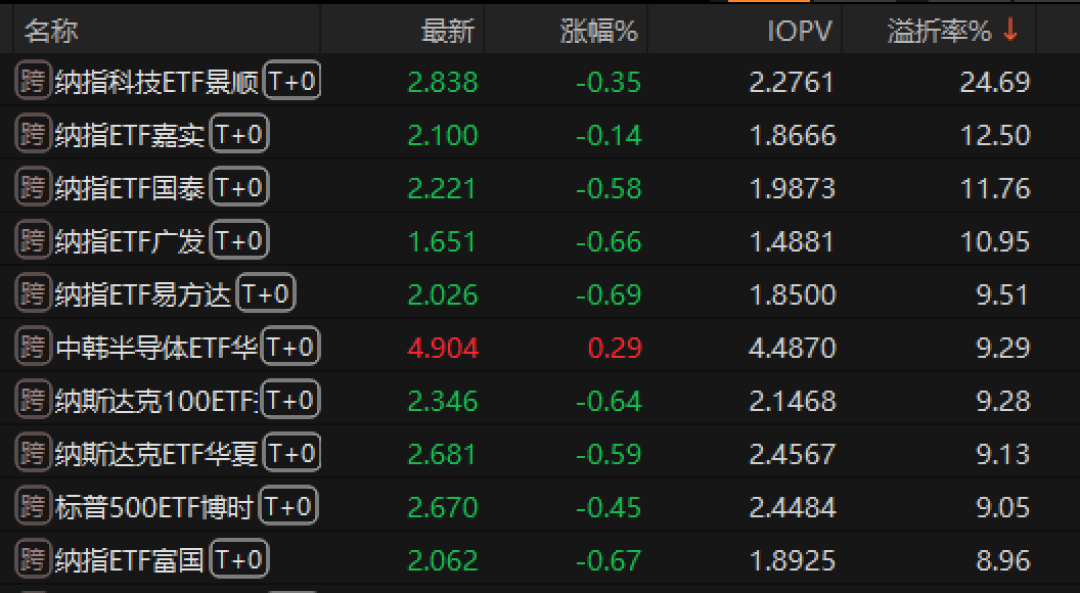
每月两三千块准备投进标普或纳指的钱:场外基金单日限额10元、100元,买不进;场内ETF倒是随便交易,但截至9月10日,四只主流标普500ETF的场内价格比净值贵了7.5%—9.2%。偏偏这周还是新任美联储主席沃什主持的第一次利率决议——FOMC于9月15—16日开会,北京时间17日凌晨出结果,市场一度把9月加息概率推到九成附近、并完全计入年底前两次加息。知乎东方财富
追溢价、等额度、怕加息,三方纠结其实都能落成三笔账。
第一笔账:溢价是"确定性"的成本
9月10日盘中,四只场内标普500ETF与净值的价差:
博时标普500ETF(513500):参考净值2.4484元,交易价2.6740元,溢价9.21%
南方513650:溢价8.29%
华夏159655:溢价8.07%
国泰159612:溢价7.52%
翻译一下:花2.674元买到的东西净值只有2.4484元,多付的0.2256元不对应苹果、英伟达或微软的任何一条生产线,纯粹是排队买不到的人举牌举出来的。按月投2000元、承受8%溢价算,等于每月先交160元"插队费";只要溢价回归正常,哪怕指数一股没跌,你这部分持仓也缩水约8%。纳指方向更夸张:据逐日跟踪溢价的社区统计,纳指科技ETF的溢价一度接近25%——相当于1块钱的东西花1.25元买,指数不跌、溢价回落你也会亏。国泰基金9月9日专门发过溢价风险提示公告:“二级市场交易价格明显高于基金份额参考净值,如盲目投资可能遭受重大损失”。小红书知乎
社区里最流行的一种反驳是:"我买入有溢价,卖出也会有溢价,一来一回抵消了。"这笔账恰恰不抵消:溢价不是手续费,是你和下一个买家之间的价差;只有你卖的时候还有人愿意多付9%才成立。而溢价收敛的开关握在额度什么时候放开手里,不握在你手里。
第二笔账:68.4亿美元额度,和只开一天的门
溢价从哪来?源头在场外门关着。8月底,外汇局宣布新增发放68.4亿美元QDII额度,其中约37.2亿美元分给公募基金,被认为是2021年以来最大的一批。这不是从宽松开始的地方——截至8月末,近半数QDII基金已处于限购或停购状态,数十只热门指数基金单日限额被压到百元以内,部分产品只开放5元、10元申购。结果额度一到账,出现了基民口中的"开门一日游":小红书东方财富
9月2日,汇添富纳斯达克100联接把单日限额从10元放到1万元,随后两天两度收紧,最新回到10元;
9月9日,万家纳斯达克100把日限额从10元大幅提到5000元,当天收盘后又火速公告:9月10日起降回100元。财新的后续报道补上了另一半:该产品同时设定22亿元规模上限,超上限部分按比例退款,有投资者9月11日收到"买入5000、退了一半"的确认结果。东方财富财新网
创金合信全球芯片:1000元放到100万元,几天后重新收紧;
仅9月,就有至少35只QDII调整过限购。小红书
场外的现状(9月10日前后口径):摩根标普500A类一天只能买10元,一个月按22个交易日算最多220元;天弘标普500、大成标普500等权重代销限额100元/日;华夏、博时、国泰、易方达旗下多只标普500联接干脆暂停申购。知乎
拉长看,全市场基金类机构累计获批的QDII额度是972.8亿美元(2026年6月末口径);而截至6月,40只QDII暂停申购、34只单日申购上限被压到100元以内——限购不是个别公司的营销动作,是行业级的通道拥堵。知乎
顺带澄清一个每年都要刷屏一次的误区:个人每年5万美元便利化购汇额度,不能直接用于境外证券投资——它和你买不买QDII无关,QDII用的是基金公司名下的机构额度。"我自己换汇出海绕开限购"这条路,从一开始就不存在。知乎
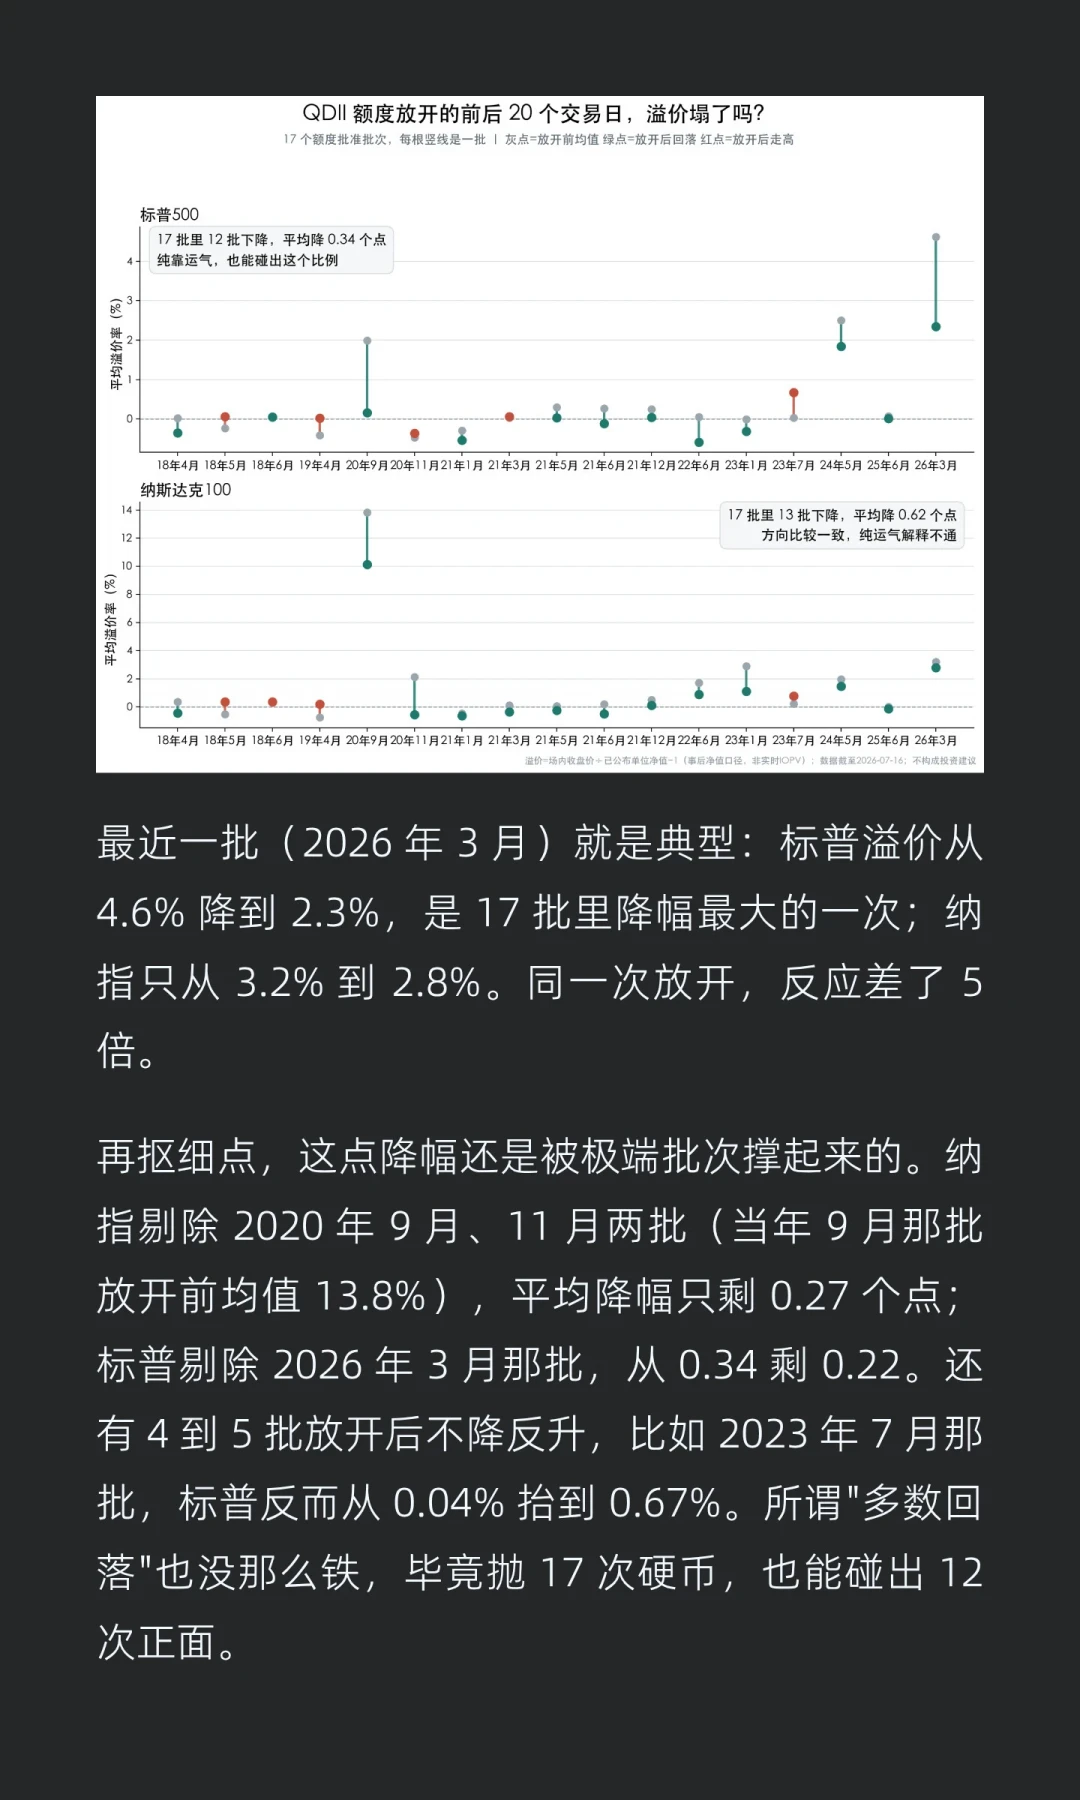
场外的钱挤不进那道门,就全涌进场内——这就是7.5%—9.2%溢价的直接成因。限额度、开门窗、炒溢价,是同一件事的三个面。把2018年以来历轮额度放开的时点和纳指ETF平均溢价叠在同一张图上看,规律很直白:每一轮批文落地,溢价都会塌一截;这轮68.4亿还卡在"开门一日游"里,溢价自然趴在高位。
第三笔账:90%的加息概率,恰恰是个"势均力敌"的悬念
加息周放大了所有人的焦虑,但把本周变量摆开看:
美国8月核心CPI同比升2.4%(前值2.5%)、环比升0.3%高于预期,布伦特原油此前一度冲上100美元,通胀重新抬头;
但本周机构日程的原话是,这次加息还是维持利率不变"预计是一场势均力敌的较量"——沃什上任后的首秀,降、等、加三个选项都摆在桌上,只放狠话不加息同样可能发生。知乎
日本央行同一周被普遍预计加息25个基点;此前一周美股连续回调、10年期美债收益率在高位徘徊,第一财经CPI公布前还在提示美股美债"再遭双杀"。结果CPI落地当晚,道指涨1.05%、标普500涨0.87%、纳指涨0.79%,10年期美债收益率拉升后迅速走低、报4.918%——定价了九成的靴子,落地前市场已经在交易"鹰派预期出尽"。第一财经东方财富
再看资产本身:标普500年内上涨约12.7%,8月13日创过7799点的历史新高,目前7700点附近;PE-TTM约25.8倍、处于近十年63%分位——不便宜,但谈不上泡沫化;汇丰、高盛、摩根大通等大行近期把年底目标价上调到8000—8150点。知乎
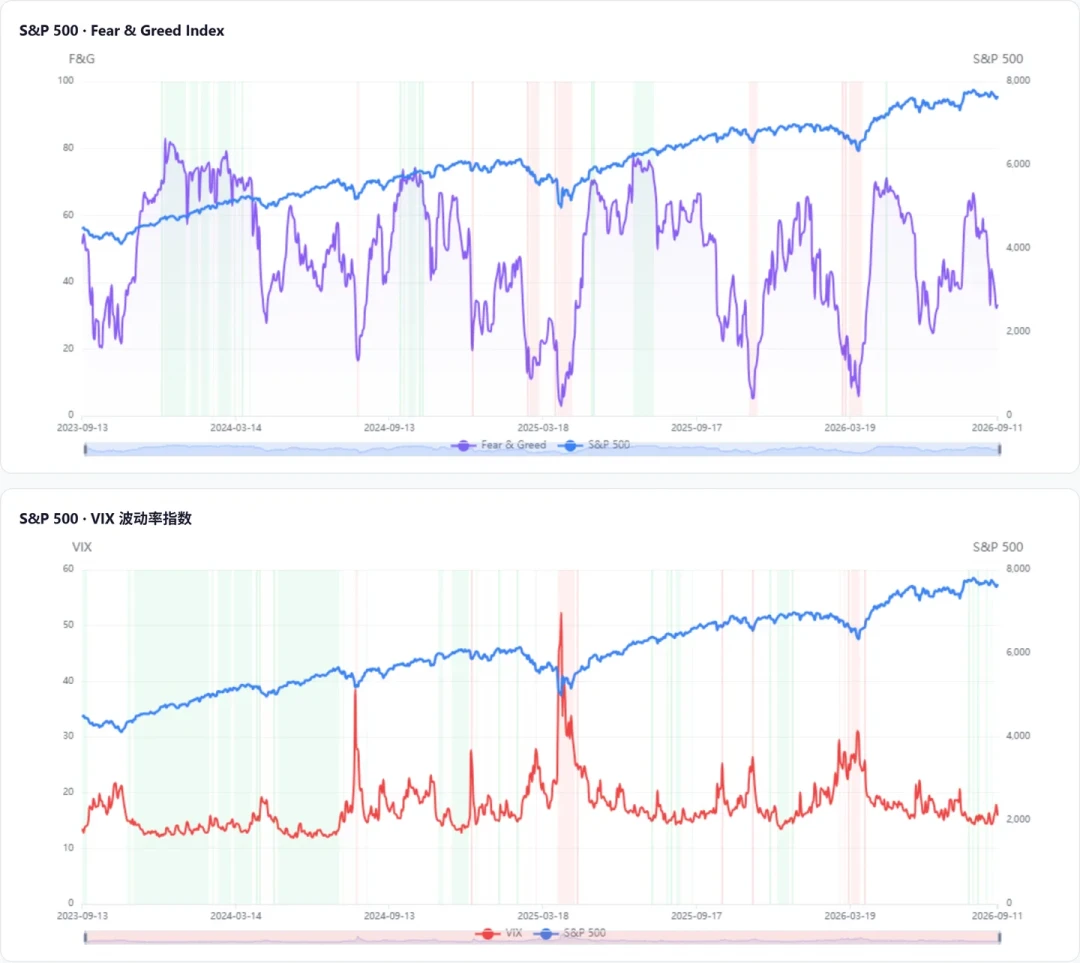
所以"加息周美股会不会跌"本来就是个不确定的问题,而追9%溢价买入是确定的成本。两笔账对比下来:指数一周的波动大概±2%—3%、方向没人保证;溢价的成本是7%—9%、确定、立刻。焦虑应该留给不确定的变量,确定的成本应该先躲开。
四、谁该动、谁不该动
已经拿着场外联接的:什么都不用做。场外按净值申购,不存在溢价问题;每月能约到的额度照常扣款,利率决议改不了你定投指数的长期逻辑。
本月想开始或加仓定投的:给自己立一条硬杠——溢价高于3%不追场内。场外用"100元/日组合"凑:大成等权重(代销100元/日、直销1000元/日)、天弘标普500等几只拼起来,一天约220元、一个月约4800元,足够装下2000—5000元的月度计划。姿势不优雅,但每一分都是净值价。知乎
手里有一笔大资金想一次性进场的:这周更不用急。等两个信号:一是外汇局下一批额度落地后基金公司"开门迎客"——7月17日外汇局已宣布正抓紧新一轮QDII额度发放准备工作;二是场内溢价收敛回3%以内。今年3月那轮额度扩容时,不少处于严格限购的热门QDII产品后续陆续上调申购限额、放开大额申购,先例就在今年。 如果沃什真加息,美股波动率自己会把溢价打下来。东方财富
继续盯的信号:交易所和基金公司的溢价风险提示还在不在连发(连发说明溢价压力未解除);场内放量是否伴随溢价收窄;以及别把美联储决议和9月20日的LPR报价混为一谈——外部紧缩不一定传导为国内收紧。
一句收尾:指数创新高是市场的事,9%溢价是你自己的成本。这轮超级央行周过去之后,你最后悔的大概率不是踏空了一波美股,而是当了一回"花1.25元买1块钱东西"还替下一棒站岗的买家。
风险提示:本文为公开信息与数据梳理,不构成任何投资建议;基金限购、限额与溢价数据变动极快,操作前请以基金公司当日公告和交易所实时行情为准。