今晚24点,云南"春城惠民保"的2026年度投保通道准时关闭。同一周里,广西贵港、河池的惠民保刚先后开卖。山西晋惠保2026版已经在收单,保费维持69/99/129元三档不变、12月1日统一生效。江苏医惠保1号的2027版也放出了预约入口,158元基础版和258元升级版两个选择,把几十条评论区问回了"到底买哪个"。小红书小红书小红书
而同一个评论区里,两种说法在打架:有人说我爸住院化疗基本都是自费药,这次花了10095元、惠民保报了6841元。另一条热帖的标题是"住院12万,结果只报销440",底下跟着几百条"果然智商税"。两件事都是真的。这就是惠民保值得单独算一笔账的原因:它不是一道"划算吗"的题,而是一道"你够不够门槛"的题。小红书
这篇只算给一类人:28-45岁、家里的医疗账管理人,爸妈至少一人有医保、可能还带着高血压糖尿病或者某段病史,全家只有你把医保结算单看明白过。如果你所在的城市正开着投保窗口(或者今晚就关),下面三本账算完再决定划不划算。
第一本账:单子账——440元和6841元,各自卡在哪一步
“12万住院只赔440"看着像保险公司赖账,但那条帖下面赞最高的一条评论算得很清楚:12万总账单里,基本医保已经报了将近9万,真正自费三万出头——惠民保的起算点从来不是"12万”,是医保结算完之后剩下的那部分,扣完免赔额、乘完比例,才轮到那440元。小红书
惠民保的报销路上有三道门槛,每一道都在筛人:
第一道:免赔额,而且内外目录分开算。 普通百万医疗险免赔额1万,惠民保普遍在1.5万-3万之间。更要命的是很多产品把"医保目录内个人自付"和"目录外自费"两条线分开计免赔、互相不能抵——晋惠保2026版直接把"医保内外住院免赔分开核算,不可互相抵扣"写进了两大理赔规则变化之一。成都惠蓉保2026年度是个好标本:目录内首次参保免赔1.5万、连续参保0.8万;目录外首次1.4万、连续参保1万。也就是说一场病自费了两三万,很可能两条线各自都没过各自门槛——一分不赔,但条款没骗你。小红书知乎
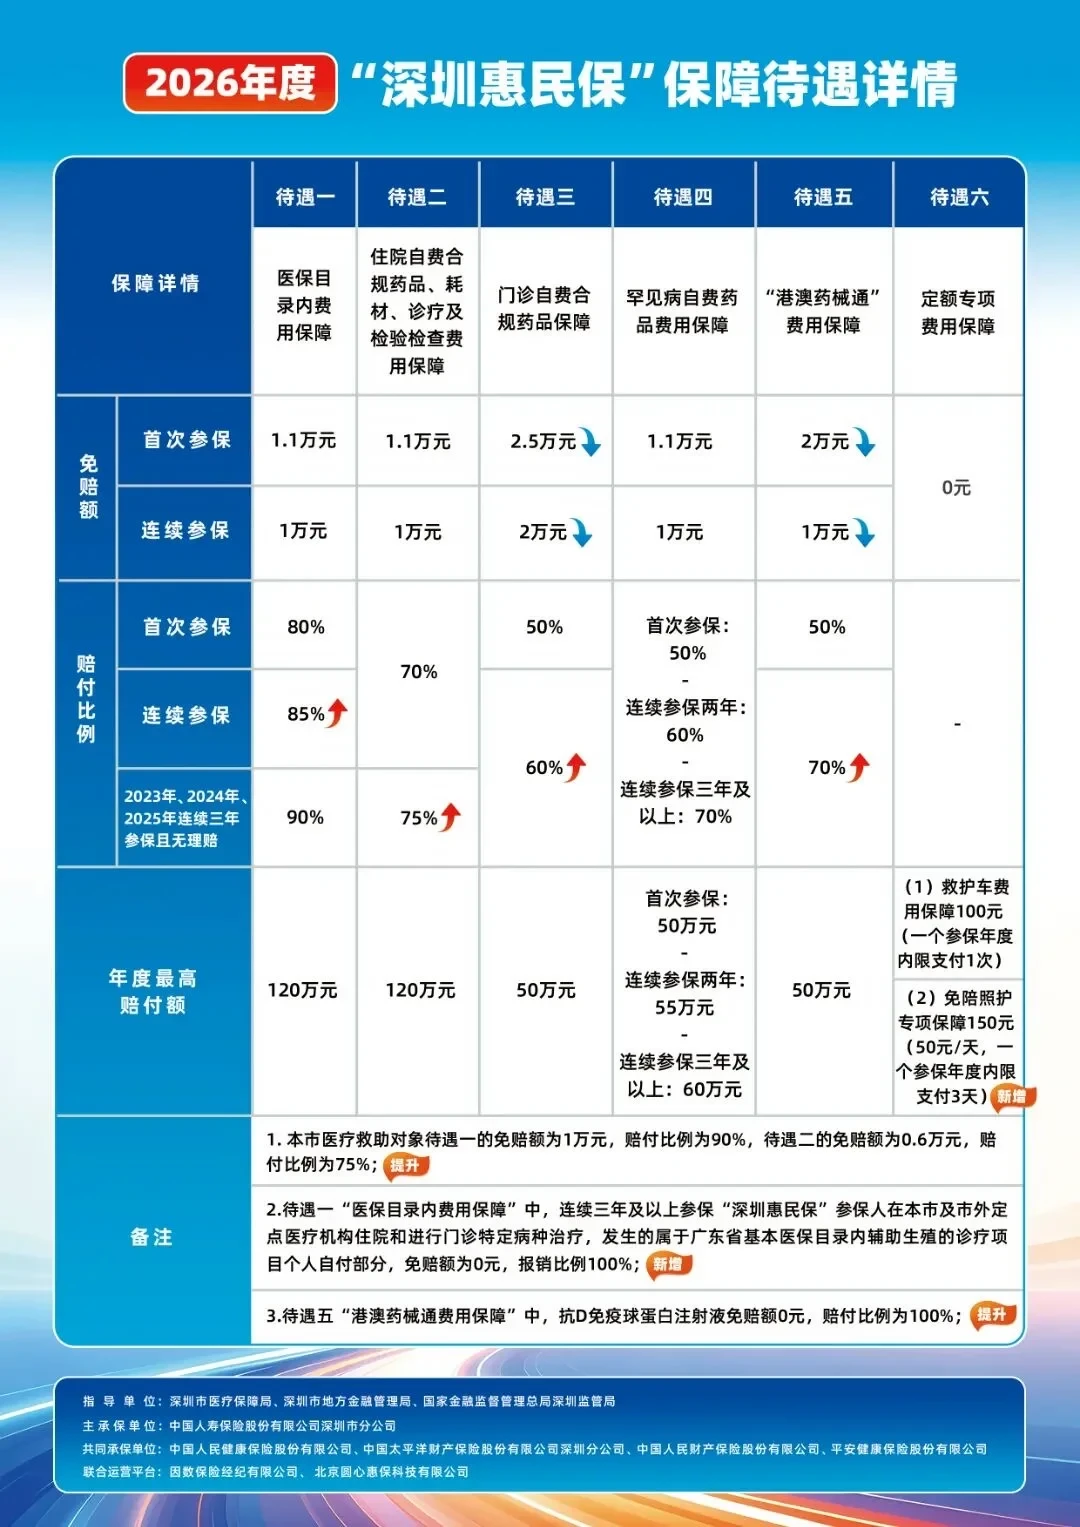
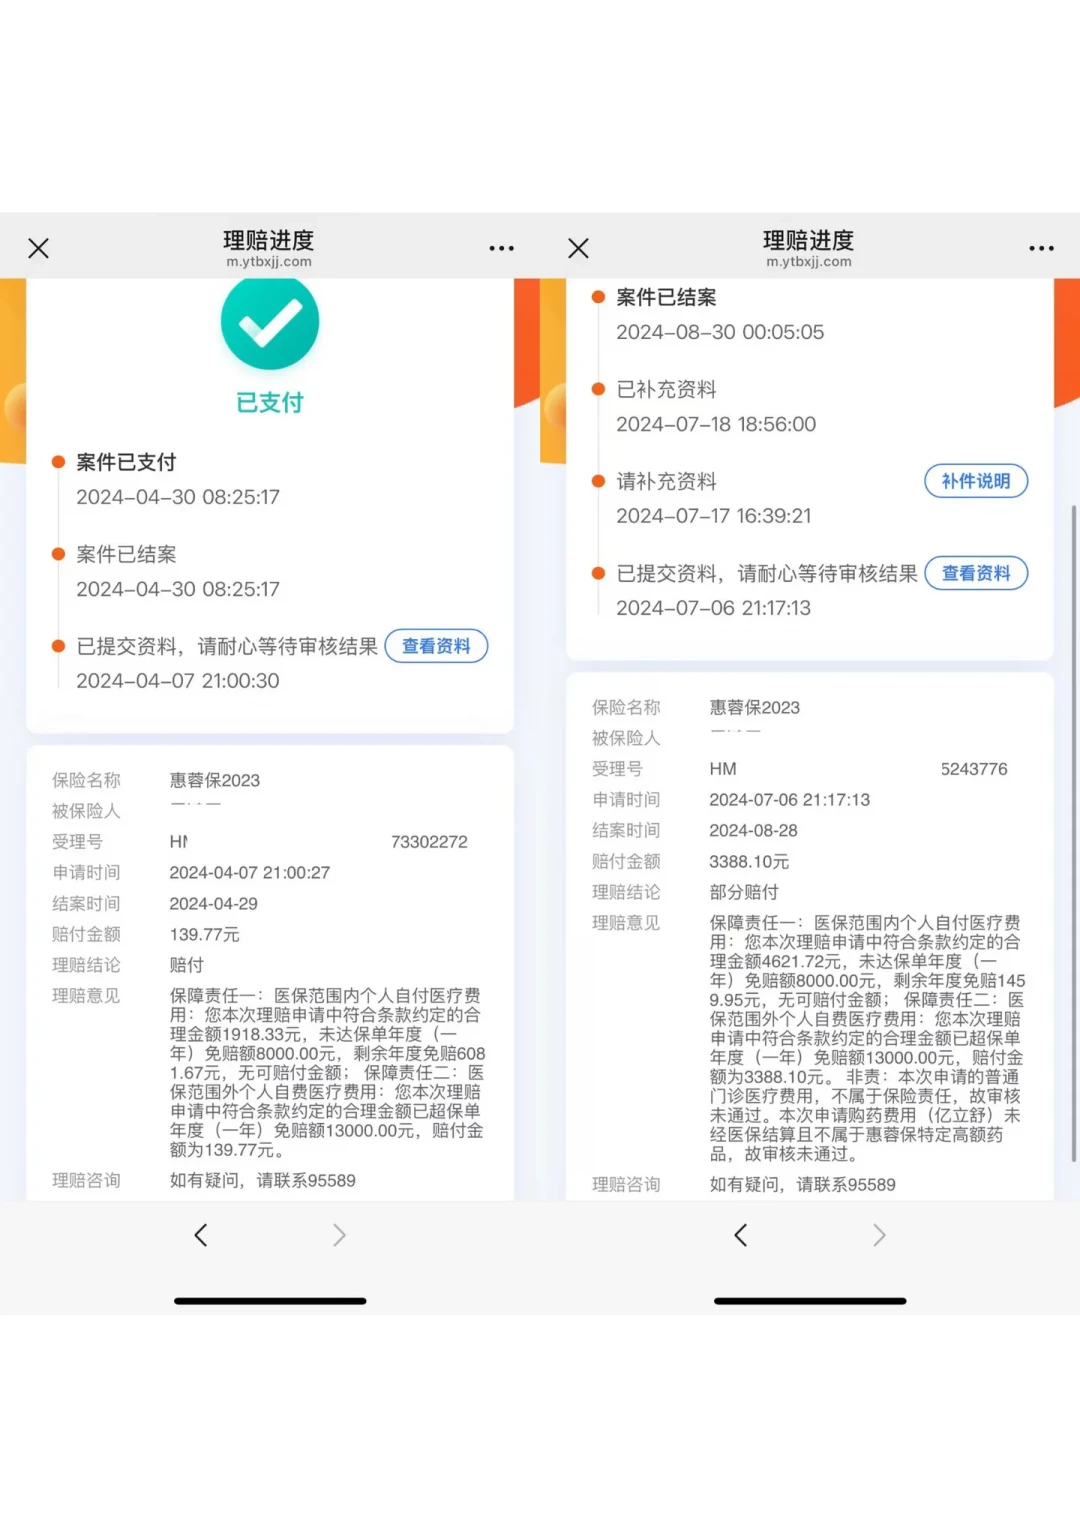
第二道:报销比例。 百万医疗险扣完免赔通常100%报,惠蓉保目录内只报50%,目录外分段:1-5万报20%、5-10万报30%、10万以上才50%。2026年度深圳惠民保的待遇表是这种分层设计的标本:医保目录内自付、住院自费、门诊自费、罕见病用药、港澳药械通、定额专项六大责任,免赔额从1万一路铺到2.5万,赔付比例在50%-90%之间浮动,每项年度限额各自锁死在50万-120万。能不能报到钱,看的从来不是"总账单大不大",而是"哪一项责任、过了哪一档门槛"。有东莞网友晒了莞家福(168元/年):阑尾炎手术总费用16000、自付1300,报了110元,自我解嘲"能报一点都算回本"。这句自嘲就是答案的一半——对常规住院,惠民保真就是零钱;但反过来,有人的住院账单里全是不进医保目录的自费药,那它立刻就不是零钱了。成都一位结疗后的网友晒出惠蓉保官方平台的理赔查询记录,两笔数字很说明问题:一笔最终只赔付139.77元;另一笔责任二费用越过1.3万免赔线后,赔了3388.10元——差距不在病情轻重,在过线算账。知乎小红书
第三道:既往症的"可保可赔"差。 宣传语"不限健康状况、得过癌症也能买"是完整的,但下一句很多人不看:赔的比例打折。江苏医惠保1号的评论区有人逐条对完条款后发现,家里甲癌病史的亲属属于既往症人群,对应责任只能按20%赔。“能买"和"买了对这个病能赔多少”,是两件事。
至于6841元那条为什么能报——他父亲用的自费药正好落在产品的自费/特药责任上,门槛和比例都另算。"真香"帖都是过了三道门的,"坑"帖都是被第一道门挡下的。
第二本账:人群账——谁买是唯一的底牌,谁买是心理安慰
对完单子对号入座。这三类人,别犹豫:
第一类:爸妈60岁以上、有慢病或既往症,百万医疗险一填健康告知就拒保的。 惠民保不限年龄、不限职业、几乎不设健康告知,是这个人群唯一还能买得进的保障。曲靖有位确诊恶性肿瘤的参保人,一年保费不到200元,治疗中用的6支医保目录外自费特药正好进了2026版当地惠民保特药清单,特药责任0免赔、按80%赔,实际赔付49744.26元。深圳惠民保累计赔付已超60万人次、单人累计最高理赔180万元(媒体口径)。对这类人群,惠民保的价值不是"回本",是"大病时至少多回几万"。知乎
第二类:自己买过百万医疗险、但某段病史被除外承保的。 被除外的那个病,恰好是惠民保不限健康状况能接住的部分——它可以当第二道防线叠着用,具体怎么叠见第三本账。
第三类:自己职工医保个人账户里躺着几千块用不掉的。 不少城市支持用医保个人账户余额为本人和家庭成员缴惠民保保费,等于一分钱现金不动。但注意:支付宝/微信里"医保亲情账户"(帮他展示医保码)和"个人账户家庭共济"(把余额给他用)是两回事,帖子里卡在用不了共济的,多半是只绑了前者。小红书
这两类人,别折腾:
一类是健康年轻人、预算有限还想给爸妈配保障的。 你自己大概率摸不到1.5万-3万的免赔线;同样的钱,先把爸妈的长期百万医疗险配齐,惠民保做叠加。注意"惠民保是智商税别买了"的高赞评论,和"惠民保真香"的种草帖,出自同一批卖保险的手——前者在给你铺垫百万医疗,后者在赚你一百多的佣金。判断别看谁嗓门大,看自己属于上面哪一类。
另一类是抱着"今年交了明年要回本"心态的。 这是个一年一百多块的风险门票,不是理财。真到了"没回本"的续保节点,等着你的甚至不是遗忘,而是催收:昆明有网友发帖,今年没给全家续保春城惠民保,之后接到"无数变着不同地区号码的电话和短信"。电话让你补交的渠道一律不碰,只走官方入口(缴费路径见下)。小红书
第三本账:窗口账——续保前看3行字,付款前走3步
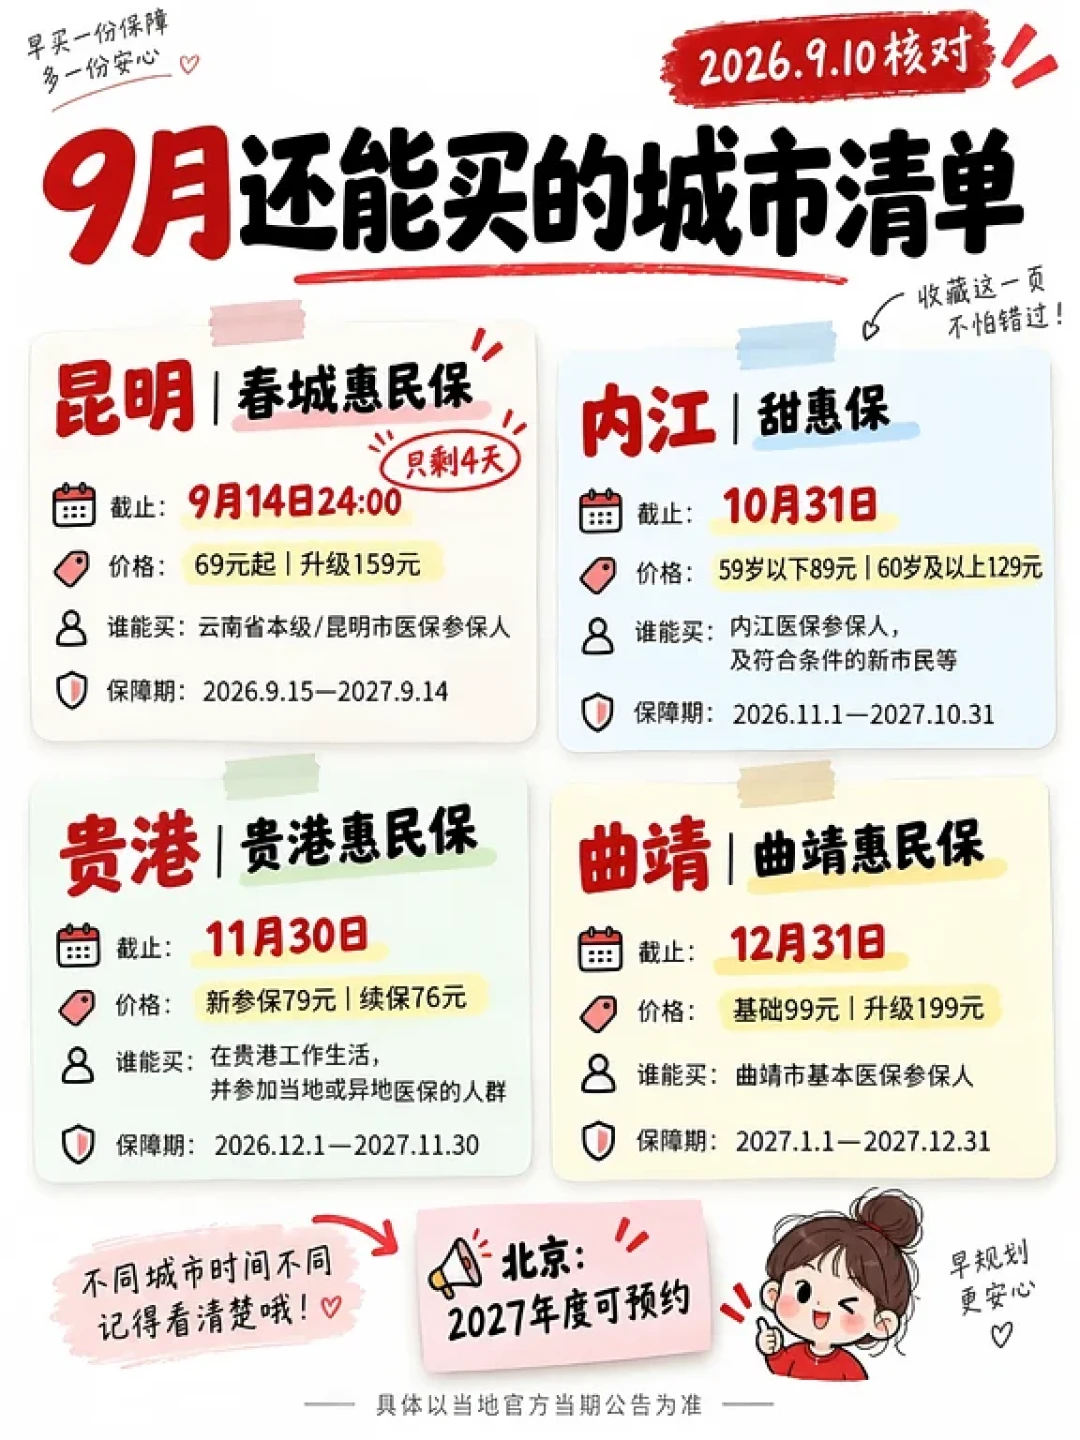
惠民保是"错过等一年"的生意,但各城窗口完全不一样。春城惠民保按年龄分档定价,今晚24点关窗。贵港9月10日刚开卖,新参保79元、续保76元,11月30日截止。内江甜惠保59岁以下89元、60岁及以上129元,10月31日关账。曲靖基础版99元、升级版199元,江苏2027版和安徽的产品都把窗口拖到12月31日。下面这张网友逐城核对的截止清单,就是典型的窗口地图:小红书小红书小红书
但窗口在,不等于闭眼点"继续投保"——2026年的续保季和往年最大的不同,是产品端在收紧。 截至2025年7月,全国已经有111款惠民保停售,占全国惠民保总数的35%,剩下的大部分产品也开始保障缩水。今年续钱之前,条款里三行字必须逐行对:知乎
免赔额有没有拆开或抬高。 晋惠保今年把"医保内外免赔分开核算、不可互抵"和"既往症逐年判定、以本期保单生效前患病为准"列为两大理赔规则变化——"逐年判定"意味着今年查出的病,明年按既往症比例赔,别以为交了钱规则就锁死。
特药目录有没有扩。 惠蓉包含58种国内特药+18种海外特药(含CAR-T)且特药0免赔,北京普惠健康保2026年特药清单升到176种,深圳罕见病专项从9种病种扩到12种——特药才是惠民保最值钱的责任,住院那部分本来就是残缺的。每年新版本,先看这个数字涨没涨。知乎
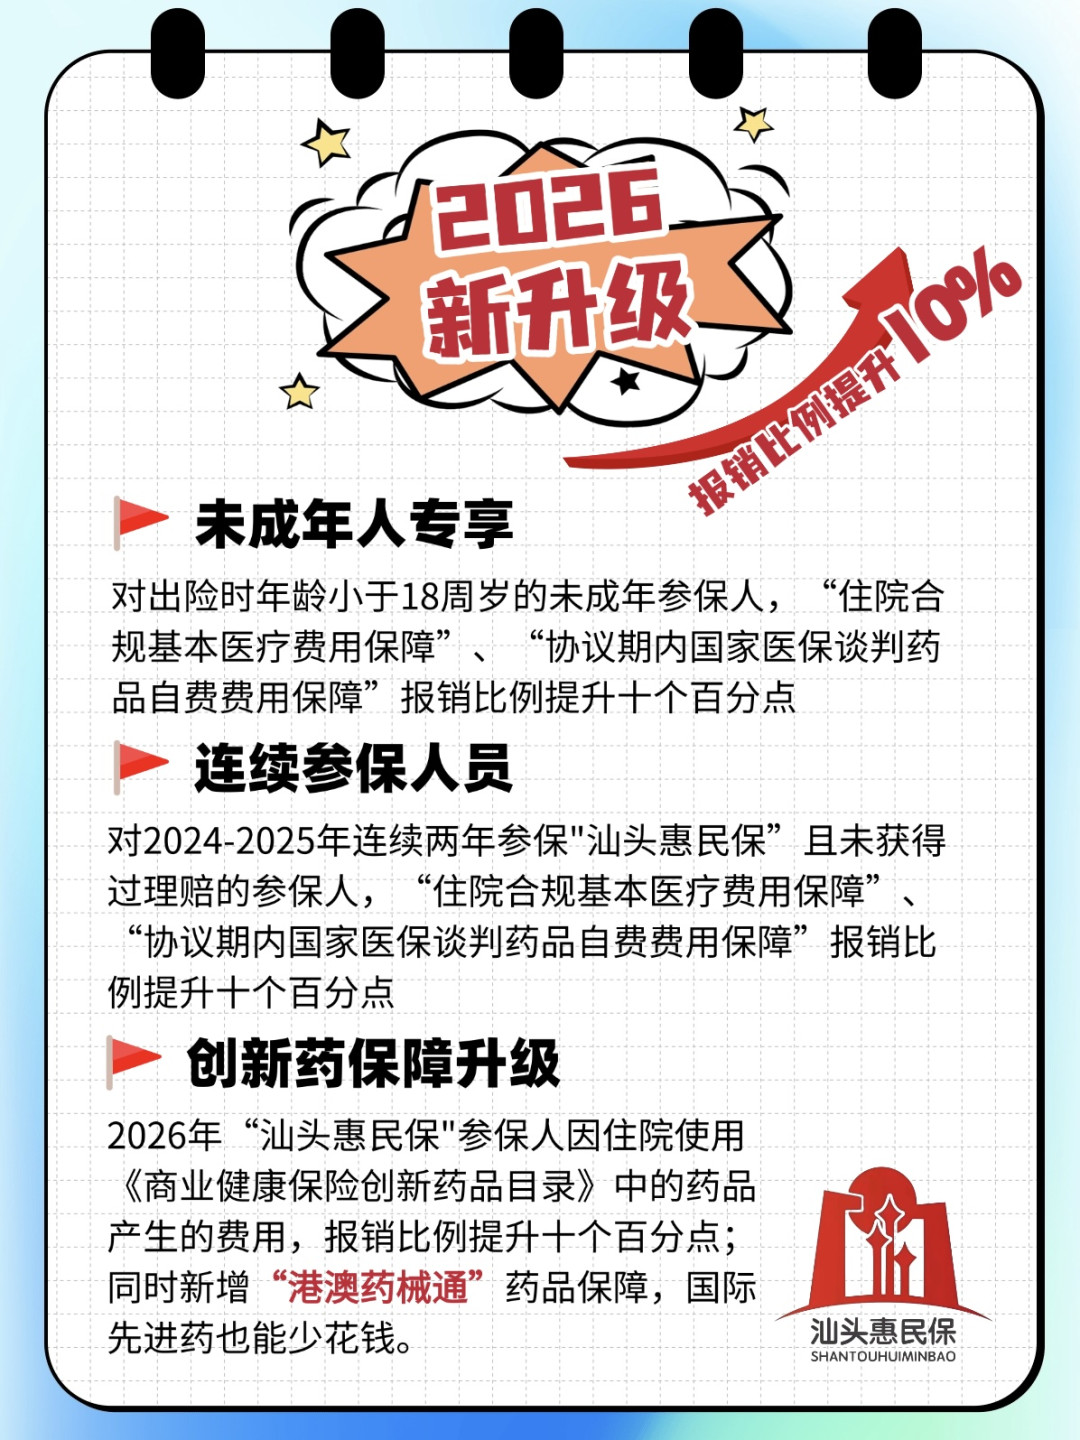
连续参保优惠有没有断。 贵港续保便宜3元是小事,惠蓉保连续参保免赔0.8万、断保重进首年就是1.5万才是大事——断缴亏掉的不是几十块保费,是整条免赔线的档位。汕头惠民保2026的规则更直白:连续两年参保且一次没理赔,两大类责任的报销比例直接上浮10个百分点,未成年人参保再单独+10个百分点——“没用到"不等于"白交”。
缴费走三步,别多花冤枉钱:第一步,只搜当地医保或惠民保官方公众号、小程序进入口(比如"惠蓉保"或"成都医保"公众号底部参保入口),不点社群转发的投保链接。 第二步,医保个人账户有余额的,先查本城是否支持个账缴费和家庭共济,能共济的先办共济再付,现金一分不动;第三步,家里已经有人在住院的,付款前搞清一件事——免赔额按年度累计、不按单次住院清0。440元那条帖下面有位网友说得很典型:父亲年初脑梗没够到报销线,年中双肾结石两次手术,最后一次才是两笔费用加总过了免赔线、报回三千多。知乎
最后存好两个动作,比转发十条"惠民保攻略"都有用:理赔时先走惠民保、再走百万医疗险,顺序不能反,并且向惠民保公司索要盖章的《理赔费用分割单》或结算证明——百万医疗要先看到"惠民保已经赔了多少"才肯算自己的账,两份材料同时递交只会互相卡住。理赔时效名义上是2年,但建议治疗结束后3个月内办结。知乎
总结一下这3本账:惠民保不是福利神话,也不是智商税,它是一张一百多块、专门对冲"医保报完还要自掏两万以上"的门票。家有既往症老人的、被除外承保的、医保账户余额用不掉的——3类人本周就动手,今晚关窗的云南朋友更别等;指望它回本的健康人、想通过电话渠道补票的——2类人一分冤枉钱都别掏。你的城市几点关窗,去当地医保公众号对一眼,比什么都要紧。