这周有三件事凑到了一起。
9月16日,福建一名女子骑电动车逆行和正常行驶的车相撞,交警当场判她全责、验伤费自理,视频冲上微博热议,评论区两千多条。9月15日,《山西省电动自行车管理条例》正式施行,全省约1000万辆“小电驴”迎来首部省级专项法规,头盔、载人、上牌全部立了硬规矩。也是这几天,小红书上连着冒出好几个求助帖:“两轮电动车保险求推荐”“在上海买电动自行车保险怎么选靠谱的”“蚂蚁保不知道靠不靠谱”。新浪微博新浪微博小红书
而真正把这件事说透的,是一位基层法官6月发的帖子。他审了一个非机动车交通事故纠纷:双方都骑电动车,被告把原告撞伤了,起诉金额10000余元,被告对费用全认可,就说没钱付——最近刚丢了工作,老婆去世了,老人生病,孩子读高中。庭后法官问他怎么没买保险,他说:
“不知道有保险。”
法官在帖子最后补了一句:这类案子太多了,非机动车没有交强险,被告没保险、原告受伤医疗费大几万,普通家庭根本扛不住,“这类保险的保费也不贵,花小钱以防出事故时有保障”。新浪微博
今天这篇就把这笔账算清楚:小电驴撞了人到底赔多少、市面上的“电动车保险”其实是四种完全不同的东西、每种一年花多少钱、哪些坑已经有人踩到法院判决都下来了。
一、先算风险账:一次十级伤残20多万,而你大概率是“裸奔”的那一个
先看几个今年公开的真实数字:
我国电动自行车保有量已高达3.8亿辆,但没有强制保险制度,投保商业保险的也不是多数人的选择——这是北京市朝阳区人民法院在一份判决的“案后余思”里写的原话。新浪微博
一位代理交通事故案件的律师晒过自己的案子:两个电动车相撞,其中一人十级伤残,法律认定造成损失二十多万元。他说看到鉴定材料后“吓得赶紧买了保险”。新浪微博
安徽淮北,王某骑三轮电动车闯红灯和自行车相撞,交警认定双方同等责任,对方起诉索赔3万余元,法院最终判保险公司在三者险限额内赔了28000余元——注意,这2.8万如果没买保险,就是王某自己掏。新浪微博
小红书上有人分享朋友的经历:骑车撞了老人,因为没买保险,“现在还在无尽的赔付中”。小红书
这里有个很多人没意识到的不对称:你被汽车撞了,对方有交强险加商业三者险兜着——岳阳一起“开门杀”致七旬老人身亡案,家属获赔47万余元,主要由保险承担。但反过来,你撞了人——行人、骑行者、别的电动车——你这边没有任何强制保险,全部自掏。淮北那案子的法官说得很直白:非机动车事故责任人多为个人,普遍投保率低、偿付能力有限,一旦造成人身伤害,“不仅受害人求偿无门,责任人也会因事故致贫”。新浪微博新浪微博
一边是十级伤残20万起步的赔付,一边是一年一两百块的保费。这笔账,值得每个骑车的人算一次。
二、四种“电动车保险”,先分清各赔谁再掏钱
这是最容易乱的地方。你在充电桩上扫到的、支付宝里弹出来的、上牌时被要求的,其实是四种完全不同的东西,赔的对象、价钱、坑都不一样:
险种 | 赔谁 | 真实价格(公开信息) | 典型坑 |
|---|---|---|---|
非机动车第三者责任险 | 赔对方(人伤为主,部分含财产) | 保额20万-50万,年保费约80-200元 | 免责条款差异极大,闯红灯/改装可能拒赔;有的不赔对方财产损失 |
骑行意外险(意外伤害险) | 赔自己(意外医疗/伤残/身故,部分含盗抢) | 月缴低至5.61元起 | 把“责任险”当“意外险”卖——北京已有判欺诈的生效判决 |
充电桩搭售“安心充电”类附加险 | 只赔充电环节的火情等,范围极窄 | 每单约0.09元,或首月0.6元、次月起约150元/月 | 误触投保、自动续费难取消;车棚火灾烧了车只赔60元的纠纷上过电视 |
交强险+商业三者险(机动车) | 电轻摩/电摩必须投保 | 上牌强制购买 | 部分网点捆绑销售;先搞清你的车到底是不是机动车 |
挨个说清楚。
第一种:非机动车第三者责任险——这是主食。
它赔的是你撞了别人之后依法要赔的钱。市面上保额20万到50万的产品,年保费普遍80-200元。北京还有政府指导的普惠型“骑行保”,由人保财险设计,分四档:59元的普惠版(第三者身故残疾11万+医疗1万)、99元基础版、199元经济款(三者责任保额68.2万,还含盗抢、自燃各2000元和一顶头盔)、299元尊享款(三者责任108.4万)。淮北那个闯红灯都获赔2.8万的案子,说明这类保险真出事时是能顶上去的。知乎知乎
但免责条款各家差异极大,买前必须看三条:闯红灯、逆行等违法骑行赔不赔(北京骑行保明确:违反交通信号灯或交警指挥造成的伤害不赔);改装提速后出事故赔不赔(不赔);跑外卖、拉货等营运用途赔不赔(家用车跑营运输出险,保险公司有权拒赔)。同样的事故,A产品赔、B产品不赔,完全取决于条款。知乎
第二种:骑行意外险——这是配菜,但有人拿它当主食卖,还卖错了。
它赔的是你自己:骑车摔了、被撞了产生的医疗、伤残。支付宝、微信保险频道都有月缴产品,最低每月5块多。有小红书用户晒过:车被偷了,支付宝的骑行险赔了400元——顺便说,盗抢责任额度普遍很低,别指望它找回一辆车。小红书
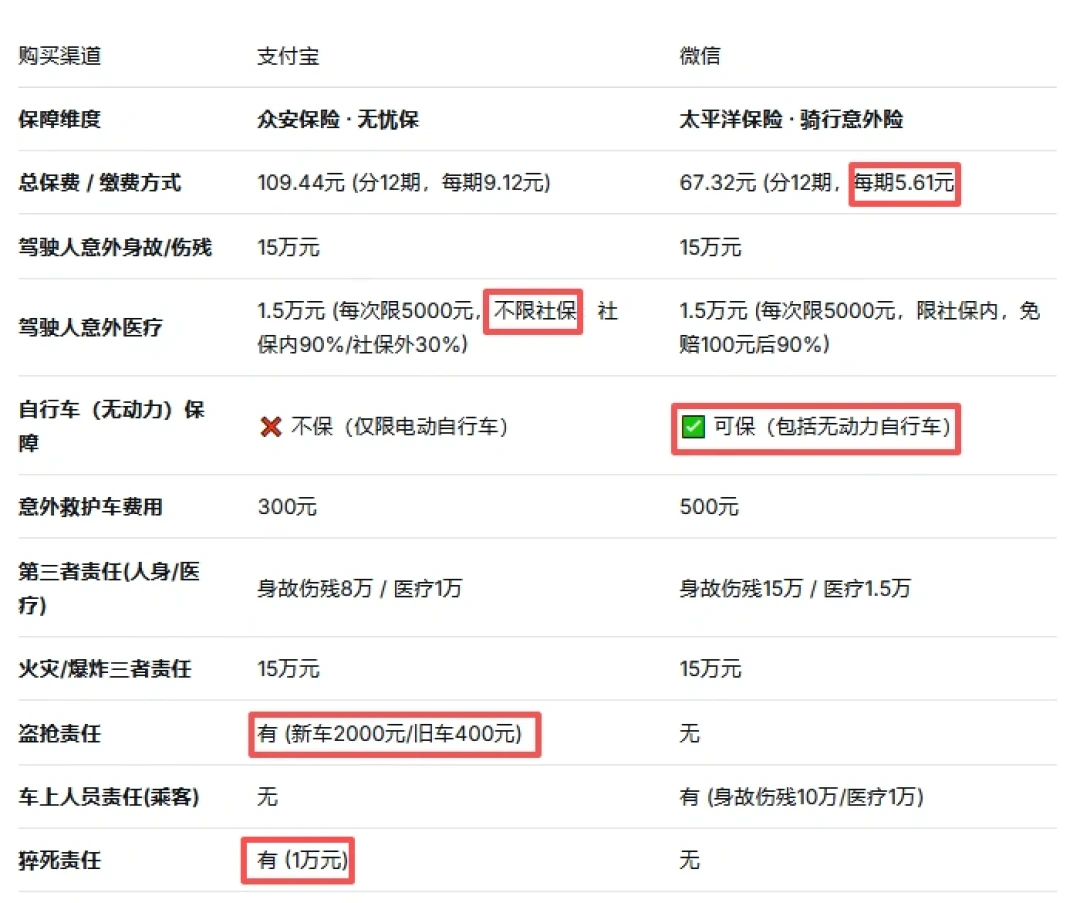
这个险种今年出了一件标志性案子。北京车主管某2021年通过电动车品牌APP花199元买了份“代步工具组合保险”,宣传页面写着“骑行受伤——骑行过程中意外受伤怎么办”“车上人员受伤”。结果他雨天路滑摔伤、交警认定无责,去理赔被拒:保单里那份“附加车上人员责任险”,只赔“你对车上其他人造成损害且你有责任”的情形,根本不赔驾驶人自己。管某把保险公司告了,朝阳区法院认定:用意外险的话术宣传责任险,构成欺诈,撤销合同、退还199元保费加利息,一审已生效。新浪微博
记住这个区分口诀:责任险赔别人,意外险赔自己。“车上人员责任险”七个字里有“人员”,但它不是赔你的。买之前翻到“保险责任”那一页,看清楚主语。
第三种:充电桩搭售的“安心充电”类附加险——大概率你已经“被买过”。
扫码充电时页面弹“立即充电”和“安心充电”二选一、账单里多出9分钱扣费,说的都是这类充电环节的附加保障。还有人误触充电小程序里的跳转广告就被投了保,首月0.6元,次月起150元,想取消还各种找不到入口。这类险只覆盖充电环节的火情、爆炸等极窄场景。1818黄金眼报道过:小区车棚火灾二十多辆电动自行车受损,有车主收到的理赔转账只有60元,理赔人员称是“误会”。至于误触投保的月缴套餐,取消入口往往藏得很深。建议:充电时看清按钮再点;每月翻一眼支付宝/微信的自动扣费列表,看到不认识的保险代扣,直接在保单详情里解约。新浪微博新浪微博新浪微博
第四种:交强险——只跟电轻摩、电摩车主有关,但很多人不知道自己已经“被机动车”了。
判断标准很简单:车没有脚踏骑行装置、或参数超标,那就属于电动轻便摩托车或电动摩托车,是机动车,上牌必须买交强险。湖北孝感一位车主就撞上了这套流程:给老妈买的“电动车”没有脚踏板,车管所说得买交强险才能上牌,跑的第一个网点还要求“交强险+四季险”捆绑购买,不给单买。捆绑销售可以拒绝,遇到强行捆绑的,保留证据打12378(银行保险消费者投诉热线)。山西这波上牌潮里,晋城车主也在问“交强险线下排队,能不能线上办、费用多少”——可以,人保、平安、太平洋的官方APP和公众号都能办机动车交强险,不用在网点排队。小红书
三、三种人怎么配,一年各花多少钱
普通通勤党(合规电动自行车):三者险为主,保额往高了选(30-50万档),年缴80-200元;再配一份月缴骑行意外险,一年五六十块。合计150-260元,覆盖“撞了别人”和“伤了自己”两个方向。
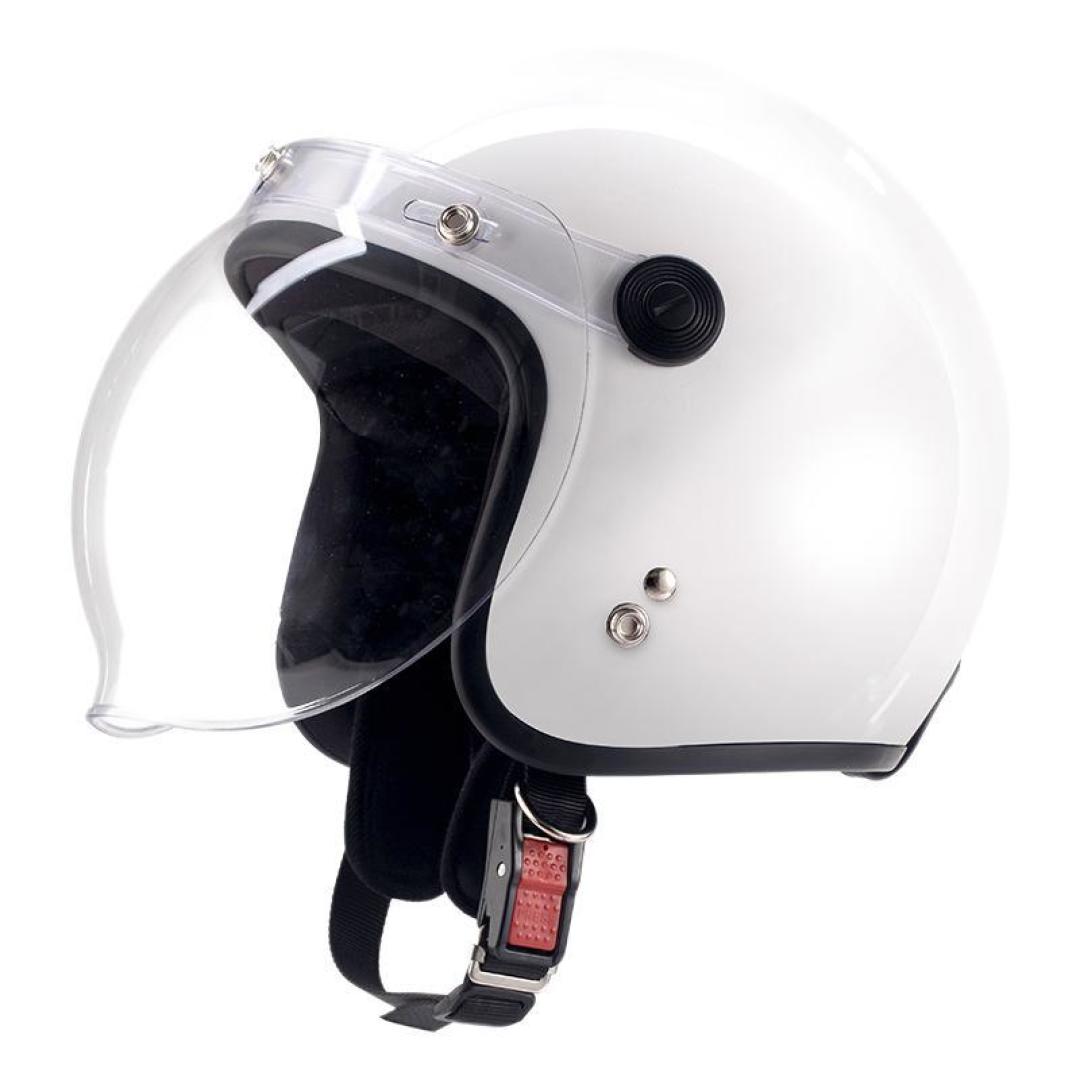
接娃家长、给爸妈买车的:三者险+意外险都给骑车人配上,注意意外险的医疗额度选高些;如果产品含“驾驶人或乘坐人”责任更好——山西新规要求6岁以下儿童必须配安全座椅,孩子坐后座的日子,乘坐人意外医疗责任不是摆设。另外别忘了新规里驾乘人员都要戴国标头盔,违者警告或罚20元。一顶带3C认证的国标头盔,便宜的十几块就能买到,想要做工、镜片更好一点的,像小牛电动的3/4安全头盔这类品牌款也就三百来块——这是比保险更前置的保障。新浪微博
骑手、电轻摩/电摩车主:平台给的团体险先查清保额和免赔额——山东高院8月刚发布典型案例:外卖骑手撞人,保险公司不得以未投交强险为由拒赔平台配置的意外险附加个人责任险,该赔就得赔。自己如果骑的是电轻摩,交强险是法定强制,别省;用家用性质保单跑营运的,出险可能一分不赔,营运用途要单独确认条款。新浪微博
四、避坑清单,投保前后各查一遍
分清责任险和意外险:“车上人员责任险”不赔你自己,已有法院判欺诈的生效案例;
逐条读免责条款:闯红灯、逆行、改装提速、营运用途、不戴头盔——哪些情形拒赔,买前看清楚,否则白买;
警惕月缴自动续费:首月几毛、次月起上百的套餐,投保后7天内找到解约入口试一遍,确认真能退;
看清盗抢、财产的额度和免赔:骑行险盗抢责任常见只有几百到2000元;三者医疗普遍有每次事故200元左右免赔额、门诊按90%报;
拒绝捆绑销售:交强险不能和别的险强绑,被绑了打12378投诉;
出险后第一时间报案留证:事故认定书、医疗票据、现场照片都留好;另外提醒一句,事故现场别因为“对方有保险”就随口认全责——责任认定影响的是你后续所有赔付。
五、接下来值得盯的三个信号
三者险会不会从“鼓励”变“强制”:2021年就有全国人大代表建议强制电动自行车投保三者险,淮北法官也在呼吁加快多层次非机动车保险体系建设。山西立了省级法规的第一块牌,后面哪个省跟进、会不会把保险写进上牌流程,直接影响你要不要提前配;新浪微博
上位法还在收紧:道交法修订草案8月刚提请全国人大常委会初次审议,拟把电动自行车在非机动车道内的最高时速从15公里提到20公里。专家还在讨论让电动自行车“回归自行车属性”——路权、速度、责任重新划定的过程里,保险大概率是配套动作之一;新浪微博
互联网骑行险的宣传整顿:朝阳法院这起欺诈判决已生效,专家评价它对同类纠纷“具有类案裁判指引价值”。接下来各平台骑行险的宣传页面和条款大概率会更规范,买的时候留个截图,真出纠纷就是证据;新浪微博
各地普惠型骑行险会不会铺开:北京“骑行保”这种政府指导、保险公司承保、59元起步的模式,如果更多城市跟进,价格还有下探空间。知乎
最后说回开头那个案子。被告不是不想赔,是真赔不出;他不是不想买保险,是真不知道有。3.8亿辆电动车背后,是3.8亿个这样的信息差。一年一两百块,买的是“万一”两个字——这可能是普通家庭里杠杆最高的一笔支出,也是最容易被忽略的一笔。
你给小电驴上保险了吗?买的哪种、花了多少、理赔顺利吗?评论区聊聊,帮大家把价格表凑得更全。