这半个月,卡圈的情绪基本被"缩水"两个字包着:权益公告一张接一张,积分规则框进Q4倒计时,连贵宾厅的账大家都快背下来了。但有一个反方向的动作,聊的人明显少,试的人一直不少——你本来就要还的那笔账单,银行在往回贴钱。
支付宝、京东金融、抖音三个还款入口,光大、农行、中行、邮储、工行、建行、浦发等多家储蓄卡端都在放立减。这篇不是又一个线报搬运,是把9月上中旬的真实线报和一批实测帖汇总成一张渠道地图,本文骨架来自知乎"羊毛村线报"9月17日发布的《多银行信用卡还款立减优惠汇总》,光大、农行、中行、邮储、工行的档位在同篇里都有记录。 同一个光大5000档,7月就有实测帖原话是"实测减6,有人减10,自测",档位从来不是铁板一块。 适合谁?手里3—5张卡、每月还款额三千往上、被这轮缩水砍得不想再为权益折腾,但"顺手回点血"还愿意动手的中度卡友。知乎小红书
一、先把9月的真实报数摆上桌面
以下全部来自9月上旬到17日的用户线报与实测帖(个别为七八月同档补证),不是官方长期政策。这类活动的铁律是:名额有限、地区不同、档位会漂——报数只能当"窗口是否存在"的参考,最终看你付款页那一刻显不显示。
支付宝·信用卡还款(选指定储蓄卡支付)
渠道 | 报数档位 | 频次/窗口 | 备注 |
|---|---|---|---|
光大储蓄卡 | 满5000减10、满3000约减6 | 名额不定时释放 | 9/17线报;同日有实测帖报"减6",同档位不同人金额会漂 |
邮储储蓄卡 | 满1000减5;另有满5000减16.68实测 | 满1000档每周五10:00放名额,每月1次 | 16.68为9/11实测报数,属随机/分层档,不保证人人有 |
农行(长沙) | 满3000减8—9 | 每月1次 | 9/17线报减9,7月同帖实测减8.56,档位会漂 |
农行(天津) | 满3000减6、满5000减10 | 各每月2次 | 地区锁定 |
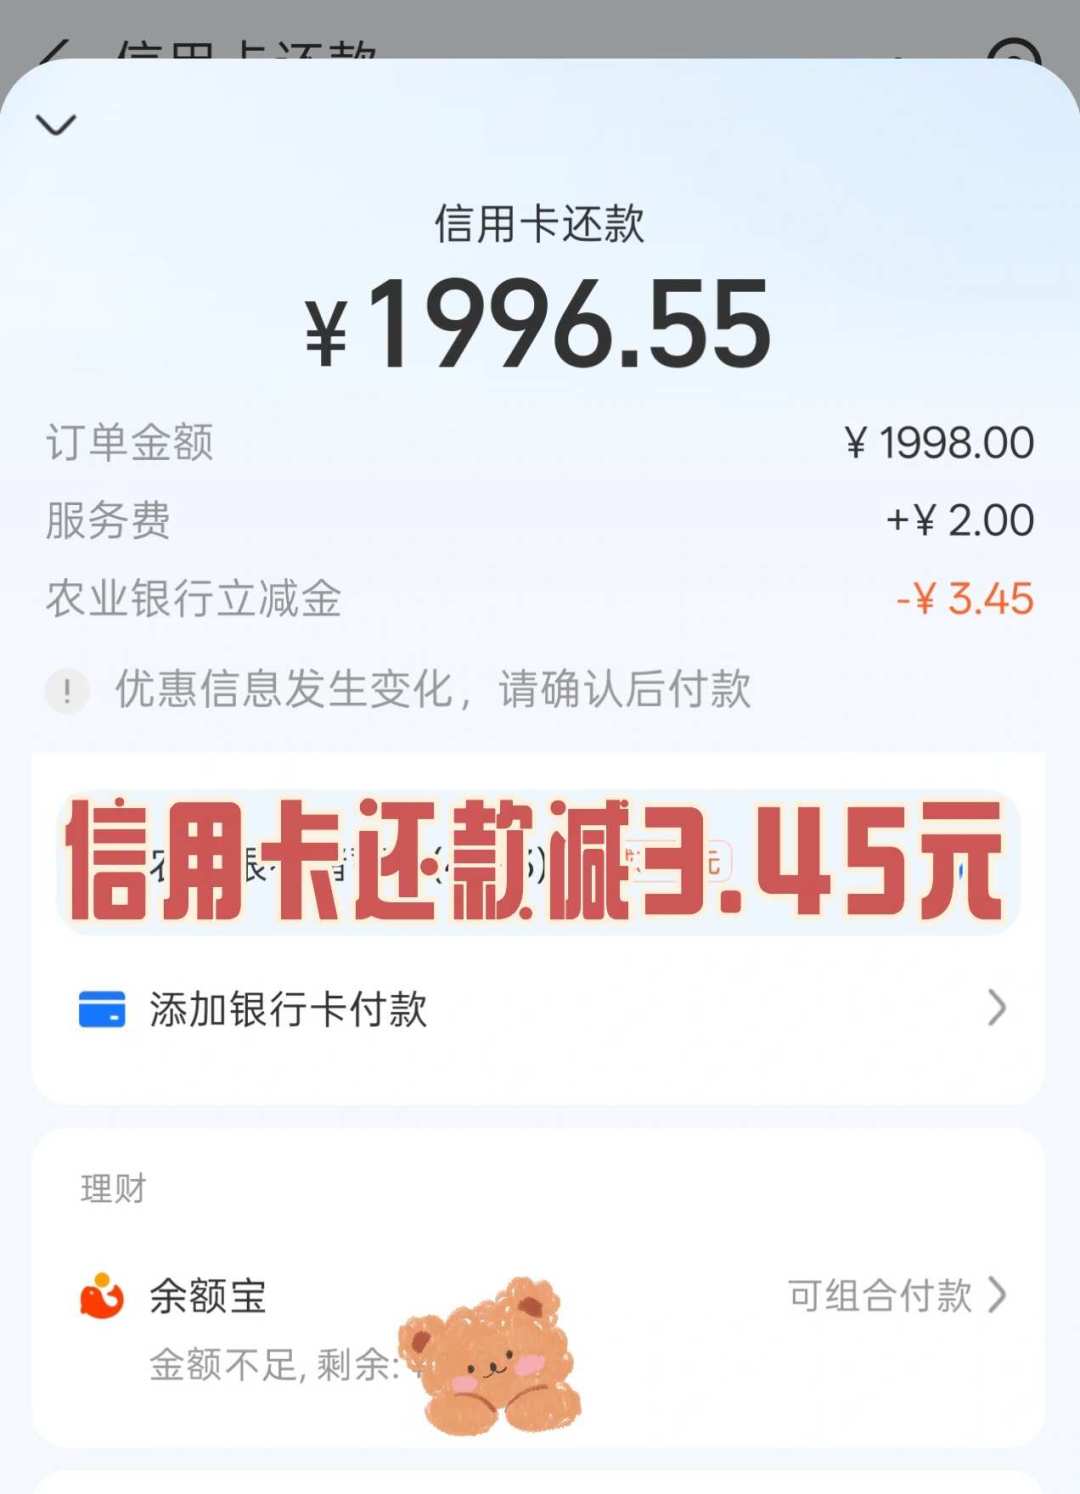
农行(河南) | 满约2000随机减 | 自测 | 9/6实测报数3.45元 |
中行(河南) | 满1000减6 | 每月1次 | 地区锁定 |
中行(西藏) | 满1万减20、满2000随机减 | 自测 | 地区锁定 |
工行(全国) | 满2000随机减、最高8元 | 每天0点补名额 | 9/7另有2000-4报数 |
工行(山东) | 满500减2 | 每月2次 | 地区锁定 |
建行 | 满1000减2 | 9/17报数 | 新出现的档,先自测 |
京东金融·信用卡还款(数币支付)
邮储数字人民币:满2元随机立减,有卡友9月初实测"每次4毛2,共10次";
农行数币:满2000减6左右,有人要满3000才触发,小额多试几个金额。
抖音·我的钱包·信用卡还款(选指定储蓄卡支付)
浦发储蓄卡满2000随机减3—10元(每天8:00放名额),部分账号另有满1500减3;
农行储蓄卡满3000减2;
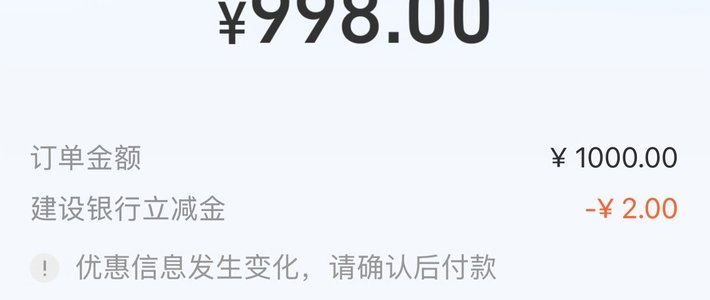
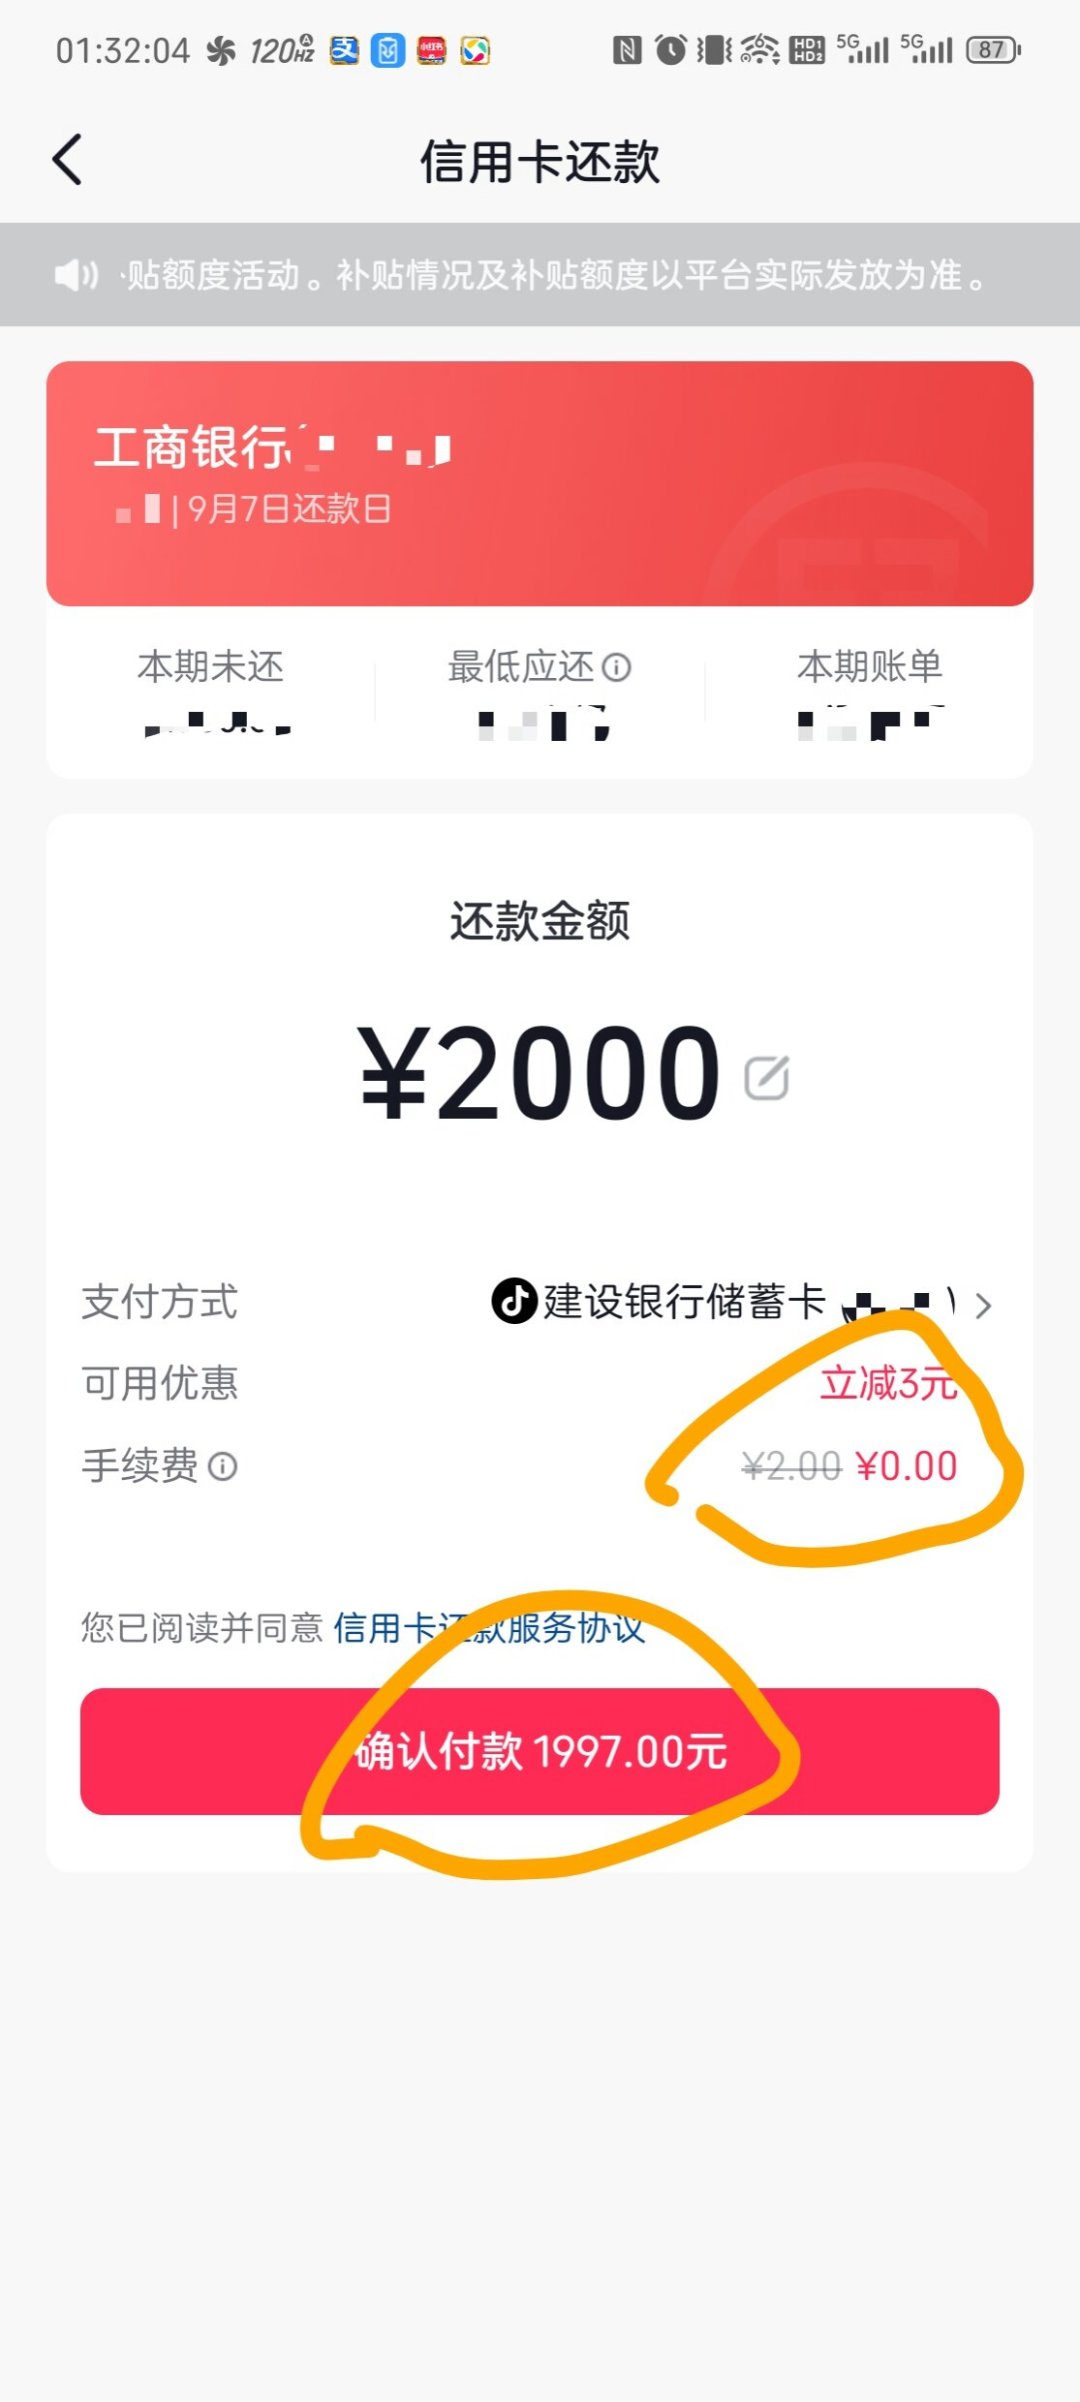
建行储蓄卡满2000减3:8月21日报数实测,还款2000实付1997.00,页面"手续费¥2.00"直接划掉变0。
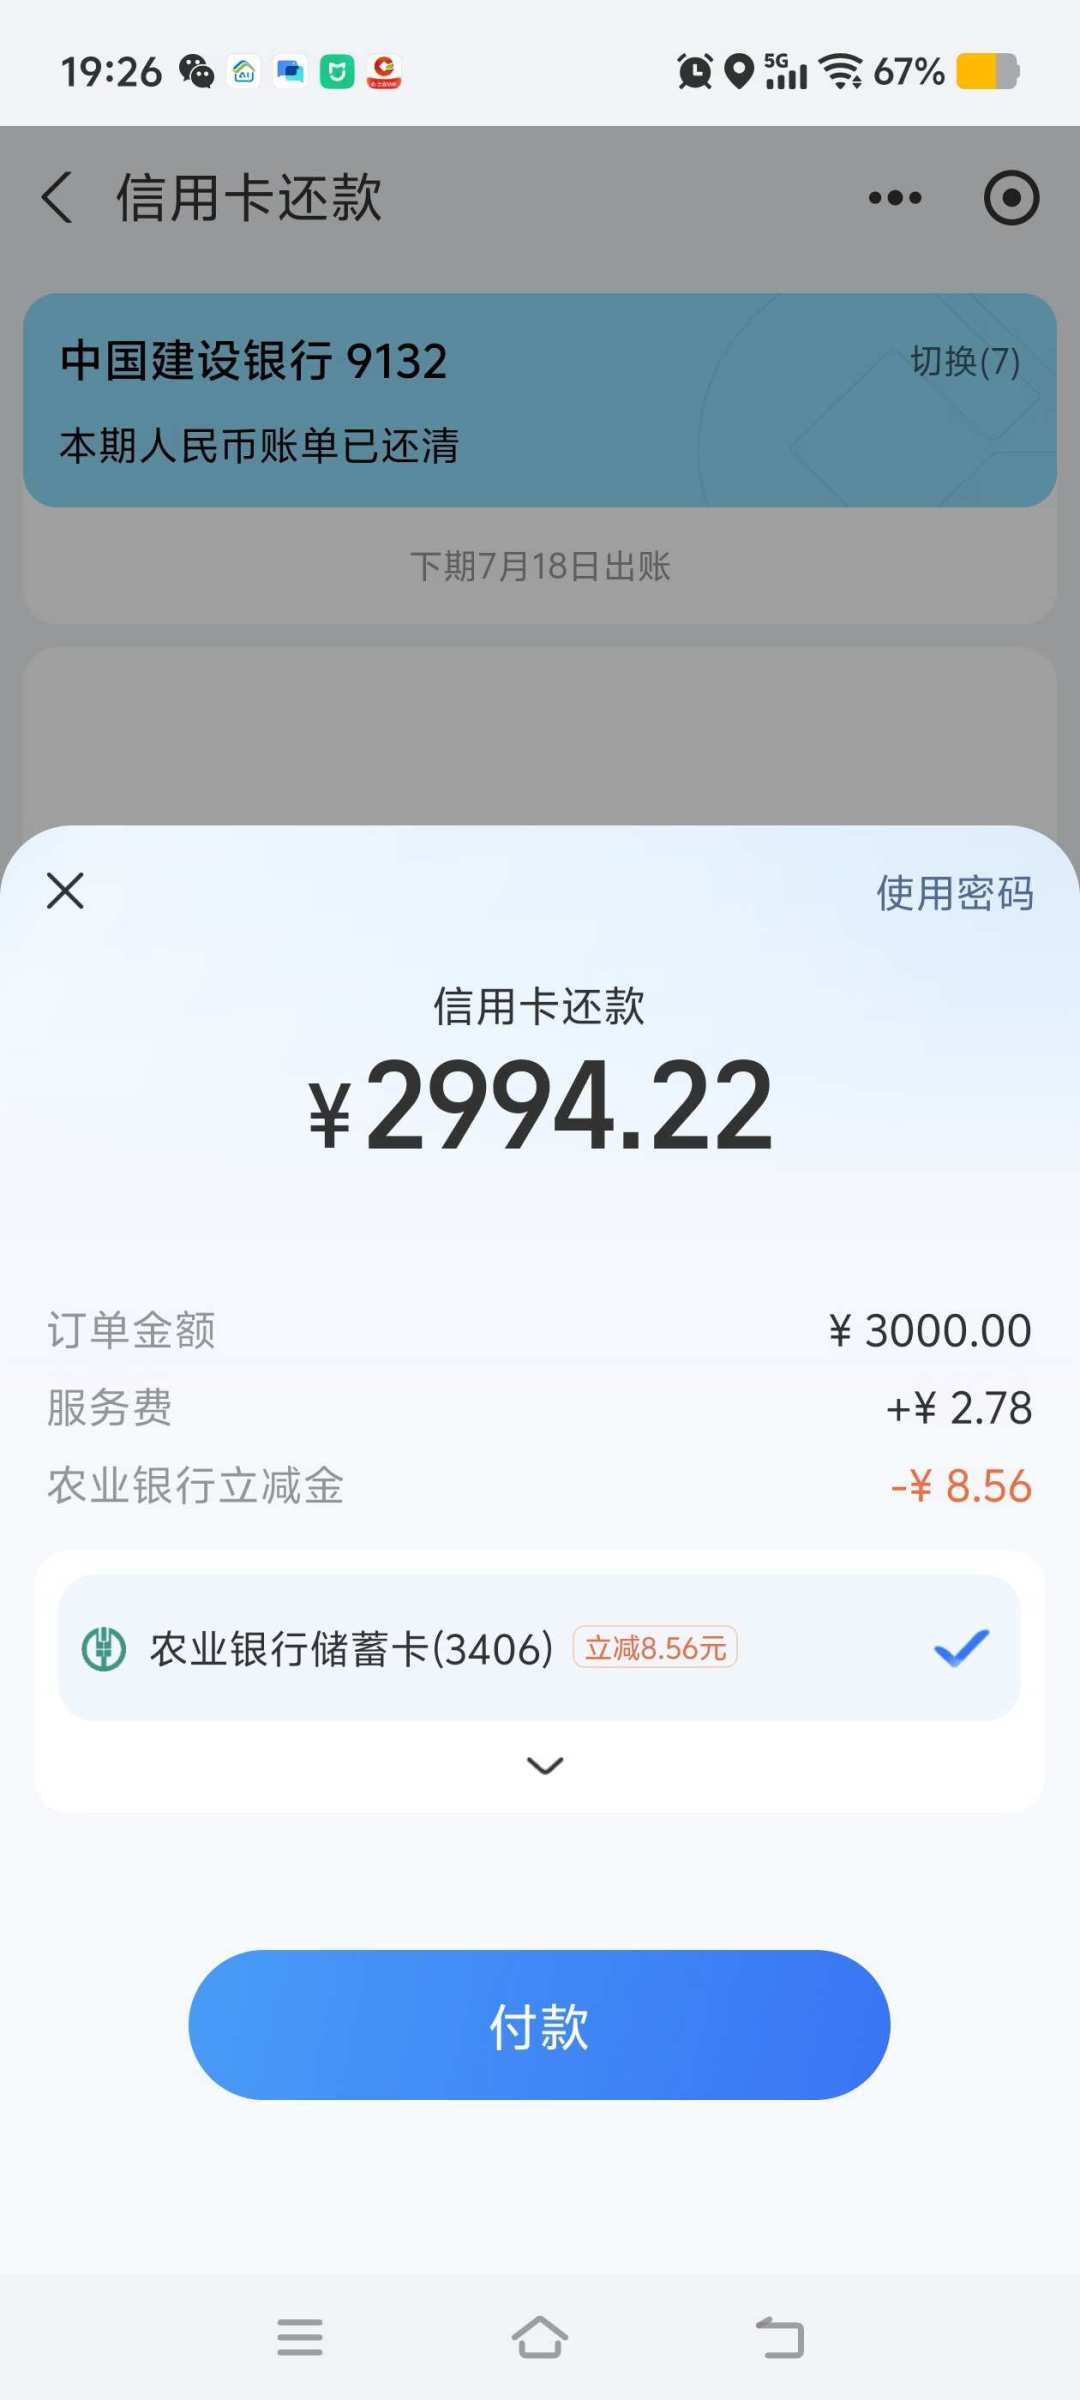
长沙农行档有一张最新的完整证据:订单金额3000、服务费+2.78、费用明细的最后一行才是"农业银行立减金 -¥8.56",选中的储蓄卡右侧挂着"立减8.56元"标签——立减从来不在显眼位置,它就是你付款前必须多看一眼的那一行,这条"3000-8+"的档本身就是7月初被线报捕捉到的。小红书
这张表最大的信息量不在数字本身,在结构:同一个银行,全国档、地区档、数币档、平台档是四套独立名额;同一个人,在不同渠道的档位互相不冲突(用支付宝还一次光大储蓄卡立减,不妨碍京东再用数币还一笔小的)。这就是单个卡友自己试半个月都摸不全的部分。甚至同样一笔5000元,换个渠道可能就是"邮储储蓄卡还信用卡,满5000直接立减16.68元"这样的结果。小红书
二、为什么砍权益的银行,会替你"贴钱还款"
想明白这个,数字怎么漂你都不慌。
还款立减的补贴方是储蓄卡/数币端,不是信用卡中心。借记卡银行花钱买三件东西:这张二类户储蓄卡的激活与资金留存、数字人民币钱包的首开和笔数、支付宝/京东/抖音渠道的支付笔数。对它们来说这是几块钱一个的获客成本,比你办卡送的行李箱便宜得多——所以它出现在"你本来就要付钱"的环节,不要求你多消费一分。
理解了"这是借记卡行的拉新预算",就能推出三个实用推论:
它不受信用卡缩水潮影响,砍信用卡权益的是信用卡中心,放立减的是借记卡部门,两本账互不干涉;
它必然名额有限、随时调整——拉新预算花完就收,所以才有"不出显示就没有,别硬试"的社区纪律;
它对"新户"更友好,从未在这条渠道付过款的账户,跳出立减的概率普遍更高。
三、把立减换算成"每还一块钱",才知道值不值得折腾
统一换算成费率再排座次(按报数上限估):
邮储1000-5=0.5%;工行2000最高8=最高0.4%;中行河南1000-6=0.6%;农行长沙3000-8.5=0.28%;光大5000-10=0.2%。
对照项一:支付宝信用卡还款超出免费额度的手续费是0.1%——0.2%以上的立减档,等于免费之外倒赚;0.1%以下的档,才刚够抵手续费。
对照项二:多数卡消费攒积分的真实回报率不足0.2%。也就是说,还一笔5000,走对渠道"白捡"的,可能比你正常刷这5000攒的积分还值钱——这就是它和"多刷多返"型权益的本质区别:还款立减没有额外消费,也就没有"为了羊毛多花钱"的经典反噬。
河南农行那笔3.45的同屏算式最有代表性:订单1998、服务费+2.00、立减金-3.45、实付1996.55。要两行一起读:3.45的立减对1998是0.17%,单看不显眼,但它顺手把你本来要倒贴的2元服务费也覆盖了——等于没省钱,还倒赚1.45。净省账永远要"立减行+服务费行"一起算,这才是"每还一块钱"的正确读法。小红书
所以分人群结论很清楚:
月还款3000以上、本来就手动还款的:今天就把三个渠道各试一遍,命中一档就是每月固定回血;
月还款500以下、习惯自动还款的:大概率不值得为2块钱多开一张二类户,看看即可;
有数币钱包的:京东那条"满2减0.42×10次"金额小,但门槛低到可以无感参与,适合顺手清,9月初的实测报数就是"每次4毛2,共10次"。小红书
四、四个坑,比档位更值钱
坑一:自动还款永远触发不了立减。 立减只在你手动选择"指定储蓄卡/数币"支付的那一刻出现在付款页。绑了自动还款、或默认用余额/花呗过桥的,等于把这档补贴常年让给别人。这个月手动还一次,先看看自己漏了多少。
抖音那条建行2000-3的链路可以当"标准答案"看:入口在"我的钱包·信用卡还款",支付方式手动选中建行储蓄卡后,“可用优惠 立减3元"和"手续费¥2.00→0.00"才会出现在页面上,最后"确认付款1997.00元”——任何一个环节用了默认渠道,这一行就永远不会亮。小红书
坑二:没有显示就不要付款。 这是线报社区最硬的一条纪律:立减在付款最后一步才显示,不显示说明名额已放完,此时付款不会损失什么,但也别抱着"付完再申诉"的幻想——渠道侧补贴,客服无权补发。支付宝弹层里那句"优惠信息发生变化,请确认后付款",说的就是这件事。
坑三:地区与账户状态是硬门槛。 长沙、天津、河南、西藏、山东的档各管各的;二类户有日累计1万元、年累计20万元的入金限制,用来还5000以内够用,大额还款前先确认账户类别。新开二类户当天能否立减,各家表现不一,报数里既有成功也有"开了户没档"——先查档、后开户是唯一不亏的顺序。
坑四:别为了凑档去"凑单"。 满2000减6的档,为一笔1800的账单多还200再想办法提出来,费率瞬间归零。还多少、凑什么档,永远以当期账单为准——这条听起来像废话,但每年Q4冲达标翻车的都是觉得自己会数学的人。
五、国庆还款潮前的三个动作
今天(窗口期):支付宝、京东金融、抖音三个入口,各自绑上光大/邮储/农行/工行储蓄卡或数币,模拟还款到付款页前一步(不点最终确认)截屏留档,命中哪几档一目了然。
卡好放号时点:工行每天0点、浦发每天8点(抖音端)、邮储每周五10点,其中浦发这条在9/17线报里写明"满2000随机立减3-10元,每天8点释放名额"。 大额账单尽量落在这些时点后24小时内手动还。知乎
10月10日前回头看一眼:这轮报数是9月中旬的快照,国庆消费潮会把还款额顶上去、也会把名额抢得更快;如果10月你的页面连续两次不显示立减,说明预算窗口在收,不必恋战——把预期放在"每月回血一杯奶茶",而不是"理财级返现",这档补贴的体验就会一直很好。
缩水潮砍的是"用明天换今天"的权益,还款立减是银行为数不多还愿意为"你今天就要做的事"付钱的窗口。账不大,但它不要求你多花一分钱——这大概是目前这张账单上,最像好消息的一条。