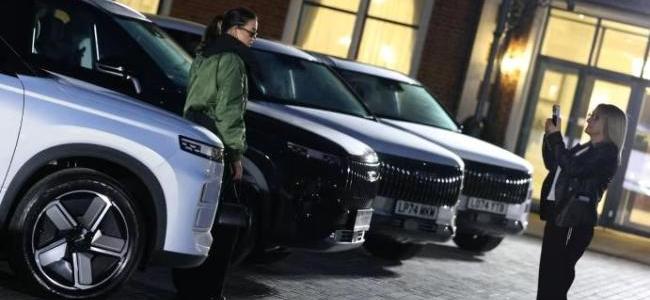
中国车拿下英国月销冠,奇瑞单月卖出逾3.2万辆,市占率达27.61%
10-07 16:05
精选参考来源


精选参考来源
1. 坏了!“平替版路虎揽胜”卖爆,奇瑞又拿下了英国的销量第一了

今日头条 2026-10-06 00:00:00
2. 英国人为何爱上中国汽车——尤其这款“揽胜撞脸车”

新浪 2026-10-05 00:00:00
3. 英国人说中国车“真香”,这回不是客套话
今日头条 2026-10-04 00:00:00
4. 英国评出10款最佳中国车,奇瑞屠榜第一,比亚迪海豹为何仅第七。
今日头条 2026-10-04 00:00:00
5. 全球媒体聚焦|英媒:中国汽车缘何受英国消费者青睐
新浪 2026-10-05 00:00:00
6. 全球媒体聚焦|英媒:中国汽车缘何受英国消费者青睐
中国新闻网 2026-10-05 00:00:00
7. 英媒:中国汽车缘何受英国消费者青睐
新浪 2026-10-05 00:00:00
8. 🇬🇧《泰晤士报》:中国汽车“入侵”英国道路!英媒《泰晤士报》10月1日刊发文章称,9月英国所有新车销量中有四分之一都来自中国品牌。与今年上半年相比,中国汽车品牌在英国的市场份额增长了三分之一,已成功“入侵”英国! 文章作者罗伯特·利亚(Robert Lea)的观点还是比较客观理性的,他认为中国汽车在英国的成功在于“它们遵循了英国的游戏规则。如今它们不仅在我们的街道上随处可见,还在改变驾车者的思维方式”。作者称,“你能以大约半价买到一辆中国车,而且它的性能远远超过半价水平,因为车主们都在精打细算,他们摒弃昂贵的德系品牌标识,转而选择价格更低、性能更好的中国品牌”。“如果说中国汽车出口商的崛起告诉了我们什么,那就是英国车主们对品牌的忠诚度越来越低,他们更愿意寻找高性价比的产品”。 评几句:英媒所谓的中国汽车品牌“入侵”,其实说到底还是英国市场和客户的理性选择结果。中国汽车凭高性价比和过硬的品质,很好地顺应了英国消费者理性务实的需求,是”中国制造“以实力赢得国际认可的生动写照。#MCN微头条伙伴计划#
今日头条 2026-10-03 00:00:00
9. 刚签完贸易大单,英国就翻脸了?45%关税大棒砸向中国电动车,背后真相没那么简单。10月5日,多家外媒披露了一则消息,英国正按照欧盟的强硬施压,计划对输往该国的中国电动汽车加征关税。据报道,英国商业和贸易大臣雷诺兹正在起草相关方案,甚至可能效仿欧盟最高达45%的关税标准。 这件事有意思的地方在于,英国目前对中国电动汽车只征收10%的进口关税,纯电动车和燃油车一个价。 欧盟那边早在2024年就对中国电动汽车加征了7.8%到35.3%的反补贴税,叠加10%的基础关税,综合税率最高达到45.3%。英国脱欧之后拿回了独立制定关税的权力,一直没跟着欧盟加码,这个政策差异让中国品牌在英国如鱼得水。 数据很能说明问题。2026年上半年,中国新能源汽车在英国累计销售了18.3万辆,同比增长超过110%,市场份额升到了16.1%。 今年9月,奇瑞旗下的杰酷7甚至登上了英国新车销量排行榜第一的位置,这款车因为外形酷似路虎揽胜、售价却只要三万英镑左右,被英国消费者戏称为“特姆版揽胜”。 那英国为什么突然要动这个手?关键在欧盟手里攥着一张牌。欧盟正在推动“欧洲制造”政策,核心内容是对公共采购的新能源汽车提出本地化要求,比如整车必须在欧盟境内组装,零部件欧盟原产比例不低于70%。 欧盟已经明确告诉英国,如果不在对华电动车关税问题上采取行动,就别想被纳入这个机制的适用范围。 这招可以说是打在了英国的七寸上。欧盟是英国汽车最主要的出口市场,2025年英国出口汽车的60.4%销往欧盟,今年上半年这个比例也有58%。一旦被排除在“欧洲制造”之外,路虎、宾利、日产这些在英国生产的品牌出口到欧盟时都可能面临高额壁垒。 但英国自己心里也清楚,这事风险不小。英国官员私下担心,中国可能针对捷豹路虎采取反制措施。 捷豹路虎在中国市场销量可观,如果中方出手,英国车企的损失不会小。雷诺兹本人此前也公开表过态,说不能简单对中国电动汽车加征关税,因为可能引发中国反制,伤及英国企业对华出口。 不过英国政府最终还是倾向于冒险。原因也不难理解,两害相权取其轻。在英方看来,被排除在“欧洲制造”机制之外的经济后果,远比捷豹路虎可能遭遇的反制要严重得多。 中方的态度也很明确。中国商务部此前表示,若欧盟开始限制中国企业和商品,中方将采取坚决的反制措施。商务部新闻发言人还强调,所谓自愿出口限制严重违反世贸组织规则,中方对此坚决反对。 这件事的走向其实不复杂,英国如果真加了关税,短期内中国电动汽车在英国的价格优势会被削弱。但中国车企也不是没有应对手段,要么压缩利润保住市场份额,要么加速在英国本地建厂来绕开关税壁垒。事实上,已经有中国车企表态要在英国投资建厂。 长期来看,关税保护如果不能让本土车企变得更有效率,最终买单的还是英国消费者。布鲁盖尔智库在9月的一份报告里就说过,关税和原产地要求会推高产品价格,欧洲汽车政策应该优先考虑竞争力,而不是搞保护主义。#上头条 聊热点#
今日头条 2026-10-06 00:00:00
10. 《泰晤士报》:中国汽车“入侵”英国道路! 看一组10月2日刚出的数字就明白这话不夸张。英国汽车制造商和贸易商协会的初步统计里,2026年9月英国一共注册新车350,518辆,比去年同月多了12.1%,是2017年以来最好的9月。 这个月的单车型冠军,是奇瑞旗下的Jaecoo 7,10,813辆,把特斯拉Model 3和福特Puma都压在了后面。拉长到前9个月,它累计39,473辆,只排在福特Puma之后,坐上全英第二。 纯电这条线上,比亚迪也没闲着:Sealion 7和Seal在9月纯电车型里分列第三、第四。英国9月纯电注册99,199辆,涨了36.3%,单月新纪录,插混也涨了55.7%。 再往回看一年,英国本土车企的处境就很不一样。2025年9月,捷豹路虎遭网络攻击,3家英国工厂停了五周多,当月英国乘用车产量同比跌了27%。一年之后,中国品牌的车型冲上了英国销量榜首,这个对比比“入侵”两个字更说明问题。
今日头条 2026-10-03 00:00:00
11. 英国天空台:英国新车五分之一是中国车,低价挑战英国车企;还恋恋不忘靠“英国制造”的品牌传承打动超级富豪

哔哩哔哩 2026-10-03 00:00:00
12. 2026年9月在英国中系车暴涨疯魔了!!!奇瑞3.28万辆断崖式第一、比亚迪2.01万辆、名爵1.8万辆,吉利控股集团2.02万辆。日系车下跌13.79%,中系车2.4倍于日系车!!! 2026年9月中国汽车军团销量: 奇瑞集团:销量32823辆,同比增长171.29%(奇瑞9788辆+杰酷15055辆+欧萌达7241辆+LEPAS销量739辆) 比亚迪集团:销量20144辆,同比增长78.72%(比亚迪20140辆+腾势4辆) 吉利控股集团:销量20158辆,同比增长34.39%(吉利5155辆+沃尔沃12235辆+极星2219辆+Smart销量342辆+路特斯207辆) 上汽集团:销量18027辆,同比增长23.66% 零跑汽车:销量3943辆,同比增长709.65% 长安集团:销量659辆,同比增长3368.42% 广汽集团:销量678辆 小鹏汽车:销量331辆 长城汽车:销量9辆 合计销量:32823+20144+20158+18027+3943+659=95754+678+331+9=96772辆 中系车爆发:集团化作战+电动化红利,全面挤压传统品牌,四大集团撑起基本盘,多品牌策略效果显著 - 奇瑞集团:3.28万辆,中系断崖式第一,9月LEPAS在英国首次正式上市。通过“奇瑞+杰酷+欧萌达+LEPAS”多品牌矩阵覆盖入门家用到紧凑越野市场。9月英国最畅销的车型是奇瑞的Jaecco 7,不加任何定语的第一[666]Jaecoo 7销量10813辆,总榜第1名 - 比亚迪集团:2.01万辆,单品牌排名第二。主品牌覆盖轿车、SUV全品类纯电,依托三电技术优势快速抢占纯电市场份额,腾势同步试水高端市场。钛7即将在英国交付 - 吉利控股集团:2.02万辆,走“自主+豪华外资”协同路线。吉利品牌主打大众市场,沃尔沃守住豪华基本盘,极星、Smart、路特斯分别覆盖高端纯电、微型纯电、超跑市场,实现全价格带渗透。 - 上汽集团:1.80万辆,MG名爵深耕入门燃油+混动市场,作为最早进入英国的自主车企,用户基础稳固。 2026年9月英国各车系销量 中系车:销量96772辆,市占率27.61%,同比增长79.44% 日系车:销量40203辆,市占率11.47%,同比下跌13.79% 欧系车:销量157095辆,市占率44.82%,同比增长1.6% 韩系车:销量28649辆,市占率8.17%,同比下跌13.72% 美系车:销量27799辆,市占率7.93%,同比增长13.94% 2026年9月英国新车注册量达35.05万辆,同比增长12.1%,中资控股车企销量9.68万辆,市占率27.61%,同比暴涨79.44%,体量达到日系车的2.4倍,正式成为仅次于欧系本土品牌的第二大汽车阵营。 当月英国纯电车型销量9.92万辆,同比增长36.3%,渗透率提升至28.3%;含插混在内的电气化车型合计占比达58.4%,电动化浪潮正是这一轮格局重塑的核心驱动力。 2026年9月日系车各车企集团销量 丰田集团:销量17291辆,同比下跌10.25% 日产:销量11046辆,同比下跌20.99% 本田:销量4149辆,同比下跌15.53% 马自达:销量4417辆,同比下跌20.40% 铃木:销量3020辆,同比增长2.03% 斯巴鲁:销量204辆,同比下跌40.00% 三菱:销量76辆 合计销量:17291+11046+4149+4417+3020+204+76=40203辆,同比下跌13.79% 2026年9月英国车企集团销量TOP20 1. 大众集团:67752辆,同比 -3.60% 2. 奇瑞集团:32823辆,同比 +171.29% 3. Stellantis集团:31178辆,同比 +3.5% 4. 现代起亚集团:28510辆,同比 -13.72% 5. 宝马集团:22183辆,同比 -0.3% 6. 比亚迪集团:20144辆,同比 +78.72% 7. 吉利控股集团:20158辆,同比 +34.39% 8. 上汽集团:18027辆,同比 +23.66% 9. 丰田集团:17291辆,同比 -10.25% 10. 奔驰集团:15913辆,同比 +7.6% 11. 特斯拉:15875辆,同比 +13.94% 12. 日产:11046辆,同比 -20.99% 13. 福特:11917辆,同比 -27.24% 14. 雷诺集团:10757辆,同比 -29.7% 15. 捷豹路虎:9004辆,同比 +40.27% 16. 马自达:4417辆,同比 -20.4% 17. 本田:4149辆,同比 -15.53% 18. 零跑汽车:3943辆,同比+709.65% 19. 铃木:3020辆,同比+2.03% 20. 广汽集团:678辆
今日头条 2026-10-03 00:00:00
13. 英国评出10款最佳中国车,奇瑞瑞虎8第一,比亚迪海豹第七
今日头条 2026-10-04 00:00:00
14. 英国九月车型销量榜第一,1万813辆,比特斯拉Model 3还多。 你猜评论区在吵什么?吵这车到底算英国车还是中国车。 奇瑞JAECOO。名字听着像欧洲牌子,骨子里是安徽造。 有人翻出旧账,说奇瑞当年还跟路虎捷豹合资过。那意思很明白——你身上流着英国血,不算纯种中国货。 这话听着怎么这么别扭。 一个东西卖好了,第一反应不是看它凭什么,是先查户口本。查完发现是自家人,立刻改口说“也就是个组装厂”。这套路我太熟了。 说白了吧,有些人心里那杆秤,秤砣是旧印象,秤盘是洋招牌。 你拿真金白银的数据放上去,他嫌你压不住阵。 但英国那1万813个买家,他们不知道这车是安徽产的?他们不会上网查?一个月比特斯拉多卖近900辆,这是拿钱投票,不是拿嘴投票。 真正的戏肉不在这。 有个济南车主,去年十月提的瑞虎九X。今年六月开到黑龙江,八月又开到大西南。里程表马上两万公里。 他说这车不输三四十万的进口车。 你品品这句话。 销量榜是别人给的排名,里程表是自己踩出来的。两万公里什么概念?北京到上海跑十个来回。这中间要过多少种路况,加多少箱油,听多少异响。 他没说“支持国货”这种话。他就说车不输。这才是老百姓认东西的方式——你给我省心,我就给你口碑。什么标签不标签的,跑起来见真章。 那些还在纠结“算英国车还是中国车”的人,其实没搞明白一件事。 东西卖出去了,钱揣进兜里了,里程表数字在那里摆着。这时候再争个名分,就跟给已经上桌的菜贴产地标签一样——吃的人早拿筷子了,你还在那翻地理课本。 别人认不认,有时候不取决于你喊得多响,取决于你跑得够不够远。两万公里下来,谁是纸老虎谁是铁疙瘩,路知道。
今日头条 2026-10-04 00:00:00
15. Electric Road这次投票,让C10多了份用户评价 如果只说增长快,可能还不够有说服力;把销量、排名和市场进入节奏一起看,味道就不一样了。看零跑海外口碑,不能只盯着一个英国榜单就结束。我更在意英国车主投票、德国私人用户占比,以及海外用户为什么愿意把零跑放进日常选择里。它给我的感觉不是热闹,而是开始有了实际落点。 英国这边,C10在Electric Road车主投票里拿到性价比和实用空间两项第一。这两个奖项听起来不花哨,却很接近真实买车逻辑。它让整篇内容从单纯描述,变成更像一次认真判断。 德国这边,零跑用户里私人用户占比达到75%。私人买家占比高,至少说明当地消费者在真实预算里认真考虑过它。把英国投票和德国用户结构合起来看,口碑就不是一句“海外反响不错”那么空。它不需要硬夸,事实本身就能往前走。 所以我觉得零跑这条线最该讲的是实用价值被看见:空间够不够、价格值不值、日常用起来省不省心。英国的车主投票说明产品点被用户感知到了,德国的私人用户占比则说明愿意自掏腰包的人并不少,这两件事合在一起才像真正的口碑。放到海外市场里,这种口碑尤其难得,因为用户没有天然品牌滤镜,愿意投票、愿意购买,背后看的还是车本身能不能解决日常需求。这才是口碑的硬底子,也是后续增长更稳的前提。这也是我愿意继续关注零跑的原因,成绩不是只写在海报上,而是开始落到具体国家和具体车型上。这组信息的重点,就是让人看到结果从哪里来。 #零跑##车主口碑##德国市场##中国品牌#
今日头条 2026-09-30 00:00:00
16. 2026年9月英国最畅销的车型是奇瑞的Jaecco 7,不加任何定语的第一[666] 中国车型9月在英国销量 Jaecoo 7:9月销量10813辆,总榜第1名,今年累计销量39473辆,售价折合人民币32.2万元 名爵MG HS:9月销量5444辆,总榜第9名,今年累计销量26653辆,售价折合人民币23.0万元 比亚迪海狮07:9月销量3191辆,售价折合人民币41.81万元 比亚迪海豹:9月销量3184辆,售价折合人民币40.66万元 零跑B10:9月销量1883辆,售价折合人民币27.4万元 其他国外车 特斯拉 Model 3:9月销量9929辆,总榜第2名,1‑9累计销量23704辆,售价折合人民币33.77万元 福特Puma:9月销量6958辆,总榜第3名,1‑9累计销量42926辆,售价折合人民币24.1万元,福特小型轻混动SUV 特斯拉 Model Y:9月销量5946辆,总榜第5名,售价折合人民币35.11万元
今日头条 2026-10-03 00:00:00
17. 两个英国投票第一,让C10的家用定位更清楚了 普通人看车企出海,未必关心宏大叙事,但会关心它到当地之后有没有人买、有没有人认。看零跑海外口碑,不能只盯着一个英国榜单就结束。我更在意英国车主投票、德国私人用户占比,以及海外用户为什么愿意把零跑放进日常选择里。这类信息越具体,越不容易变成空泛夸奖。 英国这边,C10在Electric Road车主投票里拿到性价比和实用空间两项第一。它不是那种只适合传播的虚名,反而对应了普通家庭每天会算的账。这一步不一定声量最大,但能让判断站得住。 德国这边,零跑用户里私人用户占比达到75%。这个比例我会看得很重,因为私人用户更多意味着不是只靠短期批量采购撑场面。把英国投票和德国用户结构合起来看,口碑就不是一句“海外反响不错”那么空。我更愿意把它理解成多条线同时推进,而不是单一事件。 所以我觉得零跑这条线最该讲的是实用价值被看见:空间够不够、价格值不值、日常用起来省不省心。如果只写英国,会少了德国私人用户这一层;如果只写德国,又少了C10在具体用车体验上的反馈。两边一起看,逻辑才完整。放到海外市场里,这种口碑尤其难得,因为用户没有天然品牌滤镜,愿意投票、愿意购买,背后看的还是车本身能不能解决日常需求。这才是口碑的硬底子,也是后续增长更稳的前提。对普通消费者来说,这种信息至少说明品牌不是只在国内自嗨,而是在真实市场里接受筛选。这种进展不需要说得太满,摆出细节就够了。 #零跑# #车主口碑# #德国市场# #中国品牌#
今日头条 2026-09-30 00:00:00
18. 欧盟给英国下了最后通牒: 要么对中国电动汽车加征45%关税,要么被踢出“欧洲制造”供应链。 彭博社10月5日援引《泰晤士报》消息称,英国政府正在考虑对中国电动汽车加征进口关税,计划效仿欧盟的做法。 商业大臣乔纳森·雷诺兹正起草相关方案,可能跟欧盟的45%看齐,英国政府发言人回应路透社说目前尚未决定,但也没否认正在研究。 这事说白了就是欧盟在背后拿刀顶着英国的腰,欧盟明确告诉英国首相伯纳姆:你不动手,我就把你踢出“欧洲制造”计划,你英国造的电动车想卖进欧盟,关税优惠别想了。 捷豹路虎、日产这些在英国有工厂的车企,最大的出口市场就是欧盟,上半年欧盟占了英国汽车出口的58%,中国才4%。这笔账怎么算,英国政府心里门清。 但英国真敢加吗?雷诺兹2026年9月17日还在公开说“不能简单对中国电动汽车加征关税,因为可能引发中国反制”。英国官员最怕什么?怕中国拿捷豹路虎开刀。捷豹路虎在中国有合资工厂,中国市场对它来说不是可有可无的,真被反制了,英国汽车业得掉一大块肉。 此外,英国消费者已经用钱包投过票了。2026年9月,中国品牌占了英国新车销量的23%,奇瑞旗下的杰酷7直接成了当月最畅销车型。前8个月中国品牌份额翻了两倍多到12%,如果把沃尔沃、路特斯这些中资背景的品牌算进去,占比更高。 中国车便宜、配置高、质量不差,英国老百姓买得开心,你加关税,最后多掏钱的是谁?是英国自己的消费者。 再看欧盟那边,2024年10月就对中国电动汽车加了最高45%的关税,结果呢?中国车企转头猛推混动车,欧盟混动市场中国品牌份额冲到33%,欧盟现在又急吼吼想让中国“自愿限制”混动出口。关税大棒挥了一圈,该来的还是来了。 T&E的分析也显示,欧盟加税之后,中国品牌在欧盟纯电市场的份额从22%降到17%,但比亚迪这些企业转头就在欧洲建厂,绕开关税继续卖。 英国现在这个处境,就是典型的两头受气,跟欧盟走,得罪中国,捷豹路虎在华生意可能受损,消费者还得买更贵的车。不跟欧盟走,被排除在“欧洲制造”之外,英国车企在最大出口市场吃闭门羹。 英国《卫报》说得挺直白,这叫“艰难的选择”。 说到底,中国汽车能杀进英国市场靠的是性价比和产品力,不是靠什么倾销。 英国真要加关税,伤的不只是中国车企,还有自己的消费者和那些想跟中国做生意的英国企业。 雷诺兹自己都说过,中国是全球最大的汽车市场之一,英国车企需要的是更多准入,不是更多壁垒。 信息来源:英国准备好遭中方“报复”了? 2026年10月05日 08:04 观察者网
今日头条 2026-10-05 00:00:00
19. 被欧盟逼到墙角,英国突然发现:手里最硬的牌,是中国车
今日头条 2026-10-02 00:00:00
20. 谁能想到,8月英国汽车市场,奇瑞直接登顶,销量是丰田两倍,把大众、丰田都甩在身后。根据易车榜数据显示,奇瑞在英国八月份卖出8618辆,丰田仅4116辆,奇瑞比丰田多卖4502辆。 奇瑞在英国热销主力是插混车型,折合人民币二十多万。欧洲充电设施不完善,插混没有纯电的里程焦虑,完美适配当地需求。 很多人疑惑,为啥在英国奇瑞销量超过比亚迪?核心是奇瑞更早深耕欧洲市场,渠道布局更成熟,产品更贴合当地用车习惯。 乘联会预测2026年国内车企海外销量有望突破1200万,出海已经成为车企核心增长引擎。但也要警惕,国内价格战蔓延海外,无序低价竞争容易引来贸易壁垒。国产汽车出海高光背后,挑战同样不小。
今日头条 2026-10-03 00:00:00
21. 英国返欧的入场券,居然是中国电动车!
网易 2026-10-03 00:00:00
22. 中国品牌能不能融入欧洲家庭,买家构成是个线索 我看这条信息时,第一反应不是某一个市场突然冒尖,而是几个市场放在一起看更有意思。看零跑海外口碑,不能只盯着一个英国榜单就结束。我更在意英国车主投票、德国私人用户占比,以及海外用户为什么愿意把零跑放进日常选择里。这也是我觉得它值得多看一眼的地方。 英国这边,C10在Electric Road车主投票里拿到性价比和实用空间两项第一。这两个奖项听起来不花哨,却很接近真实买车逻辑。我会把它当成判断品牌进度的一个实在抓手。 德国这边,零跑用户里私人用户占比达到75%。私人买家占比高,至少说明当地消费者在真实预算里认真考虑过它。把英国投票和德国用户结构合起来看,口碑就不是一句“海外反响不错”那么空。如果读者愿意继续往下看,靠的也是这些具体落点。 所以我觉得零跑这条线最该讲的是实用价值被看见:空间够不够、价格值不值、日常用起来省不省心。英国的车主投票说明产品点被用户感知到了,德国的私人用户占比则说明愿意自掏腰包的人并不少,这两件事合在一起才像真正的口碑。放到海外市场里,这种口碑尤其难得,因为用户没有天然品牌滤镜,愿意投票、愿意购买,背后看的还是车本身能不能解决日常需求。这才是口碑的硬底子,也是后续增长更稳的前提。我觉得这才是现在看中国品牌出海比较实在的角度:少听口号,多看它到底在哪些市场站住脚。对于中国品牌出海来说,这种具体感很关键。 #零跑# #零跑汽车# #零跑C10# #中国汽车出海#
今日头条 2026-09-30 00:00:00
23. 车主觉得划算,和看上去便宜是两回事 以前聊中国车出海,很多人习惯看发布会声量,现在我更关注它在当地有没有实际结果。看零跑海外口碑,不能只盯着一个英国榜单就结束。我更在意英国车主投票、德国私人用户占比,以及海外用户为什么愿意把零跑放进日常选择里。这比单纯讲品牌愿景更容易让人相信。 英国这边,C10在Electric Road车主投票里拿到性价比和实用空间两项第一。这两个奖项听起来不花哨,却很接近真实买车逻辑。我会把它看成从热度走向真实接受度的一步。 德国这边,零跑用户里私人用户占比达到75%。私人买家占比高,至少说明当地消费者在真实预算里认真考虑过它。把英国投票和德国用户结构合起来看,口碑就不是一句“海外反响不错”那么空。这种表达信息密度够,读者也能看明白。 所以我觉得零跑这条线最该讲的是实用价值被看见:空间够不够、价格值不值、日常用起来省不省心。英国的车主投票说明产品点被用户感知到了,德国的私人用户占比则说明愿意自掏腰包的人并不少,这两件事合在一起才像真正的口碑。放到海外市场里,这种口碑尤其难得,因为用户没有天然品牌滤镜,愿意投票、愿意购买,背后看的还是车本身能不能解决日常需求。这才是口碑的硬底子,也是后续增长更稳的前提。后面还要看服务、渠道和复购,但第一步能走到这个程度,确实不是只靠热闹能做到的。我觉得这比只看发布节奏更接近真实市场。 #零跑# #车主口碑# #德国市场# #中国品牌#
今日头条 2026-09-30 00:00:00
24. 比起品牌宣传,我更关注英国人用过车之后怎么选 把几个海外市场放在一张图里看,零跑这次的节奏比我想象中更具体。看零跑海外口碑,不能只盯着一个英国榜单就结束。我更在意英国车主投票、德国私人用户占比,以及海外用户为什么愿意把零跑放进日常选择里。我会继续看它后续能不能把这些节点连成常态。 英国这边,C10在Electric Road车主投票里拿到性价比和实用空间两项第一。它不是那种只适合传播的虚名,反而对应了普通家庭每天会算的账。我觉得读者真正想看的,恰恰是这种能串起来的依据。 德国这边,零跑用户里私人用户占比达到75%。这个比例我会看得很重,因为私人用户更多意味着不是只靠短期批量采购撑场面。把英国投票和德国用户结构合起来看,口碑就不是一句“海外反响不错”那么空。如果读者愿意继续往下看,靠的也是这些具体落点。 所以我觉得零跑这条线最该讲的是实用价值被看见:空间够不够、价格值不值、日常用起来省不省心。如果只写英国,会少了德国私人用户这一层;如果只写德国,又少了C10在具体用车体验上的反馈。两边一起看,逻辑才完整。放到海外市场里,这种口碑尤其难得,因为用户没有天然品牌滤镜,愿意投票、愿意购买,背后看的还是车本身能不能解决日常需求。这才是口碑的硬底子,也是后续增长更稳的前提。如果后续这些市场还能持续滚动,零跑的海外故事就会从尝鲜变成真正的常态化经营。不夸张地说,它已经从传播话题变成了市场话题。 #零跑# #车主口碑# #德国市场# #中国品牌#
今日头条 2026-09-30 00:00:00
25. 英国突然发现:中国车不是麻烦,是手里最好用的一张牌

微信公众号 2026-10-02 00:00:00
26. 英国猛然发现:中国车可能是它重返欧洲产业链的一张“牌”
今日头条 2026-09-30 00:00:00
27. 你能想象吗?一个刚脱欧、口口声声要拿回主权的国家,被老东家堵在门口逼宫:要么给中国电动车加45%关税,要么就别想在欧洲供应链里混了。 9月25日,英国《金融时报》捅出这条消息,西方舆论圈当场炸锅。我第一反应是:这哪是贸易谈判,分明是一场赤裸裸的供应链圈地运动。 事情的来龙去脉不复杂。欧盟早在2024年10月就给中国电动车定了反补贴税,比亚迪17%、吉利18.8%、上汽35.3%,再叠上10%基础关税,最高综合税率直奔45%。 可英国脱欧后没跟着走,至今只收10%。就这么一个税率差,让英国成了中国电动车进入欧洲的"后门"。 数据不会骗人。中国品牌现在已占英国新车市场大约16%的份额,比亚迪在2026年前四个月直接干到英国电动车销量第一,把特斯拉、宝马、大众全甩在身后。 同样一辆中国电动车,在英国卖比在欧盟便宜一大截,消费者又不傻,当然用脚投票。 欧盟急了,而且是真急。它怕的不是英国市场被中国车占了,而是怕这些车从英国转一道手再流进欧盟,把它辛辛苦苦筑起来的关税墙给绕过去。 用欧盟官员自己的话说,关税差异导致了一个担忧:中国人可能通过英国绕道,规避我们的关税。修了一道墙,发现旁边有个门没关,那就逼看门的人也把门焊死。 但欧盟手里拿的不是枪,是一张叫"欧洲制造"的牌。今年3月,欧盟委员会公布《工业加速器法案》,核心就是"欧洲制造"原产地规则。 这个法案厉害在哪?它把贸易壁垒从边境搬到了产业链内部。以前是你车进来我收税,现在是你不按我的规矩来,我连市场都不让你进。 法案里还专门写了一条:对在电动车、电池、太阳能等领域控制全球40%以上产能的非欧盟国家企业,投资超过1亿欧元要附加额外条件。这摆明了就是冲着中国来的。 那英国跟这事儿有什么关系?关系大了。英国汽车产业高度依赖欧洲供应链,捷豹路虎、迷你这些品牌虽然挂着英国名字,背后老板分别是印度塔塔和德国宝马,零部件采购、整车出口全靠跟欧盟的零关税贸易。"欧洲制造"规则一落地,英国产的车很可能被排除在欧盟补贴和采购之外,损失就大了。 所以英国最近一直在跟欧盟谈,想争取自己的产品享受"欧洲制造"同等待遇。欧盟回答很干脆:想进来也行,先把中国电动车关税提到跟我们一样,最好直接加入欧盟关税同盟。 你看,这就叫拿供应链当人质,你不配合我的贸易政策,我就断你的产业链活路。 我个人觉得,欧盟这步棋看着狠,实则暴露了焦虑和被动。一个号称自由贸易旗手的联盟,现在居然靠逼盟友加关税、搞原产地壁垒来保护自己的产业,这本身就说明它在电动车赛道上已经跟不上了。不是中国车太便宜,而是欧洲车太贵、太慢、太不接地气。 在我看来,这里面还有一层更微妙的博弈。英国其实也不想加这个关税。英国贸易大臣雷诺兹早就公开说过,简单加关税保护本土产业行不通,很容易招来中国反制,最后受伤的反而是英国自己的出口企业。 而且英国已经没有真正意义上的本土汽车品牌了,加关税保护谁?保护印度塔塔的捷豹路虎?还是德国宝马的迷你? 更关键的是,英国消费者已经用实际行动做出了选择。中国电动车在英国卖得好,不是靠什么不正当补贴,而是靠性价比、靠技术、靠产品力。 一辆配置拉满的电动车,价格比欧洲同级别低三分之一甚至一半,换你你买谁?欧盟要英国加45%关税,本质上是让英国消费者多掏钱,去补贴欧洲那些不争气的车企。 我认为这件事最值得玩味的地方,是欧盟自己内部也不是铁板一块。当年投票对中国电动车加征反补贴税时,德国等几个国家投了反对票,因为德国车企在中国有巨大市场利益,怕招来报复。 现在欧盟逼英国,某种程度上也是把内部矛盾向外转移——自己家里吵不出结果,就拿英国开刀立威。 真正的竞争力不是靠关税墙堆出来的,是在开放的市场里真刀真枪拼出来的。中国电动车能走到今天,靠的是几十年的技术积累、完整的产业链配套和残酷的市场竞争。 欧盟如果真想赢,应该想想怎么把自己的车企搞得更有活力,而不是天天琢磨着怎么把对手挡在门外。
今日头条 2026-09-30 00:00:00
28. 给C10投票的英国车主,看重的是钱和空间 普通人看车企出海,未必关心宏大叙事,但会关心它到当地之后有没有人买、有没有人认。看零跑海外口碑,不能只盯着一个英国榜单就结束。我更在意英国车主投票、德国私人用户占比,以及海外用户为什么愿意把零跑放进日常选择里。如果用普通人的话说,就是看起来更像真正在当地做生意了。 英国这边,C10在Electric Road车主投票里拿到性价比和实用空间两项第一。它不是那种只适合传播的虚名,反而对应了普通家庭每天会算的账。它让整篇内容从单纯描述,变成更像一次认真判断。 德国这边,零跑用户里私人用户占比达到75%。这个比例我会看得很重,因为私人用户更多意味着不是只靠短期批量采购撑场面。把英国投票和德国用户结构合起来看,口碑就不是一句“海外反响不错”那么空。拆开写会轻,合起来讲才有分量。 所以我觉得零跑这条线最该讲的是实用价值被看见:空间够不够、价格值不值、日常用起来省不省心。如果只写英国,会少了德国私人用户这一层;如果只写德国,又少了C10在具体用车体验上的反馈。两边一起看,逻辑才完整。放到海外市场里,这种口碑尤其难得,因为用户没有天然品牌滤镜,愿意投票、愿意购买,背后看的还是车本身能不能解决日常需求。这才是口碑的硬底子,也是后续增长更稳的前提。这类进展不一定轰轰烈烈,却很适合用来判断一家车企是不是在认真做长期生意。如果后续还能持续,意义会比一次传播热度更大。 #零跑# #车主口碑# #德国市场# #中国品牌#
今日头条 2026-09-30 00:00:00
29. 中国车出海之后,还要靠使用体验留下用户 单独拎出一个榜单当然好看,但真正能说明问题的,还是不同国家同时出现的反馈。看零跑海外口碑,不能只盯着一个英国榜单就结束。我更在意英国车主投票、德国私人用户占比,以及海外用户为什么愿意把零跑放进日常选择里。如果后续还能持续,意义会比一次传播热度更大。 英国这边,C10在Electric Road车主投票里拿到性价比和实用空间两项第一。预算和空间本来就是家用车绕不开的两件事,所以这个结果比单纯外观热度更有参考价值。我觉得读者真正想看的,恰恰是这种能串起来的依据。 德国这边,零跑用户里私人用户占比达到75%。对品牌来说,真正难的是让个人买家愿意自己掏钱下单。把英国投票和德国用户结构合起来看,口碑就不是一句“海外反响不错”那么空。最终要落回一个问题:当地用户到底有没有把它当成真实选项。 所以我觉得零跑这条线最该讲的是实用价值被看见:空间够不够、价格值不值、日常用起来省不省心。我会把它理解成两个层面的验证:一边是车主觉得它值,一边是个人买家真的愿意买。这样的口碑比单纯传播声量更接近真实市场。放到海外市场里,这种口碑尤其难得,因为用户没有天然品牌滤镜,愿意投票、愿意购买,背后看的还是车本身能不能解决日常需求。这才是口碑的硬底子,也是后续增长更稳的前提。这也是我愿意继续关注零跑的原因,成绩不是只写在海报上,而是开始落到具体国家和具体车型上。这也是普通人判断一个品牌有没有认真做海外市场的方式。 #零跑C10# #海外车主# #欧洲口碑# #新能源汽车#
今日头条 2026-09-30 00:00:00
30. 英国为什么不愿跟随欧盟封杀中国电动车 这场贸易博弈,细细琢磨很耐人寻味。 欧盟已经对中国电动车征收最高45%反补贴关税,英国却维持10%基础进口税率。今年上半年,中国电动车在英国卖出18.3万辆,同比大涨110%,市场占有率达到16.1%。5月,比亚迪一度超过特斯拉、大众,登上英国电动车销量榜首。 面对这一局面,欧盟多次向英国施压,提醒如果政策不一致,英国车企或将面临欧洲供应链准入的风险。 脱欧之后的英国,一直希望维系和欧洲产业链的紧密联系,英欧之间汽车年度贸易规模达到800亿欧元。外界原本以为,英国会顺势跟进欧盟关税政策。但英国商务大臣雷诺兹态度明确:英国属于出口导向型产业经济体。 潜台词不难读懂:如果跟随加税,一旦触发中方反制,捷豹路虎、宾利、劳斯莱斯等品牌在华业务将首当其冲。中国至今仍是英国豪华汽车重要海外市场,欧盟并不会为英国的损失承担补偿。 不过关税博弈只是表层。英国选择不跟进,并不是出于对华善意,更多是现实条件约束下的无奈,属于生存层面的权衡。 看一看英国本土汽车产业现状就能理解。部分捷豹路虎现役车型进入停产调整,工厂出现闲置产能,2025年英国全年汽车产量仅73.8万辆。英国政府定下目标,2035年把汽车产量提升至130万辆。依靠本土现有能力,实现目标难度极大。 根据路透社消息,奇瑞正与捷豹路虎展开洽谈,探讨利用英国闲置工厂进行整车组装的可能性,英国商业大臣也公开表达对项目的期待。放在五年前,一国商务官员公开欢迎中国车企落地本国建厂,是很难想象的场景。反观欧盟正在推进《工业加速器法案》,意图降低对中国供应链依赖,英国的选择,形成鲜明反差。 这背后反映出,英国汽车产业电动化转型压力巨大,亟需外部资本、产能来盘活本土工厂,这不是简单的选边站队,而是现实生存考题。 比关税、工厂谈判更关键的命门,是动力电池。 英国约三分之一电池进口来自中国。全球绝大多数动力电池产能、关键原材料加工能力集中在中国。英国汽车制造商协会测算,如果电池供应链出现波动,英国清洁能源产业或将面临9万个岗位流失的风险。关税高低、终端售价都是表面,拿不到稳定、低成本的电池,英国电动车产业发展就无从谈起。 另外,2027年1月,英欧贸易协定原产地规则即将收紧。英国产电动车想要零关税销往欧盟,电池需要满足相应的本地占比要求。眼下英国本土电池工厂建设进度滞后,欧洲整体电池产能只达到规划预期的55%,电池生产成本比中国高出30%,短期很难补齐差距。 英国实际上被三方力量裹挟:欧盟不断施压要求统一关税;中国手握庞大的市场与电池供应链;本土汽车产业转型,期待外部投资助力。无论做出哪一种选择,都要承担相应代价。 英国当下策略可以概括为一个“拖”字。英国官员也用“精细平衡”来形容自身处境。这算不上高明的长远战略,更多是拖延缓冲,寄希望2027年前本土电池产业取得进展,或是外部局势出现转机。 有意思的是,欧盟内部同样存在分歧。虽然对外亮出高关税姿态,但欧洲本土车企也在呼吁政策缓冲。关税可以保护本土市场,却无法快速补上电池成本劣势。缺少有竞争力的产品,消费者依旧不会买单。 这场博弈本质,不是比拼谁对中国态度更强硬,而是比拼本土产业链建设速度。欧盟选择筑起壁垒,英国选择拖延观望,但双方的电池产业建设进度,都显著落后于中国。关税可以快速落地,但完整产业链的搭建,需要漫长时间沉淀。 更值得关注的趋势,是中国车企正在从单纯出口商品,转向深度扎根海外市场。奇瑞洽谈英国工厂项目,比亚迪完善本地经销网络、推出长周期电池质保,已经跳出简单卖车模式,开始嵌入当地汽车产业体系。 一旦中国品牌在英国形成工厂、就业、配套供应链的深度绑定,未来再想简单依靠关税限制,代价首先会传导至英国自身。 至于英国最终会不会迫于欧盟压力转向,我的判断是,大概率会继续拖延,直到抵达某个临界点才被迫抉择。而拖延的时间越久,中国车企在当地扎根越深,英国的博弈空间也会持续收缩。 这个困局,处处充满矛盾。你认为英国最终会倒向欧盟,还是继续维持平衡?如果身在英国,面对市占率16%的中国电动车,你会如何选择? #中国新能源汽车对英国有何影响##作者加速成长计划#
今日头条 2026-09-30 00:00:00
31. 欧盟居然逼着英国对中国汽车加关税!英国《金融时报》9月25日报道,欧盟要求英国提高对中国汽车的关税,并与欧盟在贸易政策上更加紧密地保持一致,以避免英国对欧出口受到“欧洲制造”政策的影响。 盟把供应链当门票,逼英国对中国电动车加税,不加就把英国踢出欧洲车厂的供货圈。 英国没点头,中国车在英国份额却爬到16%上下。这事最反常的地方是,关税越高,中国车越显得能打。 欧盟这套做法,表面叫贸易保护,骨子里是抢产业链站位。 它真正怕的不是几辆整车,而是中国车企把电池、电机、智能座舱这一整套东西带到欧洲门口。 英国脱欧后自己管关税,没有自动跟着欧盟走。 欧盟就拿“欧洲制造”的供应链准入当筹码,意思是:你想继续给欧洲车厂供货、拿欧洲的补贴和政策好处,就得跟我一起加税。 可英国为什么不跟?这笔账不难算。 英国车厂要卖车,中国是绕不开的大市场。捷豹路虎、宾利、劳斯莱斯这些牌子,在中国都有生意。 英国要是带头加高税,中国一旦反制,先疼的是英国自己的汽车出口。 英国老百姓买电动车,也图个价格合适。加税以后,车价往上走,充电、换车成本都压到普通家庭头上。 欧盟对中国电动车的反补贴税,从2024年落地后,最高一档算上原来10%的关税,确实摸到45%左右。 注意,这不是所有中国车统一一个数,而是按企业分档。 英国当时没跟着加。 到了现在,英国市场上中国品牌份额到了16%上下,这个变化很说明问题:英国消费者没被政治口号吓住,谁的车实惠、好用,他们就买谁。 欧盟最担心的,是中国车借英国“绕道”进欧盟。 这个担心有一部分道理,但也没那么简单。 英国和欧盟之间有原产地规则,一件商品算不算英国造,要看当地加工和零件比例够不够。 电池、电机这些关键部件如果还是中国来的,整车从英国进欧盟,也不一定能免税。 所以欧盟真正想干的,是逼英国站队,把欧洲市场围成一个圈子,不让中国车企从边上找突破口。 英国现在两难,难就难在两边都是真金白银。跟欧盟加税,可能丢掉中国市场,也可能让本国消费者多掏钱。 不跟,欧盟可能把英国零件排除在供应链之外,英国车厂拿不到欧洲订单,工人饭碗受影响。 英国想当中国车企进入欧洲的桥头堡,吸引投资和就业,又怕得罪欧盟这个最大邻居。这个位置,谁坐都难受。 欧洲车企的问题,不是中国车太便宜,而是自己转型太慢。 电池成本降不下来,软件更新慢,充电网络也不够密。关税能拖时间,但拖不出竞争力。中国车企的优势是成本、规模和智能化。 同样一款电动车,中国厂能把价格压下来,还能把车机、辅助驾驶做得更顺手。 欧洲加税,短期能挡一挡,长期只会让欧洲消费者买更贵的车,让欧洲车厂少一点紧迫感。 我的判断是,关税只能延缓竞争,很难逆转趋势。 中国车企不会因为一纸关税就退出欧洲。 公开宣布的布局里,比亚迪在匈牙利建厂,奇瑞在西班牙有合作项目,都是在往本地化走。 车在当地组装,零件在当地采购,雇当地工人,税和规则的压力就会小很多。欧盟想用供应链准入卡英国,中国车企就用本地化卡回去。 真正麻烦的地方在这里:欧盟要的是“欧洲制造”,英国要的是投资和就业,中国车企要的是市场。 三方目标不一样,硬绑在一起,摩擦只会更多。英国如果被排除在欧盟供应链之外,它招商的吸引力也会下降。 中国车企如果只靠低价,不搞本地化,也容易被规则针对。规则博弈和本地建厂,两条腿都得走。 普通人该看懂的现实逻辑很简单:政客喊保护,最后账单往往落在消费者身上。 英国不跟,是算经济账;欧盟施压,是算产业账;中国车份额上升,是市场账。 三本账对不上,所以吵得凶。谁成本低、技术快、能让老百姓少花钱,谁最后站得住。 贸易阵营化才是最大风险,英国被夹在中间,欧洲消费者多掏钱,中国车企被逼着更快本地化。把正常竞争说成安全威胁,只会让问题越拖越贵。
今日头条 2026-10-03 00:00:00
32. 不装了!欧盟逼英国对中国电动车加征45%关税 9月底,欧盟直接发难:要么乖乖跟着加税,要么把你踢出欧洲供应链。这表面是贸易壁垒,实则是一场“供应链圈地运动”。 英国当初拒绝跟进欧盟,直接让中国车企在当地迎来了爆发。 2026年上半年,中国品牌在英国新车市占率飙升至约16%,反超日系和韩系,而2023年这数据还不足3%。 半年合计销量达18.3万辆,同比增长110%,MG、比亚迪和奇瑞排名前三。2025年5月,比亚迪甚至成了英国最畅销电动车品牌。 欧盟这波极限施压,本质是欧洲汽车产业竞争力焦虑的集中爆发。 欧洲车企电动化转型慢、成本高,面对中国车企的垂直整合与智能化优势处于下风。 欧盟最怕的是“防跳板”,担心中国车企把英国当后门,借道免税进入欧盟。 英国现在陷入死局:本土几乎没有自主品牌,还要填2030年停售燃油车的缺口。 跟着欧盟加税会推高国内车价并引发贸易反制,不跟又会被欧洲供应链彻底边缘化。 但贸易壁垒终究挡不住技术代差。 2025年中国电动车在欧洲市占率依然创下历史新高。 况且规则本身就有谈判空间,2026年2月大众安徽就通过设定最低出口价成功豁免了20.7%的反补贴税。 目前中国车企正加速欧洲本地化生产,欧盟想靠关税强行圈地,最多只能延缓技术普及,根本逆转不了产业洗牌的必然结局。 本文信息来源于IT之家 #上头条 聊热点#
今日头条 2026-10-03 00:00:00
33. 国庆炸场!上汽横扫英澳西权威大奖,国产汽车硬刚全球
今日头条 2026-10-01 00:00:00
34. 欧盟对英国放狠话:不加45%关税就别想进欧洲市场!英国懵了——一边被逼加税,一边还在拉中国车企建厂!
微信公众号 2026-10-02 00:00:00
35. 奇瑞在英国连续两月夺冠!

小红书 2026-10-03 00:00:00




-
 性能与能效齐大涨,第六代骁龙8超级至尊版的重点根本不在跑分472 1125
-
 京东圈子活动汇总:11.2(不定时更新)74 53
-
 1+1>2的双屏显示器|雕塑家27寸MU27LT294 43


已收藏
去我的收藏夹