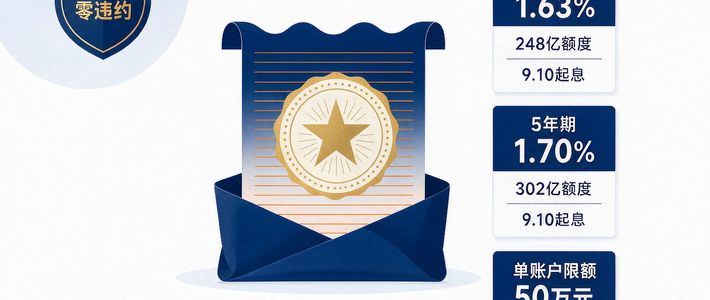
10月19日晚上,今年第七期、第八期储蓄国债的发行期正式结束。这一批是凭证式,只能去银行网点柜台买。财政部给的价格是:3年期票面利率1.63%、最大发行额135亿元,5年期1.7%、最大发行额165亿元。 单一个人单期上限50万——这个额度两年前还是300万,今年5月起直接腰斩到50万。第一财经中国新闻网
结果和过去每个发行月一样:开门即售罄,10日当天储蓄国债就额度告急,北京多家网点一开门份额就没了。 有客户经理透露,有人为买国债提前好几个小时就到店排队;有网点两期合计额度只有130万元左右,上午11点前清光。而小红书的评论区里,这轮"秒光"的体验并不均一:有人说在招行App定时抢"毛都没抢到",也有人回"农行、宁波银行都还有",还有人发现邮储每期额度相对宽松。 同一天、同一个全国总额度,不同承销银行的网点体感差这么多——这就是很多人第一次抢国债觉得"玄学"的原因:你面对的从来不是全市场,而是这一家银行、这一批网点分到的那点份额。第一财经小红书
站在10月25日回头看:抢到的人开始纠结"钱万一不够用,提前兑取亏不亏",没抢到的人在问"下一批到底什么时候"。这两笔账加上一笔认知账,今天算完,正好赶在年底资金安排之前。
第一笔账(给抢到的人):提前兑取的亏损,和你想的方向相反
储蓄国债最大的卖点不是1.7%,是保本保息、国家信用。很多人不敢买,是被"提前兑取要扣息"吓住的。财政部公告的规则其实写得非常具体:储蓄国债到期前提前兑取,要按实际持有时间和相对应的分档利率计付利息。第一财经
实际持有时间 | 国债提前兑取按什么计息 | 同样50万,能拿到多少利息 |
|---|---|---|
不满6个月 | 不计付利息,另扣本金1‰手续费 | 约-500元(倒贴手续费) |
满6个月不满1年 | 年利率0.35% | 875~1750元 |
满1年不满2年 | 年利率0.4% | 2000~4000元 |
满2年不满3年 | 年利率1.12% | 11200~16800元 |
满3年不满4年 | 5年期国债按年利率1.52% | 22800~30400元 |
满4年不满5年 | 5年期国债按年利率1.63% | 32600~40750元 |
对照组:农行3年期定存挂牌上浮后最高1.55%(含特色存款口径,国有大行3年/5年期定存主流上浮后最高也就这个水平),提前支取的部分按活期0.05%计息。同样50万、同样持有两年半急用钱:定存提前支取到手约625元,国债兑取到手约14000元、扣500元手续费还剩13500元——差距超过二十倍。第一财经
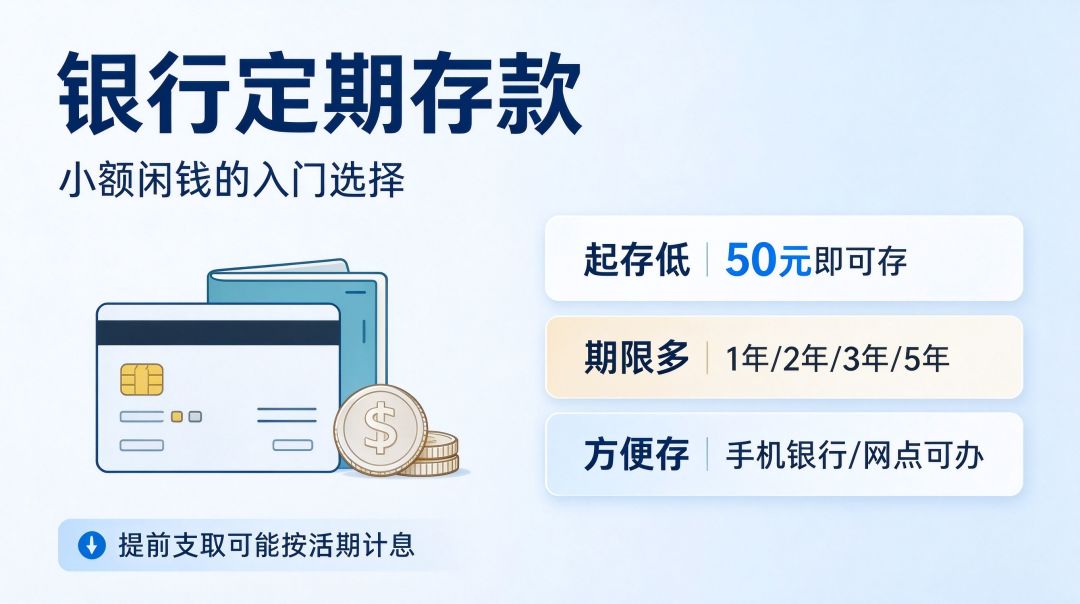
所以正确的记法是两句话:用钱时间在半年以内的,千万别买国债,那是唯一真正"全损"的窗口,连定存都不如(定存至少还有百来块活期利息);用钱时间在1年以上、3年以下的,国债的分档利率(0.4%~1.12%)依然高于你拆定存的活期收益,"提前兑取=巨亏"是个需要更新的旧印象。真正要谨慎的只有一种情况:你把未来6个月内确定要动用的钱锁了进去。
第二笔账(给没抢到的人):等下一批之前,先接住客户经理的"替代方案"
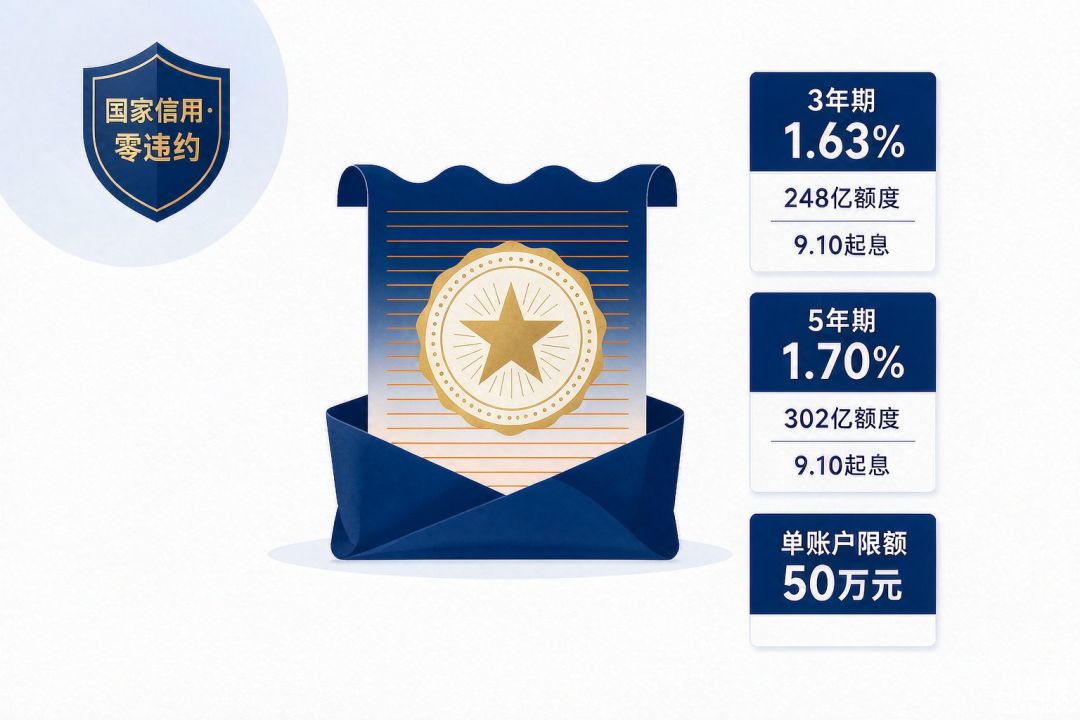
小红书10月14日的帖子已经在说这是"2026年末最后一批"。截至10月25日发稿,财政部没有公布11月的储蓄国债发行安排——“今年是不是还有下一期”,答案以财政部后续公告为准,别按自媒体的"最后一批"恐慌下单,但也别想当然11月一定还有。把今年的发行日历摊开看,节奏其实很清楚:4月10日起发行的是第一期、第二期电子式,3年期1.63%对应最大发行额270亿元、5年期1.7%对应330亿元。 从5月发行的第三期、第四期储蓄国债(凭证式)开始,单人单期上限降到了50万。 9月10日又发了第七、八期电子式,3年期248亿元、5年期302亿元,投资者可通过银行网点柜面和已开通的电子渠道购买。 也就是说:电子式和凭证式各自单独编号,今年基本保持每月10日左右一期的节奏——但"每月一期"是今年的事实,不是明年的承诺。新华网第一财经中国新闻网
更现实的问题是:发行期一结束,走进农行网点问"钱放哪",大概率会听到一个熟悉的话术。第一财经记者以顾客身份咨询时,多位大行客户经理在国债额度告急后主动推荐储蓄险,理由高度一致——“现在我们有个储蓄险收益率更高,而且比定期存款更灵活,可以考虑一下”。 每一句都不算错,合起来就是要你签一份几年内不能动的合同。接住这个推荐的动作只有一个:当场让对方把现金价值表打出来,看第3年、第5年退保能拿回多少——拿不出的,直接拒绝,不用不好意思。储蓄险不是不能买,但它和"存不到期就亏一笔"的国债完全不是一类流动性,用它"替"国债,等于刚出狼窝又进虎口。第一财经
如果只是短期过渡,今年这批国债的利率参照系记清楚:3年/5年期定存上浮后最高1.55%、少数产品够到1.6%;大额存单不仅利率较普通定存失去优势且额度紧缺。 下一期储蓄国债只要维持1.63%/1.7%(若发行的是电子式,农行App等线上渠道也能买,不必凌晨去排队),对这个价格体系仍是压制。11月10日前后盯一下财政部公告和农行App国债入口,比现在慌着签任何东西都值钱。第一财经
第三笔账(给所有人):你刷到的"国债亏了",多半不是国债
评论区里两种声音天天打架。一种问:"才1.7%,为什么不去二级市场买?"另一种晒:“放了几个月农银债还能亏,可以的。”
这两条其实说的是三种完全不同的东西:储蓄国债(保本保息、只能原价兑取、买不到二级市场的高票息);交易所记账式国债(价格天天波动,能赚差价也能亏本金,"1.7%不如去买"的隐含前提是你能承受波动);银行代销的债基/固收理财(净值型,破净是真实存在的,“放几个月还能亏"骂的就是这一类,不是储蓄国债)。把三者混成一句"国债不行"或者一句"国债保本快去买”,都是这一轮讨论里最贵的误解。评论区还有句经典疑问——"国债利率比大额存款低,为什么还买?"在2026年的答案已经反过来了:农行口径的大额存单最高才1.55%且秒光,1.7%的5年期国债反而更高、还不用先凑20万门槛。"一债难求"抢的本质,是普通人手里唯一一个能原价锁定5年利率的保本合同。
年底这一个月,三件事按顺序做:半年内要用的钱,别往任何锁定期的产品里放;已经持有10月这批国债的,对照分档表决定急用钱时的处理方式,别慌着兑;没抢到的,盯财政部公告等下一期电子式,有人递储蓄险就只要现金价值表。1.7%的窗口不会因为焦虑多开一次,但算清账的人,每次都能上车。