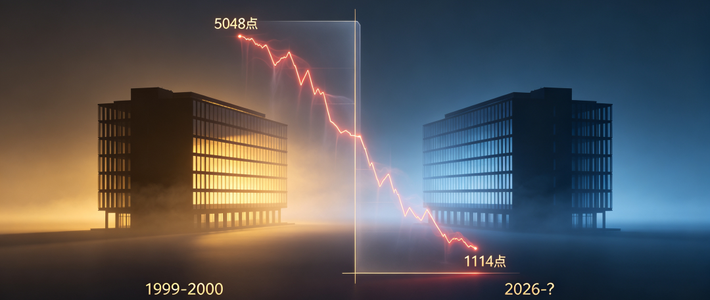
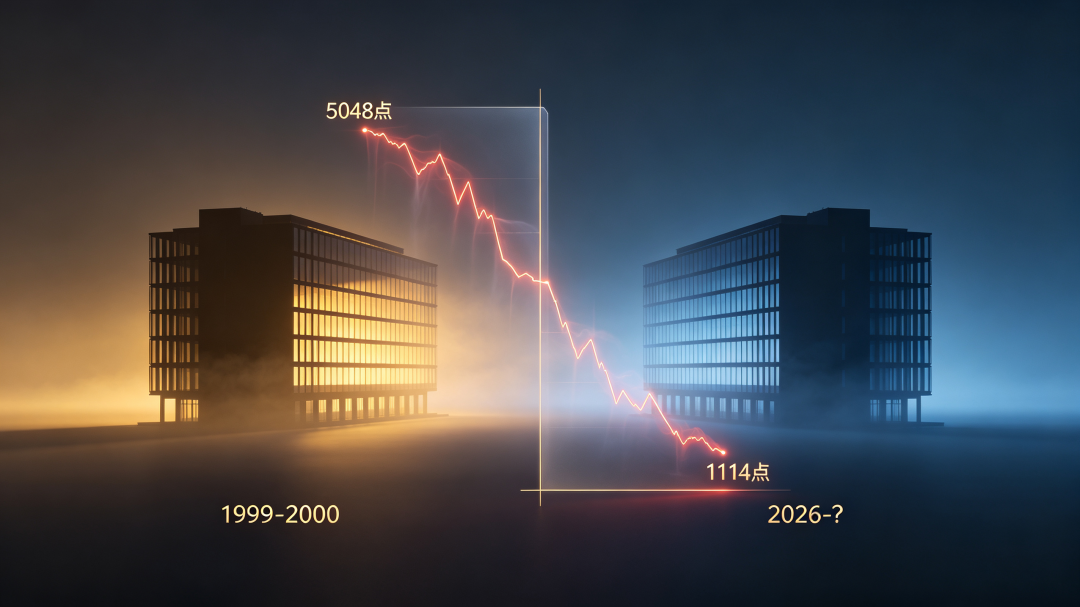
先说一个让人恍惚的画面。2000年3月,纳斯达克冲到5048点,然后泡沫破裂,两年半后指数跌到1114点,约78%的市值灰飞烟灭,思科自己的股价从80美元一路跌到8美元。26年过去,这位"泡沫第一老兵"重新站回了资本市场的C位——这次是AI阵营抢着把它拉进来的:看8月12日发布的成绩单,思科四季度营收173亿美元、同比增18%,高于市场普遍预期的168亿美元;全年营收633亿美元、同比增12%,净利润约134亿美元、时隔两年再创新高;AI基础设施相关订单单季40亿美元、全年累计93亿美元,超过公司上调后的90亿美元目标——管理层对这波行情的原话是"网络超级周期"。知乎36氪知乎
为什么网络突然就值钱了?36氪上RockFlow投研的分析把这轮转向讲得很形象:过去三年,市场定价的是"AI大脑"的形成,接下来要定价的,是把AI扛进物理世界的"AI神经系统"。聊天机器人慢200毫秒,用户大多只是觉得卡了一下;自动驾驶慢200毫秒就是完全不同的局面——AI从聊天框走进汽车、机器人、工厂之后,延迟、带宽、稳定性成了新瓶颈,GPU集群互联、800G/1.6T以太网、企业网络换新,都得经过网络厂商的手。和1999年最大的不同是:这回是需求先上路,道路才跟着堵。但要是以为这是爽文,就漏掉了最有意思的部分。思科并没有想象中舒服:财报后股价盘后一度冲上132美元又快速回落,市场的顾虑有个具体数字——非GAAP产品毛利率同比下降270个基点,跌到64.8%,被超大规模客户的议价和AI交换机的芯片、光学器件成本两头挤压。上游握着稀缺互连技术的芯片商拿走溢价,下游只有几家反复竞价的超大买家,思科夹在中间,多少有点"用利润换卡位"的意思。36氪36氪
比AI故事更实在的一块反而常被忽略:大量企业网络设备正进入换新窗口,叠加Wi-Fi 7和安全升级,形成了独立于AI热潮之外的刚性需求;剔除超大型客户后,思科产品订单仍增长25%,全球所有地区都拿到两位数增长。对国内一圈网络工程师来说,这就是硬件换代没停的证据。真正让人停下来想一想的是历史回声:那篇把英伟达和思科对照的知乎文章说得很狠——英伟达现在站着的,正是思科当年站过的位置。区别是,当年买铲子的.com公司烧光了钱,今天的买家还在烧钱。36氪知乎
达利奥已经公开给这轮AI热潮贴上"典型泡沫特征"的标签——估值高企、投机盛行,最终难逃破裂。而B站讲科网泡沫的视频下,有条评论更扎脑门:“泡沫是泡沫,但是确实互联网赚钱。只是路线错了。”。一句话收账:思科的93亿美元订单是真的,毛利率被挤压也是真的;AI需求是真的,但需求能撑多久没人算过。2000年那一课不是"技术没用",而是技术改变世界的时间比资本的耐心长。2026年要问的不是AI是不是泡沫,而是谁给AI买单、多久回本。思科已经熬完过一个26年,市场愿不愿意再给它一个26年——慢慢看吧。知乎哔哩哔哩