河内到胡志明市的南北高铁,至今没有铺下一根钢轨。这条1541公里、设计时速350公里的铁路,2024年获越南国会批准,总投资约670亿美元。 2026年9月,越南建设部把开工时间推到2027年12月。 10月,五个前期咨询标段里两个核心标段被取消,最核心的TV-02标段预算4.17亿美元。 本土化已经写进国会文件和招标条件:优先用越南产品和服务,外方要转让技术、带动本土企业。问题是,越南到底能造哪一段?央视网铁路头条知乎
越南工贸部牵头制定的《越南铁路工业发展提案》把目标分三阶段。最值得看的是第三阶段:到2050年,对设计时速低于200公里的铁路,越南才提出车厢、材料、设备、动力系统100%自主,列控和信号90%自主,机车70%自主,钢轨、道岔100%自主。 注意这个限定——低于200公里。南北高铁是350公里。连越南自己的规划,都没把350公里高铁的全链条自主写进2050年目标。知乎
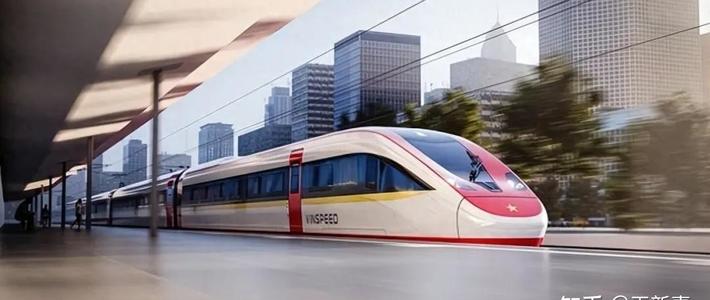
最先能本地造的是地面上的东西:土建、桥梁、隧道、车站、路基和铺轨前道工序。这部分用工量大、运输成本高,适合本地企业。2026年4月开工的河内—广宁121公里高铁,土建和轨道由VinSpeed负责,西门子只供车辆、信号和机电系统。 这条线是越南本土土建的试验田,但试验田不等于毕业证:350公里时速对路基沉降是毫米级要求,高精度部分仍要外方带着走。中国新闻网界面新闻
第二层是材料,尤其是钢轨。和发集团在广义省蓉桔经济区的高铁钢轨厂2025年12月开工,投资超10万亿越南盾(约3.8亿美元),设计年产能70万吨,计划2027年出首批钢轨。 这是越南本土化里最实的一块:钢轨重、运输贵、需求稳定,和发本身有粗钢基础。真正的缺口在道岔、扣件、伸缩调节器这些“小件”——精度和疲劳寿命要求高,短期仍要进口或合资。蔚蓝轨迹Rail
第三层是总装。西门子给VinSpeed的合同最高10亿欧元,包含10列Velaro Novo和信号、电气化系统。 车辆不是整车从德国运来,而是零部件运到越南,在当地组装线完成总装。 现代Rotem和长海走得更远:2026年6月双方签了详细协议,Rotem提供设计文件、制造工艺、质量体系和品控标准,在韩国培训工程师,再到越南现场支持。 这些项目合起来,越南学会的是车体焊接、内饰、布线、总装和调试,也就是“壳”。界面新闻知乎微博
总装旁边还有一层,是管片、轨枕、架梁机这类“骨架”。长海在胡志明市建的320公顷园区,还要生产机车、车辆、隧道掘进机、架梁机和轨枕,计划2027年4月投产。 这些东西技术含量不算最高,但重、占地方、运输成本高,正好适合本地化。微博
最后一层是核心部件和系统,也是最难的一层。高铁的“大脑”是列控和信号,“关节”是转向架、牵引、制动和轮对。这些东西不是给了图纸就能造:它们依赖精密材料、加工、电力电子和软件能力,更依赖长期运营验证。西门子合同里的技术转让,公开信息集中在本地组装、维保基地和ETCS-2的部署调试。 越南自己的规划也把列控和信号的90%自主放在2050年,只针对200公里以下线路。南北主线大概率沿用西门子的ETCS-2体系,短期只能整套引进。知乎
把这几层放在一起,会发现越南的本土化顺序是倒的。最容易本地化的土建、材料和重型配套,被当成“配套”;最难的核心技术和信号,被当成签约前提。这些要求本身不算过分,但同时压在一个还没开工的项目上,等于要求对方先交塔尖,再帮越南打地基。更现实的是订单量:一条1541公里的线,初期车辆订单可能只有几十列,摊不开转向架、牵引变流、制动系统的研发和产线成本。和发的钢轨厂能成立,是因为钢轨还能卖给城轨、普铁和出口市场;长海的园区也不只服务高铁。凡是只能靠南北高铁一条线活着的核心部件厂,商业上很难成立。
所以,“哪些环节能真正本地造”的答案不是一个清单,而是一个顺序:先土建,再材料,再总装和重型配套,然后才是少数核心部件。越南如果把本土化理解成“所有环节都要在越南造”,这条高铁大概率会继续停在图纸上;如果理解成“先把能造的造起来,用121公里的试验线养出队伍、标准、认证和供应商”,十年后它至少能有一个像样的铁路工业底子。第一批真正“越南造”的高铁部件,大概率不是转向架,而是隧道管片、预制梁、钢轨,或者一列在越南完成总装的车。